На мероприятии, организованном Shanghai Metals Market (SMM) при поддержке ACCIÓ (Агентство по торговле и инвестициям правительства Каталонии, Испания) , старший аналитик SMM по энергохранению Ли Иша поделилась выводами на тему «Трансформация европейского рынка энергохранения: изменение спроса, эволюция продуктов и реструктуризация цепочек поставок». Она отметила, что, рассматривая перспективы мирового рынка энергохранения на 2025–2027 годы, SMM ожидает, что мировой спрос на энергохранение в 2026 году вырастет примерно до 1000 ГВт·ч, что примерно на 74% больше по сравнению с 2025 годом, а в 2028 году спрос на энергохранение, как ожидается, увеличится примерно на 22% по сравнению с 2027 годом. В Европе в 2025 году было введено около 36 ГВт·ч новых мощностей энергохранения, включая около 10,2 ГВт·ч бытовых систем. Благодаря развитию возобновляемой энергетики, вводу в эксплуатацию проектов гигаваттного масштаба и изменению политики в жилом секторе, в 2026–2027 годах ожидается сохранение роста установленной мощности, поставок систем и поставок аккумуляторных ячеек в Европе.
Обзор и прогноз спроса на BESS
Разбор разрыва между установленной мощностью и поставками ячеек: при рассмотрении 2027 года как базового периода наблюдения видимый коэффициент запасов к продажам постепенно снижается
По данным SMM, поставки аккумуляторных ячеек значительно превышают объемы установки, что в основном связано с задержками из-за циклов поставки и накоплением запасов под проекты, а не с избытком мощностей.
Согласно SMM, поставки аккумуляторных ячеек, поставки систем и подключение к сети происходят на разных этапах проекта и часто завершаются в разные кварталы. На примере ожиданий на 2027 год SMM прогнозирует, что установленная мощность со стороны спроса в 2027 году составит около 670 ГВт·ч, тогда как поставки аккумуляторных контейнеров и ячеек со стороны постоянного тока будут поэтапно расти, оставаясь на уровне около 1000 ГВт·ч и выше; разрыв между тремя показателями довольно велик. В Китае от закупки до подключения к сети проходит 3–6 месяцев, а за пределами Китая — 7–14 месяцев; морская доставка, сертификация и подключение к сети еще больше удлиняют цикл. При этом для крупных проектов обычно требуется, чтобы аккумуляторные ячейки прибыли первыми, после чего следуют сборка и пусконаладка; эта часть отражает реальное накопление запасов, а не нераспроданные остатки.
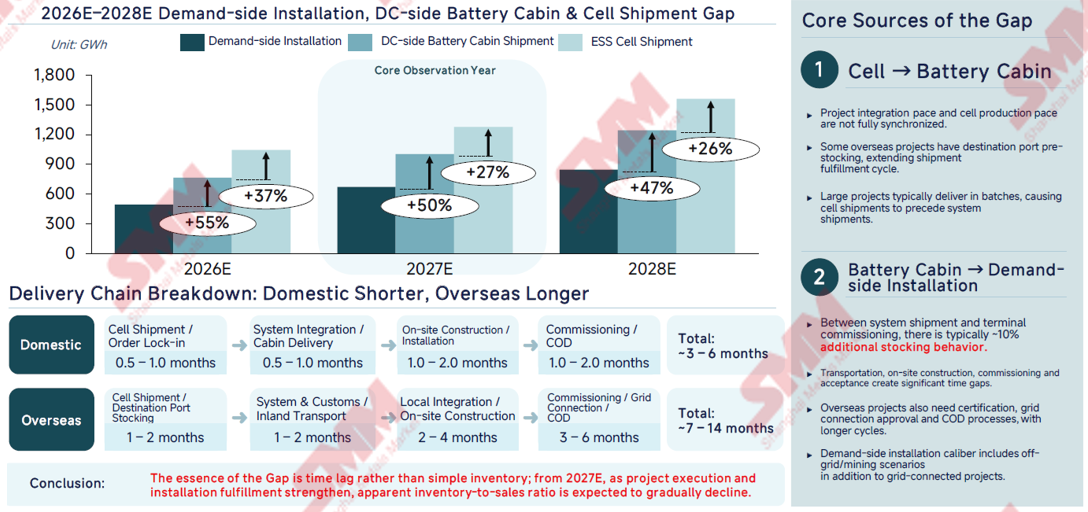
В то же время следует отметить, что, по оценкам SMM, абсолютный разрыв между поставками ячеек и установленной мощностью в ближайшие годы будет постепенно увеличиваться, однако соотношение поставок к установленной мощности будет постепенно сокращаться. Это означает, что реализация проектов догоняет поставки на начальных этапах, и отраслевая цепочка постепенно сокращает отставание, однако это не позволяет сделать вывод о снижении запасов на каждом этапе.
При оценке устойчивости спроса на аккумуляторы «растущий абсолютный разрыв» легко ошибочно принять за завышенный спрос, тогда как именно «сокращающееся соотношение» действительно указывает на нормальное продвижение поставок. Это различие особенно важно при переносе внимания на европейский рынок: в Европе циклы поставок длиннее, а поведение, связанное с накоплением запасов, встречается чаще, что повышает риск ошибочной оценки.
Рост мирового спроса на накопители энергии замедляется, при этом рынки за пределами Китая обеспечивают больший прирост спроса
Рассматривая перспективы мирового рынка накопителей энергии с 2025 по 2027 год, SMM ожидает, что мировой спрос на накопители энергии вырастет примерно до 1000 ГВт·ч в 2026 году, что примерно на 74% больше по сравнению с 2025 годом, а в 2028 году спрос, как ожидается, вырастет примерно на 22% по сравнению с 2027 годом.
SMM ожидает, что мировая отрасль накопителей энергии сохранит устойчивый рост, однако темпы расширения станут более умеренными. Особого внимания заслуживает изменение региональной структуры. Китай остается крупнейшим в мире рынком накопителей энергии, но рынки за пределами Китая приобретают все большее значение.
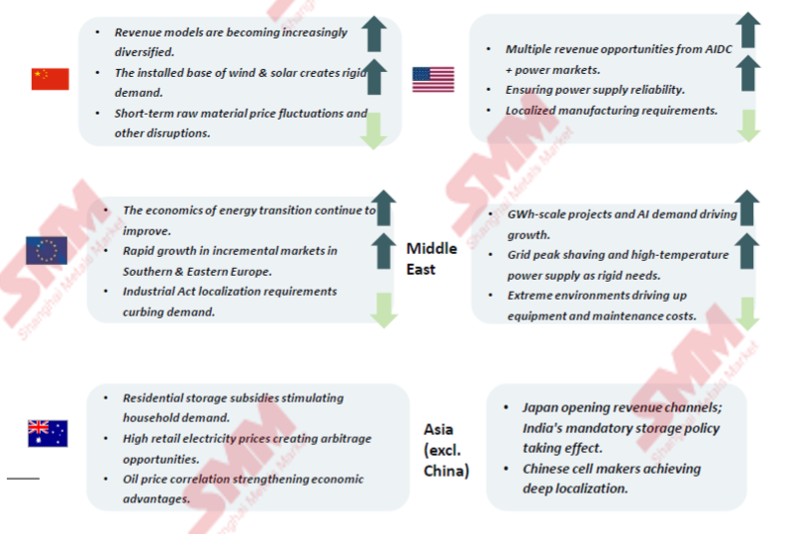
Трансформация спроса на европейском рынке аккумуляторных накопителей энергии
Инвестиции в европейские накопители энергии: внутридневные ценовые спреды против финансовых ограничений
Инвестиции в европейские накопители энергии в настоящее время испытывают влияние двух противоположных сил. С одной стороны, доля возобновляемой энергетики в структуре генерации значительно выросла, а более высокие уровни проникновения солнечной и ветровой генерации изменили временное распределение предложения электроэнергии, тем самым усиливая потребность в переносе энергии во времени и балансировке системы. С другой стороны, стоимость капитала создает явное ограничение: энергетический кризис усилил колебания цен на топливо и электроэнергию, теоретически создавая больше торговых возможностей для аккумуляторов, однако рост процентных ставок в той же макроэкономической среде одновременно повысил затраты на строительство проектов и долговое финансирование.
Важно, что аккумуляторы не приносят доход просто потому, что средние цены на электроэнергию высоки. Значение имеют доступный для захвата ценовой спред, возможности предоставления балансирующих услуг, коэффициент использования, эффективность и надежность будущих денежных потоков. Привлекательные исторические ценовые спреды не равнозначны проектам, пригодным для банковского финансирования.
Это различие во многом объясняет региональную неоднородность Европы: энергосистемы разных регионов могут одинаково нуждаться в гибкости, однако темпы ввода новых мощностей зависят от доступа к сетям, структуры рынка, контрактных доходов и условий финансирования. Это именно тот мост к нашему прогнозу установок на 2027 год.
Ожидается, что новые установки накопителей энергии в Европе достигнут около 109 ГВт·ч в 2027 году, при этом рост всё больше смещается в непромышленные применения
В 2025 году Европа добавила около 36 ГВт·ч новых накопителей энергии, из которых на бытовые накопители пришлось около 10,2 ГВт·ч. Благодаря развитию возобновляемой энергетики, поставкам проектов гигаваттного масштаба и меняющейся политике в жилом секторе, установки накопителей энергии, поставки систем и поставки аккумуляторных ячеек в Европе, как ожидается, продолжат расти в 2026–2027 годах.
1. Непромышленные накопители энергии — главный драйвер роста установок в Европе
SMM ожидает, что новые непромышленные установки в Европе вырастут с 61,4 ГВт·ч в 2026 году до примерно 90 ГВт·ч в 2027 году, а их доля увеличится с 82,0% до 84,2%; в 2027 году около 89% прироста установок в Европе придётся на непромышленные применения, при этом крупные проекты гигаваттного масштаба станут важнейшей движущей силой.
2. Драйверы роста можно разделить на четыре категории
Во-первых, возобновляемая энергетика: рост установок солнечной и ветровой генерации повышает спрос на гибкость системы. Во-вторых, проекты гигаваттного масштаба: темпы продвижения крупных проектов от планирования к поставке значительно ускорились. В-третьих, энергетическая безопасность и экономика проектов: колебания цен на электроэнергию, потребности в мощности и concerns по энергетической безопасности продолжают поддерживать инвестиции. В-четвёртых, меняющаяся политика в жилом секторе: план «Тёплые дома» Великобритании и действующие меры поддержки в Финляндии обеспечивают политическую основу для бытового сегмента.
3. Поставки превысили установки, главным образом из-за разницы в сроках поставки
Поставки превысили установки, главным образом из-за разницы в сроках поставки, а не из-за завышенного спроса или накопления запасов — поставки аккумуляторных ячеек, поставка систем и ввод в эксплуатацию с подключением к сети относятся к разным этапам и обычно охватывают несколько кварталов.
Европа | Спрос на новые BESS и региональные драйверы
Развёртывание накопителей энергии в Европе переходит от этапа, ориентированного на распределённые системы, к этапу роста, ориентированному на крупные проекты, и к 2027 году крупные проекты станут основным драйвером.
Рассматривая спрос на накопители энергии по регионам Европы,Германия и Великобританияостаются двумя основными рынками, опираясь главным образом на потребности в гибкости сети и проекты накопителей энергии коммунального масштаба;Южная Европадемонстрирует выдающийся потенциал: в Италии и на Пиренейском полуострове быстро растёт спрос на гибкость и перенос энергии, обусловленный ростом возобновляемой генерации, особенно солнечной;Центральная и Восточная Европатакже приобретают всё большее значение. Польша развивает несколько крупномасштабных проектов, а Румыния и Болгария привлекают внимание из-за ограничений сетевой инфраструктуры и колебаний цен на электроэнергию;в Нидерландахвозможности сосредоточены в сдвигах на рынке бытовых фотоэлектрических систем и росте применения промышленных и коммерческих систем накопления энергии.
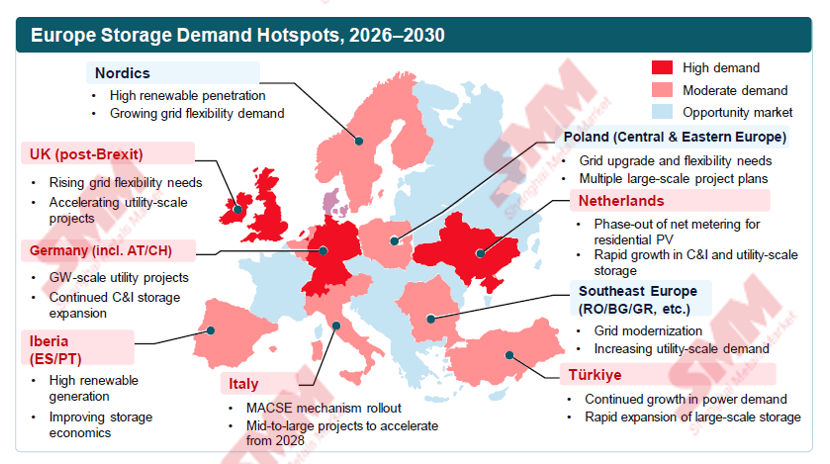
В целом, по оценкам SMM, годовой объём установок систем накопления энергии в Европе достигнет примерно 130 ГВт·ч к 2028 году.
Однако важно отметить, что высокий спрос на гибкость не обязательно означает немедленное крупномасштабное внедрение систем накопления энергии в той или иной стране. Для этого необходимы три шага. Во-первых, энергосистема должна нуждаться в гибкости. Во-вторых, эта гибкость должна создавать коммерческую ценность, которую операторы систем накопления энергии могут реализовать. В-третьих, девелоперам необходима достаточная предсказуемость доходов, финансирование и доступ к сети, чтобы довести проекты до стадии строительства. Страны, способные соединить эти три элемента, могут добиться более быстрого внедрения систем накопления энергии.
Доходность европейских BESS: доходы от торговли ещё не полностью заменили премии за системные услуги
Теоретическая доходность в Германии в сентябре 2026 года снизилась на 39% в годовом выражении, главным образом из-за резкого падения доходов от AFRR, тогда как более ранний сдвиг доходности в Великобритании указывает на растущую роль оптовой торговли и балансирующих услуг.
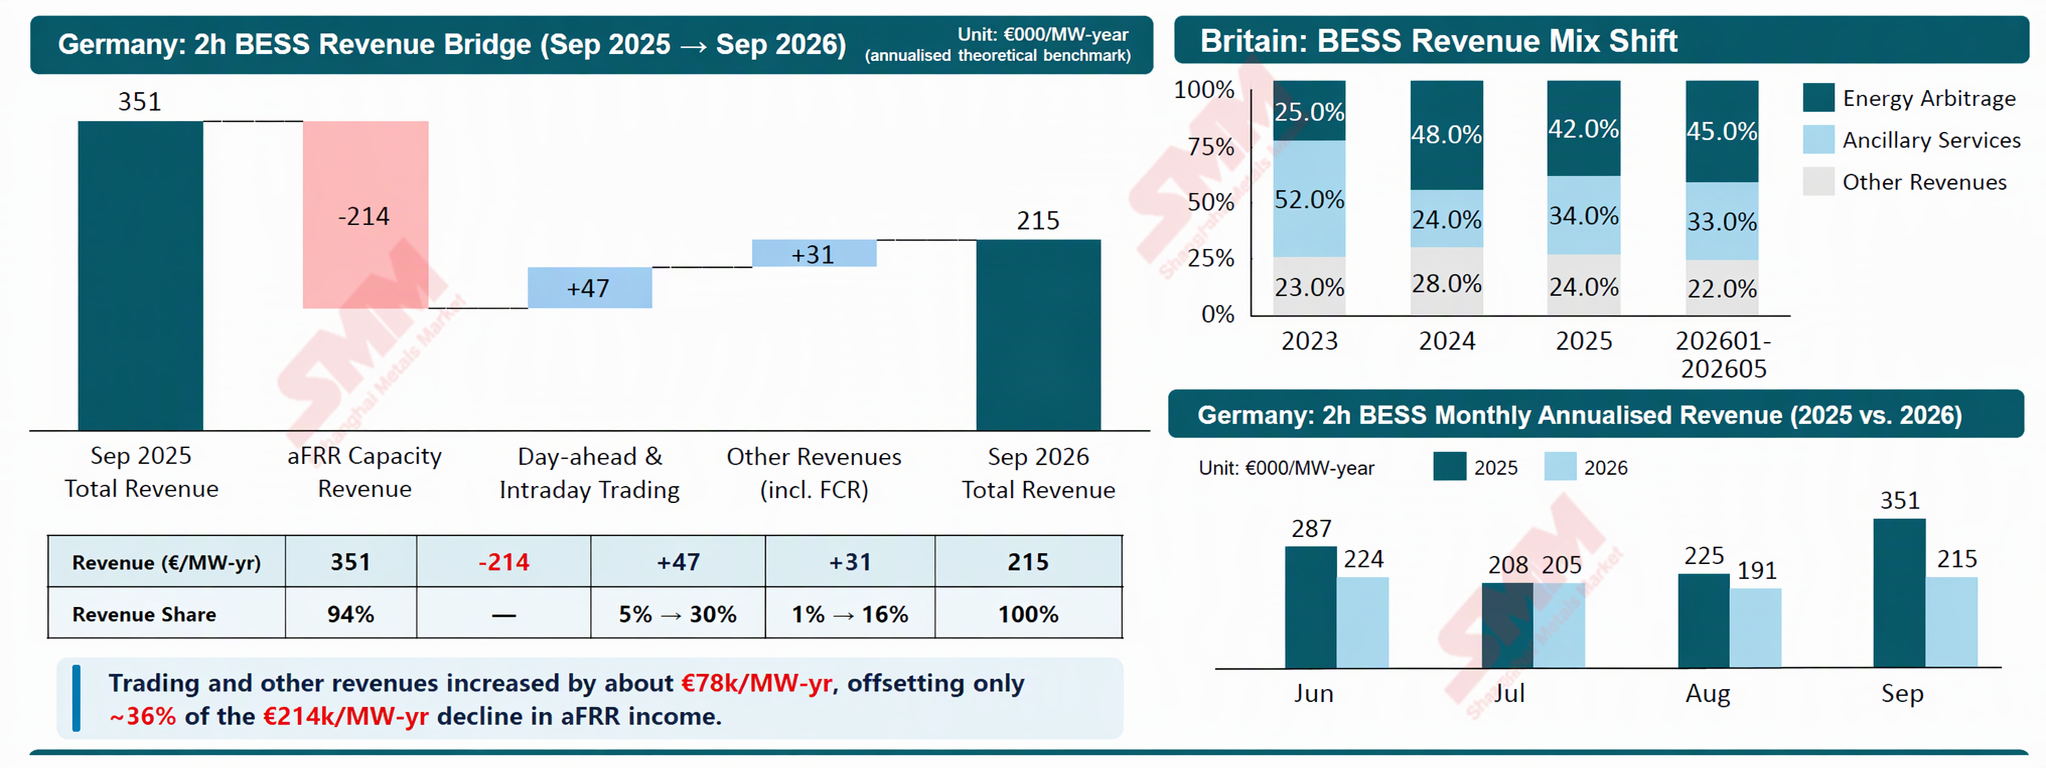
Ключевые выводы
01 Изменение структуры доходов
Доля aFRR в Германии снизилась с 94% до 54% (примерно 214 000 евро/МВт·год), а доля доходов от торговли и прочих источников выросла с 6% до 46% (+78 000 евро/МВт·год).
02 Конвергенция рынков
И в Германии, и в Великобритании наблюдается явный сдвиг от системных услуг к большей зависимости от оптовой торговли и балансирующих рынков.
03 Инвестиционные последствия
Диверсифицированное участие на рынке может смягчить снижение премий за резервы, но пока не гарантирует стабильных или пригодных для банковского финансирования денежных потоков проектов.
Южная и Восточная Европа: расходящиеся модели доходов определяют рост BESS в 2027 году
Италия опирается на доходы от контрактной мощности, тогда как в Болгарии и Румынии наблюдаются более широкие коммерческие ценовые спреды; фактический спрос в 2027 году зависит от устойчивости доходов, финансирования и доступа к сети.
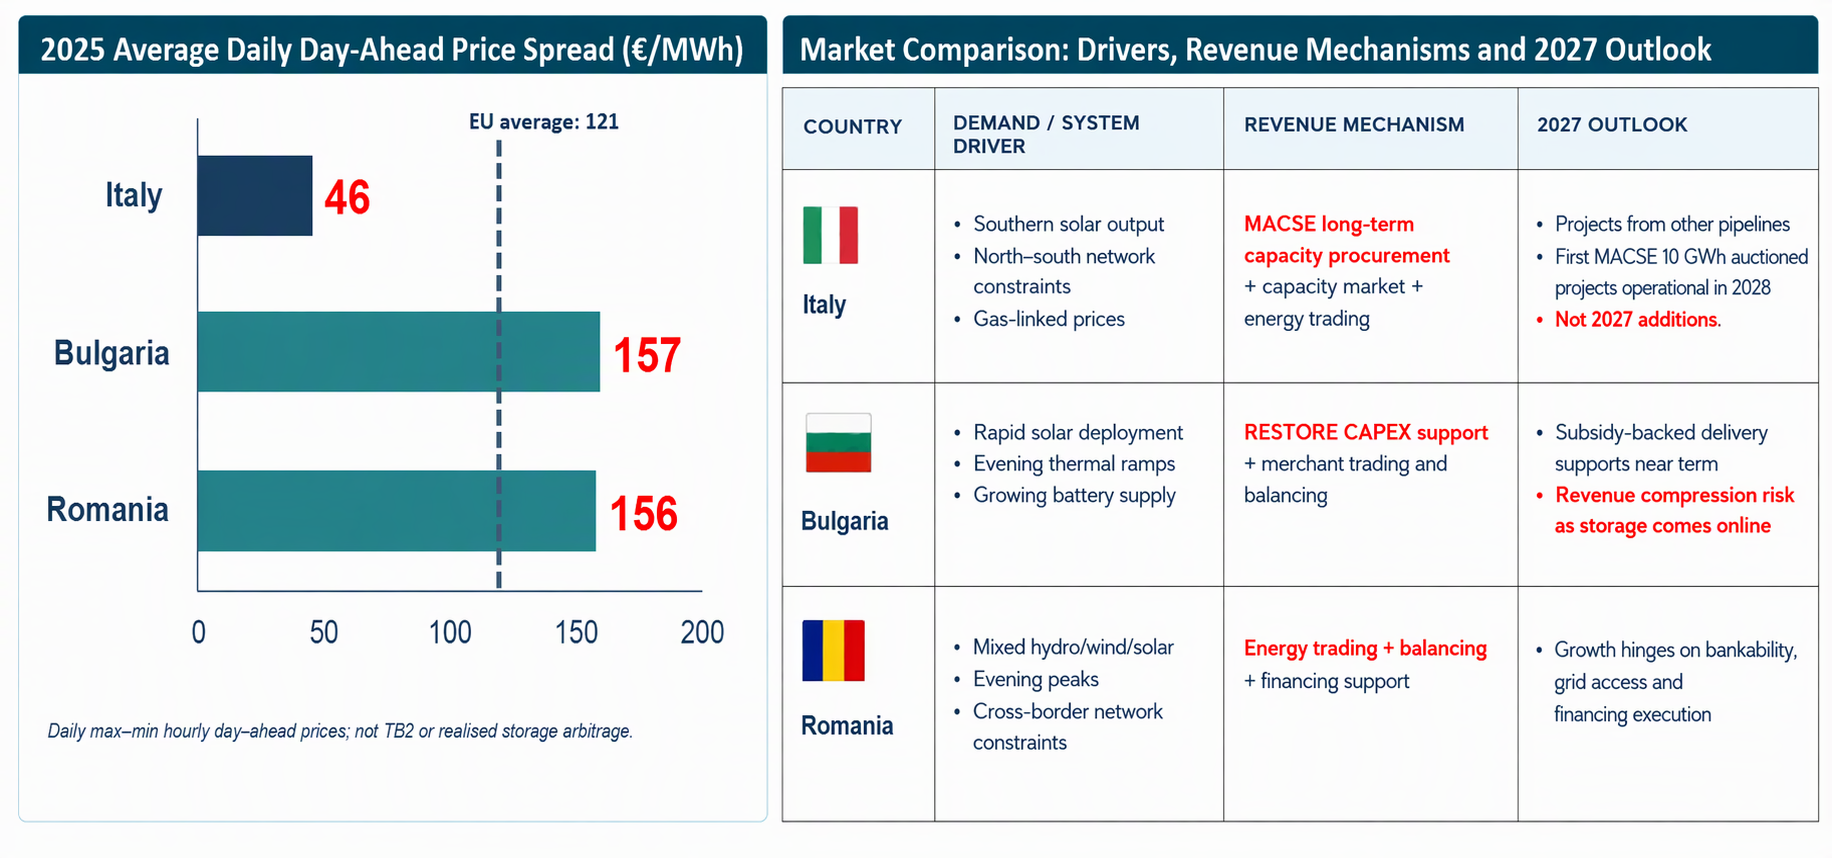
Высокие внутридневные ценовые спреды указывают на ценность гибкости, но для инвестиций необходимы монетизируемые доходы, доступ к сети и пригодное для банковского финансирования обеспечение.
Революция продуктов на рынке аккумуляторных систем хранения энергии
Итерация крупноформатных ячеек: уровень проникновения растёт, но ценовые преимущества ещё не полностью реализованы
Ожидания на 2025–2027 гг.:Проникновение крупноформатных ячеек быстро растёт, однако центр миграции платформ бытовых систем хранения энергии остаётся на уровне 314 А·ч и 392 А·ч. Рост поставок сам по себе не гарантирует снижения себестоимости; ключевыми переменными остаются зрелость производства, выход годной продукции и фактический масштаб выпуска.
Согласно прогнозам SMM, ячейки ёмкостью 500 А·ч и выше составят около 3% мировых поставок аккумуляторных ячеек для хранения энергии в 2025 году, около 14% в 2026 году и 40% в 2027 году, достигнув массового внедрения в течение двух лет, что свидетельствует о стремительной технологической итерации.
Однако следует отметить, что рост поставок не равнозначен ценовым преимуществам. По статистике SMM, текущая модельная себестоимость производственной линии 587 А·ч остаётся выше базовой себестоимости зрелой линии 314 А·ч. Только когда процесс 587 А·ч достигнет зрелости, а загрузка мощностей и выход годной продукции улучшатся, модельная себестоимость сможет снизиться до уровня несколько ниже базовой себестоимости 314 А·ч. Поэтому растущий уровень проникновения не следует трактовать как достижение предприятиями полной ценовой эффективности — конкурентное преимущество зависит от зрелости производства, выхода годной продукции и фактического масштаба выпуска, а не от номинальной ёмкости аккумуляторной ячейки.
Крупноформатные аккумуляторы компенсируют надбавку за материалы за счёт упрощения конструкции, обеспечивая снижение системных затрат на 5–7%
Материальная себестоимость ячейки примерно на 0,01 юаня выше за ватт-час, однако системные затраты всё равно снижаются благодаря уменьшению числа компонентов и амортизации производства. При масштабировании выпуска (закупочная надбавка снижена до 0,9%, объём производства увеличен на 25%) системные затраты для проектов 6,25/7 МВт·ч снижаются до 0,4235/0,4190 юаня/Вт·ч.
Вывод: крупноформатные аккумуляторные ячейки могут компенсировать материальную надбавку около 1 цента/Вт·ч за счёт более простой конструкции и более высокой эффективности производства, снижая общие системные затраты на 5–7% после масштабирования.
Натрий-ионные аккумуляторы: более долгосрочный вариант
SMM считает натрий-ионные аккумуляторы долгосрочным вариантом для «диверсификации рисков, связанных с сырьём», а не текущей заменой литиевым аккумуляторам.
Согласно модели SMM для NFPP (полианионных материалов), себестоимость производства натрий-ионных аккумуляторных ячеек будет снижаться год от года с 2026 по 2028 год; к 2028 году разрыв в стоимости между натрий-ионными ячейками и зрелыми LFP-ячейками 314 А·ч, как ожидается, сократится примерно до 0,036 юаня/Вт·ч. Однако сближение стоимости ячеек не означает, что затраты на уровне системы сразу достигнут паритета. Натрий-ионные аккумуляторы имеют более низкую плотность энергии и меньшую ёмкость шкафа, что ухудшает амортизацию фиксированных системных затрат, и затраты на уровне системы остаются выше, чем у LFP.
Поэтому SMM полагает, что натрий-ионные аккумуляторы будут постепенно развиваться по мере расширения масштабов производства, но к 2028 году LFP останется эталоном экономики промышленных систем хранения энергии — возможности натрий-ионных аккумуляторов лежат в нишевых применениях и надёжности цепочек поставок, а не в прямой замене.
Реструктуризация и локализация цепочек поставок
Карбонат лития в Китае: рыночный баланс и риски предложения в 2027 году
Согласно прогнозам SMM, рынок карбоната лития в Китае в 2026 году продемонстрирует явную ситуацию дефицита предложения, в 2027 году рынок будет близок к сбалансированному состоянию, а годовой доступный объём улучшится. Однако новое предложение должно пройти полный процесс согласования, строительства и наращивания производства. Содержание руды, экологическая экспертиза, экспортная политика, операционные затраты и выход продукции могут помешать заявленным мощностям быть своевременно преобразованными в реализуемые литиевые химикаты — годовой баланс стремится к равновесию, но ежемесячные закупочные цены всё равно будут колебаться.
По этой причине модель ценообразования SMM для аккумуляторов использует прогнозные траектории цен на карбонат лития и допущения о переносе материальных затрат, а не предполагает, что заявленные мощности немедленно снизят цены на аккумуляторы.
В частности, ключевые факторы волатильности предложения в 2027 году включают: во-первых, возобновление производства в Цзянси, сроки которого по-прежнему зависят от экологических разрешений и местных согласований; во-вторых, экспортную политику Зимбабве, где ограничения на экспорт руды поддерживают местную переработку, но сроки перехода остаются неопределёнными; и в-третьих, давление на прибыль в среднем звене, где условия расчётов и перенос затрат определяют, насколько быстро колебания сырьевых цен передаются покупателям.
Обзор и прогноз цен на BESS
Динамика мировых цен на СНЭ: центр ценового диапазона на интегрированные шкафы смещается вверх
Общий уровень рыночных цен начал расти. Ключевые факторы — удорожание сырья, изменение политики возврата экспортного НДС и укрепление юаня. В перспективе цены на системы с поставкой в следующем году могут ещё несколько вырасти. Однако динамика рынка в разных регионах будет неодинаковой.
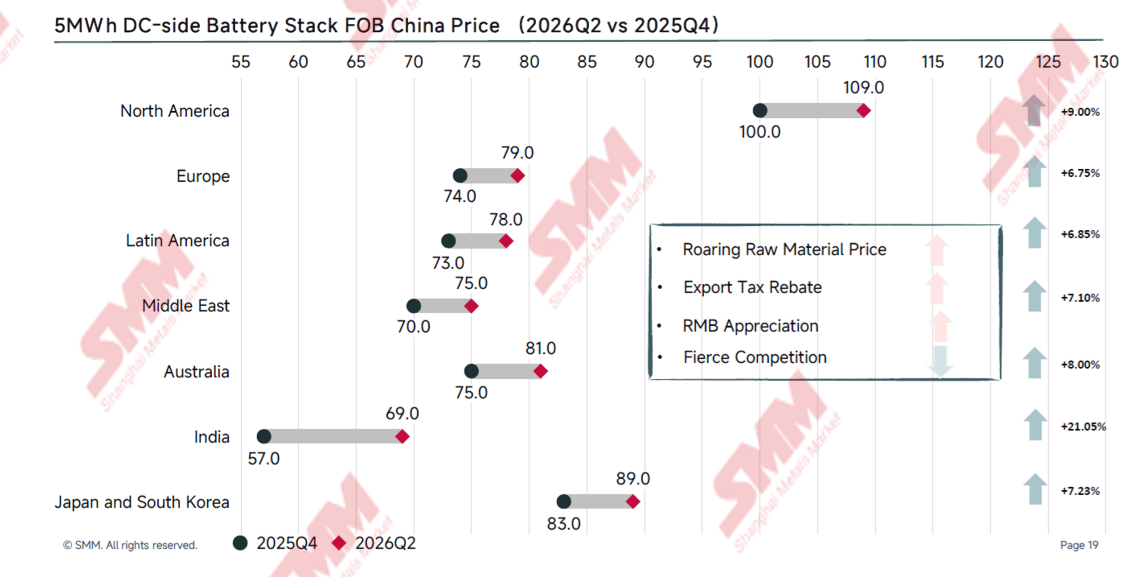
Прогноз цен на BESS в Европе до 2027 года: почему цены FOB всё ещё могут снижаться
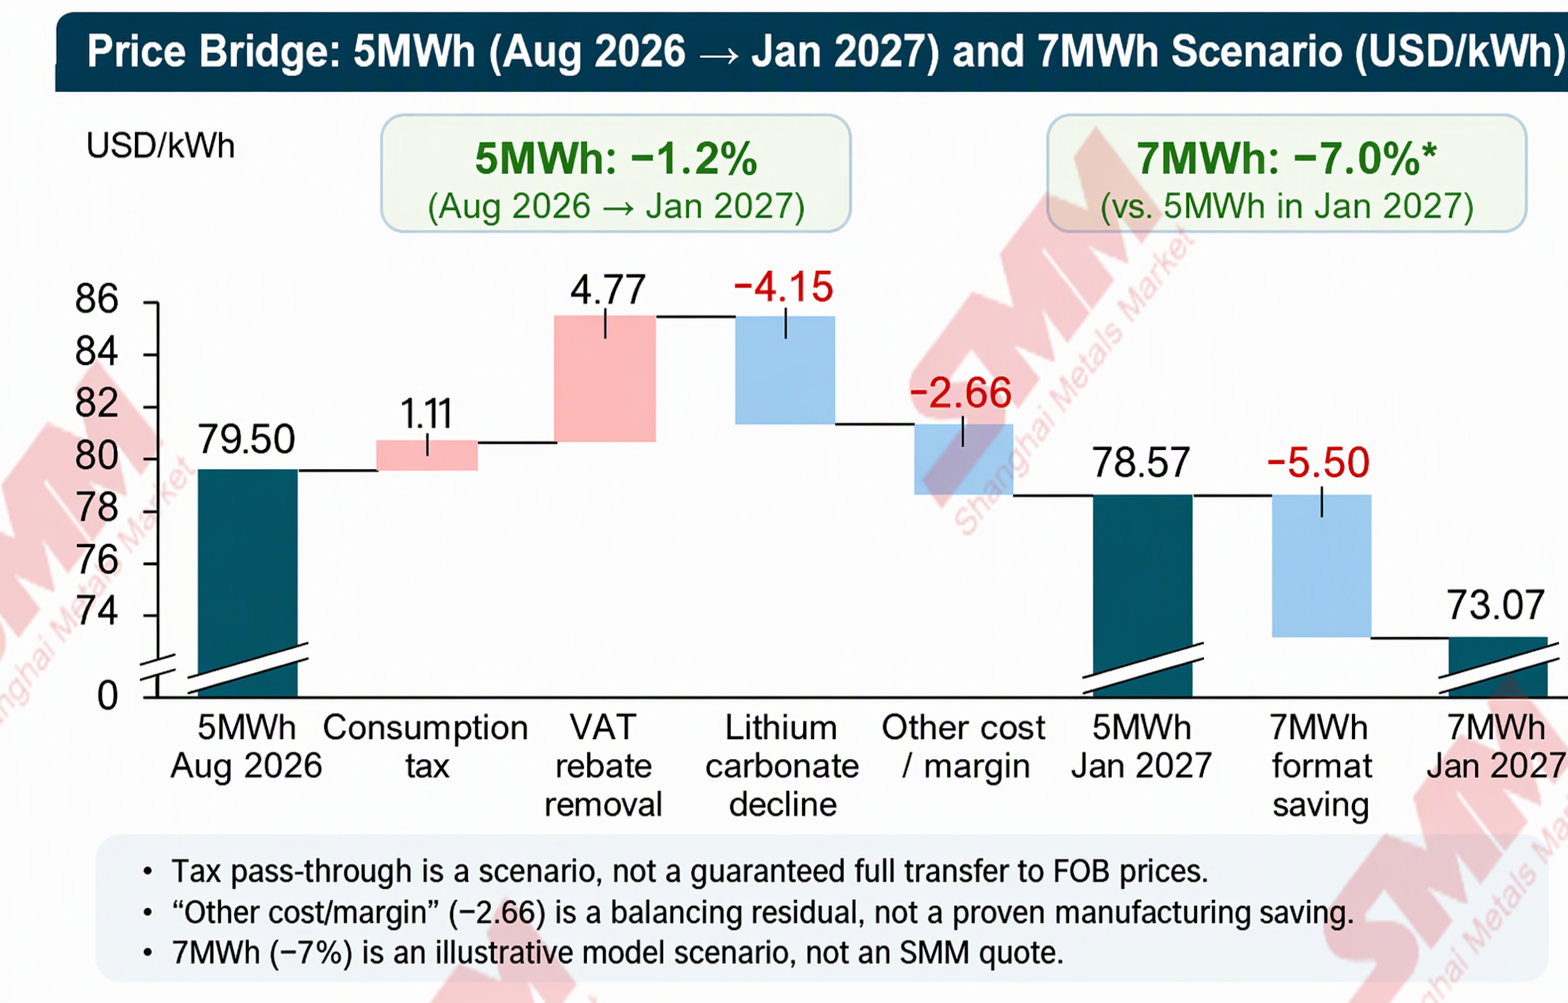
Почему цены могут продолжать падать, несмотря на рост налогов
Налоговое давление:Акцизы и отмена налоговых вычетов усиливают давление на себестоимость производства с учётом доставки; итоговый перенос в цену FOB зависит от маржи поставщиков и условий контрактов
Сырьё:Снижение цен на карбонат лития уменьшает затраты на катодные материалы и аккумуляторные ячейки, смягчая налоговое давление.
Производство и конкуренция:Улучшение загрузки мощностей, выхода годной продукции и закупочных затрат способствует снижению стоимости систем, однако остаточная балансовая стоимость (−$2,66/кВт·ч) не была независимо подтверждена.
Преимущества систем 7 МВт·ч:Меньшее количество аккумуляторных блоков/стоек, контейнеров, BMS и вспомогательного оборудования в расчёте на кВт·ч позволяет распределить постоянные затраты; экономия в 7% является сценарным допущением и не должна приводить к двойному учёту лития.
SMM ожидает, что европейские цены FOB на аккумуляторные контейнеры будут постепенно снижаться до 2027 года, однако этот путь не будет ровным, а темпы снижения будут различаться в зависимости от спецификаций и производителей. Клиентам рекомендуется при закупках не ориентироваться только на базовые цены, а также учитывать конфигурацию системы, условия контрактов, послужной список поставщиков и фактическую экономику проектов.