I. Два вывода по четвертому кварталу: квоты наиболее конкурентоспособных стран выбраны за считанные дни, остальные использованы на десятую часть
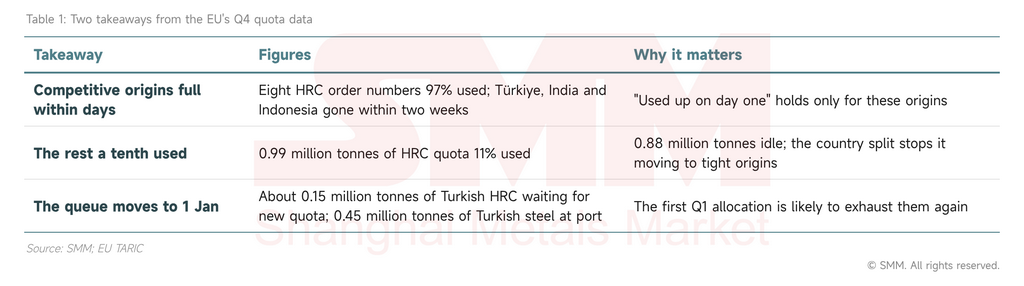
В данных ЕС по квотам за четвертый квартал выделяются два момента: наиболее конкурентоспособные страны-поставщики исчерпали свои квоты в течение двух недель, тогда как остальные в основном не выбраны, а очередь теперь сдвинулась на 1 января.
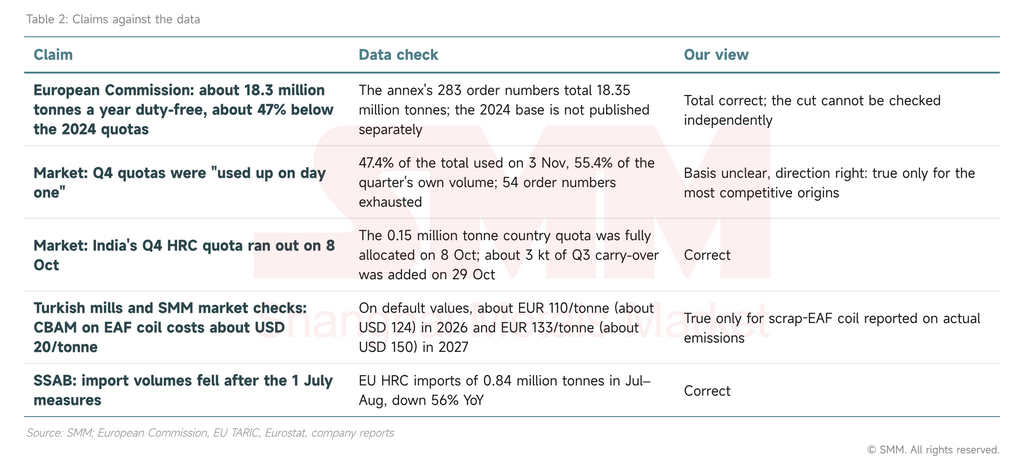
Во-первых, квоты действуют по странам, а не в целом. К 3 ноября, когда прошло 37% квартала, было использовано 47,4% общего объема квоты (55,4% объема самого квартала без учета переноса из третьего квартала), а 54 из 283 номеров заказов были исчерпаны. Горячекатаный рулон (категория 1A) делится на два рынка. Восемь номеров заказов, охватывающих Турцию, Индию, Индонезию, Вьетнам и два пула ЗСТ, составляют 0,59 млн тонн и использованы на 97%; на остальные страны приходится 0,99 млн тонн, использованные на 11%.
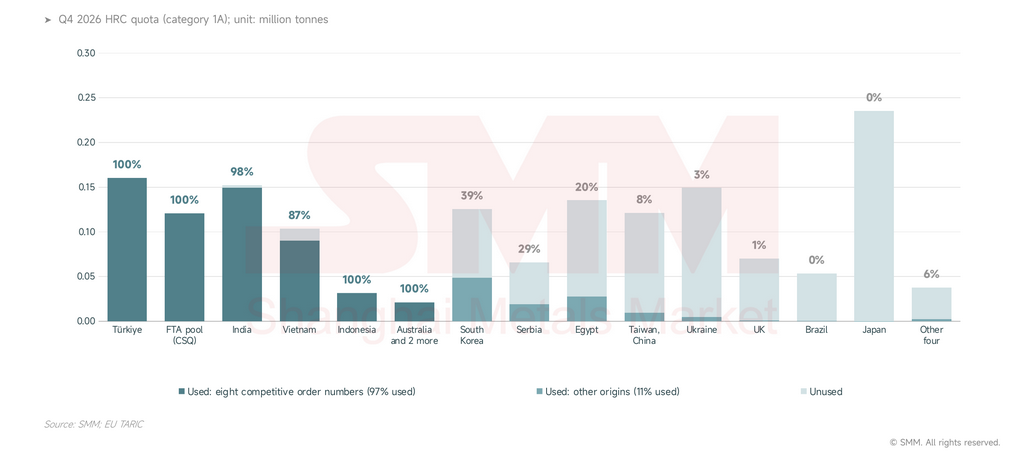
Во-вторых, очередь сдвинулась на 1 января. Квота Турции на горячекатаный рулон в размере 0,16 млн тонн была исчерпана к 5 октября, пул ЗСТ объемом 0,12 млн тонн был распределен одной партией 15 октября, а квота Индии в 0,15 млн тонн была полностью распределена к 8 октября. Проверки рынка SMM показывают, что около 0,15 млн тонн турецкого горячекатаного рулона, проданного с отгрузкой в декабре, рассчитаны на прибытие в порты ЕС после 1 января, а еще 0,45 млн тонн турецкой стали без уточнения сортамента ожидают таможенной очистки в порту.
II. Баланс горячекатаного рулона в ЕС: квота покрывает половину прошлогоднего импорта, а сокращение запасов пока закрывает разрыв
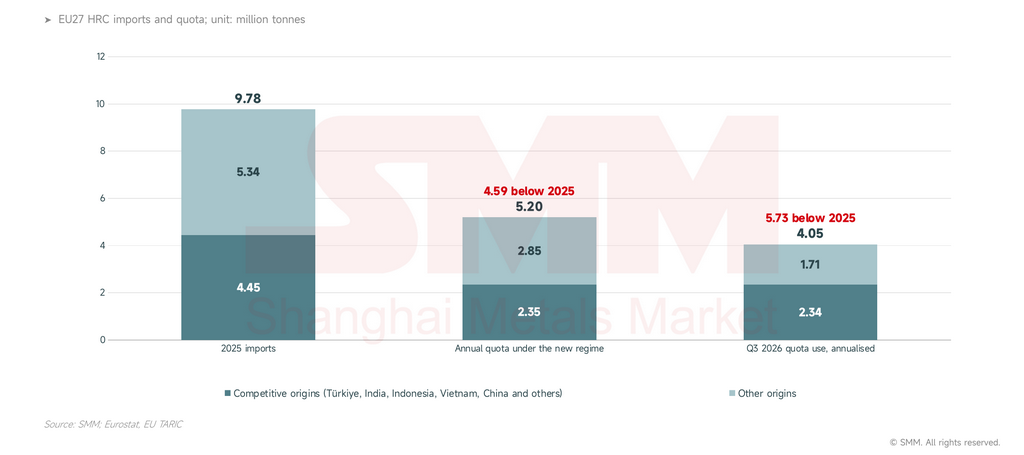
Годовая квота ЕС на горячекатаный рулон в размере 5,20 млн тонн на 4,59 млн тонн ниже импорта 2025 года. В июле–августе импорт сократился на 1,06 млн тонн в годовом исчислении, однако выплавка стали в ЕС по-прежнему падает, поэтому разрыв покрывается за счет сокращения запасов и слабого спроса; заводам потребуется наращивать выпуск лишь при восстановлении спроса в 2027 году.
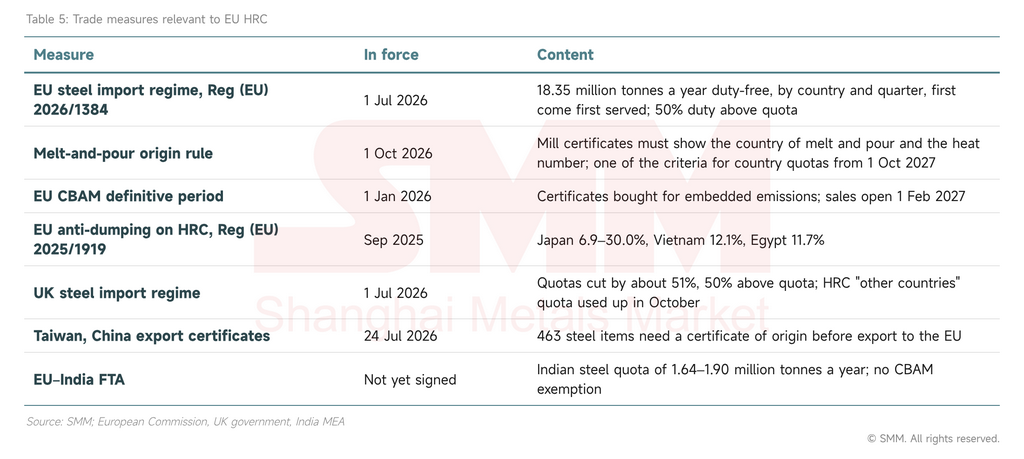
Квота покрывает чуть более половины прошлогоднего импорта. В 2025 году ЕС импортировал 9,78 млн тонн горячекатаного рулона. Регламент (ЕС) 2026/1384, применяемый с 1 июля, устанавливает годовую квоту на горячекатаный рулон (1A) в размере 5,20 млн тонн, что составляет 53% от этого объема. Турция, Индия, Индонезия, Вьетнам и Китай поставили 4,45 млн тонн в 2025 году, но теперь делят 2,35 млн тонн в год по восьми номерам заказов.
Импорт сократился, и выпуск в ЕС его не заменил. Импорт горячекатаного рулона в июле–августе упал на 1,06 млн тонн год к году; выпуск сырой стали в ЕС снизился на 5,0% год к году в сентябре и на 0,8% в январе–сентябре; EUROFER ожидает, что видимое потребление стали в ЕС вырастет в этом году лишь на 0,1%. Пока выпавший импорт поглощается сокращением запасов и слабым спросом: дистрибьюторы теряют маржу, а не испытывают нехватку рулона.
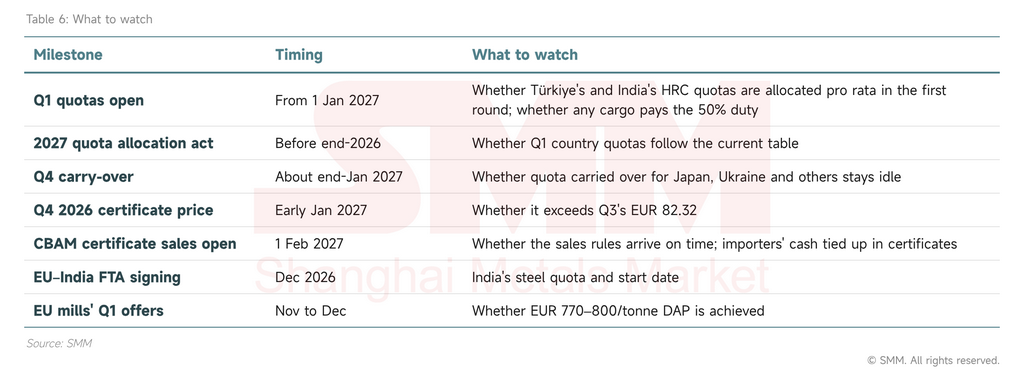
Дефицит имеет два источника, оба связаны с распределением по странам. Во-первых, у конкурентоспособных поставщиков слишком мала квота: 0,16 млн тонн Турции в квартал — это примерно один месяц её поставок в ЕС в 2025 году, а 31,8 тыс. тонн Индонезии в квартал сопоставимы с 1,70 млн тонн, отгруженных в 2025 году. Во-вторых, страны с квотой не могут её использовать: Япония сталкивается с антидемпинговыми пошлинами 6,9–30,0%, Украина — с перебоями поставок, а Тайвань, Китай предлагает цены выше внутренних цен ЕС, из-за чего в четвёртом квартале у этих трёх поставщиков остаются неиспользованными 0,49 млн тонн. Этот неиспользованный объём переходит в первый квартал примерно в конце января, но только под собственными номерами заказов, так что ничего из него не достаётся Турции или Индии.
Европейские заводы имеют мощности, чтобы закрыть дефицит, но пока не начали; до сих пор они выигрывали на цене. Загрузка мощностей в мае составляла 67%, и по нашей приблизительной оценке для замещения 4,59 млн тонн горячекатаного рулона потребовалось бы лишь около 2,4 процентного пункта дополнительно. EBITDA SSAB Europe в третьем квартале была в 2,6 раза выше уровня годичной давности.
Утверждение, которое больше всего нуждается в уточнении, — что квоты были «исчерпаны в первый же день».
III. Импорт: объёмы сократились вдвое, предложение сузилось до Турции и Индии
Импорт горячекатаного рулона в ЕС всегда концентрировался в первый месяц каждого квартала; при новом режиме импорт в июле–августе упал на 56% год к году, предложение сузилось до Турции и Индии, а импортные цены выросли до уровня примерно на 120 долларов США за тонну ниже внутренних цен ЕС.
Июльский пик в начале квартала был значительно ниже, чем годом ранее. Импорт в июле составил 0,64 млн тонн против 1,10 млн тонн в июле 2025 года, а импорт в августе — 0,20 млн тонн против 0,80 млн тонн.
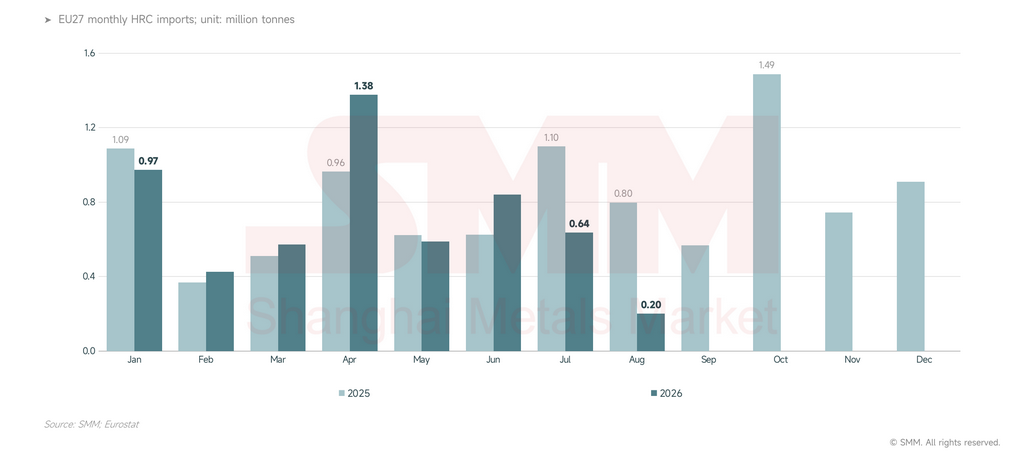
Три вида рулона всё ещё поступают:
- Турецкий рулон: самая большая квота и самый короткий путь доставки; импорт в июле–августе составил 0,29 млн тонн, что на 25% ниже год к году — наименьшее снижение среди основных поставщиков.
- Индийский рулон: при низкой базе 2025 года импорт в июле–августе составил 0,12 млн тонн, увеличившись на 109%.
- Вьетнамский рулон: импорт в июле–августе составил 94 тыс. тонн, увеличившись на 25%, при квартальной квоте 0,10 млн тонн.
Наибольшее снижение пришлось на Индонезию, Южную Корею, Украину и Тайвань, Китай — в совокупности на 0,62 млн тонн в июле–августе; только Индонезия была вытеснена своей квотой, тогда как остальные три страны не использовали квоту.
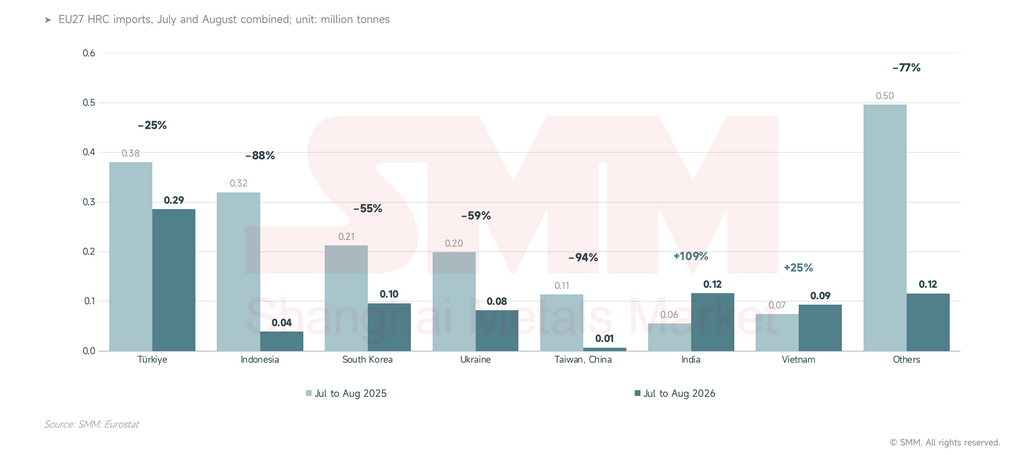
Квоты подняли импортные цены до уровня примерно 120 долларов США за тонну от внутренних цен ЕС. По последним ценам на начало ноября:
- Внутренний рынок: 753 евро за тонну EXW Северо-Западная Европа (около 848 долларов США за тонну) и 746 евро за тонну EXW Италия (около 841 доллара США за тонну), рост на 30 и 24 евро за тонну с начала августа.
- Импорт: индийский горячекатаный рулон по 730 долларов США за тонну CFR Северная Европа против 640 долларов США за тонну в начале августа; итальянский импорт по 718 долларов США за тонну CIF против 660 долларов США за тонну.
- Спред: разрыв между EXW Северо-Западной Европы и индийским CFR сократился с примерно 190 долларов США за тонну в начале августа до примерно 120 долларов США за тонну, а в начале октября упал до примерно 60 долларов США за тонну, поскольку индийские грузы спешили использовать квоту четвертого квартала.
- Экспортные предложения: турецкий горячекатаный рулон вырос с 570 до 615 долларов США за тонну FOB, тогда как китайские экспортные предложения из Цзинтана не последовали этому тренду.
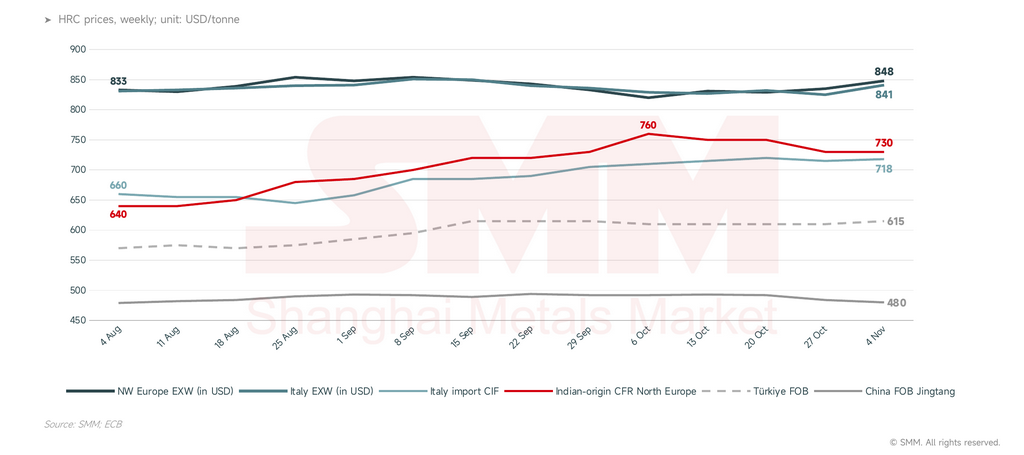
Квотная премия достается в основном экспортерам и импортерам, владеющим квотой: с начала августа индийские цены CFR выросли на 14%, а EXW Северо-Западной Европы — лишь на 4%. Импортные цены следуют календарю квот, повышаясь при открытии квартала и снижаясь после исчерпания квот; европейские заводы предлагают январскую прокатку по 770–800 евро за тонну DAP (около 868–901 доллара США за тонну).
IV. Реальная стоимость CBAM: значения по умолчанию сводят на нет маржу Индии
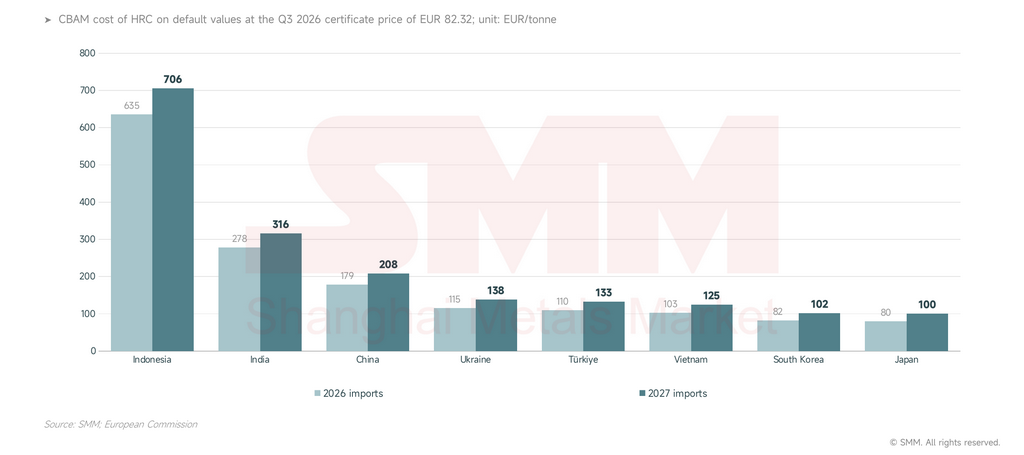
При использовании значений по умолчанию CBAM добавляет около 316 евро за тонну (около 356 долларов США за тонну) к индийскому горячекатаному рулону, импортированному в 2027 году, что достаточно для устранения его маржи в Европе; турецкий рулон из электросталеплавильного производства на основе лома, отчитывающийся по фактическим выбросам, платит около 20 долларов США за тонну, поэтому турецкие грузы готовы стоять в очереди на 1 января.
Счет CBAM зависит от значения по умолчанию, вычета бесплатных квот и цены сертификата. При цене сертификата в третьем квартале 2026 года 82,32 евро за тонну CO2 и страновых значениях по умолчанию индийский горячекатаный рулон, импортированный в 2027 году, обойдется примерно в 316 евро за тонну, что в 2,4 раза выше турецкого показателя; значение по умолчанию для Индонезии 8,23 тонны CO2 на тонну дает около 706 евро за тонну.
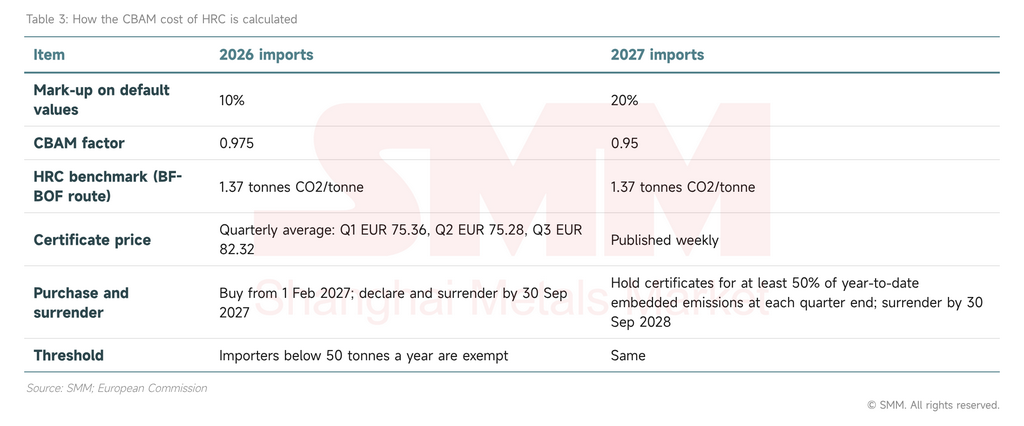
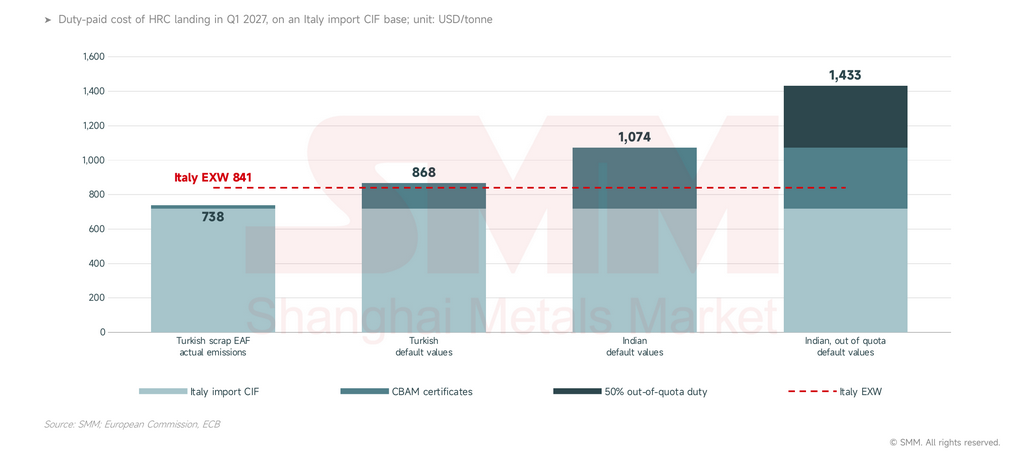
Индийской катанке для конкурентоспособности необходимы и квота, и подтверждённые фактические выбросы. Если взять итальянскую импортную цену 718 долларов США за тонну CIF как общую базу (в основном катанка индийских и турецких заводов, до портовых расходов), то для поставок в первом квартале 2027 года по последним ценам на начало ноября:
- Маржа: итальянская внутренняя цена EXW около 841 доллара США за тонну примерно на 123 доллара США (около 109 евро) выше импортной цены.
- Турецкая катанка из лома и электродуговых печей: по рыночным оценкам SMM, CBAM составляет около 20 долларов США за тонну при фактических выбросах, итого около 738 долларов США за тонну, что примерно на 100 долларов ниже внутренней цены.
- Турецкая катанка по стандартным значениям: около 868 долларов США за тонну, на 27 долларов выше внутренней EXW, но не выше предложений европейских заводов на первый квартал.
- Индийская катанка по стандартным значениям: около 1 074 долларов США за тонну, на 233 доллара выше внутренней; по эталону BF-BOF фактические встроенные выбросы должны быть ниже примерно 2,6 тонны CO2 на тонну, чтобы выйти в ноль.
- Вне квоты: пошлина 50% добавляет около 359 долларов США за тонну, итого около 1 433 долларов США за тонну, что значительно выше внутренних цен и почти не оставляет возможностей для торговли.
Индийская катанка, ввезённая в четвёртом квартале, уже облагается примерно 313 долларами США за тонну по стандартным значениям 2026 года, однако её квота была исчерпана за восемь дней. Покупатели либо рассчитывают цену по фактическим выбросам, либо ещё не заложили CBAM в цену; расходы отразятся в учёте, когда в феврале 2027 года откроются продажи сертификатов, а первый срок сдачи наступит в сентябре.
V. Очередь в первом квартале и перенос на Азию
Когда 1 января откроется первый квартал, квоты на горячекатаный прокат Турции и Индии, вероятно, снова будут исчерпаны при первом же распределении; перенос на китайские рынки пока идёт из Индонезии, признаков переориентации индийской или турецкой катанки на Азию пока нет.
Квоты Турции и Индии на первый квартал, вероятно, будут заполнены сразу после открытия. SMM ожидает около 0,30 миллиона тонн турецкого горячекатаного проката в рамках квоты в первом квартале, что примерно соответствует страновой квоте плюс пул FTA, и около 0,20 миллиона тонн индийского горячекатаного проката, что примерно на 50 тысяч тонн выше страновой квоты Индии. По правилам ЕС «первым пришёл — первым обслужен» заявки, поданные в один день и превышающие остаток, распределяются пропорционально, а нераспределённая часть облагается пошлиной 50%, поэтому стоящие в очереди суда не защищены.
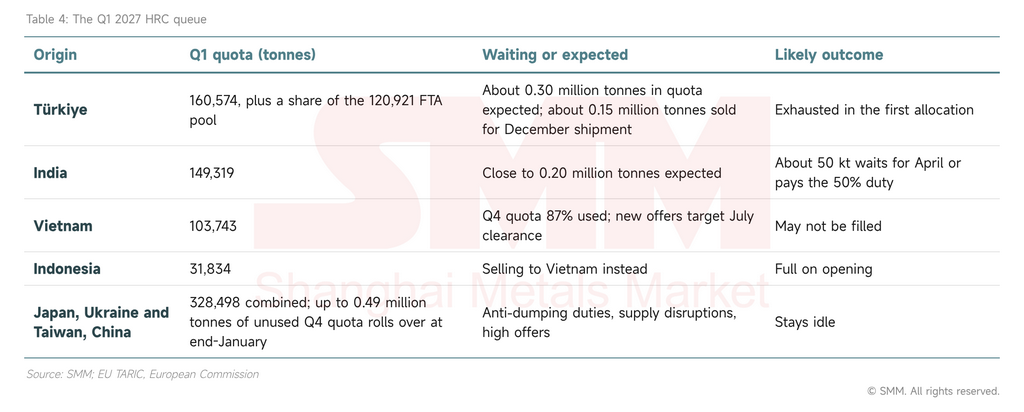
Объемы первого квартала предполагают, что текущая таблица распределения сохранится: имплементационный регламент (ЕС) 2026/1457 истекает 31 декабря, а акт на 2027 год еще не опубликован.
Турецкий экспорт в ЕС уже снижается. Турецкая ассоциация производителей стали сообщает, что экспорт в ЕС за январь–сентябрь составил 3,70 млн тонн, что на 23% меньше в годовом исчислении, тогда как общий экспорт вырос на 1,9%; куда ушел потерянный объем, пока не опубликовано.
Прямое влияние на Китай невелико. У Китая нет страновой квоты на горячекатаный рулон (категория 1A), и в июле–августе ЕС импортировал лишь 2,2 тыс. тонн китайского горячекатаного рулона; страновые квоты Китая по всем нержавеющим категориям в сумме составляют лишь около 0,18 млн тонн в квартал.
Косвенное влияние пока исходит из Индонезии. Импорт индонезийского горячекатаного рулона в ЕС сократился на 0,28 млн тонн в июле–августе, а в конце октября два индонезийских завода продали около 90 тыс. тонн во Вьетнам по 530–535 долл. США за тонну CFR, конкурируя за тех же покупателей, что и китайский рулон по 480 долл. США за тонну FOB Цзинтан. Индийские заводы при высоком внутреннем спросе пока не переориентировались активно на Вьетнам или Ближний Восток, где индийский рулон держится на уровне 620–630 долл. США за тонну CFR.
VI. Прогноз: страновые квоты и углеродные издержки теперь ограничивают импорт в ЕС
Мы ожидаем, что страновые квоты и углеродные издержки, а не цена, будут ограничивать импорт горячекатаного рулона в ЕС в дальнейшем: объемы первого квартала ограничены квотой, но будут выбраны в начале января, а импортные цены продолжат следовать за внутренними ценами ЕС.
Первый квартал повторит четвертый. Квоты Турции и Индии, вероятно, будут исчерпаны после первого январского распределения, импортные цены резко вырастут, а затем снизятся; если неиспользованная квота останется неиспользованной, предложения европейских заводов на первый квартал, скорее всего, удержатся. CBAM добавляет второй фактор: при использовании значений по умолчанию индийский, индонезийский и китайский рулон теряет преимущество, тогда как электросталеплавильные заводы с подтвержденными данными о выбросах выигрывают. Изменить ситуацию могут три обстоятельства: Япония или Тайвань, снижение цен Китаем для использования невыбранной квоты; условия квот в соглашении о свободной торговле ЕС–Индия; и пересмотр нового режима Европейской комиссией.
Для Китая рынком, за которым стоит следить, является Азия, а не Европа.Китайский горячекатаный рулон имел ограниченный доступ в ЕС и до нового режима, а текущий побочный эффект исходит из Индонезии. Если внутренний спрос в Индии ослабнет или объем, который Турция больше не продает в ЕС, переместится в Азию и на Ближний Восток, цены с доставкой там окажутся под более сильным давлением, и китайским экспортерам придется конкурировать по более низким ценам.
Методология и определения: Импорт ГКП использует группировку SMM (ТН ВЭД 7208, за исключением 7208 51, плюс 7225 30 и 7225 40) из Евростата, близкую, но не идентичную квоте категории 1A. Использование квот основано на снимках TARIC по состоянию на 3 ноября 2026 года. Затраты CBAM используют стандартные значения для ГКП, эталон BF-BOF и цену сертификата за III квартал 2026 года. Цены в евро пересчитаны по справочному курсу ЕЦБ от 4 ноября 2026 года.
Источник: SMM; TARIC ЕС; Евростат; Европейская комиссия; worldsteel; EUROFER; ЕЦБ; Ассоциация производителей стали Турции; отчёты компаний.