На первый взгляд, прогноз предложения железной руды на 2026 год по-прежнему выглядит комфортным. Но цифры говорят о другом. Шестнадцать крупных горнодобывающих компаний произвели около 1 017 млн т за первые девять месяцев, что примерно на 23 млн т больше, чем годом ранее (2,3%). Около 8 млн т прироста пришлось на индийскую NMDC, причём большая часть была продана на внутреннем рынке, поэтому рост морских поставок составил ближе к 15 млн т.
Rio Tinto Pilbara, BHP WAIO, Fortescue и собственные рудники Vale — «большая четвёрка» — вместе добавили лишь 0,6 млн т, и весь этот прирост пришёлся на слабый первый квартал. Onslow компании MinRes и Simandou в Гвинее обеспечили около 20,4 млн т прироста. Рост сместился. Он больше не исходит от «большой четвёрки».
1. Чистый прирост около 23 млн т, из них 0,6 млн т — от «большой четвёрки»
Восемь из 16 предприятий нарастили добычу, восемь — снизили. Валовой прирост составил около 38,3 млн т, снижение — 15,3 млн т, то есть сокращения свели на нет 40% добавленных объёмов. Прирост был сильно сконцентрирован. Onslow, Simandou SimFer и WCS вместе добавили примерно 20,4 млн т (53% валового прироста). Если прибавить 8,1 млн т NMDC, то на эти четыре проекта пришлось 74% роста.
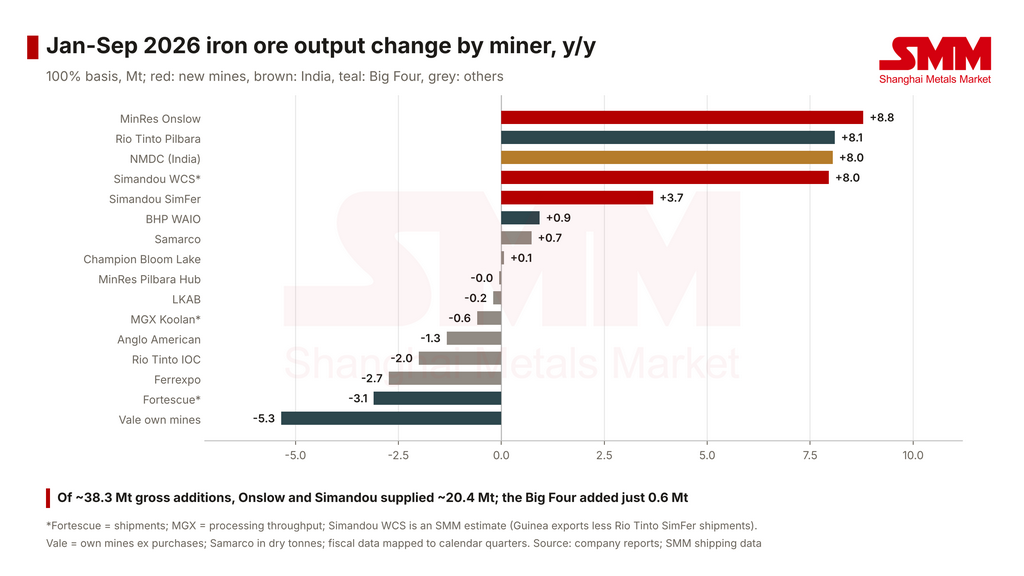
Рисунок 1: Изменение добычи железной руды по компаниям, янв.–сен. 2026 г., г/г (млн т). Источник: отчёты компаний; данные SMM по отгрузкам
«Большая четвёрка» произвела 827,5 млн т за первые девять месяцев, лишь на 0,6 млн т больше, чем в прошлом году, — менее 0,1%. Когда четыре крупнейшие системы практически не растут, направление предложения определяют новые, более мелкие рудники.
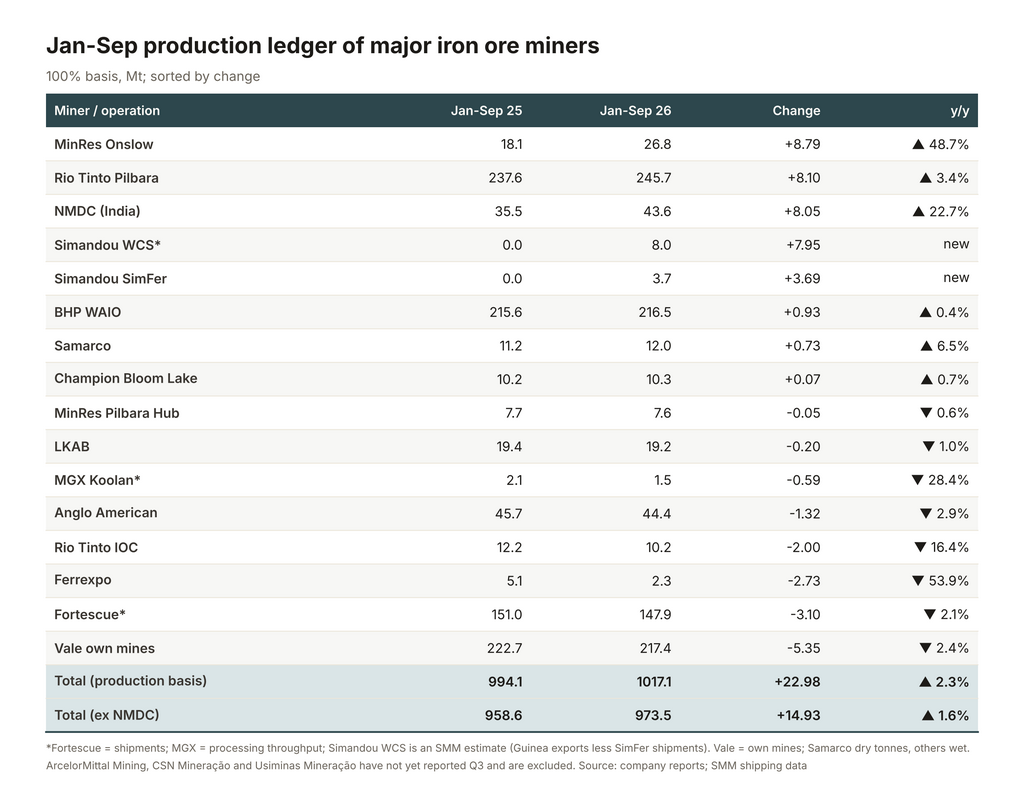
Рисунок 2: Производственный баланс крупнейших горнодобывающих компаний по железной руде, янв.–сен. (млн т). Источник: отчёты компаний; данные SMM по отгрузкам
2. Расширение обеспечивают новые рудники: лидируют Onslow и Simandou
Onslow — явный лидер роста в этом году. Onslow Iron компании MinRes произвёл 26,85 млн т (на 100-процентной основе) за первые девять месяцев, что на 8,79 млн т, или 48,7%, больше. В первом полугодии 2025 года проект ещё наращивал мощность (всего 6,18 млн т во втором квартале). К третьему кварталу 2026 года добыча достигла 10,26 млн т — квартальный рекорд. Текущие темпы отгрузки уже составляют около 36,9 млн т в год — выше проектной мощности 35 млн т в год.
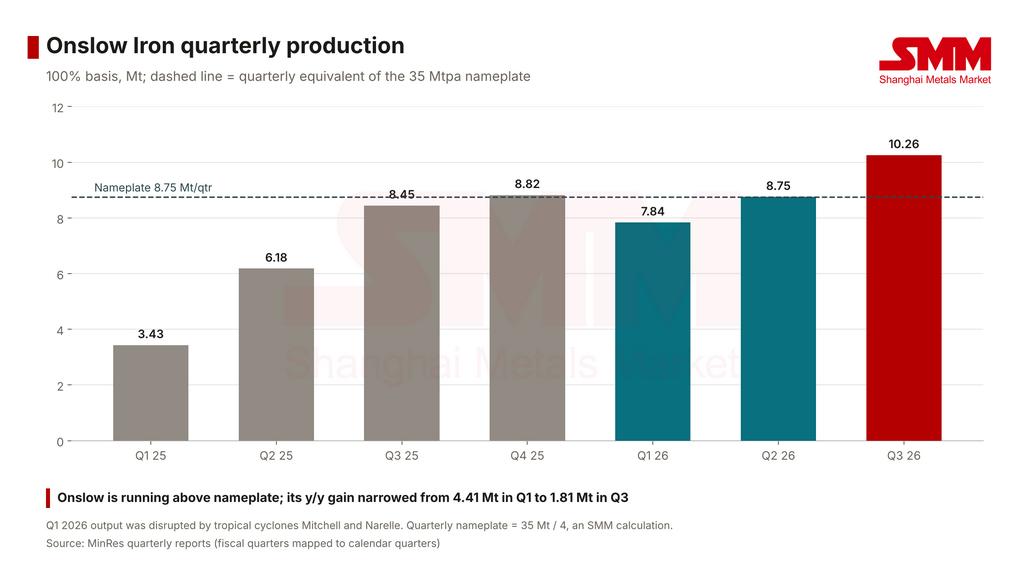
Рисунок 3: Квартальная добыча Onslow Iron (млн т). Источник: квартальные отчёты MinRes
Simandou наращивает добычу ещё быстрее. Гвинея экспортировала 12,35 млн т за первые девять месяцев 2026 года (данные SMM по отгрузкам), тогда как годом ранее объём был почти нулевым. Месячные объёмы выросли с 0,28 млн т в январе до 3,54 млн т в сентябре. Проект SimFer компании Rio Tinto (блоки 3 и 4) произвёл 3,69 млн т и отгрузил в Китай 4,40 млн т за первые три квартала. Добыча в третьем квартале уже вышла на годовой темп около 10 млн т. Собственный порт SimFer начал погрузку только в четвёртом квартале; до этого руда отгружалась через WCS.
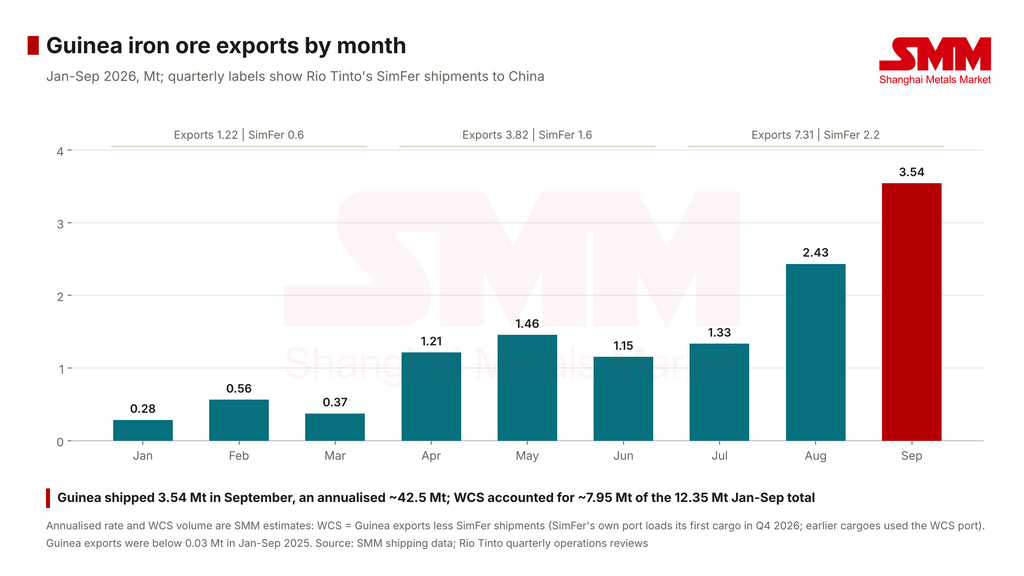
Рисунок 4: Экспорт железной руды Гвинеи по месяцам (млн т). Источник: данные SMM по отгрузкам; квартальные операционные обзоры Rio Tinto
NMDC — ещё одна линия роста, но её прирост в основном остаётся в Индии. NMDC произвела 43,55 млн т в январе–сентябре, что на 8,05 млн т, или 22,7%, больше. Продажи составили 37,52 млн т, увеличившись лишь на 7,5%, и с июня значительно отстают от добычи; NMDC не объяснила этот разрыв.
3. Сокращения сосредоточены в старых районах, во главе с Северной системой Vale
Собственные рудники Vale потеряли 5,35 млн т — крупнейшее снижение среди всех предприятий в этом году. Добыча на собственных рудниках Vale составила 217,4 млн т в январе–сентябре, снизившись на 2,4% г/г. Общий объём с учётом закупок у третьих сторон составил 242,3 млн т, снизившись на 1,4%, при этом закупки выросли на 1,96 млн т, что частично смягчило падение. Потери пришлись на два района: Серра-Норти и Серра-Лешти на севере снизились на 13,05 млн т, или 21,2%, а Параопеба на юге — на 5,66 млн т, или 50,7%.
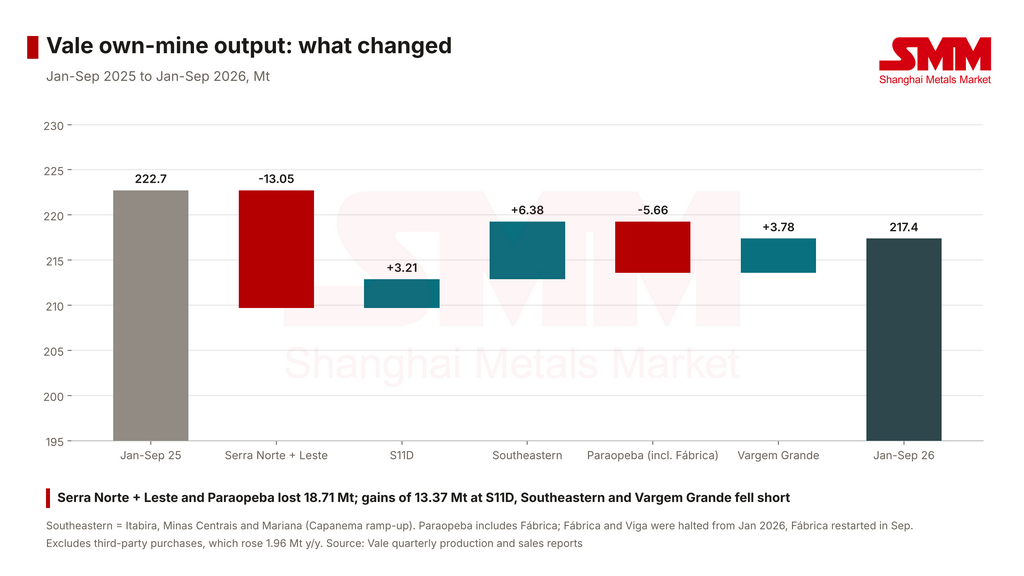
Рисунок 5: Добыча на собственных рудниках Vale: что изменилось (млн т). Источник: квартальные отчёты Vale о производстве и продажах
У двух снижений разные причины. Vale сообщила, что снижение доступности рядовой руды на Серра-Норти отражает операционные ограничения вблизи зон отчуждения, связанных с обрушением, и на дне карьеров, а также разовую проблему с надёжностью парка техники в третьем квартале. Потеря на Параопебе связана с остановкой рудников Фабрика и Вига с января; Фабрика возобновила работу в сентябре. Прирост в 13,37 млн т на S11D, в Юго-Восточной системе (наращивание Капанемы) и Варжен-Гранди не восполнил разрыв. В отчёте за третий квартал Vale заявила, что сохраняет уверенность в достижении нижней границы прогноза на год в 335–345 млн т.
Остальные снижения были разрозненными. Отгрузки Fortescue упали на 3,1 млн т, или 2,1%, при снижении гематита и росте магнетитового концентрата Iron Bridge на 1,2 млн т. Добыча Ferrexpo упала на 2,73 млн т, или 54%, после атак на энергосистему Украины и остановки производства в августе после атаки на её экспортный маршрут через Чёрное море. IOC компании Rio Tinto потеряла 2,0 млн т из-за рекультивации карьера и замены вагоноопрокидывателя в порту. Anglo American снизилась на 1,32 млн т, главным образом потому, что рудник Сишен компании Kumba остановил действующую фабрику для подключения проекта сверхвысокоплотной сепарации (UHDMS). Рудник Кулан-Айленд компании MGX прекратил добычу после обрушения основного карьера в октябре 2025 года; в этом году продавались только низкосортные складские запасы, а в октябре карьер был затоплен.
новые рудники обеспечили более половины чистого прироста в ~23 млн т, «большая четвёрка» не внесла почти ничего, а Северная система Vale стала крупнейшим пробелом.
4. Прирост «большой четвёрки» объяснялся низкой базой и стал отрицательным к третьему кварталу
Весь прирост «большой четвёрки» в 0,6 млн т пришёлся на первый квартал. По кварталам четвёрка добавила 14,84 млн т г/г в первом квартале, затем потеряла 4,74 млн т во втором и 9,51 млн т в третьем. Прирост в первом квартале был обеспечен в основном Rio Tinto: четыре тропических циклона в первом квартале 2025 года стоили Пилбаре около 13 млн т отгрузок, создав низкую базу, и добыча в Пилбаре выросла на 13% г/г в первом квартале 2026 года. За второй и третий кварталы добыча в Пилбаре была примерно на 0,9 млн т ниже, чем годом ранее.
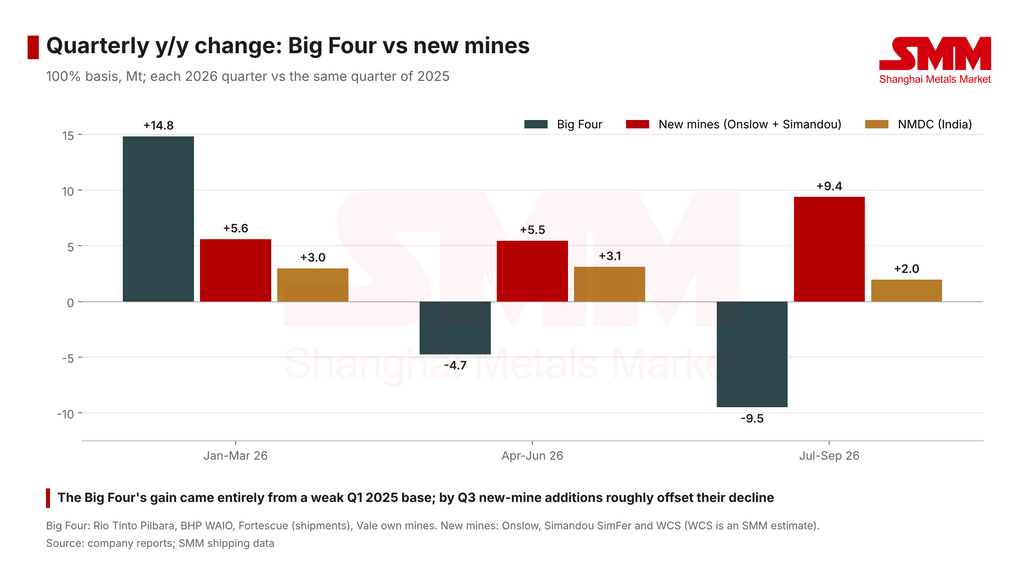
Рисунок 6: Квартальное изменение г/г: «большая четвёрка» против новых рудников (млн т). Источник: отчёты компаний; данные SMM по отгрузкам
Новые рудники двигались в противоположном направлении. Онслоу и Симанду вместе добавили 9,38 млн т г/г в третьем квартале, примерно компенсировав снижение «большой четвёрки» на 9,51 млн т. Среди новых рудников также происходит передача эстафеты: прирост Онслоу г/г сузился с 4,41 млн т в первом квартале до 1,81 млн т в третьем, и Симанду взял на себя ускорение.
Узкие места «большой четвёрки» находятся в основном в портах и при обслуживании систем, а не в рудниках. Рудники и порт WAIO компании BHP установили квартальные рекорды в третьем квартале, но реконструкция вагоноопрокидывателя 4 стоила 1,4 млн т. Fortescue провела, по её словам, крупнейшую плановую остановку порта в своей истории в третьем квартале. Rio Tinto отметила, что пропускная способность порта Пилбара опустится ниже 360 млн т в год в некоторых кварталах 2027–2028 годов. Для систем, производящих более 800 млн т в год, даже сохранение текущего уровня уже требует постоянных инвестиций.
5. Снижения в основном обусловлены ограничениями; сокращения, вызванные рынком, только начались
Основные снижения в этом году почти все вызваны явными операционными или внешними ограничениями: зоны отчуждения Vale и остановленные рудники, рекультивация карьера IOC, модернизация фабрики Kumba, война вокруг Ferrexpo и обрушение на Кулан-Айленде. Vale, IOC и Kumba определили пути восстановления. Vale заявила, что дополнительные вскрышные работы и работы с контактной рудой в третьем квартале повысят доступность гематита в ближайшие месяцы, и ожидает роста Серра-Норти г/г в четвёртом квартале. Кулан-Айленд ушёл с рынка навсегда.
Единственное явно рыночное сокращение произошло у бразильской CSN Mineração. 29 сентября CSN Mineração снизила прогноз добычи на 2026 год (включая закупки) с 45–47 млн т до 39–41 млн т, сославшись на рост стоимости фрахта и ужесточение рынка. Компания временно сократила выпуск низкосортной руды на сухой фабрике комплекса Пирес и уменьшила закупки, заявив, что объём может быть восстановлен в любое время. Ставка фрахта SMM на маршруте Тубаран — Бэйлунь/Баошань в среднем составила 36,26 долл. США за тонну в третьем квартале против 24,67 долл. США за тонну в первом. Низкосортная, дальнемагистральная и зависящая от закупок продукция первой попадает под давление при росте стоимости фрахта.
Неопределённость Fortescue связана со следующим этапом. Её продажи в третьем квартале составили 42,9 млн т, что на 3,9 млн т ниже отгрузок, поскольку переговоры с China Mineral Resources Group (CMRG) ещё продолжались. Fortescue ожидает, что запасы продукции вырастут ещё на 4–5 млн т в октябре, и заявила, что операции могут быть затронуты, если переговоры не завершатся к концу года; её прогноз отгрузок на 2027 финансовый год в 197–207 млн т также зависит от исхода переговоров.
6. Три производителя с данными за первое полугодие: Либерия ускоряется, средний сегмент Бразилии сокращается
ArcelorMittal Mining, CSN Mineração и Usiminas Mineração ещё не опубликовали данные за третий квартал и исключены из приведённых выше итогов, но их динамика за первое полугодие соответствует общей картине. ArcelorMittal Mining (AMMC в Канаде плюс Либерия) произвела 19,8 млн т в первом полугодии, что на 18,6% больше г/г, в основном благодаря улучшению операций и наращиванию обогатительной фабрики в Либерии. Добыча CSN Mineração в первом полугодии (включая закупки) составила 20,94 млн т, снизившись на 3,9%; Usiminas Mineração произвела 4,14 млн т, снизившись на 7,2%. Вместе три компании добавили 1,92 млн т в первом полугодии, при этом Западная Африка растёт, а средние производители Бразилии сокращаются.
Добыча «большой четвёрки» зафиксирована на месте из-за технического обслуживания, разрешительных процедур и геологии; наиболее чувствительная к ценам продукция, и первая сокращающаяся, принадлежит средним производителям, зависящим от закупок и низкосортной руды.
7. Рост в 2027 году по-прежнему ожидает очереди на новых рудниках
Большая часть новых мощностей в 2027 году по-прежнему находится за пределами «большой четвёрки». На Симанду Rio Tinto сохраняет цель для SimFer достичь 60 млн т в год (сухой вес) во второй половине 2028 года, с прогнозом продаж на 2026 год в 5–10 млн т. Апрельский анализ SMM по африканской железной руде показал, что WCS планирует достичь 60 млн т на блоках 1 и 2 в течение 2–3 лет. Исходя из сентябрьского экспорта в 3,54 млн т, Гвинея уже работает на годовом темпе около 42,5 млн т. Фаза 2 проекта ArcelorMittal Liberia мощностью 20 млн т в год находится на этапе пусконаладки и должна быть завершена к концу 2026 года, против отгрузок 2025 года в 10 млн т.
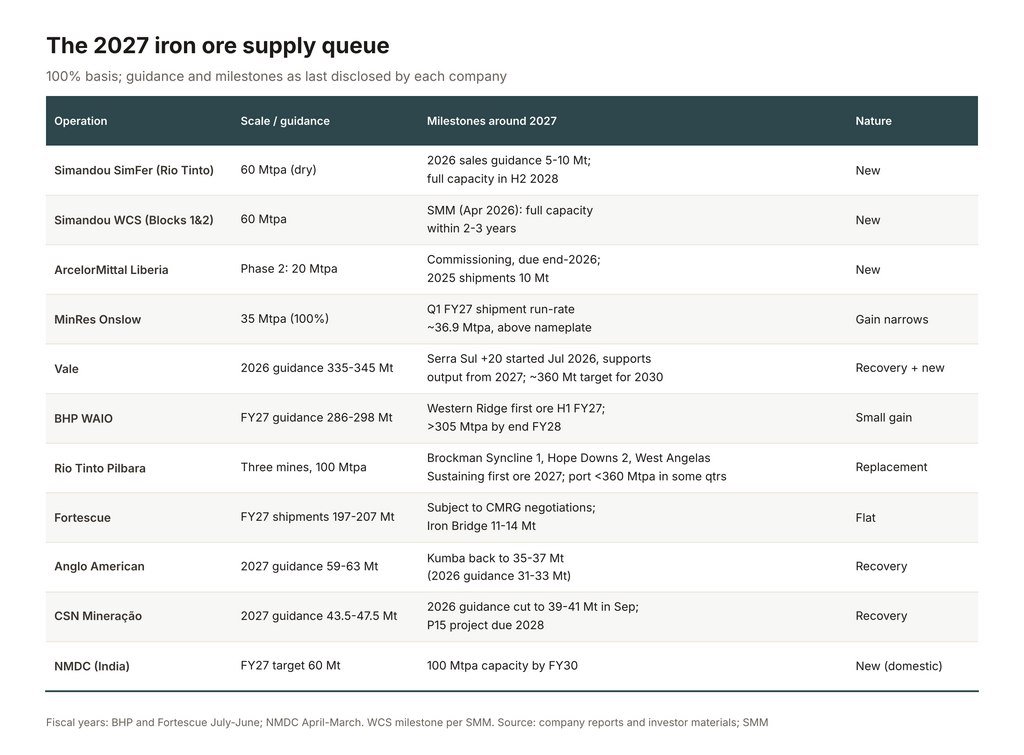
Рисунок 7: Очередь поставок железной руды в 2027 году. Источник: отчёты компаний и материалы для инвесторов; SMM
Вклад Онслоу резко сократится в следующем году. Предприятие работает на уровне, близком к проектной мощности, с четвёртого квартала 2025 года. Его добыча за первые девять месяцев 2026 года уже выходит на годовой темп около 35,8 млн т, поэтому прирост г/г в 2027 году, вероятно, будет значительно меньше, чем 8,79 млн т в этом году.
Большинство проектов «большой четвёрки» на 2027 год направлены на поддержание или замещение существующих мощностей, а не на добавление нового роста. Проекты Rio Tinto Brockman Syncline 1, Hope Downs 2 и West Angelas Sustaining (совокупно 100 млн т в год) должны дать первую руду в 2027 году и позиционируются как продолжение существующих хабов. BHP прогнозирует WAIO на уровне 286–298 млн т в 2027 финансовом году и нацелена на более чем 305 млн т в год к концу 2028 финансового года. Vale запустила проект Serra Sul +20 в июле и ожидает, что он поддержит добычу с 2027 года, с долгосрочной целью около 360 млн т к 2030 году.
Симанду возглавляет список роста на 2027 год. Большинство проектов «большой четвёрки» направлены на замещение истощающихся мощностей, а не на добавление нового роста.
8. Конечная игра: предложение железной руды больше нельзя оценивать только по прогнозам «большой четвёрки»
Цифры 2026 года показывают, что «большая четвёрка» превращается из двигателей роста в защитников объёмов. Системы, которые вместе производят более 800 млн т в год, практически не изменились за первые девять месяцев. Дополнительные тонны поступили из Гвинеи, Онслоу и Индии. Когда рост смещается таким образом, квартальные показатели «большой четвёрки» больше не отражают полную картину.
Три фактора теперь важнее годовых прогнозов «большой четвёрки»:
- ✅ Наращивание Симанду: Гвинея экспортировала 3,54 млн т в сентябре; сможет ли она продолжать рост, когда собственный порт SimFer начнёт погрузку?
- ✅ Восстановление на севере Vale: Серра-Норти и Серра-Лешти потеряли 13,05 млн т за первые девять месяцев; вернутся ли они к росту г/г в четвёртом квартале, как ожидает Vale?
- ✅ Объём, чувствительный к ценам: исход переговоров Fortescue с CMRG и её запасы, а также реакция низкосортной дальнемагистральной продукции, такой как у CSN Mineração, на стоимость фрахта.
Эстафета перешла в другие руки, но новым операторам предстоит ещё долгий путь наращивания. Симанду по-прежнему далёк от совокупной проектной мощности в 120 млн т в год по двум концессиям.