По данным SMM, спотовая цена на аккумуляторный карбонат лития в 2026 году сначала росла, а затем падала: средняя цена в I квартале составила 154 400 юаней за тонну; во II квартале она подскочила до 171 900 юаней за тонну (13 мая кратковременно достигла годового максимума в 200 500 юаней за тонну), что стало ценовым пиком этого раунда восстановления «нового цикла». Однако в III квартале цена не удержалась на максимумах и упала до 147 500 юаней за тонну, снизившись на 14,2% к предыдущему кварталу; аккумуляторный гидроксид лития (крупные частицы) также снизился со 158 400 до 135 400 юаней за тонну. После октября падение ускорилось: 30 октября спотовая цена карбоната лития опустилась примерно до 90 000 юаней за тонну, что примерно на 38% ниже среднего уровня III квартала. Переломная точка пика и последующего падения цен уже проявилась, но в только что опубликованных отчётах за III квартал это отразилось с типичным «запаздыванием» и «температурным разрывом»: поскольку отчётность отражает накопленные результаты за первые три квартала, большинство компаний всё ещё пользуются высоким годовым ростом от повышения цен в первом полугодии; однако если смотреть только на III квартал, уже появились признаки квартального снижения прибыли и обесценения запасов. Отчёты за III квартал — это не только итог подъёма первого полугодия, но и отражение первых следов спада цикла.
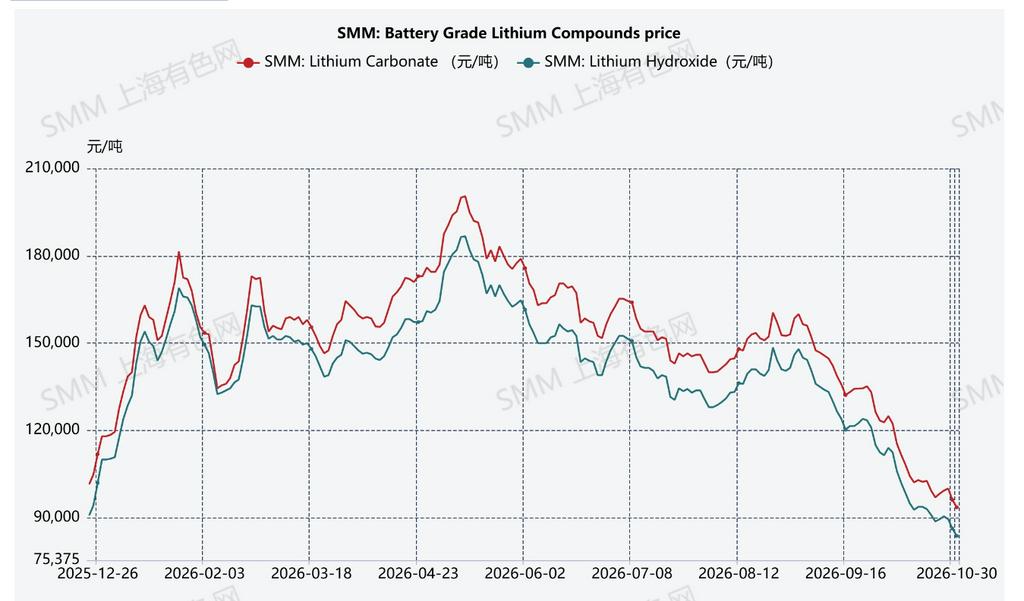
1: Средние квартальные спотовые цены на аккумуляторные соли лития (SMM, юаней за тонну)
I. Градиентная передача: путь распространения снижения цен по цепочке
По валовой марже цепочка литиевых аккумуляторов демонстрирует крутой градиент: общая валовая маржа Tianqi Lithium в первом полугодии составила 64,4%, а в её литиевом горнодобывающем бизнесе — до 74%; валовая маржа бизнеса по карбонату лития Zangge Mining составила 73,3%; сегмент переработки литиевых солей опустился до 27–42% (Ganfeng Lithium 27,4%, Chengxin Lithium 27,1%, Tianhua New Energy 35,5%); катодные материалы — лишь 5–14%; а сегмент аккумуляторных ячеек — 12–23%. Этот градиент определяет порядок чувствительности прибыли при наступлении снижения цен.
В отдельно взятом III квартале, за исключением Zangge Mining (77% прибыли пришлось на инвестиционный доход от ассоциированного медного рудника), квартальная чистая прибыль, приходящаяся на акционеров, у компаний верхнего звена в целом снизилась по сравнению с предыдущим кварталом: Tianqi Lithium −43%, Ganfeng Lithium −68%, Tianhua New Energy −83%; Sichuan New Energy Power после списания запасов перешла к квартальному убытку в 131 млн юаней. Разброс также очевиден: Salt Lake Industry, обладающая собственными низкозатратными ресурсами, снизилась лишь примерно на −12% к предыдущему кварталу, а Yongxing Materials всё ещё заработала 419 млн юаней за квартал; в то время как переработчики, зависящие от покупной руды, напрямую перешли от сужения прибыли к резервам под убытки. Компании с собственными низкозатратными ресурсами продемонстрировали более высокую устойчивость прибыли в этом снижении цен.
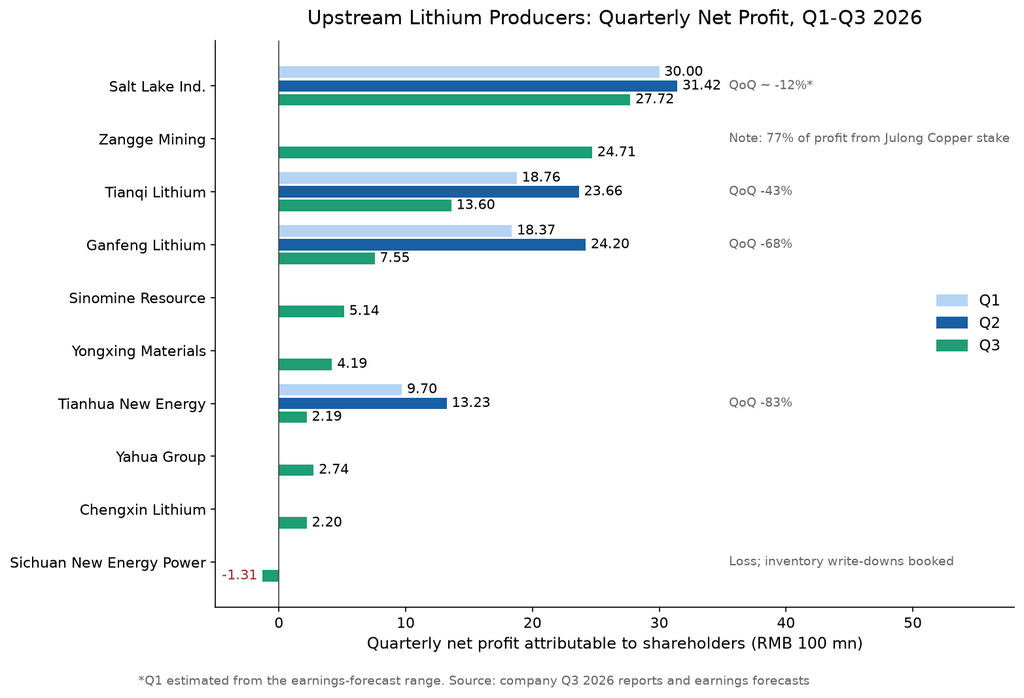
2: Квартальная чистая прибыль, приходящаяся на акционеров, компаний верхнего звена ресурсной цепочки (100 млн юаней)
II. Денежные средства и запасы: второй взгляд за пределами отчёта о прибылях и убытках
Более примечательным, чем квартальное снижение прибыли, является расхождение между денежным потоком и запасами. Чистая прибыль Dynanonic за первые три квартала, приходящаяся на акционеров, составила 620 млн юаней, увеличившись на 213% год к году, однако чистый операционный денежный поток составил −2,14 млрд юаней, ухудшившись на 106% год к году, при этом в III квартале чистый отток составил 910 млн юаней; балансовый операционный денежный поток Hunan Yuneng составил −860 млн юаней (после исключения вексельных индоссаментов, использованных для оплаты долгосрочных активов, фактически +2,53 млрд юаней; сам вексельный индоссамент отражает ужесточение в денежной цепочке). Расхождение между чистым операционным денежным потоком и чистой прибылью показывает, что часть прибыли связана в запасах и дебиторской задолженности.
Наряду с давлением на денежный поток, в отчётах за III квартал уже спорадически появились признаки обесценения запасов: Dynanonic зафиксировала убытки от обесценения активов в размере 64,7697 млн юаней в III квартале (все — списания запасов), а запасы на конец III квартала составили 2,26 млрд юаней, увеличившись на 82% с начала года; Easpring зафиксировала резервы под списание запасов в размере 56,2195 млн юаней за первые три квартала; резервы под списание запасов Ronbay Technology за первые три квартала составили около 110 млн юаней; резервы под списание запасов Hunan Yuneng за первые три квартала составили 27,6937 млн юаней (более крупное обесценение за тот же период пришлось на резервы по безнадёжной дебиторской задолженности в размере 260 млн юаней).
По сравнению со спотовой ценой около 90 000 юаней за тонну в конце октября и переносом затрат на конец сентября, цепочка в целом действительно сталкивается с определённым давлением тестирования на обесценение. Но это не одностороннее линейное ухудшение: если некоторые компании ускорят оборачиваемость запасов в IV квартале, а часть товаров, отгруженных по зафиксированным ценам, впоследствии может иметь восстановление обесценения, масштаб обесценения в сезон годовых отчётов будет зависеть от фактических цен продажи и исполнения контрактов. Резервы под списание в отчётах за III квартал являются промежуточным отражением, основанным на рыночных ценах на конец сентября; последующая оценка всё ещё должна учитывать траекторию цен IV квартала и темпы оборачиваемости.
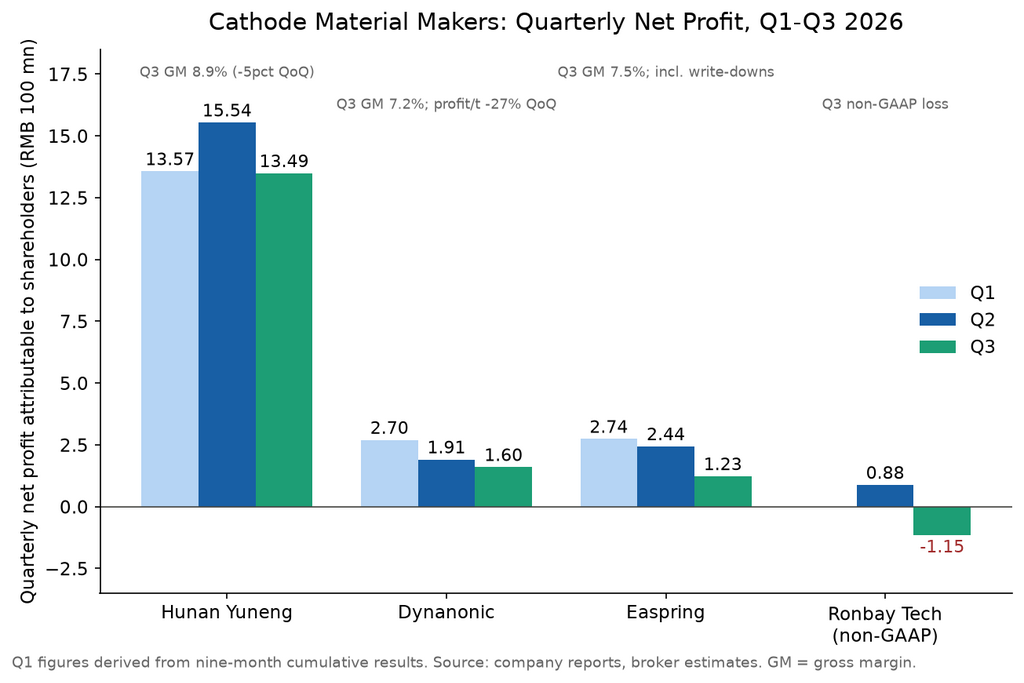
3: Квартальная чистая прибыль, приходящаяся на акционеров, компаний по производству катодных материалов (100 млн юаней)
Ещё один сигнал исходит от сегмента аккумуляторных ячеек. Операционный денежный поток CATL заметно сократился в III квартале; компания объяснила это активным сокращением сроков оплаты поставщикам и увеличением предоплат и поддержки финансирования НИОКР. Уступки лидера аккумуляторной отрасли верхнему звену через условия оплаты и финансовую поддержку объясняют как снижение её квартальной валовой маржи с 23,15% до 20,69%, так и отражают возврат переговорной силы в цепочке от верхнего звена к среднему и нижнему.
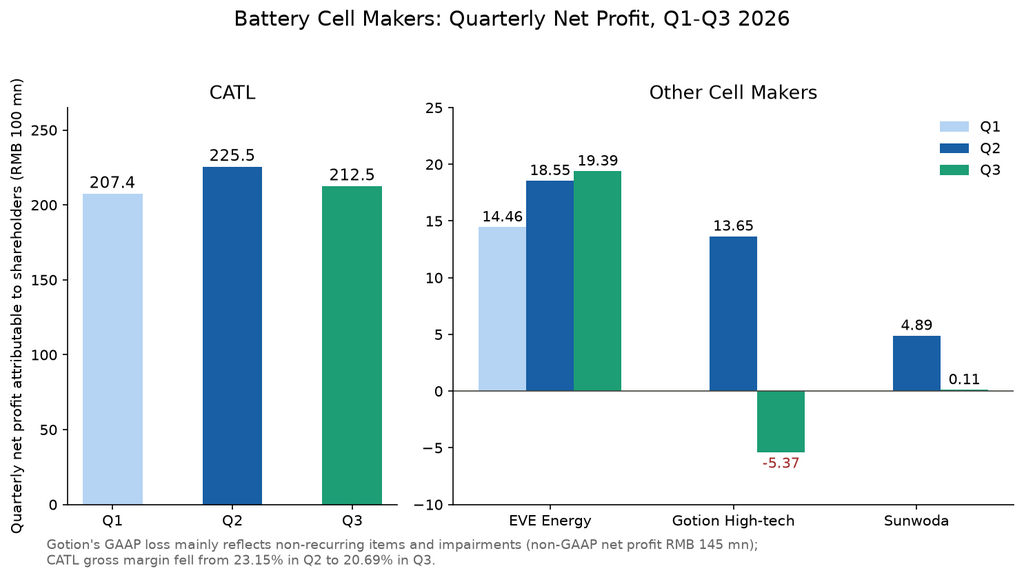
4: Квартальная чистая прибыль, приходящаяся на акционеров, компаний по производству аккумуляторных ячеек (100 млн юаней)
III. От реализации расширения мощностей к ребалансировке объёма и цены: условия измерения
Из квартальных продаж в отчётах за III квартал некоторые компании действительно достигли впечатляющих кривых роста: продажи карбоната лития Zangge Mining в III квартале выросли на 93% к предыдущему кварталу; квартальные продажи Hunan Yuneng составили 449 000 тонн, увеличившись на 47,5% год к году; отгрузки Dynanonic выросли на 15% к предыдущему кварталу. Но это не было просто вынужденной стратегией компенсации снижения цен. С точки зрения отраслевого ритма, III квартал сам по себе был периодом наращивания некоторых новых мощностей в цепочке, наложенным на высокий спрос и высокие ожидания в то время относительно пикового сезона и опережающего экспорта; по сути это была реализация планов расширения в рамках нового цикла.
Настоящее стресс-тестирование происходит в IV квартале. Поскольку спотовые цены на карбонат лития пробили уровень 100 000 юаней за тонну и приблизились к 90 000 юаней за тонну, цены упали примерно на треть от среднего уровня III квартала в 147 500 юаней за тонну. Если компании попытаются полагаться на «объём для компенсации цены», чтобы сохранить масштаб выручки, продажи должны будут достичь почти 50-процентного квартального роста, что крайне сложно при текущей загрузке мощностей и условиях спроса.
Из последних данных отслеживания производственных графиков сигналы со стороны спроса в IV квартале также меняются. Сегмент силовых аккумуляторных ячеек в целом стабилен, слегка растёт или слегка снижается в IV квартале, с очевидным сокращением запасов в конце года; ранее высокие запасы привели к сокращению производственных графиков ведущими компаниями; рост катодных материалов LFP снизился, а тройные катодные материалы явно откатились назад; хотя графики производства накопительных ячеек всё ещё сохраняют небольшой постепенный рост, им трудно полностью компенсировать слабость в сегменте силовых аккумуляторов. Это означает, что логика роста объёма сталкивается с объективными ограничениями после достижения пика сезона, и вероятность того, что IV квартал станет самой низкой точкой годовой отчётной прибыли, возрастает.
IV. Структурные переменные в снижении цен
Этот спад не является повсеместным снижением. Сегмент накопителей энергии в настоящее время является относительно сильной хеджирующей переменной в цепочке: отгрузки накопительных аккумуляторов EVE Energy за первые три квартала составили 67,5 ГВт·ч, увеличившись на 39% год к году, а чистая прибыль за III квартал, приходящаяся на акционеров, выросла на 4,5% к предыдущему кварталу вопреки тенденции. Из высокочастотных данных, коэффициенты использования коммунальных накопителей в Китае остаются высокими, а спрос стабилен; графики производства накопительных ячеек относительно стабильны среди всех сегментов (сохраняя небольшой квартальный рост с октября по декабрь), демонстрируя определённую независимую тенденцию. Кроме того, некоторые сегменты вспомогательных и специальных материалов имеют лучшую рентабельность благодаря консолидации предложения или специфическим несоответствиям спроса и предложения, например, цены на добавку VC выросли на 53% накопленным итогом в III квартале, а квартальная чистая прибыль Huasheng Lithium составила 313 млн юаней, увеличившись на 800,58% год к году.
Снижение цен на литий перераспределяет прибыль по цепочке: плавка покупной руды страдает первой; интегрированные лидеры сокращаются, но остаются в целом стабильными; катодные материалы затронуты дорогостоящими запасами; сегмент аккумуляторных ячеек получает дивиденд от снижения затрат. Переменные, определяющие расхождение компаний, смещаются от направления цен к ресурсной обеспеченности, управлению запасами и дисциплине денежных потоков.
V. Вывод и прогноз на IV квартал
В перспективе IV квартала стоит отслеживать три отраслевых сигнала: во-первых, на фоне продолжающегося роста предложения в сегменте литиевых солей верхнего звена, накопления запасов и давления на рентабельность покупной руды — фактический масштаб списаний запасов и резервов под обесценение, особенно для компаний с высокой долей покупной руды; во-вторых, после падения и корректировки спроса в сегменте катодных материалов и других — прогресс сокращения запасов в цепочке и последующий риск снижения производственных графиков, особенно в средних звеньях, затронутых дефицитом медной фольги и ценовым давлением со стороны нижнего звена; в-третьих, эффект передачи сокращения производственных графиков лидеров аккумуляторной отрасли на производственные графики средних звеньев материалов. Когда сегмент аккумуляторных ячеек начинает использовать денежный поток для поддержания промышленной экосистемы, положение цикла часто глубже, чем показывают цены. Дно цен на литий ещё не подтверждено, но финансовая отчётность цепочки уже заложила спад раньше цен.