Возможности солнечной энергетики в Южной Америке всё больше зависят от того, что происходит после ввода генерирующих мощностей. Доступ к сетям, сроки поставки электроэнергии и предсказуемость доходов становятся ключевыми для экономики проектов наряду со стоимостью оборудования и солнечными ресурсами.
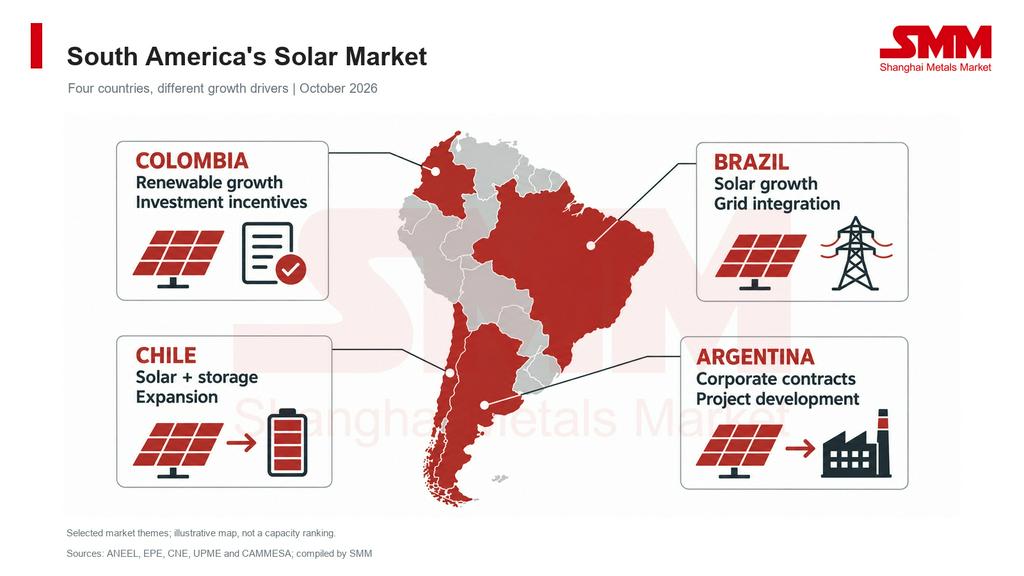
Последние официальные данные отражают различия рыночных условий. Бразилия продолжает наращивать централизованные солнечные мощности, Чили развивает проекты солнечной генерации и систем хранения, Колумбия расширяет возобновляемую энергетику параллельно с реформами инвестиционных стимулов, а Аргентина предлагает механизм контрактов, привязанный к корпоративному спросу на электроэнергию. Эти процессы отражают разные стадии развития рынков. Новые вводы свидетельствуют о завершённых инвестициях, данные о строительстве указывают на потенциальный прирост мощностей, а изменения политики формируют условия для развития. Будущий спрос на оборудование будет зависеть от того, смогут ли проекты обеспечить финансирование, доступ к сетям и обязательства по строительству
Бразилия: рост установленной мощности сталкивается с проблемами интеграции
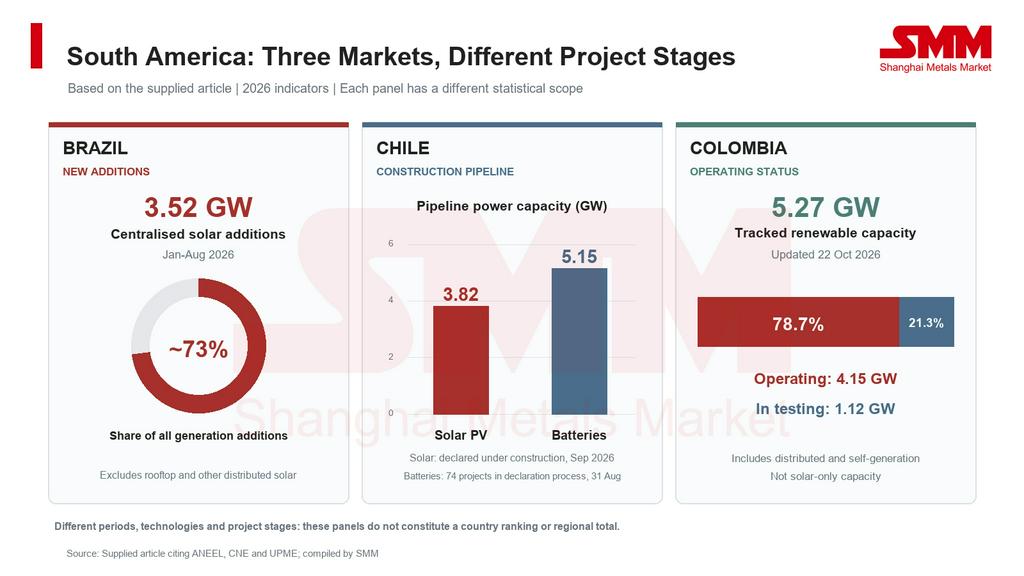
По данным бразильского регулятора электроэнергетики ANEEL, ввод централизованных солнечных мощностей за период с января по август 2026 года составил около 3,52 ГВт, что соответствует примерно 73% прироста генерирующих мощностей за этот период. Показатели не включают крышные установки и прочую распределённую генерацию.
Продолжающиеся вводы поддерживают активность рынка, однако перегрузка сетей и избыток предложения могут ограничивать продажи электроэнергии. Поэтому для новых инвестиций условия подключения и подверженность ограничениям выработки имеют значение наряду со стоимостью строительства.
В октябре ANEEL утвердил правила, определяющие порядок обязательного снижения генерации, с окончательным вступлением в силу через 18 месяцев после публикации. Отдельно в сентябре были предложены обновлённые требования к подключению распределённой солнечной генерации, систем хранения и других технологий.
Продвигается и закупка систем хранения. В рамках механизма Министерства горнодобывающей промышленности и энергетики аукционы на мощность батарейных систем запланированы на 2 и 4 декабря 2026 года с 15-летними периодами поставки, начинающимися в августе 2028 года. Управление энергетических исследований EPE опубликовало методику расчёта предельной цены 19 октября.
Следующими коммерческими сигналами станут итоги аукционов и реализация проектов. Подготовительные меры сами по себе не являются ни присуждёнными контрактами, ни профинансированным строительством.
Чили: системы хранения расширяют инвестиционную привлекательность солнечной энергетики
Национальная энергетическая комиссия Чили CNE в отчёте за сентябрь 2026 года указала около 3,82 ГВт солнечных фотоэлектрических проектов, объявленных находящимися в стадии строительства. Он также выявил 74 аккумуляторных проекта с суммарной чистой мощностью около 5,15 ГВт, находящихся в процессе декларирования строительства по состоянию на 31 августа.
Это показатели строительства, а не действующей мощности. Тем не менее они свидетельствуют о расширении инвестиций из генерации в инфраструктуру, способную переносить поставку электроэнергии между часами.
Накопители могут поглощать дневной избыток и отдавать его позже. Законодательство Чили также признаёт плату за мощность для соответствующих накопителей, что потенциально добавляет доход помимо торговли электроэнергией.
Коммерческая ценность зависит от затрат на зарядку, доходов от разряда, доступа к сети и длительности хранения. Батареи с одинаковой мощностью в МВт могут содержать разное количество энергии, что влияет на требования к оборудованию и способность поставки.
Колумбия: стимулы поддерживают развитие, но тестирование — это не эксплуатация
Подразделение горнодобывающего и энергетического планирования Колумбии UPME сообщило о примерно 5,27 ГВт отслеживаемой возобновляемой мощности на своей панели, обновлённой 22 октября 2026 года. Около 4,15 ГВт находилось в эксплуатации, а 1,12 ГВт проходило тестирование.
Охват включает распределённую генерацию и малую и крупную самогенерацию. Это не общий показатель только для коммерчески эксплуатируемой солнечной генерации коммунального масштаба.
Резолюция UPME 563 от 2026 года обновляет процедуры сертификации для соответствующих налоговых льгот, включая вычеты по налогу на прибыль, освобождение от НДС, освобождение от таможенных пошлин и ускоренную амортизацию. Заявки можно подавать ежегодно с 1 февраля по 15 декабря.
Административная гибкость может поддержать подготовку инвестиций. Однако тестируемая мощность всё ещё должна пройти соответствующие этапы ввода в эксплуатацию, а сертификация льгот не подтверждает, что финансирование, разрешения или подключения обеспечены.
Аргентина: корпоративные контракты открывают путь к инвестициям
Рыночная информация, опубликованная администратором оптового рынка электроэнергии Аргентины CAMMESA, описывает MATER — систему контрактации возобновляемой электроэнергии для крупных потребителей.
Согласованные корпоративные контракты могут улучшить предсказуемость доходов и поддержать финансирование. Покупатели могут приобретать возобновляемую электроэнергию без развития собственных генерирующих активов.
Инвестиционная привлекательность по-прежнему зависит от кредитоспособности клиента, доступа к передающим сетям и достижимых графиков поставки. Корпоративный спрос поддерживает развитие, когда обязательства по закупке сочетаются с проектами, способными поставлять электроэнергию на согласованных условиях.
Прогноз: этапы реализации проектов определят темпы роста
В ближайшей перспективе результаты аукционов в Бразилии, ход строительства в Чили и переход Колумбии от тестирования к эксплуатации дадут полезные свидетельства развития рынка. В Аргентине финансирование и условия подключения остаются важными для проектов, обслуживающих корпоративных покупателей.
В среднесрочной перспективе инвестиции в сети и работоспособные механизмы доходности будут влиять на то, превратится ли портфель проектов в действующие мощности. Для поставщиков оборудования обязательства по финансированию и графики строительства служат более надёжными сигналами для закупок, чем одни лишь заявления.
Данные в этой статье охватывают различные технологии и стадии проектов, поэтому их не следует объединять в общий региональный показатель установленной мощности или рейтинг стран.
SMM продолжит отслеживать реализацию политики, доступ к сетям, ввод в эксплуатацию и их влияние на спрос на солнечное и накопительное оборудование.
Составлено на основе публикаций официальных ведомств и операторов электроэнергетического рынка, проверенных 26 октября 2026 года. Отчётные периоды и определения мощности различаются по странам.