[Опрос SMM] Временно остановленные обогатительные фабрики возобновляют производство, выпуск железорудного концентрата немного растёт

Опубликовано: Oct 19, 2026 14:44 (GMT+8)
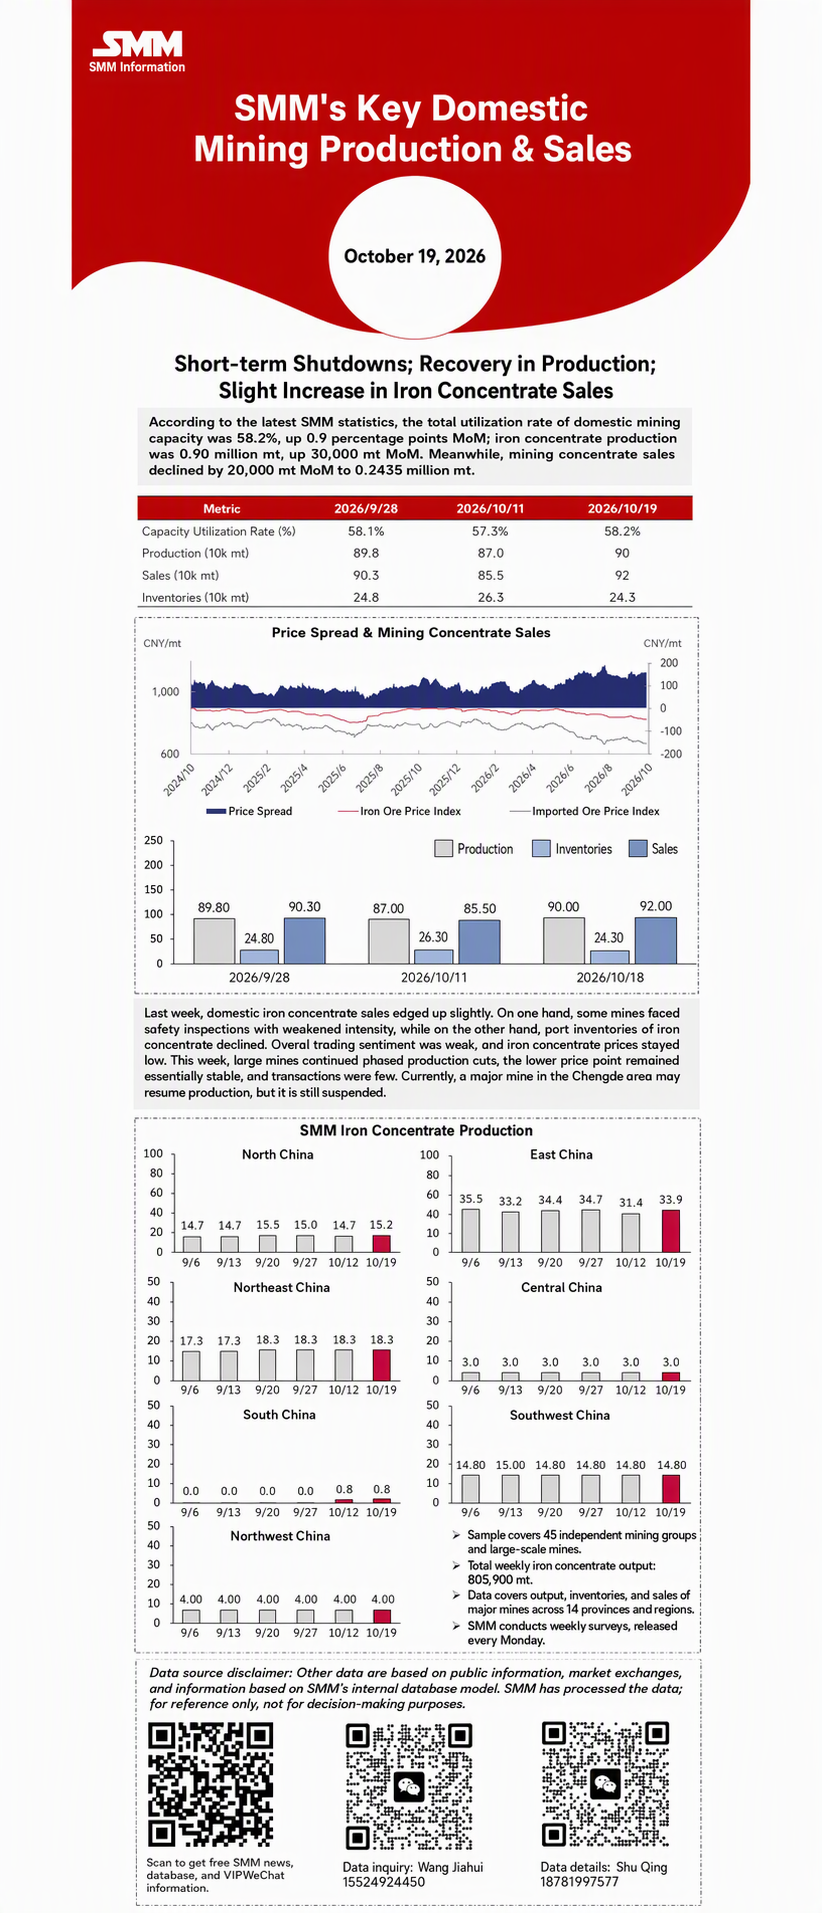
Согласно последним статистическим данным SMM, общий коэффициент использования мощностей китайских рудников на этой неделе составил 58,2%, что на 0,9 процентного пункта выше по сравнению с прошлой неделей. Производство железорудного концентрата достигло 900 тыс. тонн, увеличившись на 30 тыс. тонн за неделю. За тот же период запасы концентрата на рудниках сократились на 20 тыс. тонн, составив около 243 тыс. тонн.

Согласно последней статистике SMM, общий коэффициент использования мощностей шахт в Китае на этой неделе составил 58,2%, что на 0,9 процентного пункта выше по сравнению с прошлой неделей; производство железорудного концентрата составило 900 тыс. тонн, что на 30 тыс. тонн больше по сравнению с прошлой неделей. За тот же период запасы концентрата на шахтах сократились на 20 тыс. тонн до примерно 243 тыс. тонн.

На прошлой неделе производство железорудного концентрата в Китае немного выросло по сравнению с уровнем до праздников. С одной стороны, шахты и обогатительные фабрики, которые проходили краткосрочное техническое обслуживание во время праздников, постепенно возобновили нормальное производство; с другой стороны, проверки безопасности ослабли, и производство концентрата на шахтах и обогатительных фабриках в целом немного выросло. На этой неделе большинство шахт и обогатительных фабрик работают в нормальном режиме в соответствии с планом; на рынке сообщается, что крупная шахта в районе Чэндэ может вскоре возобновить производство, но пока она в основном остановлена. В целом ожидается, что внутреннее производство концентрата останется относительно стабильным в ближайшее время.
Заявление об источниках данных: За исключением общедоступной информации, все остальные данные обрабатываются SMM на основе общедоступной информации, рыночного общения и с опорой на внутреннюю базу данных и модели SMM. Они приведены только для справки и не являются рекомендациями для принятия решений.

Изображения в этой статье содержат подписи, переведенные ИИ, только для справки.

По любым вопросам или для получения дополнительной информации, пожалуйста, свяжитесь: lemonzhao@smm.cn
Для получения дополнительной информации о доступе к нашим исследовательским отчётам обращайтесь:service.en@smm.cn
Связанные новости
Данные: динамика рынка SHFE, DCE (19 октября)
3 минут назад
Данные: динамика рынка SHFE, DCE (19 октября)
Читать далее
Данные: динамика рынка SHFE, DCE (19 октября)
В следующей таблице показано движение черных и цветных металлов на SHFE и DCE 19 октября 2026 года
3 минут назад
[SMM Steel] Турецкий плоский прокат: внутренняя и внешняя торговля заходят в тупик, поскольку TRQ и CBAM меняют экспортные маршруты
6 минут назад
[SMM Steel] Турецкий плоский прокат: внутренняя и внешняя торговля заходят в тупик, поскольку TRQ и CBAM меняют экспортные маршруты
Читать далее
[SMM Steel] Турецкий плоский прокат: внутренняя и внешняя торговля заходят в тупик, поскольку TRQ и CBAM меняют экспортные маршруты
[SMM Steel] Турецкий плоский прокат: внутренняя и внешняя торговля заходят в тупик, поскольку TRQ и CBAM меняют экспортные маршруты
[Турция] Турецкий рынок плоского проката в целом оставался вялым, покупатели и продавцы оказались втянуты в усиливающееся перетягивание каната. Во внутренних ценах турецкий горячекатаный рулон (ГКП) на условиях EXW удерживался на уровне 625 долл. США/т EXW (без НДС). Однако источники на рынке подтвердили, что недавние реализуемые сделки заключались по 620 долл. США/т EXW, что теперь утвердилось в качестве основной цели закупок и ориентира для местных покупателей. Что касается импорта, цены на импортный ГКП котировались на уровне 550–555 долл. США/т CFR Турция, при этом основные предложения материала китайского происхождения колебались около 550 долл. США/т CFR. По экспорту и квотной логистике основные экспортные предложения турецкого ГКП удерживались в диапазоне 620–630 долл. США/т FOB. Поскольку европейские защитные квоты на третий и четвертый кварталы полностью исчерпаны, турецкие экспортеры стратегически управляют производственными и отгрузочными графиками. Суда планируются к прибытию в районы якорных стоянок у портов ЕС после 1 января, чтобы отложить таможенное оформление и тем самым избежать штрафных пошлин за сверхквотные объемы. Источники указывают, что заводы ранее зафиксировали около 150 тыс. тонн экспортных заказов с отгрузкой в декабре, специально приуроченных к открытию сброса квот на первый квартал 2027 года. Одновременно соблюдение требований CBAM ЕС стало центральным стратегическим направлением: производители стали в электродуговых печах (ЭДП), использующие лом, сталкиваются с оценочными углеродными издержками около 20 долл. США/т. Несмотря на риски задержек с документацией от отдельных поставщиков исходного сырья, несколько местных производителей ЭДП начали предоставлять явные гарантии соответствия CBAM напрямую европейским покупателям для защиты своей доли рынка.
6 минут назад
[SMM Steel] Цены на горячекатаный рулон и заготовку в Индии остаются без изменений на фоне замедления торговли в праздничный сезон
7 минут назад
[SMM Steel] Цены на горячекатаный рулон и заготовку в Индии остаются без изменений на фоне замедления торговли в праздничный сезон
Читать далее
[SMM Steel] Цены на горячекатаный рулон и заготовку в Индии остаются без изменений на фоне замедления торговли в праздничный сезон
[SMM Steel] Цены на горячекатаный рулон и заготовку в Индии остаются без изменений на фоне замедления торговли в праздничный сезон
[Экспорт из Индии] Индикативные цены на индийский горячекатаный прокат для Европы оставались на уровне около 750 долларов США за тонну CFR Северная Европа, а экспортные цены на заготовку удерживались на уровне 490–510 долларов США за тонну FOB Индия, при этом новые сделки на этих уровнях были ограниченными. Новые предложения горячекатаного проката во Вьетнам и на Ближний Восток оставались ограниченными. На внутреннем рынке индикативные цены на горячекатаный прокат не изменились и составляли примерно 659–664 доллара США за тонну (62 500–63 000 индийских рупий за тонну) EXW Мумбаи, без учёта 18% НДС. Рыночная активность оставалась низкой в праздничный период перед праздником Дусшера 20 октября. Сообщения о техническом обслуживании на заводах и ранее произошедший рост цен на коксующийся уголь, влияющий на себестоимость производства, продолжали поддерживать цены продавцов, несмотря на слабый спрос. Укрепление рупии на прошлой неделе также снизило выручку в рупиях при неизменных долларовых экспортных ценах. В целом цены оставались стабильными, и ожидается, что закупки после праздников станут более чёткой проверкой приемлемости текущих запрашиваемых уровней цен.
7 минут назад
Зарегистрируйтесь, чтобы продолжить чтение
Получите доступ к последним данным по металлам и новой энергетике
Уже есть аккаунт?войдите здесь