Средняя цена на высокосортный никелевый чугун (NPI) с содержанием никеля 10–12% по данным SMM снизилась за неделю на 7,9 юаня за никелевую единицу до 1029,4 юаня за никелевую единицу (франко-завод, с учётом налогов), а средняя цена индонезийского NPI на условиях FOB снизилась за неделю на 0,7 доллара за никелевую единицу до 133,2 доллара за никелевую единицу. На этой неделе рынок высокосортного NPI продолжил снижение, ценовой центр сместился вниз, а медвежьи настроения усилились.
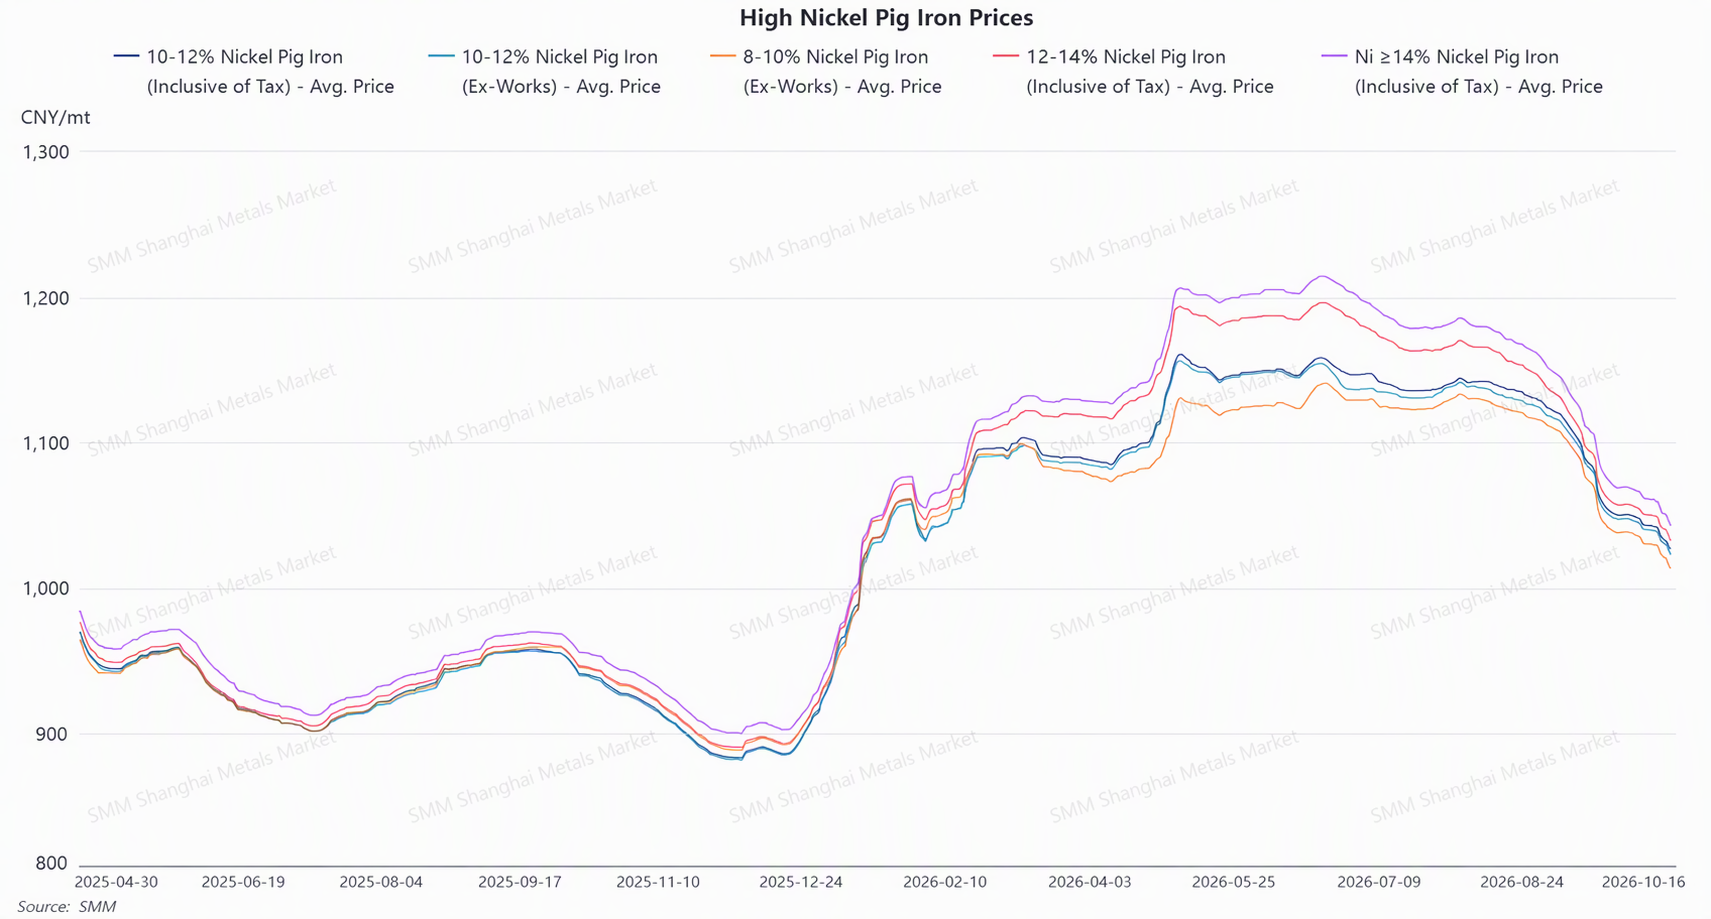
Со стороны предложения общий объём поставок оставался достаточным. Часть трейдеров предпочла воздержаться от котировок и занять выжидательную позицию, что привело к расхождению в практике котирования, при этом больше сделок переходило на переговоры на уровне средних цен. Со стороны спроса ожидания пикового сезона в сентябре-октябре не оправдались, а цены на нержавеющую сталь в нижнем сегменте продолжали ослабевать. Некоторые сталелитейные заводы скорректировали производственную структуру и запланировали техническое обслуживание и сокращение производства, что ослабило ожидания потребления никелевого чугуна. Тем временем цены на стальной лом были снова снижены, а цены на рафинированный никель падали несколько сессий подряд, что дополнительно усилило преимущество замены альтернативным сырьём. Сталелитейные заводы активно сокращали закупки никелевого чугуна, ожидания по закупкам постоянно пересматривались в сторону понижения, а заводы, ранее намеревавшиеся покупать, также воздерживались от выхода на рынок. Центры переговоров на рынке продолжали смещаться вниз, при этом наблюдался заметный разброс между высокими и низкими ценами. Высокоценные партии с трудом находили покупателей, тогда как пространство для обсуждения оставалось только у низкоценных партий. В целом торговля была вялой, а крупные оптовые сделки были ограничены. С точки зрения настроений ожидания ценового дна продолжали смещаться вниз, и большинство участников полагали, что у цен ещё есть потенциал снижения. Рынок по-прежнему ожидает фактических закупок со стороны сталелитейных заводов для подтверждения поддержки на нижних уровнях.
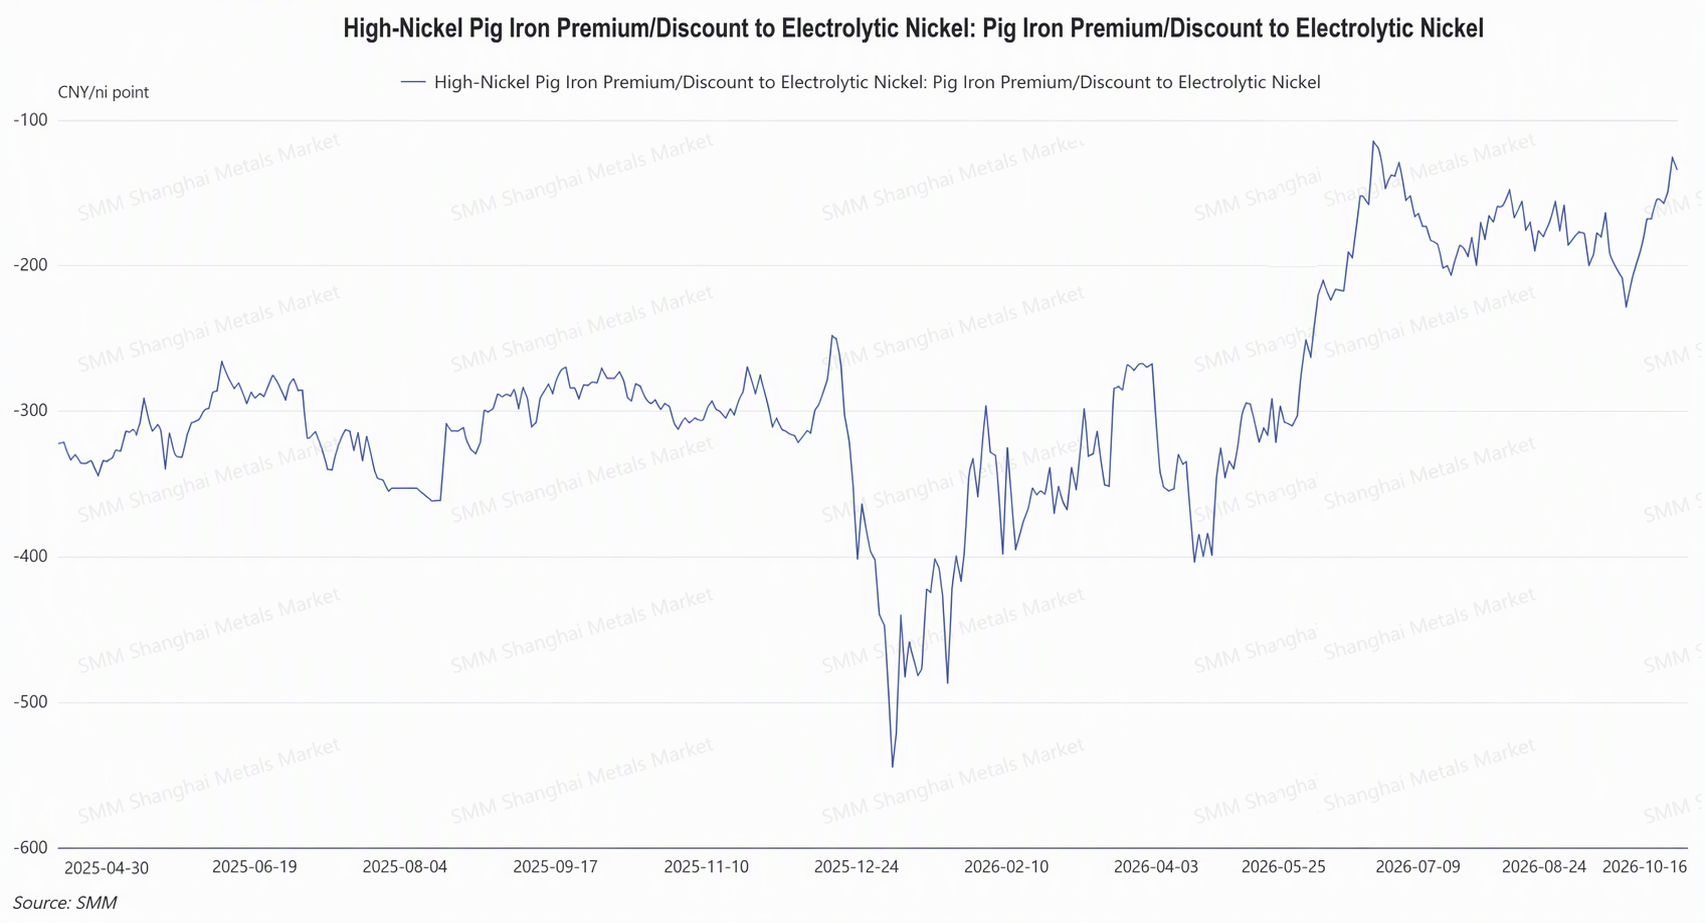
С точки зрения конверсии NPI в высокосортный никелевый штейн, на этой неделе дисконт высокосортного NPI к рафинированному никелю составил 143,1 юаня за никелевую единицу, сократившись за неделю на 17,2 юаня за никелевую единицу. На этой неделе фьючерсы на рафинированный никель упали сильнее, чем спотовые цены на NPI, и спред между ними значительно сузился, при этом в пятницу дисконт кратковременно сократился до 125,5 юаня за никелевую единицу. Если смотреть на следующую неделю, при текущей фундаментальной картине дисконт высокосортного NPI к рафинированному никелю вряд ли заметно расширится, что по-прежнему недостаточно для стимулирования конверсии NPI в высокосортный никелевый штейн. NPI продолжает обеспечивать более высокую рентабельность по сравнению с другими.
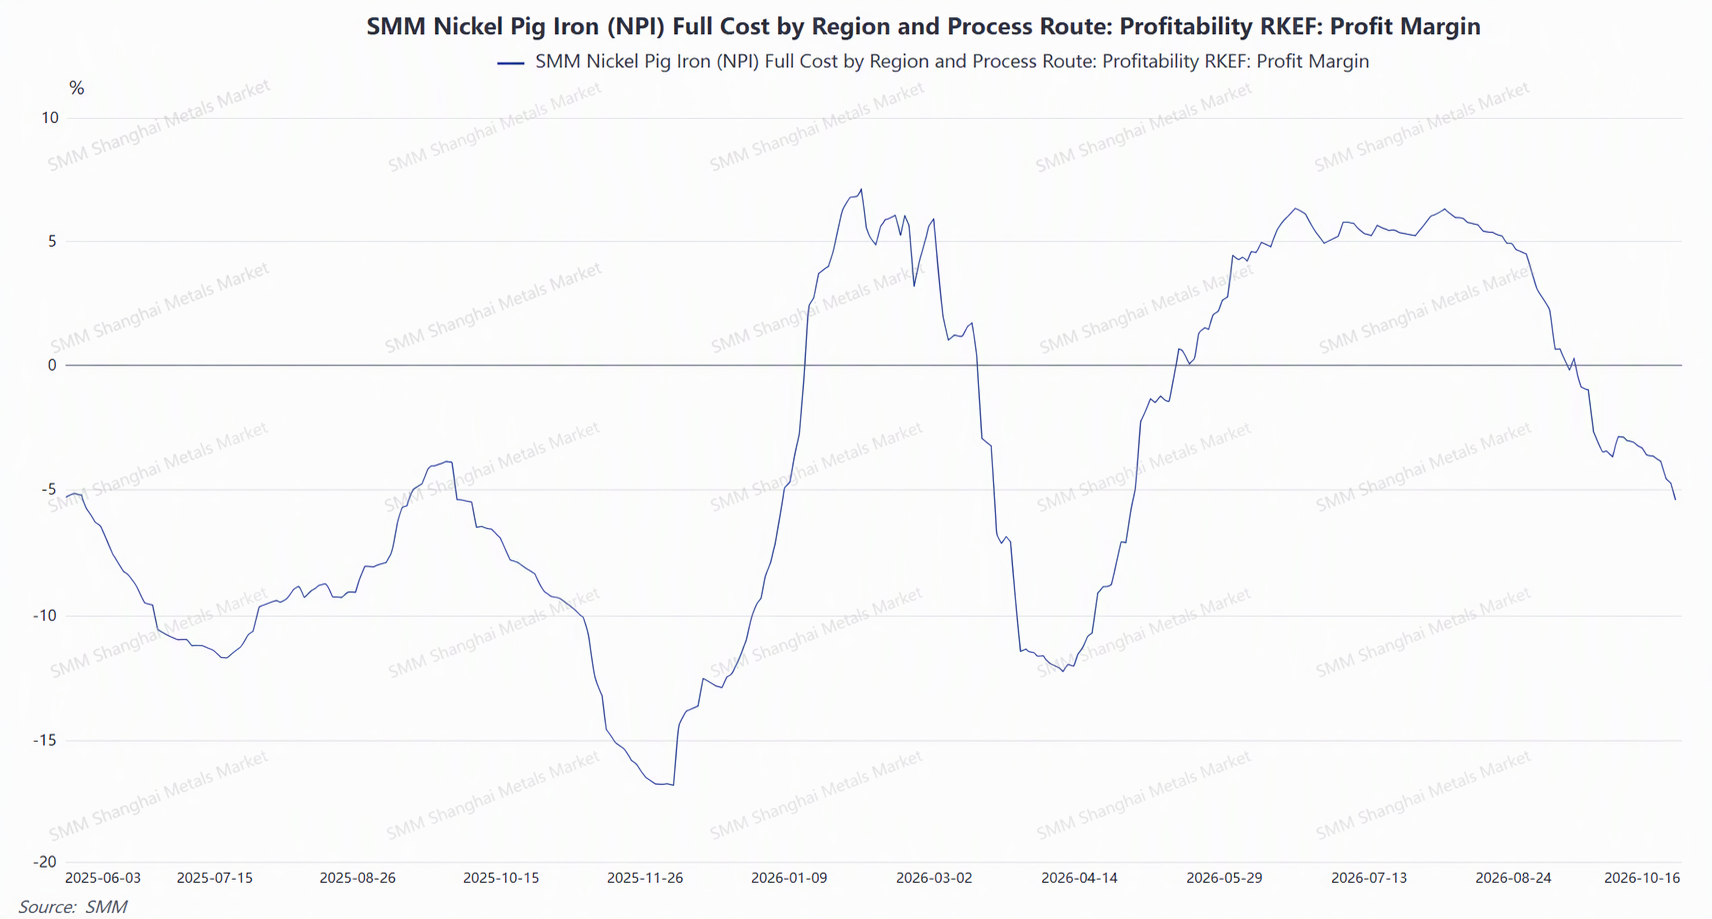
На этой неделе цены на сырьё для выплавки высокосортного NPI снизились по всем позициям. Что касается никелевой руды, средняя цена филиппинской латеритной никелевой руды 1,4% (CIF Китай) упала с 53,5 долл./вмт до 52,5 долл./вмт, а цена сапролитовой никелевой руды 1,6% на внутреннем рынке Индонезии (с доставкой) снизилась с 59 долл./вмт до 57,1 долл./вмт. Цены на руду в обоих регионах были понижены в течение недели, и линии себестоимости выплавки соответственно немного сместились вниз. Цены на вспомогательные материалы оставались в целом стабильными, без заметных колебаний. Однако откат цен на сырьё был значительно меньше снижения цен на продукцию — на этой неделе спотовые цены на высокосортный NPI упали с 1037 юаней за никелевую единицу до 1019,5 юаня за никелевую единицу, недельное снижение составило 17,5 юаня за никелевую единицу. Снижение себестоимости, обеспеченное уступками в ценах на руду, было полностью поглощено падением цен на продукцию. В результате маржа выплавки в Китае и Индонезии одновременно сократилась.