I. Еженедельный обзор цен
В первую полную торговую неделю после праздников рынок сурьмы завершил более чем месячную консолидацию на максимумах, котировки всех продуктов снизились по всему спектру. 12 октября (понедельник) котировки всех продуктов были в целом снижены на 3 000–4 000 юаней; 13 октября падение ускорилось, сурьма в слитках №1 пробила отметку 100 000 юаней за тонну, опустившись до 98 000 юаней за тонну; 14–15 октября цены ненадолго стабилизировались около 95 000 юаней за тонну (№1); 16 октября цены снова снизились: сурьма в слитках №1 закрылась на уровне 92 000 юаней за тонну, сурьма в слитках №0 — на уровне 94 000 юаней за тонну.
Совокупные изменения за неделю: сурьма в слитках №1 упала на 13 000 юаней (-12,4%), сурьма в слитках №0 упала на 13 000 юаней (-12,1%), триоксид сурьмы 99,5% упал на 8 000 юаней (-9,1%), сурьмяные сульфидные концентраты (Sb≥55%) упали на 11 500 юаней (-13,5%). Примечательно, что снижение цен на сырьевые сурьмяные сульфидные концентраты (-13,5%) оказалось более значительным, чем на сурьму в слитках, что существенно ослабило прежнюю логику «устойчивые концентраты — поддержка издержек».
Это стало первым существенным откатом цен на сурьму с начала восходящего тренда в середине августа: сурьма в слитках №1 совокупно откатилась на 13 000 юаней от этапного максимума 105 000 юаней, достигнутого 9 октября, полностью нивелировав весь рост с 17 августа (95 000 юаней за тонну). За последние 8 недель сурьма в слитках снизилась примерно на 6,5% по сравнению с 24 августа, сурьмяные концентраты упали на 11,4%, и только триоксид сурьмы остался на уровне 24 августа — сегмент оксидов демонстрирует наибольшую ценовую устойчивость, и текущий откат еще не полностью передался вниз по цепочке на продукты переработки.
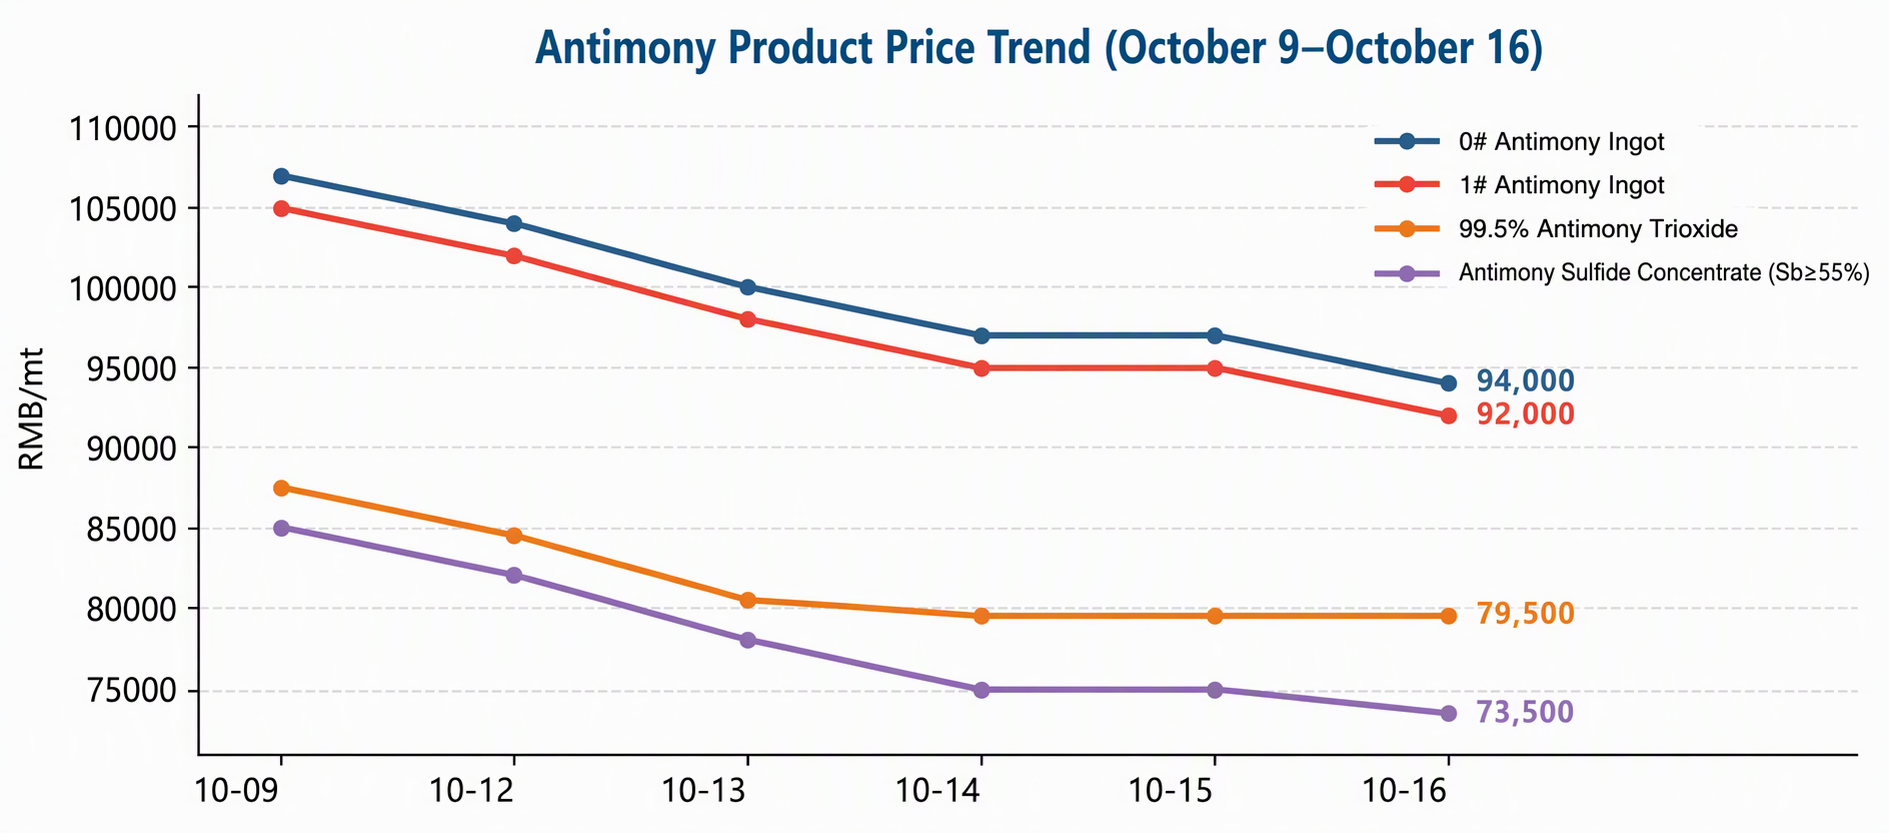
График 1: Динамика цен на сурьмяную продукцию (9 октября — 16 октября)
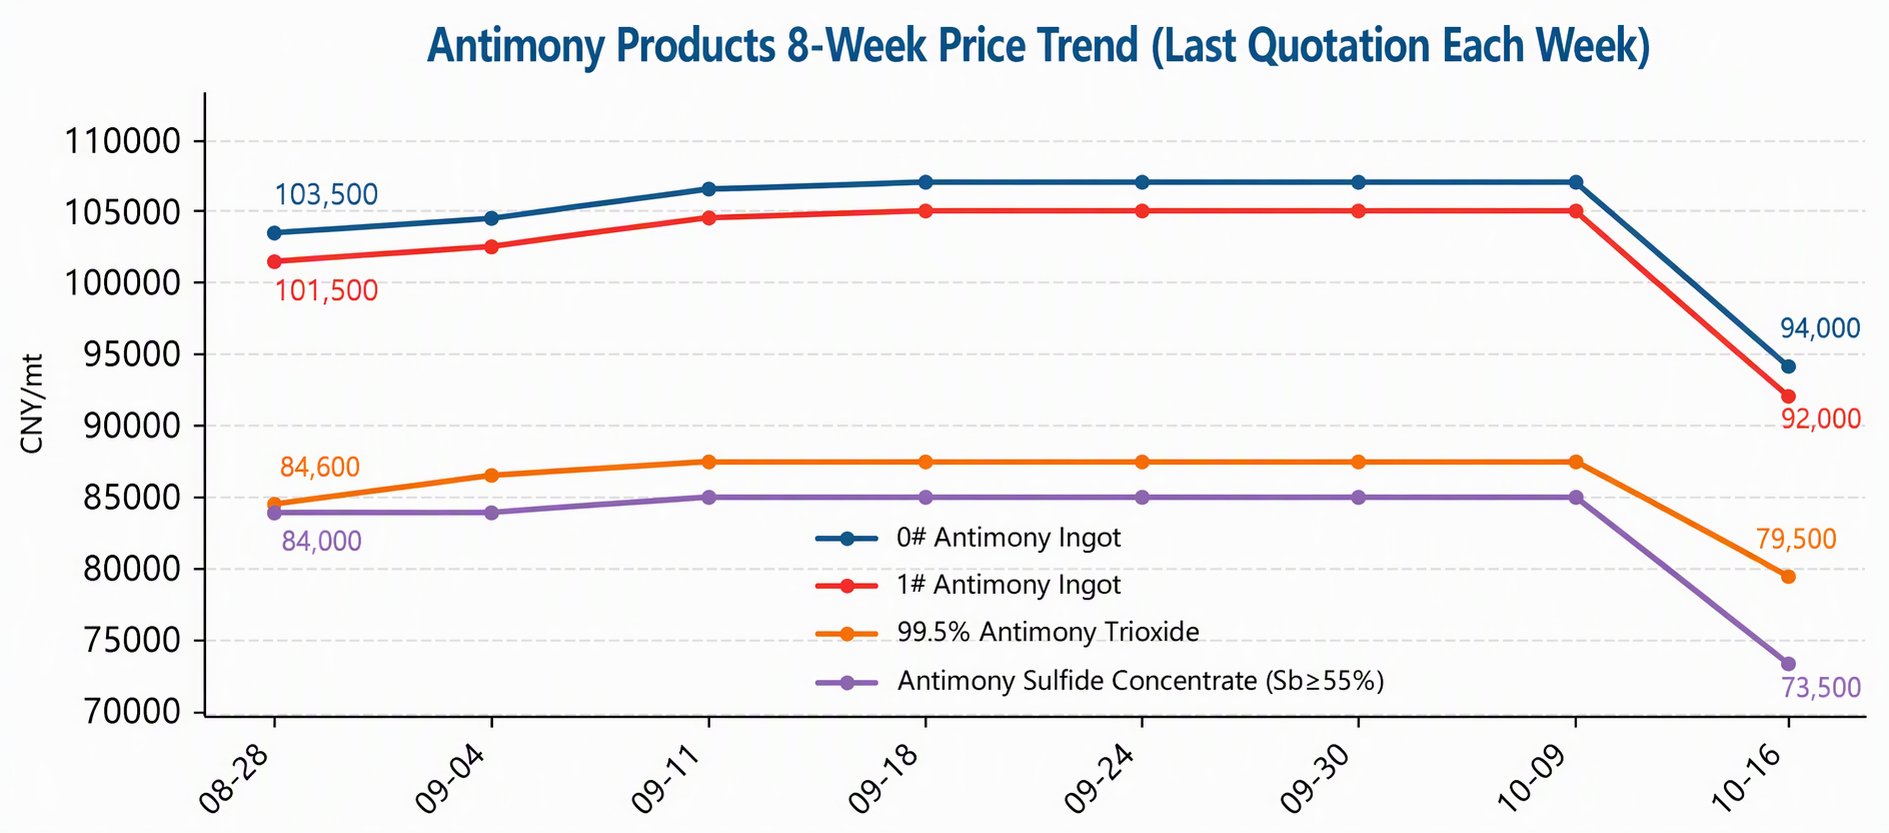
График 2: Динамика цен на сурьмяную продукцию за последние 8 недель (по последней котировке каждой недели)
II. Динамика предложения
На стороне предложения продолжилась тенденция сокращения: оценочное национальное производство сурьмы в слитках (включая сурьму в слитках, переработку черновой сурьмы, катодную сурьму и т. д.) в сентябре 2026 года снизилось примерно на 2% по сравнению с предыдущим месяцем, что стало вторым подряд месячным снижением; импорт зарубежной сурьмяной руды резко упал в августе, и дефицит сырья теперь передался в сегмент выплавки. Однако следует признать, что низкие запасы сырья на плавильных заводах на этой неделе не привели к поддержке цен — на фоне стремительного падения цен на сурьмяные слитки котировки сурьмяного сульфидного концентрата были резко снижены синхронно, и некоторые производители первыми начали продавать крупные объёмы, что отражает растущую осторожность плавильных заводов в закупках сырья при сжатой марже и их большую готовность продавать по более низким ценам. Это также побудило поставщиков, не имеющих запасов, последовать их примеру в продажах, резко усилив давление предложения на рынке.
В перспективе, если цены на сурьмяные слитки останутся ниже 100 000 юаней за тонну, существует вероятность дальнейшего сокращения загрузки плавильных мощностей и темпов закупки сырья; смогут ли оценённые объёмы производства сурьмяных слитков в октябре прекратить падение и смогут ли котировки концентрата стабилизироваться раньше, чем цены на слитки, станут ключевыми проверками того, вернётся ли логика сокращения предложения к контролю над ценообразованием.
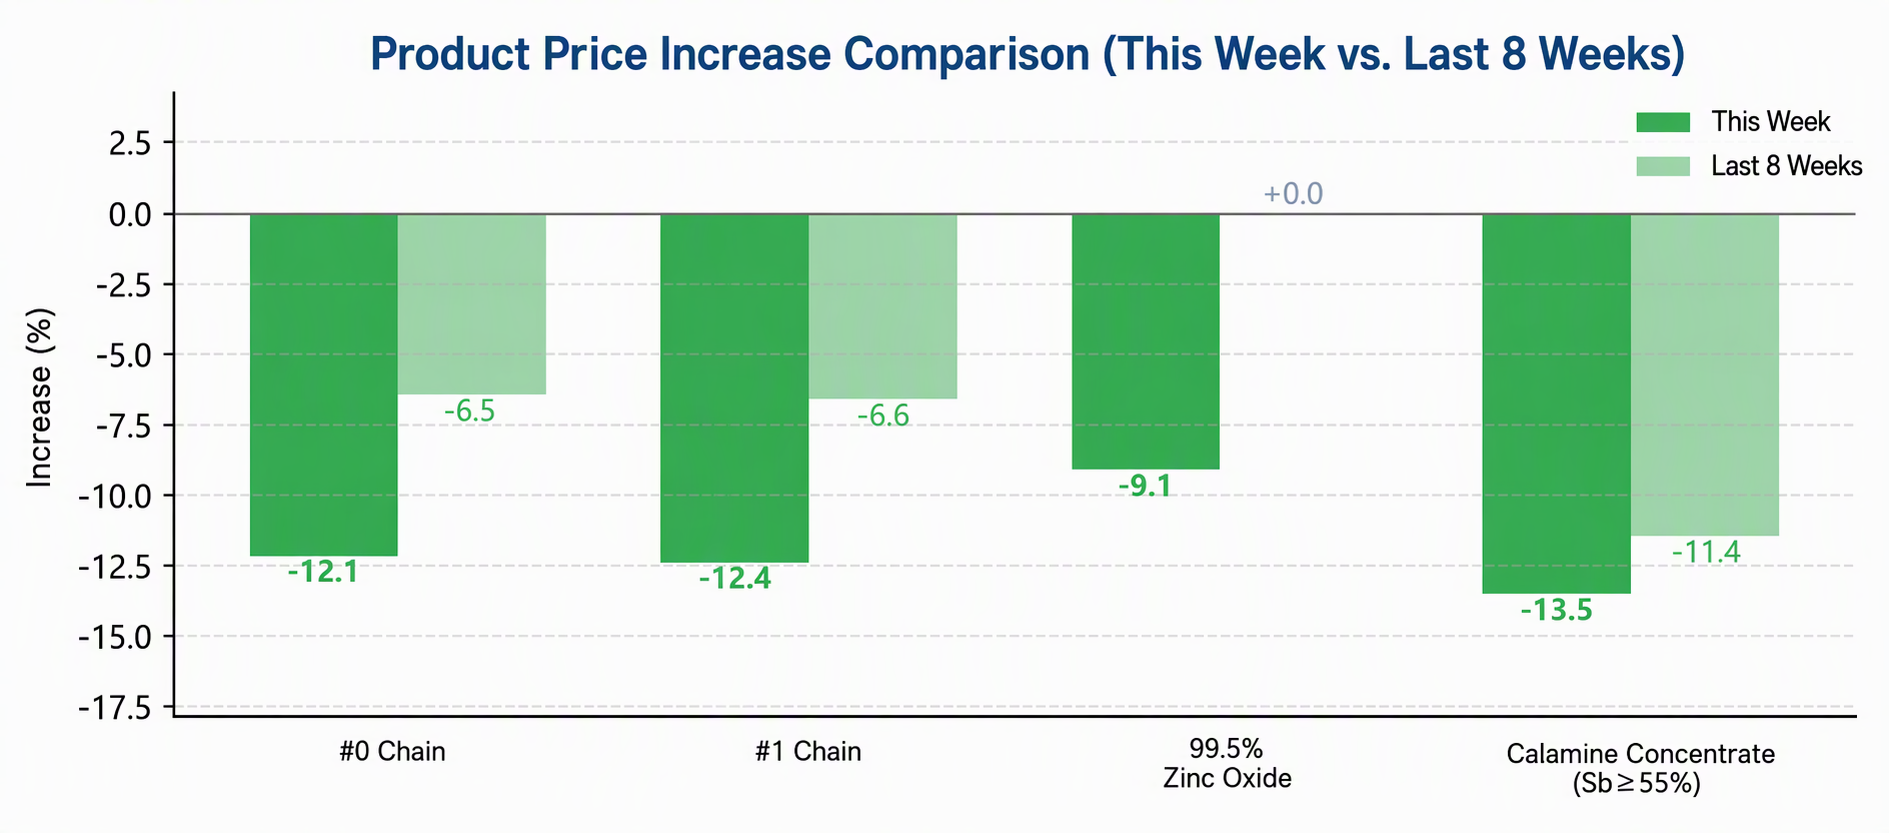
График 3: Сравнение процентных изменений по сурьмяной продукции (эта неделя против последних 8 недель)
III. Торговля и политика
Резкое снижение импорта сурьмяной руды из-за рубежа в августе остаётся коренной причиной дефицита отечественного сырья, и темпы поступления импортной руды будут напрямую влиять на эластичность предложения в четвёртом квартале. В части экспорта экспортный контроль в отношении товаров, связанных с сурьмой, продолжает применяться на регулярной основе, что сохраняет устойчиво ограниченное предложение за пределами Китая; на фоне быстрого падения внутренних цен ценовой разрыв между китайским и зарубежным рынками пассивно расширился, сужая относительное преимущество зарубежного предложения. Если разрыв продолжит увеличиваться, следует обратить внимание на последующие изменения в экспортных запросах и направлении сделок.
С макроэкономической точки зрения, на китайско-американском саммите был достигнут консенсус из восьми пунктов, включая договорённость о взаимном снижении тарифов на «30 миллиардов» и создание механизма торгового совета, что задаёт в целом позитивный тон; если условия торговли в фотоэлектрической отрасли улучшатся хотя бы незначительно, это окажет некоторую поддержку ожиданиям внешнего спроса в четвёртом квартале, однако влияние на текущее ключевое противоречие в ценах на сурьму (слабый внутренний спрос) ограничено.
IV. Конечный спрос
Слабый спрос также был одним из доминирующих факторов ценового срыва на этой неделе. На цепочке производства фотоэлектрических модулей октябрьские графики выпуска, как ожидается, немного вырастут по сравнению с сентябрём, однако рост оказался ниже ожиданий: внутренние графики производства увеличились лишь на 1–2 ГВт, а заказы в сегменте распределённой генерации показали некоторое сокращение. Спрос на сурьму в сегменте осветлителей фотоэлектрического стекла (пироантимонат натрия) не имеет восходящего импульса, цены на стекло остаются предметом переговоров, и передача импульса от графиков производства к спросу на сурьму идёт неровно.
Антипирены и полиэфирные катализаторы также находятся в фазе спада послепраздничного пополнения запасов, а закупки представлены в основном мелкими заявками жёсткого спроса. В течение предыдущих четырёх недель консолидации принятие потребителями цен выше 100 000 юаней за тонну так и не сформировалось в полной мере, и в прошлом недельном обзоре уже предупреждалось, что «если высокие цены продолжат подавлять спрос, нельзя исключать небольшого ослабления котировок по отдельным продуктам»; на этой неделе противостояние покупателей, добивавшихся снижения цен, и продавцов, удерживавших цены, завершилось в пользу покупателей, и центры сделок быстро сместились вниз вместе с котировками.
С точки зрения структуры спроса оба основных сегмента — фотоэлектрика и антипирены — в краткосрочной перспективе вряд ли обеспечат восходящий импульс ценам на сурьму; стабилизация цен будет в большей степени зависеть от реализации сокращения предложения или от начала пополнения запасов жёсткого спроса после снижения цен.
V. Прогноз рынка
В краткосрочной перспективе снижение на этой неделе было быстрым и значительным, цены уже вернулись к уровням середины — конца августа, и рынку требуется время, чтобы переварить выжидательные настроения, вызванные резким падением. Учитывая, что предложение по-прежнему сокращается (в сентябре производство снизилось второй месяц подряд), а коррекция цен уже довольно существенна, пространство для дальнейших панических продаж может быть ограниченным; однако существенного улучшения спроса не появилось, а поддержка со стороны себестоимости концентрата временно ослабла. Ожидается, что в краткосрочной перспективе цены на сурьму будут в основном слабо искать дно и консолидироваться на низких уровнях.
В дальнейшем внимания заслуживают два контрольных момента: во-первых, смогут ли сурьмяная руда и сурьмяные слитки первыми остановить падение — если они стабилизируются, поддержка себестоимости сурьмяной продукции может быть восстановлена; во-вторых, появится ли в конце октября после снижения цен пополнение запасов со стороны потребителей. Если графики производства фотоэлектрического стекла восстановятся или возобновятся централизованные закупки антипиренов, цены на сурьму могут получить фазовую стабилизацию или даже технический отскок; напротив, если спрос останется посредственным, а заводы будут продавать по более низким ценам для возврата средств, сурьма в слитках №1 может опуститься ниже 90 000 юаней за тонну.
В среднесрочной и долгосрочной перспективе базовая логика жёсткого предложения сурьмяных ресурсов и сохраняющегося дефицита за рубежом остаётся неизменной, и чрезмерное смещение ценового центра вниз не имеет фундаментальной поддержки; снижение на этой неделе скорее является концентрированной коррекцией предыдущего роста, чем разворотом тренда.
Ключевые моменты для наблюдения на следующей неделе
|
Область внимания |
Детали |
|
Ценовые сигналы |
Подтверждение сделок в диапазоне 90 000–100 000 юаней за тонну для сурьмы в слитках, изменения в ценовых стратегиях заводов и настроениях по удержанию товара |
|
Сырьевая сторона |
Сможет ли сурьмяный сульфидный концентрат прекратить падение раньше сурьмы в слитках, закупки сырья заводами и изменения запасов |
|
Производство и загрузка мощностей |
Оценка производства сурьмы в слитках в октябре и изменения загрузки мощностей заводов после снижения цен |
|
Сторона спроса |
Реализация октябрьских графиков производства фотоэлектрического стекла, возобновление закупок пироантимоната натрия и антипиренов |
|
Зарубежные рынки |
Динамика зарубежных цен на сурьму, разница цен между китайским и зарубежным рынками, изменения экспортных запросов |
|
Макроэкономические настроения |
Влияние дальнейшего прогресса китайско-американских торгово-экономических консультаций на ожидания внешнего спроса в четвёртом квартале |
Примечание: данные о ценах по состоянию на 16 октября 2026 года; 12–16 октября была первой полной торговой неделей после праздника Национального дня.