I. Еженедельный обзор цен
Данный отчетный период охватил праздник Середины осени и Национальный праздник (спотовый рынок был закрыт с 1 по 7 октября), фактически торги котировками проходили 28–30 сентября и 8–9 октября. В этот период котировки по всем категориям сурьмяной продукции оставались стабильными: сурьма марки 0# котировалась на уровне 107 000 юаней за тонну, сурьма марки 1# — 105 000 юаней за тонну, триоксид сурьмы чистотой 99,5% — 87 500 юаней за тонну, сурьмяный сульфидный концентрат (Sb≥55%) — 85 000 юаней за тонну в пересчете на металл; все цены не изменились по сравнению с предпраздничным уровнем (24 сентября), и в течение двух торговых дней после праздника корректировок цен также не было.
В более долгосрочной перспективе цены на сурьму непрерывно росли с середины августа: средняя цена сурьмы марки 1# поднялась с 95 000 юаней за тонну 17 августа до 105 000 юаней за тонну 11 сентября, совокупный рост составил 10,5%; триоксид сурьмы чистотой 99,5% вырос с 76 000 юаней за тонну до 87 500 юаней за тонну, совокупный рост — 15,1%. С тех пор цены на сурьму вступили в фазу консолидации на высоких уровнях, при этом цена сурьмы марки 1# удерживается на уровне 105 000 юаней за тонну четыре недели подряд. Рынок находится в «периоде переваривания высоких цен», и как игроки вверх по цепочке, так и вниз по цепочке в основном занимают выжидательную позицию.
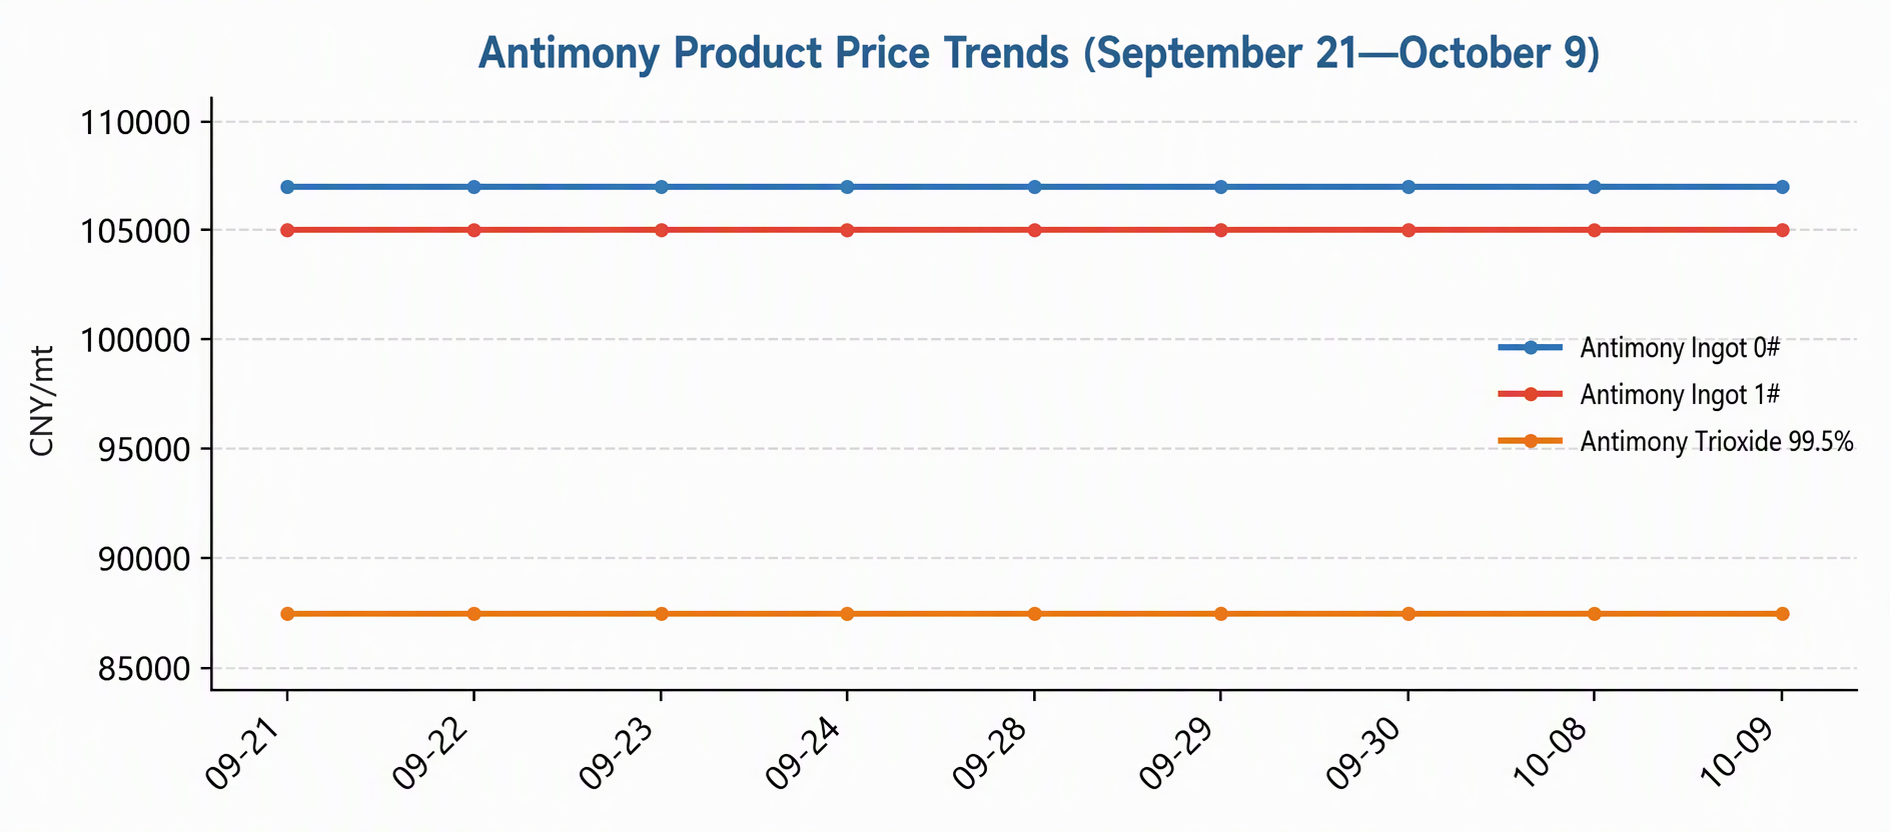
График 1: Динамика цен на сурьмяную продукцию (21 сентября — 9 октября)
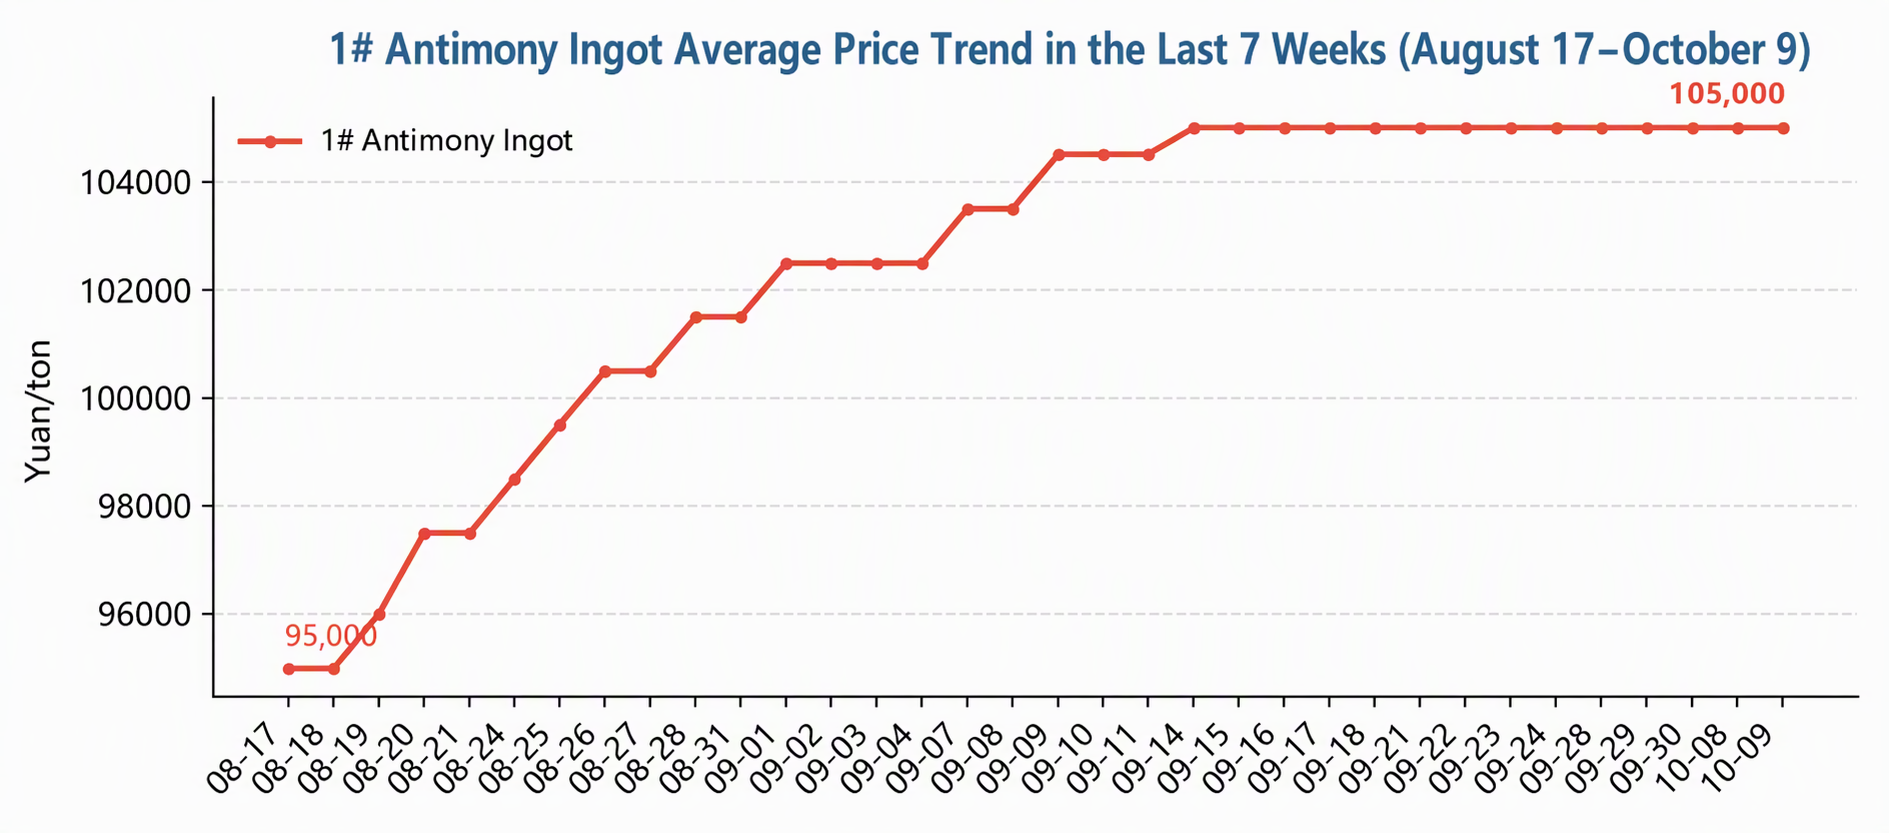
График 2: Динамика средней цены сурьмы марки 1# за последние 7 недель (17 августа — 9 октября)
II. Динамика предложения
Ситуация с предложением оставалась напряженной. В сентябре 2026 года оцененное национальное производство сурьмы в слитках (включая сурьму в слитках, переработанную черновую сурьму, катодную сурьму и т. д.) снизилось примерно на 2% по сравнению с предыдущим месяцем, что стало вторым подряд месячным снижением. Участники рынка считают, что снижение производства является нормальным явлением: данные таможни показали, что импорт зарубежной сурьмяной руды в августе резко упал, и нехватка сырья уже передалась в плавильный сектор.
Цены на сырье оставались устойчивыми на высоких уровнях: сурьмяный сульфидный концентрат (Sb≥55%) котировался на уровне 85 000 юаней за тонну в пересчете на металл, что на 2,4% выше, чем в конце августа, обеспечивая сильную поддержку себестоимости сурьмы в слитках. На фоне ограниченной добычи руды внутри страны и низких поступлений импортной руды запасы сырья у плавильных заводов в целом невелики, гибкость выпуска ограничена, и краткосрочная тенденция сокращения предложения вряд ли изменится.
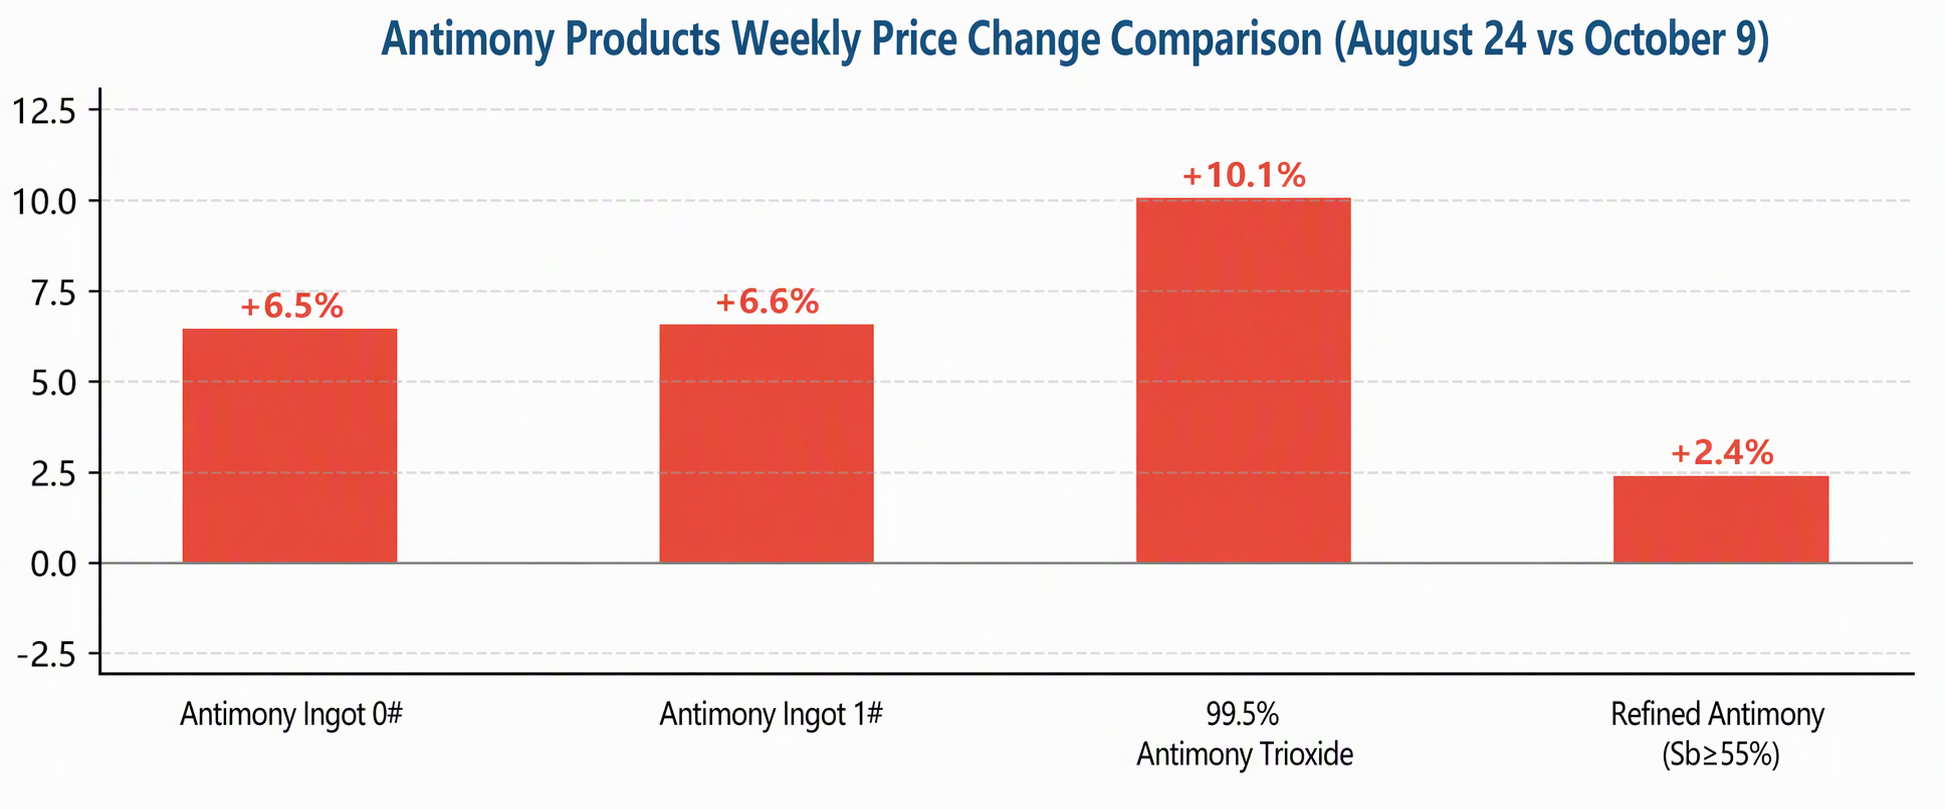
График 3: Сравнение процентных изменений по сурьмяной продукции за последние 7 недель (24 августа против 9 октября)
III. Торговля и политика
Импорт зарубежной сурьмяной руды в августе резко сократился, что напрямую ограничило пополнение сырья для отечественной плавки и стало непосредственной причиной снижения производства сурьмяных слитков в сентябре. В экспортном направлении экспортный контроль над товарами, связанными с сурьмой, продолжал осуществляться на регулярной основе, что поддерживало устойчивый дефицит доступного товара за пределами Китая. Зарубежные цены на сурьму в долгосрочной перспективе оставались выше внутренних, а ценовой разрыв между китайским и зарубежным рынками сохранялся на повышенном уровне, создавая эффект «поднятия потолка» для внутренних цен.
С макроэкономической точки зрения, на саммите Китая и США был достигнут консенсус из восьми пунктов, включая договорённость о взаимном снижении тарифов на «30 миллиардов долларов» в торгово-экономической сфере и создание механизма торгового совета. Общий тон был позитивным, и рыночные ожидания относительно внешнего спроса в четвёртом квартале улучшились.
IV. Конечный спрос
На стороне спроса наблюдалась модель «предпраздничного ажиотажа и постпраздничного выжидания». В конце сентября downstream-сектора, включая фотоэлектрическое стекло (пироантимонат натрия), антипирены и полиэфирные катализаторы, завершили раунд предпраздничного накопления запасов, после чего темпы закупок заметно замедлились; в период национальных праздников рыночная активность практически остановилась.
В два торговых дня после праздников (8–9 октября) рыночные запросы постепенно восстанавливались, однако downstream-покупатели проявляли ограниченную готовность принимать текущие высокие цены. Фактические сделки в основном представляли собой мелкие заказы по жёсткому спросу, при этом продолжалось противостояние между покупателями, добивающимися снижения цен, и продавцами, удерживающими цены. В краткосрочной перспективе сторона спроса вряд ли обеспечит повышательное давление на цены.
V. Прогноз рынка
В краткосрочной перспективе сокращение предложения и высокие затраты на сырьё обеспечивают прочную нижнюю поддержку ценам на сурьму, тогда как принятие downstream-потребителями цен выше 100 000 юаней за тонну всё ещё требует времени для адаптации, и любой рост вверх не находит поддержки со стороны спроса. Однако участники рынка полагают, что улучшение спроса в ближайшее время со стороны фотоэлектрической и антипиреновой отраслей, вероятно, будет относительно небольшим, и слабость как предложения, так и спроса сохранится ещё некоторое время. Цены на сурьму, как ожидается, скорее всего продолжат консолидироваться на слабой ноте.
В среднесрочной и долгосрочной перспективе жёсткость предложения ресурсов сурьмы остаётся выраженной, а зарубежный дефицит сохраняется, что оставляет ограниченное пространство для смещения ценового центра вниз. Если после праздников пополнение запасов в перерабатывающей цепочке активизируется или производственные графики фотоэлектрического стекла восстановятся, цены на сурьму могут предпринять пробные попытки роста; напротив, если высокие цены продолжат подавлять спрос, нельзя исключать небольшого смягчения котировок по отдельным продуктам.
Ключевые моменты для наблюдения на следующей неделе
|
Область внимания |
Детали |
|
Производство и загрузка мощностей |
Сможет ли октябрьское оценочное производство сурьмяных слитков остановить падение и восстановиться, а также изменения запасов сырья у плавильных предприятий |
|
Сырьевая сторона |
Темпы поступления импортной сурьмяной руды и динамика цен на концентрат |
|
Сторона спроса |
Послепраздничные производственные графики фотоэлектрического стекла, а также сила восстановления закупок пироантимоната натрия и антипиренов |
|
Рынки за пределами Китая |
Динамика зарубежных цен на сурьму, ценовой спред между китайским и зарубежным рынками и экспортные заказы |
|
Макроэкономические настроения |
Влияние прогресса торгово-экономических консультаций между Китаем и США на склонность рынка к риску |
Примечание: ценовые данные по состоянию на 9 октября 2026 года (10 октября — суббота, обновлений спотовых котировок нет); в период национальных праздников с 1 по 7 октября спотовые рыночные котировки отсутствовали.