I. Еженедельный обзор цен
В первую полную торговую неделю после праздников цены на индий в Китае завершили прежнее боковое движение и перешли к ступенчатому снижению. С 12 по 14 октября три категории удерживались на допраздничных уровнях (рафинированный индий — 5 250 юаней/кг, черновой индий — 5 050 юаней/кг, высокочистый индий 6N — 5 750 юаней/кг); 15 октября все категории были одновременно снижены на 100 юаней относительно допраздничных уровней; 16 октября — ещё на 50 юаней. За два дня рафинированный индий подешевел на 150 юаней до 5 100 юаней/кг (-2,9%), черновой индий — на 150 юаней до 4 900 юаней/кг (-3,0%), высокочистый индий 6N — на 150 юаней до 5 600 юаней/кг (-2,6%).
Синхронное одинаковое снижение на 150 юаней по всем трём категориям указывает на общее смещение ценового центра вниз, а не на структурную корректировку: спред между рафинированным и черновым индием сохранялся на уровне 200 юаней/кг, а премия высокочистого индия 6N к рафинированному — 500 юаней/кг. Структура межкатегорийных ценовых разниц оставалась полностью стабильной; признаков того, что низкоценовое предложение из сегмента переработки вытесняет котировки высоких марок, пока нет.
В более длительной перспективе текущее снижение цен на индий в Китае началось в середине августа и продолжается около девяти недель: средняя цена рафинированного индия ступенчато снизилась с 5 350 юаней/кг на 21 августа до 5 100 юаней/кг, совокупное падение составило 4,7%; за последние восемь недель черновой индий снизился сильнее (-5,8%), чем рафинированный (-4,7%), тогда как цены на индий вне Китая за тот же период выросли на 6,0%. Темпы снижения оставались стабильно умеренными, без резкой распродажи, вызванной объёмами, что удерживает рынок в слабом равновесии «посредственный спрос + вынужденные ценовые уступки со стороны поставщиков».
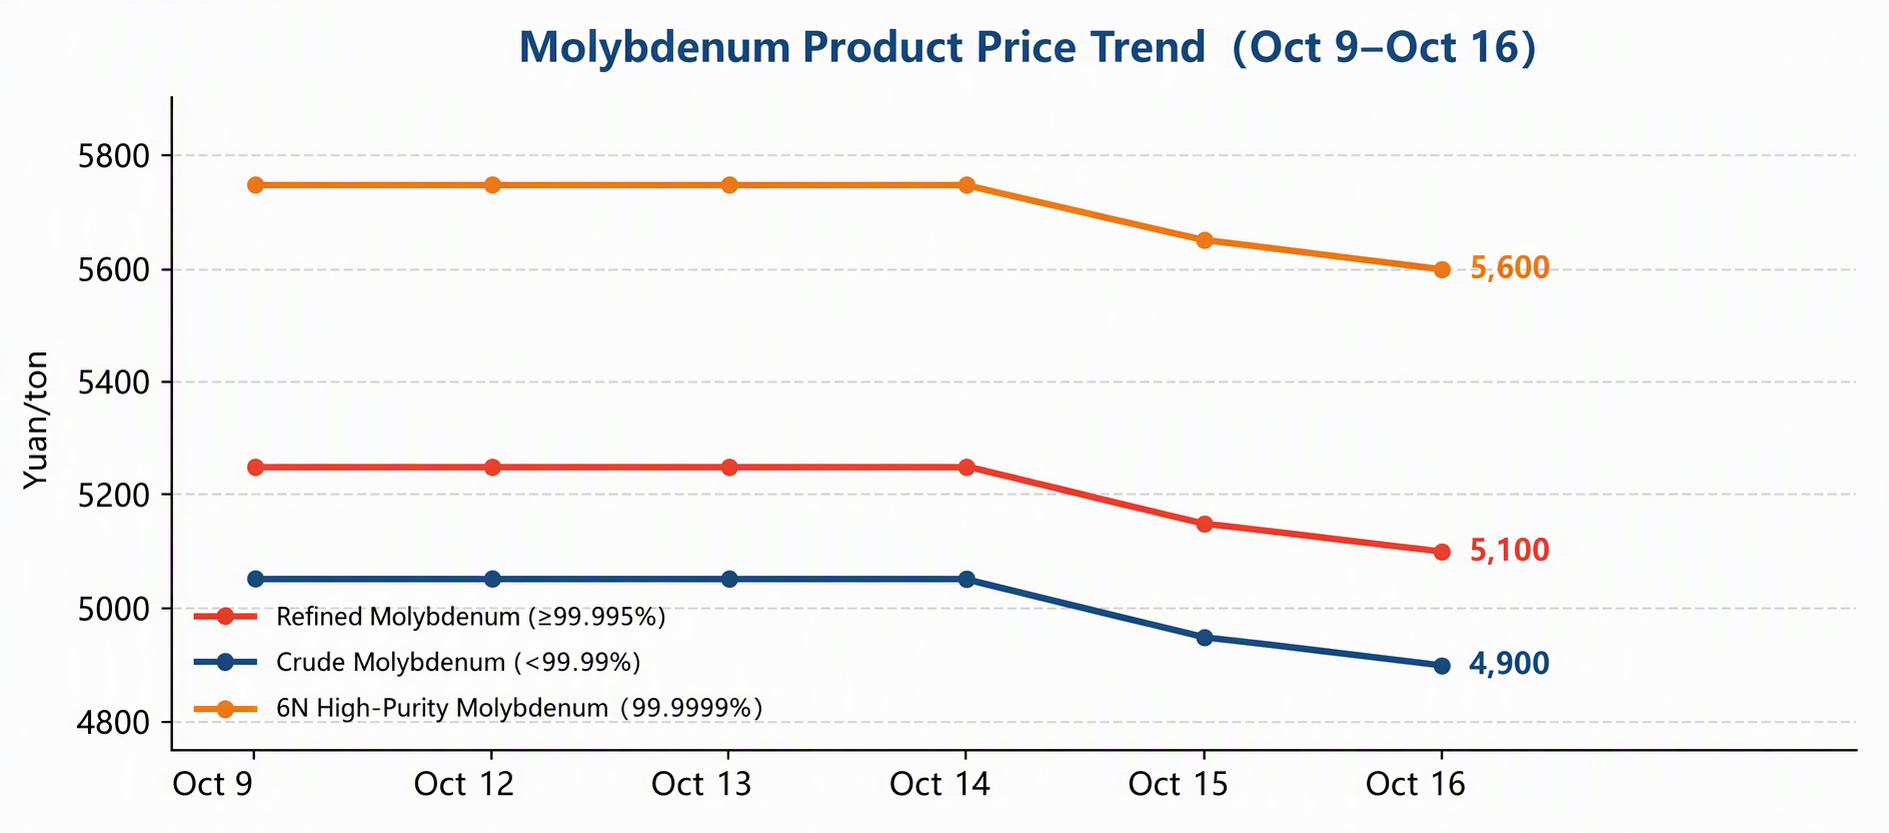
График-1: Динамика цен на продукцию из индия (9–16 октября)
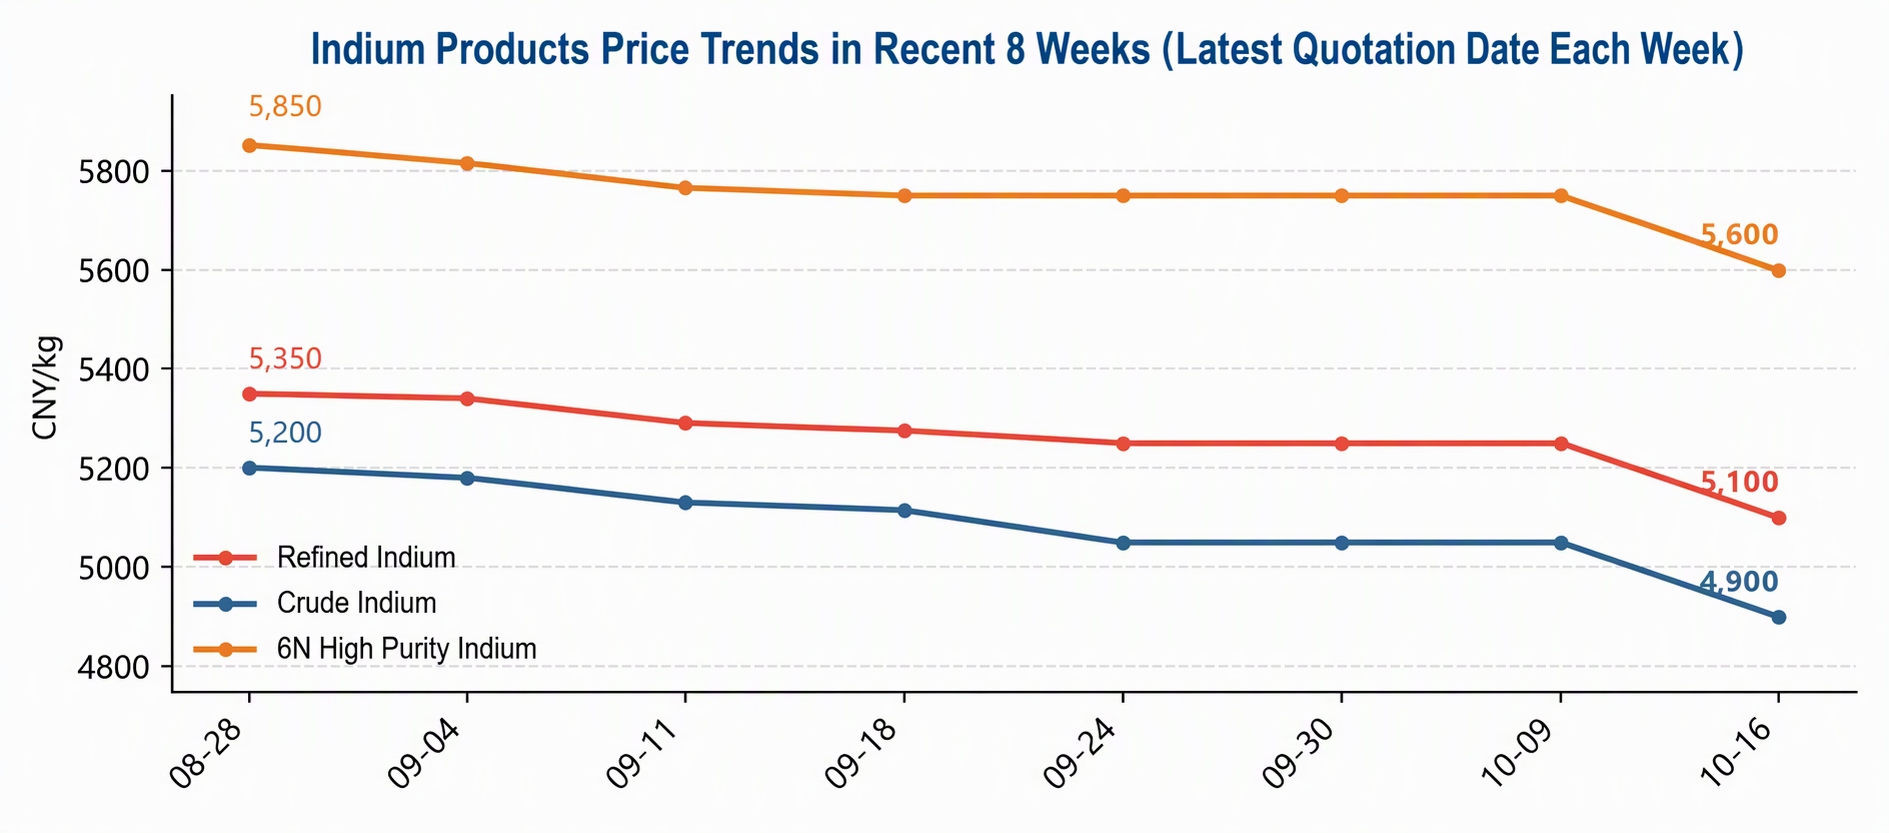
График-2: Динамика цен на продукцию из индия за последние 8 недель (последний день котирования каждой недели)
II. Динамика предложения
На этой неделе заметных сбоев со стороны предложения не наблюдалось. Выпуск первичного индия в Китае оставался стабильным, а темпы поступления побочного продукта из свинцово-цинковой плавки (чернового индия) были нормальными; каналы вторичного предложения (лом мишеней ITO и извлечение из отработанной травильной жидкости ITO) продолжали подпитывать спотовый рынок, и доступные объёмы у трейдеров не были дефицитными.
На фоне вялого спроса и недостаточной готовности downstream-покупателей к закупкам стабильное предложение, напротив, усилило инерцию снижения цен: поставщики, хотя и были склонны удерживать цены, вынуждены были идти на небольшие уступки для закрытия сделок. На этой неделе «равное снижение» по всем трём маркам отражает именно такое пассивное следование за рынком, а не какой-либо дополнительный шок предложения. Более значительное падение цен на черновой индий по сравнению с рафинированным за последние восемь недель указывает на то, что в сегменте переработки предложение более обильное, а переговорные позиции слабее, что делает его относительно хрупким звеном в цепочке цен.
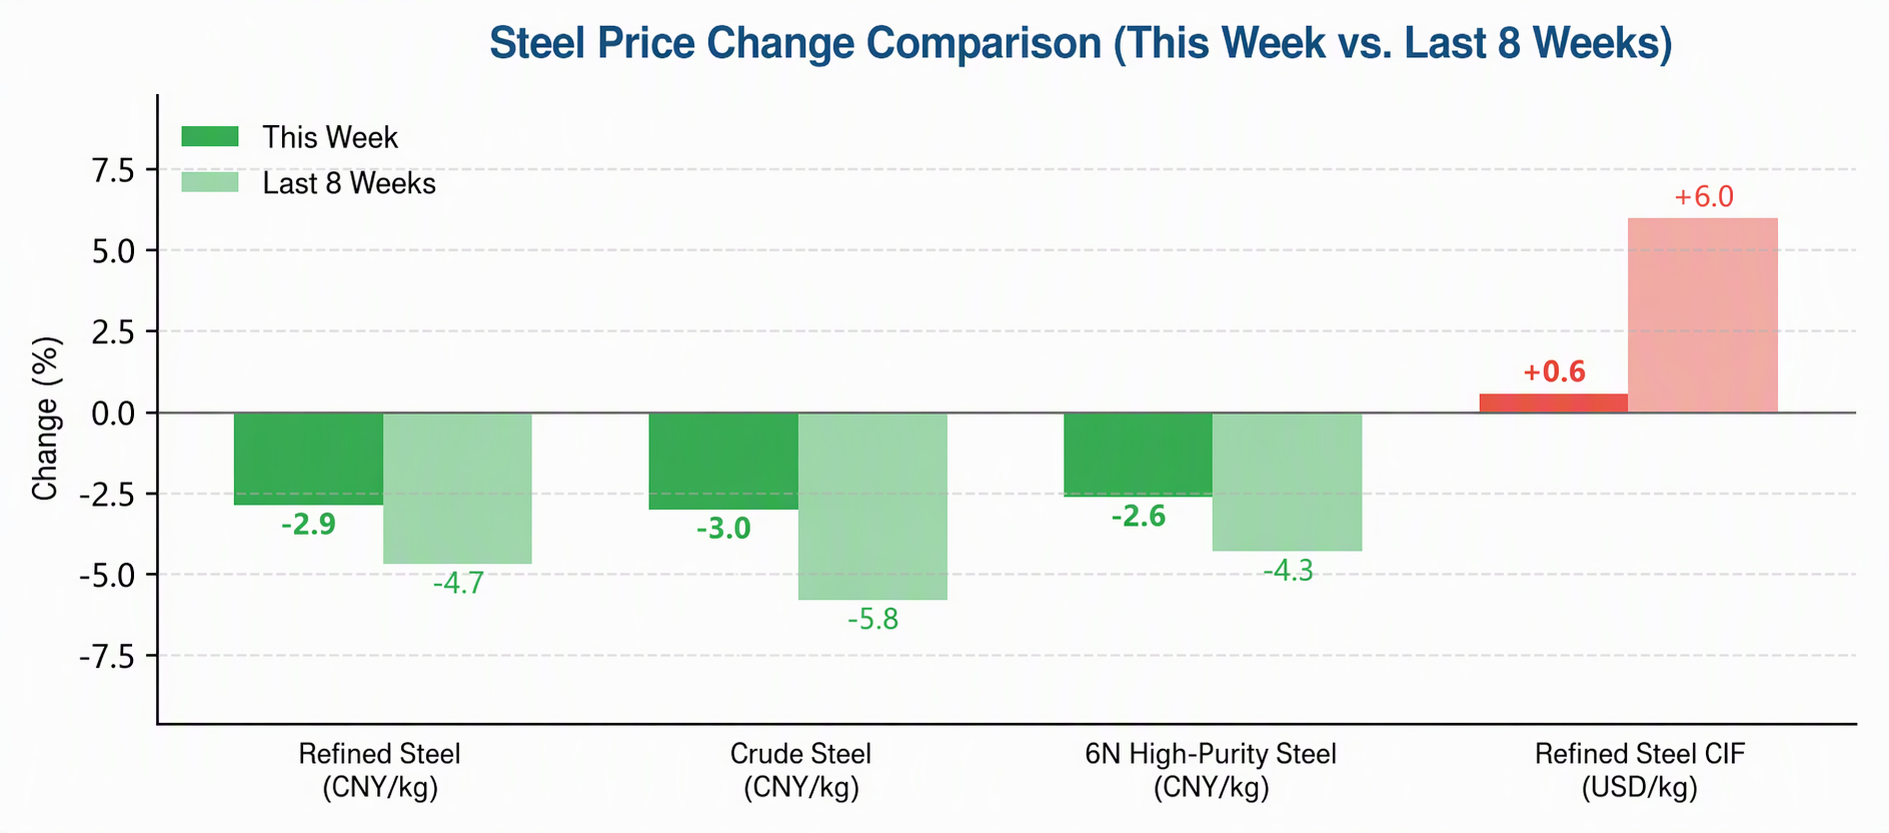
График 3: Сравнение изменения цен на индий (на этой неделе и за последние 8 недель)
III. Торговля и политика
Ценовой спред между китайским и зарубежным рынками в настоящее время является наиболее значимой структурной переменной на рынке индия: средняя цена рафинированного индия за пределами Китая составляет около 885 долл. США/кг против 5100 юаней/кг в Китае, что означает, что котировки в двух валютах движутся в противоположных направлениях уже два месяца подряд, а зарубежная премия продолжает расширяться. Если высокие зарубежные цены смогут транслироваться в Китай через экспортные заказы, обычно существует лаг в один-два месяца, что делает этот фактор потенциально важной среднесрочной поддержкой для внутренних цен.
В торговой сфере 11 сентября США опубликовали окончательные определения по антидемпинговым и компенсационным пошлинам на кристаллические кремниевые фотоэлектрические элементы, импортируемые из Индии, Индонезии и Лаоса, с демпинговой маржой 123,04% для Индии, 94,36% для Индонезии и 65,43% для Лаоса, что фактически закрывает маршрут перевалки фотоэлектрических элементов из Юго-Восточной Азии на рынок США. Хотя это решение напрямую не затрагивает индий, оно оказало давление на настроения в отраслевой цепочке в таких сегментах, как тонкоплёночные элементы, содержащие индий (CIGS).
С макроэкономической точки зрения, на саммите Китай-США был достигнут консенсус из восьми пунктов, включая соглашение о взаимном снижении тарифов на 30 млрд долларов и создание механизма торгового совета, что задаёт в целом позитивный тон; если тарифная среда в дальнейшем улучшится, это может обеспечить маржинальные выгоды для экспорта фотоэлектрической цепочки и спроса на индийсодержащие материалы.
IV. Конечный спрос
Мишени ITO являются основной областью потребления индия, на которую приходится примерно 70–80% потребления индия, при этом downstream-спрос сосредоточен в ЖК-/OLED-панелях и сенсорных устройствах. Спрос на ЖК-панели вступил в фазу конкуренции запасов, OLED по-прежнему имеет жёсткий спрос на индийсодержащие материалы, но с ограниченным ростом, а производители панелей в основном закупают по мере необходимости, поэтому общая ситуация остаётся стабильной, но слабой. Это фундаментальная причина, по которой ценам на индий в Китае в этом цикле не хватало импульса к росту.
В фотоэлектрическом секторе тонкоплёночные элементы CIGS занимают низкую долю в мировых установках солнечной генерации и создают ограниченный спрос на индий; сентябрьские окончательные решения США по антидемпинговым и компенсационным пошлинам на фотоэлектрическую продукцию были скорее маргинальным негативным сигналом для настроений. В традиционных сегментах, таких как легкоплавкие сплавы и припои, спрос оставался стабильным без ярких моментов; новые области применения, такие как квантовые точки и инфракрасная оптика, всё ещё находятся на стадии зарождения, и их объёмы слишком малы, чтобы изменить структуру спроса.
Отсутствие маргинальных изменений в структуре спроса определяет характер этого снижения как «медленный поиск дна при посредственных сделках» — накопленная за два дня на этой неделе корректировка на 150 юаней не является резкой по меркам исторических циклов, и рыночные настроения далеки от панических распродаж.
V. Прогноз рынка
В краткосрочной перспективе цены на индий в Китае, вероятно, продолжат сочетать умеренное снижение с вялым перетягиванием на низких уровнях: поддерживающие факторы включают отсутствие дополнительного давления предложения, сохраняющееся стремление поставщиков удерживать цены и ожидания перетока от устойчиво укрепляющихся зарубежных цен; сдерживающие факторы включают неэластичный спрос на мишени ITO, закупки производителей панелей по мере необходимости и достаточное предложение из сегмента переработки.
Сможет ли ценовой центр стабилизироваться, зависит от двух моментов: во-первых, откроют ли производители панелей окно накопления запасов в четвёртом квартале (обычное предварительное пополнение запасов перед концом года и китайским Новым годом); во-вторых, удержится ли спред между ценами на рафинированный и черновой индий — текущий спред в 200 юаней за килограмм всё ещё стабилен, но если дешёвое предложение из сегмента переработки продолжит давить на черновой индий и он первым пробьёт уровень вниз, это потянет весь ценовой центр ниже.
Что касается ценового спреда между китайским и зарубежным рынками, если экспортные заказы будут реализованы, внутренние цены могут получить поэтапную поддержку; наоборот, если зарубежные котировки откатятся назад, а экспортные каналы останутся заблокированными, Китай будет самостоятельно нести давление слабого спроса. В среднесрочной перспективе спрос на индий сильно зависит от единственного направления — дисплейных панелей, и ему не хватает хеджирования со стороны растущих сценариев, таких как инфракрасные и спутниковые применения, поэтому его ценовая эластичность слабее, чем у германия и сурьмы, которые также относятся к стратегическим редким металлам. Ценовой центр, как ожидается, будет следовать за спросом и медленно смещаться вниз.
Ключевые точки наблюдения на следующую неделю
|
Область внимания |
Детали |
|
Ценовые сигналы |
Подтверждение сделок и возможности для уступок по рафинированному индию на уровне 5100 юаней/кг и черновому индию на уровне 4900 юаней/кг |
|
Разница цен между китайским и зарубежным рынками |
Тенденции котировок CIF на рафинированный индий и выполнение экспортных заказов |
|
Сторона спроса |
Окно накопления запасов производителями панелей в четвертом квартале и изменения целевых заказов на ITO |
|
Сторона предложения |
Объем производства первичного индия и темпы поставок вторичного сырья из лома ITO |
|
Структура ценовых спредов |
Сохраняется ли стабильность спреда между рафинированным и черновым индием и премии за индий высокой чистоты 6N |
|
Макроэкономика и торговля |
Влияние последующих событий в области торговых трений в фотоэлектрической отрасли на настроения в производственной цепочке |
Примечание: ценовые данные по состоянию на 16 октября 2026 года; 12–16 октября были первой полной торговой неделей после праздника Национального дня.