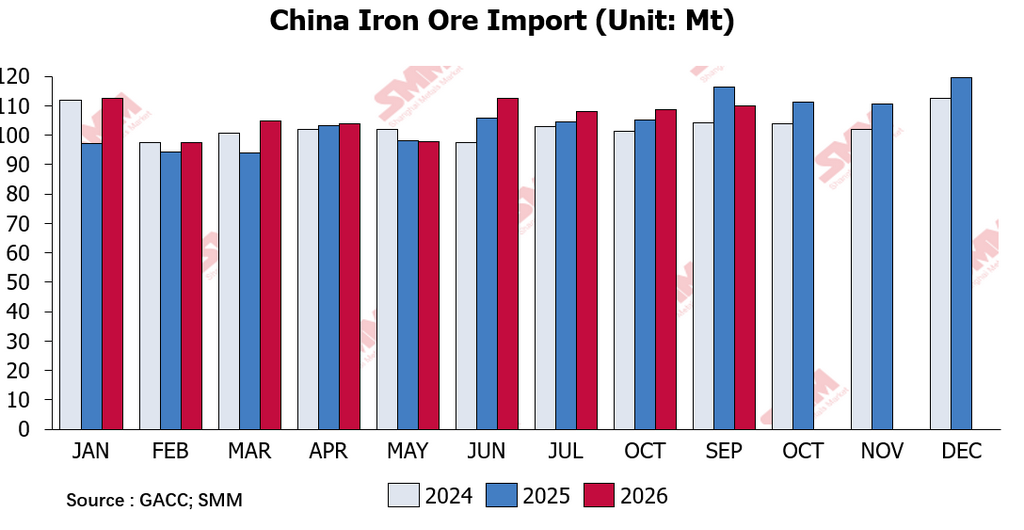
Согласно последним данным Главного таможенного управления Китая, в сентябре Китай импортировал 109,817 млн тонн железной руды и концентрата, что на 1,18% больше по сравнению с предыдущим месяцем и на 5,47% меньше по сравнению с аналогичным периодом прошлого года. Совокупный импорт железной руды и концентрата за январь–сентябрь составил 954,967 млн тонн, увеличившись на 4,1% в годовом исчислении.
Оглядываясь на сентябрь, квартальный рывок к выполнению плановых показателей вызвал заметный рост мировых отгрузок железной руды. Данные графика судов SMM показывают, что мировые отгрузки в сентябре составили 141,77 млн тонн, увеличившись на 9,67% по сравнению с предыдущим месяцем, при этом отгрузки из Австралии и Бразилии выросли на 10,50% и 5,70% соответственно. Дефицит поставок, вызванный тайфуном в конце августа, был в основном восполнен в течение месяца, и поступления в китайские порты выросли на 12,67% по сравнению с предыдущим месяцем до 114,61 млн тонн. Со стороны спроса растущие убытки металлургических заводов и увеличение объёмов технического обслуживания привели к снижению суточного производства чугуна с 2,4080 млн тонн в начале месяца до 2,3882 млн тонн в конце месяца. Портовые запасы сначала снизились, а затем восстановились, достигнув 145,45 млн тонн в последнюю неделю сентября. В целом фундаментальные показатели железной руды отражали относительно избыточное предложение и слабый спрос.
В течение месяца ситуация на Ближнем Востоке привела к росту стоимости бункерного топлива, и фрахтовая ставка на маршруте Бразилия Тубаран–Бэйлунь/Баошань временно поднялась до 43,38 долл. США за тонну. Некоторые малые и средние бразильские горнодобывающие компании, испытывая давление высоких фрахтовых расходов и снижения чистой выручки, последовательно сокращали добычу; среди них CSN Mineração снизила годовой прогноз по объёмам собственной добычи и закупок примерно на 6 млн тонн.
Что касается октября, австралийские отгрузки замедлились после квартального рывка: средненедельные отгрузки за первые две недели октября снизились на 2,40% по сравнению с сентябрём. Хотя Бразилия всё ещё находится в сухой сезон отгрузок, сокращение добычи на малых и средних рудниках будет оказывать давление на предельное предложение. Если сокращение объёмов CSN будет сосредоточено в оставшиеся три месяца года, влияние составит не более примерно 2 млн тонн в месяц, что эквивалентно примерно 6,5% сентябрьских отгрузок Бразилии. Однако фрахтовые ставки отступили от максимумов, снизившись до 31,39 долл. США за тонну в середине октября, поэтому сократившие добычу рудники сохраняют некоторую гибкость для возобновления работы.
Что касается поступлений, высокий объём отгрузок в Китай в сентябре поддержит октябрьские поступления, при этом средненедельные поступления за первые две недели в целом остались на уровне сентября. Тем временем средненедельные поставки в Китай за тот же период снизились на 11,32%, поэтому давление прибытия может не ослабнуть до ноября. Со стороны спроса после праздников увеличилось число остановок доменных печей на техническое обслуживание: за неделю, закончившуюся 14 октября, суточное производство горячего металла упало до 2,3520 млн тонн, а запасы в портах выросли до 148,30 млн тонн, поэтому давление накопления запасов сохраняется. Кроме того, в октябре на одну недельную статистическую точку больше, чем в сентябре, что усилит изменение месячных итогов по сравнению с предыдущим месяцем.
С учётом всех этих факторов ожидается, что средненедельные поставки в октябре немного снизятся, средненедельные прибытия останутся в целом без изменений, а объёмы импорта на таможенной основе, вероятно, сохранятся на уровне предыдущего месяца.