Rio Tinto опубликовала обзор операционной деятельности за третий квартал 14 октября 2026 года. Мировые продажи железной руды составили 90,8 млн т в третьем квартале, что на 3% больше, чем годом ранее. Добыча на Simandou достигла годового темпа около 10 млн т в год, а первая руда через порт SimFer ожидается в четвертом квартале. Прогноз по продажам железной руды и затратам на весь год не изменился.
Обзор производства и продаж
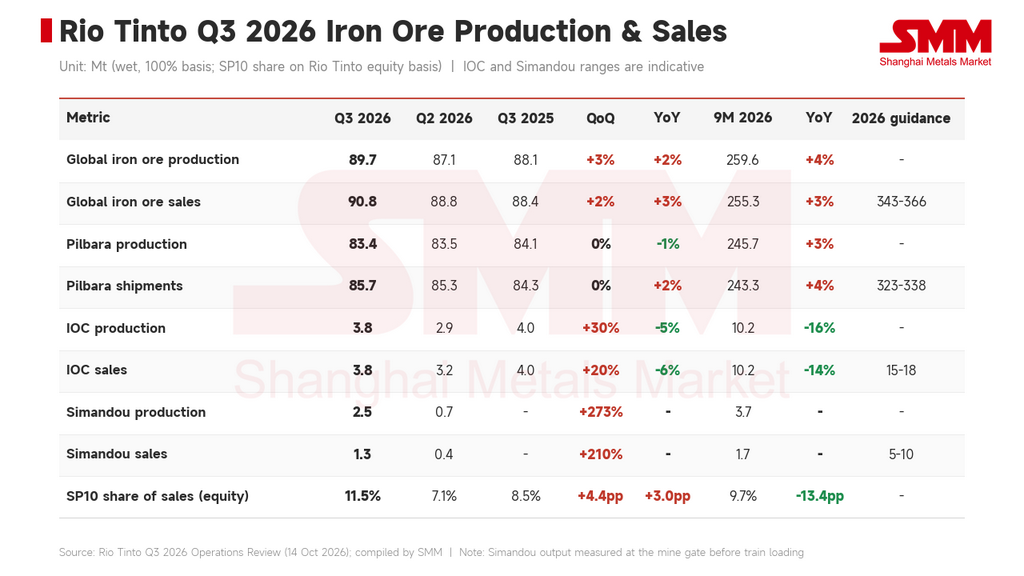
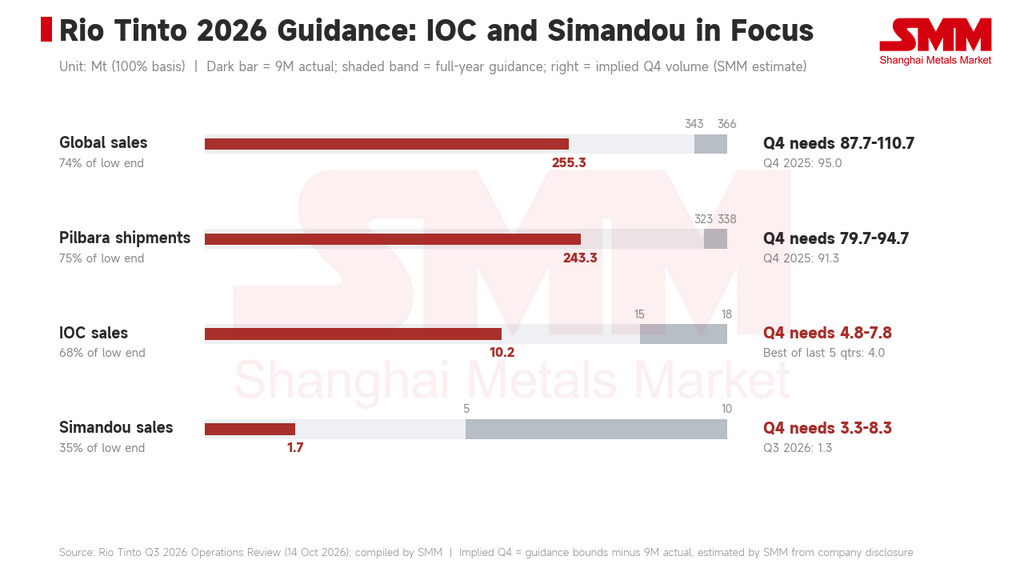
Мировая железная руда: Производство в третьем квартале составило 89,7 млн т, что на 2% больше, чем годом ранее, и на 3% больше, чем в предыдущем квартале. Продажи составили 90,8 млн т, что на 3% больше, чем годом ранее, и на 2% больше, чем в предыдущем квартале. Продажи за первые девять месяцев составили 255,3 млн т, увеличившись на 3%.
Пилбара: Производство в третьем квартале составило 83,4 млн т, что на 1% меньше, чем годом ранее, и без изменений по сравнению с предыдущим кварталом. Отгрузки составили 85,7 млн т, что на 2% больше, чем годом ранее, и без изменений по сравнению с предыдущим кварталом. Компания сообщила, что высокие показатели работы рудников и достаточные запасы в порту поддержали отгрузки. Отгрузки из Пилбары за первые девять месяцев достигли 243,3 млн т, увеличившись на 4%.
IOC: Железорудная компания Канады произвела 3,81 млн т в третьем квартале, что на 30% больше, чем в предыдущем квартале, и на 5% меньше, чем годом ранее. Продажи составили 3,78 млн т, что на 20% больше, чем в предыдущем квартале, и на 6% меньше, чем годом ранее. Компания заявила, что ее операционный фокус остается на постепенном улучшении состояния карьера, поддерживаемом последовательностью отработки и увеличением общего объема перемещаемой горной массы. Рост продаж отразил увеличение подачи на обогатительную фабрику и возврат к нормальным темпам загрузки в порту после замены вагоноопрокидывателя.
Прогноз на весь год: Прогноз мировых продаж железной руды на 2026 год остается на уровне 343–366 млн т. Прогноз по Пилбаре составляет 323–338 млн т, а ориентировочные диапазоны для IOC и Simandou — 15–18 млн т и 5–10 млн т соответственно (все на 100-процентной основе). Прогноз удельных денежных затрат в Пилбаре остается на уровне 23,5–25,0 долл. США за влажную метрическую тонну (FOB).
Пилбара: структура продукции и продажи
Доля низкосортной продукции растет: На основе долевого участия Rio Tinto продажи SP10 (включая другие низкосортные продукты) в третьем квартале составили 8,57 млн т, или 11,5% продаж Пилбары, по сравнению с 7,1% во втором квартале. За первые девять месяцев доля SP10 составила 9,7% против 23,2% годом ранее, таким образом, структура продукции в этом году явно сместилась в сторону основных продуктов. Продажи кусковой руды и мелочи Pilbara Blend в третьем квартале составили 17,59 млн т и 33,03 млн т соответственно, каждая снизилась на 1% по сравнению с предыдущим кварталом.
По операциям: На 100-процентной основе Hope Downs произвела 9,58 млн т в третьем квартале, что на 1% больше, чем годом ранее. Pannawonica компании Robe River произвела 7,40 млн т, увеличив на 9%, тогда как West Angelas произвела 8,39 млн т, снизив на 10%.
Портовая торговля и ценообразование: Портовые продажи в Китае в третьем квартале составили 4,7 млн т (4,9 млн т годом ранее), и 71% из них проходил грохочение или смешивание в китайских портах. Портовые запасы на конец сентября составили 3,7 млн т, включая 2,4 млн т продукции Пилбары. В третьем квартале 9% продаж были оценены по средней цене индекса предыдущего квартала с задержкой в один месяц; остальные — по средней цене текущего квартала, среднемесячной или спотовой. 26% продаж были осуществлены на условиях FOB.
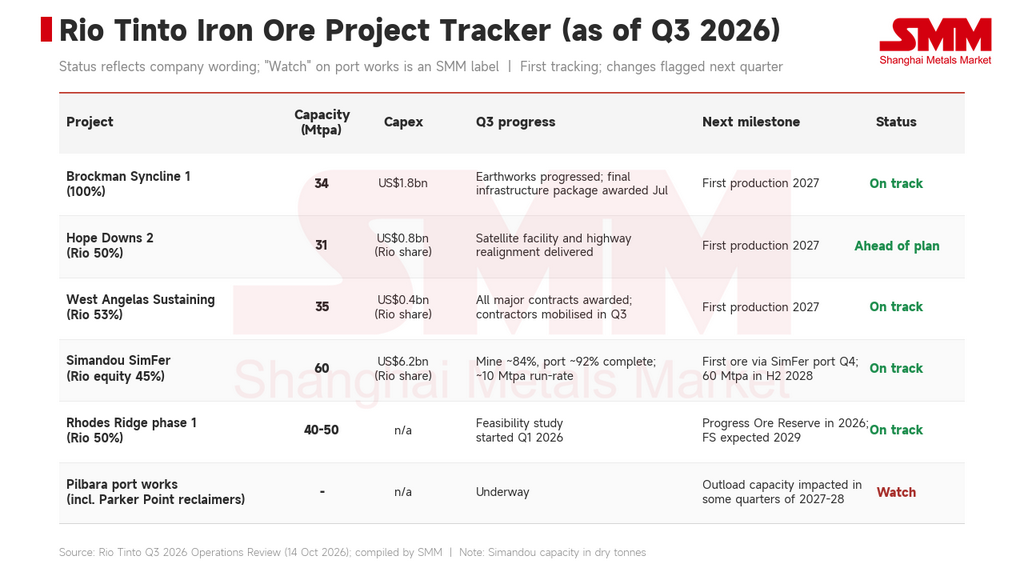
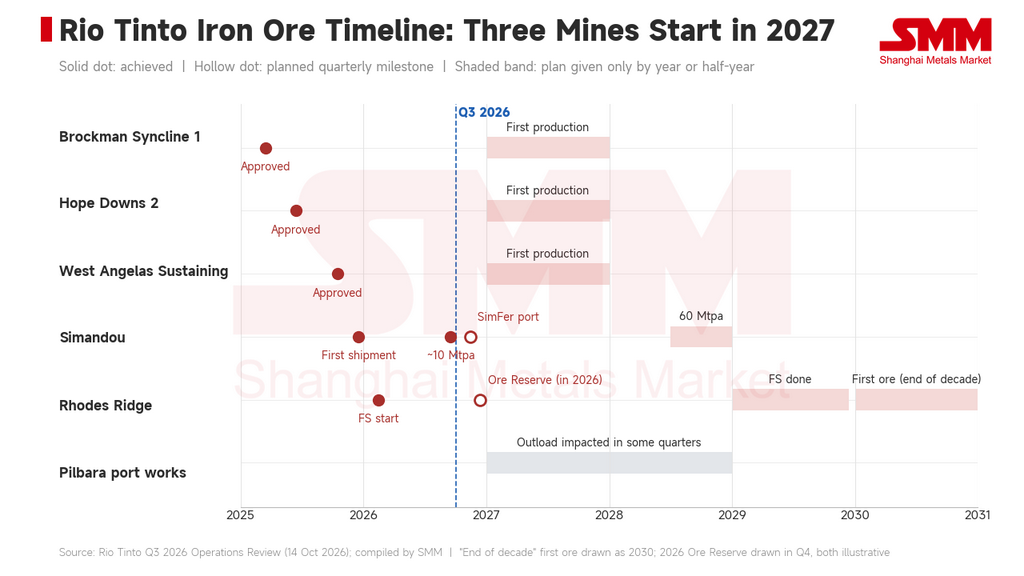
Портовые работы: Несколько крупных портовых проектов, включая реклаймеры Parker Point, повлияют на пропускную способность отгрузки в некоторых кварталах 2027 и 2028 годов. Работы направлены на повышение гибкости системы и подготовку к проекту Rhodes Ridge.
Simandou и IOC
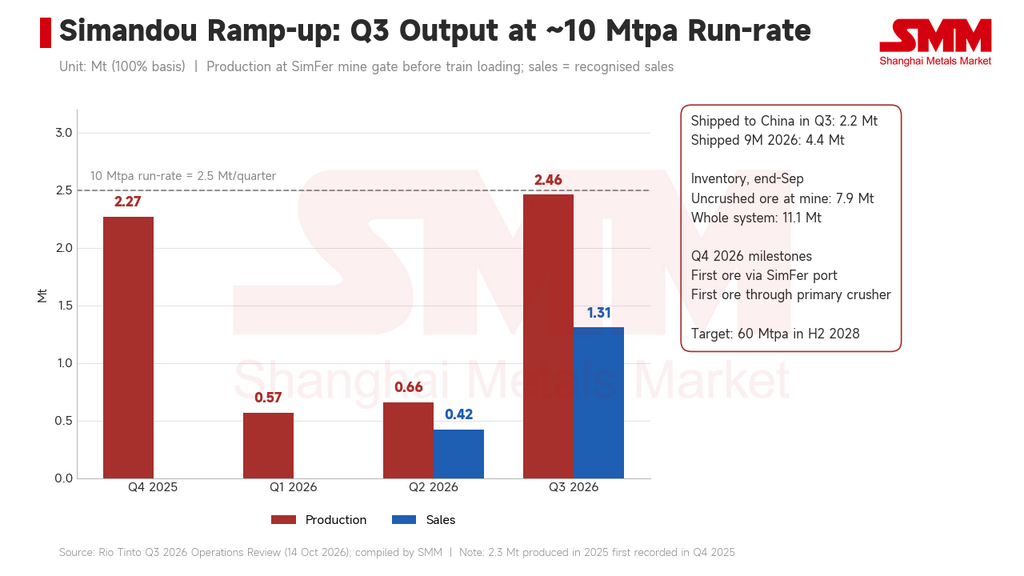
Производство и продажи: Simandou произвела 2,46 млн т в третьем квартале (на 100-процентной основе, как и далее), что на 273% больше, чем в предыдущем квартале, и соответствует годовому темпу около 10 млн т в год. В третьем квартале было отгружено 2,2 млн т в Китай, а признанные продажи составили 1,31 млн т. За первые девять месяцев производство составило 3,69 млн т, отгрузки — 4,4 млн т, продажи — 1,73 млн т.
Запасы: На конец сентября на руднике было складировано 7,9 млн т недробленой руды. С учетом гвинейского порта, судов в море и китайских портов запасы по всей системе составили 11,1 млн т.
Строительство: Рудник SimFer готов примерно на 84%. Пусконаладочные работы под нагрузкой и первая руда через одну из двух первичных дробилок ожидаются в четвертом квартале. Портовая и морская инфраструктура готова примерно на 92%. Первое перегрузочное судно прибыло в Гвинею в конце третьего квартала, а первая руда через порт SimFer ожидается в четвертом квартале. До этого руда доставляется по железной дороге на главную линию через подъездной путь SimFer и отгружается через порт WCS. Компания сохранила цель выйти на темп 60 млн т в год во второй половине 2028 года.
Затраты и рынки
Затраты: Более высокие цены на дизельное топливо добавили 0,9 долл. США за тонну к удельным затратам Пилбары за первые девять месяцев по сравнению с аналогичным периодом 2025 года. Если дизельное топливо останется на уровне около 175 долл. США за баррель в четвертом квартале, влияние за весь год вырастет до 1,1 долл. США за тонну. При курсе 0,70 долл. США за австралийский доллар валюта добавляет около 1,0 долл. США за тонну к удельным затратам за весь год по сравнению с прогнозным допущением 0,67.
Ближний Восток: Компания сообщила, что конфликт на Ближнем Востоке сохранял волатильность на энергетических и фрахтовых рынках, но не вызвал существенных сбоев в производстве Rio Tinto или исходящих цепочках поставок. Поставки топлива оставались достаточными благодаря буферным запасам и альтернативным источникам.
Рыночный взгляд компании: По данным Rio Tinto, индекс доставленной руды с содержанием Fe 61% в среднем составил 97 долл. США за сухую метрическую тонну в третьем квартале, снизившись на 8% по сравнению с предыдущим кварталом, а индекс с содержанием Fe 65% в среднем составил 113 долл. США за сухую метрическую тонну, снизившись на 7%. Более высокие морские фрахтовые ставки сжали чистую выручку производителей, особенно для дальних атлантических поставок, а премии за кусковую руду при морских перевозках выросли на 33% по сравнению с предыдущим кварталом. Rio Tinto оценивает, что потребление готовой стали в Китае снизилось примерно на 4% по сравнению с предыдущим кварталом в третьем квартале, тогда как экспорт стали вырос на 3% год к году до годового темпа 122 млн т. Высокие операционные и фрахтовые затраты сжали маржинальное предложение, а морские поставки железной руды снизились на 1% по сравнению с предыдущим кварталом. Внутреннее производство железной руды в Китае снизилось на 8% год к году.
Прогресс по прогнозу на весь год
Пилбара: Отгрузки за первые девять месяцев составили 243,3 млн т, или 75% нижней границы прогноза. Исходя из прогнозного диапазона, отгрузки в четвертом квартале должны составить 79,7–94,7 млн т. Отгрузки в четвертом квартале 2025 года составили 91,3 млн т.
Simandou: Признанные продажи за первые девять месяцев составили 1,73 млн т, поэтому продажи в четвертом квартале должны достичь 3,3–8,3 млн т, чтобы попасть в прогнозный диапазон. На основе раскрытия компании SMM оценивает около 3,2 млн т системных запасов сверх недробленого складского запаса на руднике, что примерно соответствует объему четвертого квартала, необходимому для нижней границы.
IOC: Продажи за первые девять месяцев составили 10,24 млн т, или 68% нижней границы прогноза. Продажи в четвертом квартале должны составить 4,76–7,76 млн т. Нижняя граница примерно на 26% выше третьего квартала и выше лучшего квартала за последние пять лет (4,02 млн т в третьем квартале 2025 года). Компания не изменила свой диапазон по IOC, но при текущих темпах достижение нижней границы выглядит затруднительным.
Ключевые проекты
Brockman Syncline 1: Мощность 34 млн т в год, капитальные затраты 1,8 млрд долл. США. Основные земляные работы продвинулись, финальный пакет вспомогательной инфраструктуры был присужден в июле 2026 года, а первое производство остается в графике на 2027 год.
Hope Downs 2: Мощность 31 млн т в год, капитальные затраты 0,8 млрд долл. США (доля Rio Tinto). Строительство опережает план. Спутниковый объект Hope Downs 2 и перенос Great Northern Highway завершены, а первое производство остается в графике на 2027 год.
West Angelas Sustaining: Мощность 35 млн т в год, капитальные затраты 0,4 млрд долл. США (доля Rio Tinto). Все основные контракты присуждены, подрядчики по неосновной инфраструктуре и услугам мобилизованы на площадку в третьем квартале, а первое производство остается в графике на 2027 год.
Simandou: Рудник SimFer имеет мощность 60 млн т в год (сухие тонны; 27 млн т в год доля Rio Tinto), с капитальными затратами 6,2 млрд долл. США в качестве доли Rio Tinto. Цель выхода на полный темп во второй половине 2028 года не изменилась.
Rhodes Ridge: Мощность первой фазы составляет 40–50 млн т в год. Технико-экономическое обоснование началось в первом квартале 2026 года и, как ожидается, завершится в 2029 году при условии получения соответствующих разрешений, а первая руда ожидается в конце десятилетия. Компания стремится продвинуться к отчетности о первоначальных запасах руды в 2026 году при условии пересмотра всех соответствующих модифицирующих факторов.
Список наблюдения на четвертый квартал
-
Произойдут ли первая руда через порт SimFer и пусконаладочные работы под нагрузкой первой первичной дробилки в четвертом квартале, как планировалось.
-
Достигнут ли признанные продажи Simandou в четвертом квартале 3,3 млн т, попадая в годовой диапазон 5–10 млн т.
-
Достигнут ли продажи IOC в четвертом квартале 4,76 млн т или более.
-
Фактическое влияние цен на дизельное топливо и курса австралийского доллара на удельные затраты Пилбары за весь год.
-
Будут ли первоначальные запасы руды Rhodes Ridge отражены в отчетности в течение года, как планировалось.
Комментарий SMM
Добыча и отгрузки Rio Tinto в Пилбаре были стабильными в третьем квартале, и большая часть прироста производства пришлась на Simandou. Simandou уже работает с годовым темпом около 10 млн т в год. Если порт SimFer и первичная дробилка будут запущены в четвертом квартале, как планировалось, отгрузки постепенно перейдут с заимствованного порта WCS на собственный порт SimFer, а темпы наращивания будут зависеть от того, насколько быстро будут введены в эксплуатацию новые объекты. В 2027 году Brockman Syncline 1, Hope Downs 2 и West Angelas Sustaining введут в строй суммарную мощность 100 млн т в год. Компания описывает все три проекта как продлевающие срок службы существующих районов добычи, а портовые работы, включая Parker Point, ограничат пропускную способность отгрузки в некоторых кварталах 2027 и 2028 годов, поэтому общие отгрузки из Пилбары могут не вырасти заметно.
SMM полагает, что хотя доля SP10 Rio Tinto выросла до 11,5% в третьем квартале, доля за девять месяцев остается значительно ниже аналогичного периода 2025 года, а продажи Пилбары по-прежнему доминируются основными продуктами Pilbara Blend — мелочью и кусковой рудой, которые вместе составили около 68% долевых продаж в третьем квартале. Что касается прогноза, Пилбара, вероятно, попадет в свой годовой диапазон, тогда как IOC и Simandou являются основными переменными четвертого квартала. Simandou уже отгрузила 4,4 млн т высокосортной мелочи в этом году; если порт SimFer будет запущен в четвертом квартале, как планировалось, поставки могут еще увеличиться.