

Август отдал больше, чем июль приобрёл
Экспорт хромовой руды из ЮАР в августе 2026 года упал до 2,36 млн тонн (2 363,8 тыс. тонн), снизившись на 10,75% по сравнению с пересмотренным июльским показателем в 2 648,5 тыс. тонн, то есть на 284,8 тыс. тонн. Это падение с лихвой перекрывает июльский прирост примерно в 245 тыс. тонн и опускает объёмы ниже июньских 2,40 млн тонн, делая август самым слабым месяцем в ряду апрель–август. Июльский максимум теперь выглядит как разовый всплеск в пределах диапазона, который с апреля держится примерно между 2,36 и 2,65 млн тонн, а не как начало нового восходящего тренда. Все помесячные сравнения используют июльские данные в пересмотренном виде из последнего набора данных SARS.
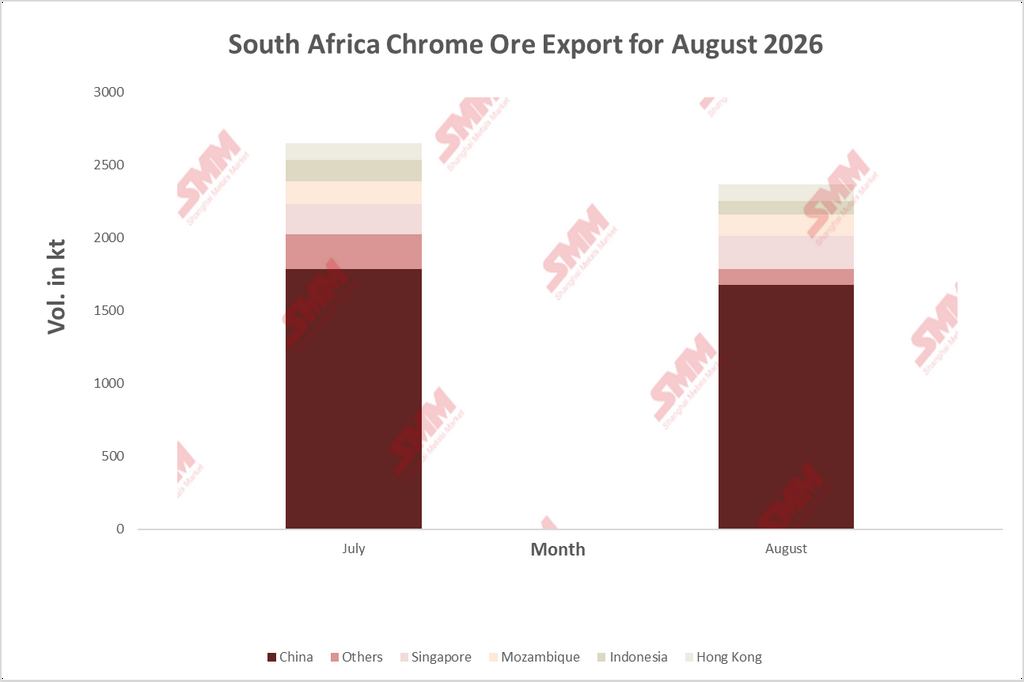
Всплеск сменяется возвратом ниже диапазона
Экспорт составлял 2,47 млн тонн в апреле, 2,43 млн тонн в мае и 2,40 млн тонн в июне, прежде чем в июле достиг 2,65 млн тонн. По сравнению со средним показателем примерно 2,46 млн тонн за пять месяцев с апреля по август августовский объём примерно на 4% ниже. Слабость согласуется с еженедельным отслеживанием отгрузок SMM, которое показало, что погрузка из южноафриканских и мозамбикских портов замедлилась в середине-конце августа: до 448 500 тонн за неделю, завершившуюся 14 августа, и 376 000 тонн за неделю, завершившуюся 28 августа.
Доля Китая растёт, хотя его объём падает
Китай получил 1 674,4 тыс. тонн в августе, что на 6,09% (108,6 тыс. тонн) меньше, чем в июле, но всё же на 3,1% выше июньского уровня. Его доля в общем экспорте выросла с 67,3% до 70,8%, самого высокого показателя за период июнь–август, поскольку остальной рынок сократился гораздо быстрее. Экспорт во все прочие направления суммарно упал на 20,35% — с 865,6 тыс. тонн до 689,4 тыс. тонн. Это снижение на 176,2 тыс. тонн составляет около 62% общего падения экспорта, а на Китай приходятся остальные 38%.
Таможенные данные Китая указывают на то же самое. Анализ SMM данных таможни КНР показывает, что импорт хромовой руды в августе составил 2,3619 млн тонн, снизившись на 9,42% по сравнению с предыдущим месяцем и увеличившись на 12,5% в годовом выражении. Импорт из ЮАР составил 1,89 млн тонн, снизившись на 13,13% к предыдущему месяцу и увеличившись на 7,77% в годовом выражении, в результате чего поставки из ЮАР за январь–август достигли 15,28 млн тонн, увеличившись на 31,42%. Грузы, загруженные в Южной Африке, обычно достигают китайских портов несколько недель спустя, поэтому эти два ряда данных не синхронизированы, однако оба показывают охлаждение закупок после очень сильного первого полугодия.
Почему китайские покупатели отступили
Причина кроется на китайской стороне торговли. Большие объёмы прибывали концентрированными партиями в первом полугодии, и с тех пор портовые запасы держались вблизи или выше 5 млн тонн, составив 5,04 млн тонн 24 сентября после пика в 5,32 млн тонн 11 сентября. Затем рынок вошёл в межсезонье потребления: цены на тендеры по нержавеющей стали снижались, а цены на феррохром шли вниз, сжимая маржу плавильных предприятий. Некоторые заводы сократили выпуск или остановили производство, и соответственно замедлились спотовые закупки хромовой руды. Южноафриканская мелочь 40–42% в Тяньцзине к концу сентября ослабла до 52,5–53 юаня за mtu с 58,5–59 юаней за mtu в конце февраля. На рынке с таким объёмом запасов у покупателей мало причин гнаться за грузами, и августовские экспортные данные показывают, что южноафриканские отгрузки подстраиваются под это.
Вторичные направления: Сингапур растёт, Индонезия отдаёт позиции
Сингапур оказался единственным поименованным направлением, показавшим рост, — на 10,33% до 224,5 тыс. тонн, а его доля выросла с 7,7% до 9,5%. Это делает его крупнейшим направлением за пределами Китая среди отдельно отчитывающихся рынков, а его объёмы на 18,9% выше июньских. Как устоявшийся центр товарной торговли и смешивания, рост Сингапура согласуется с размещением руды на промежуточное хранение, пока спотовые закупки в Китае идут медленно, а не с новым конечным спросом.
Индонезия упала на 40,0% — со 150,0 тыс. тонн до 90,0 тыс. тонн, а её доля снизилась с 5,7% до 3,8%, сведя на нет большую часть июльского скачка, который вывел её вперёд ОАЭ. Объёмы Индонезии при таком масштабе неравномерны. Тем не менее средний показатель за июль–август в 120,0 тыс. тонн остаётся примерно на 54% выше июньских 77,8 тыс. тонн, так что базовое расширение индонезийских мощностей по феррохрому и нержавеющей стали по-прежнему поддерживает прямые закупки руды, просто не по прямой линии. Мозамбик снизился на 5,05% до 149,9 тыс. тонн, что всё ещё на 8,5% выше июня и согласуется с устойчивыми объёмами через коридор Мапуту. Гонконг практически не изменился — 112,4 тыс. тонн против 112,5 тыс. тонн в июле.
Группа «Прочие» стала крупнейшим отдельным фактором снижения. Сейчас ОАЭ учитываются в категории «Прочие», пересчитанные июльские объёмы «Прочих» в 241,7 тыс. тонн упали на 53,4% до 112,6 тыс. тонн в августе, то есть на 129,1 тыс. тонн, что составляет примерно 73% общего снижения экспорта за пределы Китая.
Предложение остаётся достаточным, а выплавка восстанавливается медленно
Августовская слабость отражает замедление закупок, а не ужесточение предложения. Перезапуск производства феррохрома в ЮАР идёт постепенно. Заводы Wonderkop и Boshoek начали перезапуск только в конце июня, после того как Eskom и совместное предприятие Glencore-Merafe окончательно согласовали ценовые условия по тарифу 62 цента/кВт·ч, утверждённому NERSA 29 мая, поэтому избыточная руда по-прежнему продаётся, а не переплавляется на месте. Производители металлов платиновой группы также продолжают наращивать извлечение хромита как дополнительный источник выручки. По оценке SMM, мировой профицит феррохрома в краткосрочной перспективе вряд ли сменится дефицитом, поэтому рост южноафриканского экспорта пока ограничивается китайским спросом, а не доступностью сырья в ЮАР.
Политика по-прежнему не сдерживает объёмы
Предложенная система экспортных разрешений ITAC и экспортный налог, обсуждавшийся на уровне до 25%, остаются нереализованными: ни один из документов не опубликован и не вступил в силу, а новая промышленная стратегия правительства в июне вернула экспортную пошлину на хромовую руду в повестку. Ничто в августовских торговых данных не указывает на то, что политика перенаправила руду на внутреннюю выплавку. Снижение объясняется китайским спросом и состоянием запасов, а не регулированием.
|
Прогноз: Август скорее выглядит как нижняя точка отгрузок, чем как новый базовый уровень. Мониторинг SMM показывает сентябрьский отскок погрузок, а запасы в китайских портах начали сокращаться, снизившись с пика 5,32 млн тонн 11 сентября до 5,04 млн тонн к 24 сентября. Аппетит к пополнению запасов, который поддержал бы более уверенное восстановление, пока не просматривается: Tsingshan и другие крупные заводы снизили октябрьские тендерные цены на феррохром на 200 юаней за единицу 50 mtu и воздержались от пополнения запасов. Поэтому объёмы экспорта в ближайшие месяцы будут зависеть от того, насколько быстро рассосутся китайские запасы и восстановится ли маржа плавильных предприятий. Доля Китая в южноафриканских поставках, вероятно, останется выше двух третей, а вторичные направления, такие как Сингапур и Индонезия, продолжат меняться от месяца к месяцу в зависимости от торговли и сроков отгрузок. |



