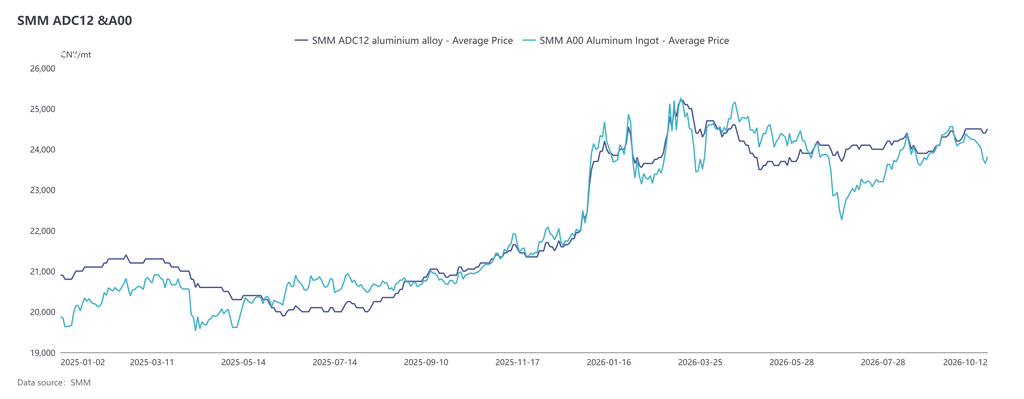
В сентябре внутренние цены на ADC12 в целом консолидировались на высоком уровне, при этом их средний уровень сместился вверх. В первые две трети месяца цены непрерывно росли благодаря поддержке со стороны издержек, а в последней трети консолидировались на фоне отката фьючерсов и предпраздничной осторожности. В начале октября цены кратковременно опускались до 24 400 юаней за тонну, после чего незначительно выросли. По состоянию на 12 октября котировка SMM на ADC12 составляла 24 500 юаней за тонну, что в сумме на 400 юаней за тонну выше уровня начала сентября.
Что касается издержек, данные SMM показывают, что в сентябре 2026 года теоретическая совокупная себестоимость ADC12 в отрасли выросла на 1,1% по сравнению с предыдущим месяцем до 23 829 юаней за тонну, при этом затраты на основные виды сырья в целом повысились. Из них затраты на алюминиевый лом в расчете на тонну увеличились на 221 юань по сравнению с августом до 21 507 юаней за тонну, а их доля немного снизилась до 90,3%; затраты на медь выросли на 20 юаней за тонну по сравнению с предыдущим месяцем до 922 юаней за тонну, что составляет около 3,9%; затраты на кремний незначительно повысились на 11 юаней за тонну до 487 юаней за тонну, а их доля сохранилась на уровне 2,1%.
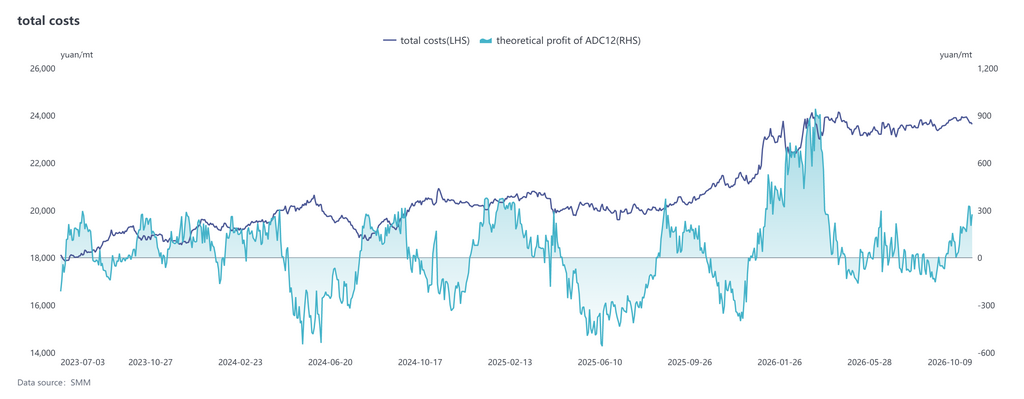
Основным фактором роста цен на ADC12 в сентябре стала динамика издержек. Устойчивые цены на алюминий подтолкнули вверх стоимость алюминиевого лома, одновременно с этим повысились и цены на медь. Кроме того, ужесточение контроля за обратным выставлением счетов-фактур в провинциях Хэнань, Цзянси и других регионах, где в ряде мест приостанавливалась деятельность или усиливались проверки, привело к сокращению предложения соответствующего требованиям алюминиевого лома и сохранению закупочных цен с учетом счетов-фактур на высоком уровне. Комплексные производственные затраты предприятий продолжали расти, что оставляло ограниченные возможности для добровольного снижения цен. На отдельных этапах рост цен на готовую продукцию опережал удорожание сырья, что улучшало теоретическую рентабельность отрасли: в сентябре теоретическая прибыль на тонну составила около 133 юаней.
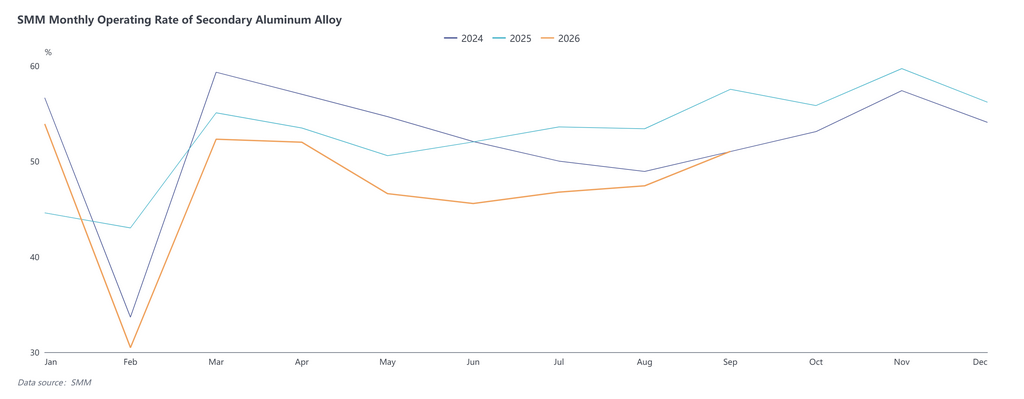
Со стороны спроса сентябрь ознаменовал начало традиционного пикового сезона потребления: заказы downstream восстановились по сравнению с августом, а конечный спрос со стороны автомобильной и других отраслей незначительно улучшился, хотя выраженность сезонных пиковых характеристик оставалась слабее обычного. По данным CAAM, производство автомобилей в сентябре достигло 2,99 млн единиц, увеличившись на 11,4% по сравнению с предыдущим месяцем, но снизившись на 8,7% в годовом выражении. Производство автомобилей на новых источниках энергии составило 1,814 млн единиц, что на 12,2% выше уровня прошлого года. CAAM отметила, что в первые три квартала общий автомобильный рынок демонстрировал модель «слабый внутренний спрос, сильный внешний», при этом китайский рынок оставался под давлением, экспорт сохранял относительно быстрые темпы роста, а новая динамика со стороны автомобилей на новых источниках энергии и других сегментов продолжала проявляться. В четвертом квартале по мере повышения эффективности политики trade-in и продвижения различных мероприятий по стимулированию потребления ожидается сужение темпов снижения внутренних продаж автомобилей. В сочетании с продолжением роста экспорта спрос по всей цепочке автомобильной промышленности получит определенную поддержку. Однако с учетом того, что восстановление внутреннего конечного спроса остается недостаточным, в ближайшей перспективе ожидается лишь умеренное улучшение downstream-спроса на ADC12, и фактический эффект еще предстоит оценить. Что касается предложения, загрузка мощностей в отрасли вторичных алюминиевых сплавов в сентябре составила 51,0%, что на 3,6 процентного пункта выше, чем в предыдущем месяце, но на 6,5 процентного пункта ниже, чем годом ранее. Производство продолжило восстановление, однако загрузка оставалась ниже прошлогоднего уровня. Заказы предприятий улучшились по сравнению с предыдущим периодом, что оказало определенную поддержку восстановлению загрузки. Вместе с тем высвобождение спроса в пиковый сезон было в целом умеренным, а закупочная активность downstream улучшилась лишь незначительно. Одновременно под влиянием более строгого исполнения налогово-бюджетной политики проблемы дефицита соответствующего требованиям алюминиевого лома и высоких закупочных издержек оставались нерешенными, и наращивание производства по-прежнему сдерживалось сырьевым фактором. Кроме того, большинство предприятий в период праздника Середины осени сохраняли обычный режим работы, и лишь немногие устраивали короткие перерывы, что ограниченно сказалось на общей месячной загрузке мощностей.
Ожидается, что в октябре загрузка мощностей в отрасли снизится по сравнению с предыдущим месяцем, главным образом из-за совокупного влияния праздничного графика и продолжающегося ужесточения налогово-бюджетной политики. Что касается праздничного графика, крупные предприятия и поставщики жидкого алюминия напрямую в основном сохраняли производство, при этом некоторые соответствующим образом снижали загрузку; остальные предприятия преимущественно устраивали праздничные каникулы продолжительностью 3–5 дней. В части политики более строгое налогово-бюджетное администрирование по-прежнему приводило к нехватке сырья и повышенным закупочным издержкам у части предприятий, что дополнительно ограничивало стабильность производства и высвобождение мощностей.
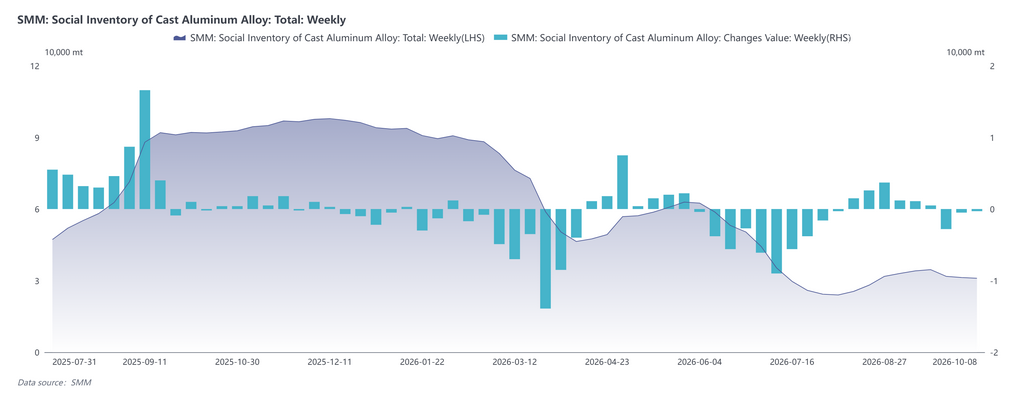
Что касается запасов, социальные запасы слитков литейных алюминиевых сплавов в Китае в сентябре демонстрировали сначала накопление, а затем сокращение. С начала до середины месяца под влиянием того, что высвобождение спроса в пиковый сезон не оправдало ожиданий, запасы непрерывно накапливались; с переходом к концу сентября по мере расширения базиса и постепенного высвобождения предпраздничного спроса на пополнение запасов социальные запасы перешли к сокращению. По состоянию на 8 октября социальные запасы дополнительно снизились до 31 000 тонн. В дальнейшем, если downstream-заказы улучшатся и закупочный спрос продолжит высвобождаться, а производство будет ограничено дефицитом соответствующего требованиям алюминиевого лома, социальные запасы продолжат умеренно сокращаться; если же восстановление спроса не оправдает ожиданий, а возобновление производства на предприятиях приведет к росту предложения, запасы могут вновь начать накапливаться. Необходимо внимательно следить за реализацией спроса и изменениями в политике налоговых счетов-фактур.
В октябре на рынке, как ожидается, продолжится противостояние между поддержкой со стороны издержек и недостаточным спросом, при этом цены будут двигаться преимущественно в боковом диапазоне, а общая динамика останется относительно устойчивой. Со стороны издержек, если контроль за соблюдением требований по налоговым счетам-фактурам продолжит ужесточаться, сложности с закупкой сырья и ценовое давление сохранятся, обеспечивая сильную поддержку спотовым ценам снизу. Со стороны спроса, хотя после праздника downstream-закупки постепенно восстанавливаются, высвобождение спроса в пиковый сезон сентября-октября не оправдало ожиданий, а заказы конечных потребителей и спрос на пополнение запасов пока не демонстрируют значительного роста. Если такое положение сохранится, поддержка со стороны издержек будет выполнять скорее функцию нижней границы, чем драйвера роста цен. Со стороны предложения возобновление производства на предприятиях способствует постепенному восстановлению загрузки мощностей, однако дефицит соответствующего требованиям сырья и повышенные закупочные издержки могут ограничивать наращивание выпуска. На фоне слабого восстановления спроса ограничения предложения будут оказывать относительно ограниченную поддержку ценам. В целом в октябре цены на ADC12 получат сильную поддержку снизу со стороны издержек, а потенциал роста будет ограничен способностью спроса поглощать объемы, поэтому ожидается консолидация на высоком уровне с ограниченной волатильностью в торговом диапазоне 23 800–24 800 юаней за тонну. В дальнейшем необходимо внимательно следить за динамикой цен на алюминий, ходом реализации политики налоговых счетов-фактур, изменениями в предложении соответствующего требованиям алюминиевого лома и фактическими условиями downstream-закупок.