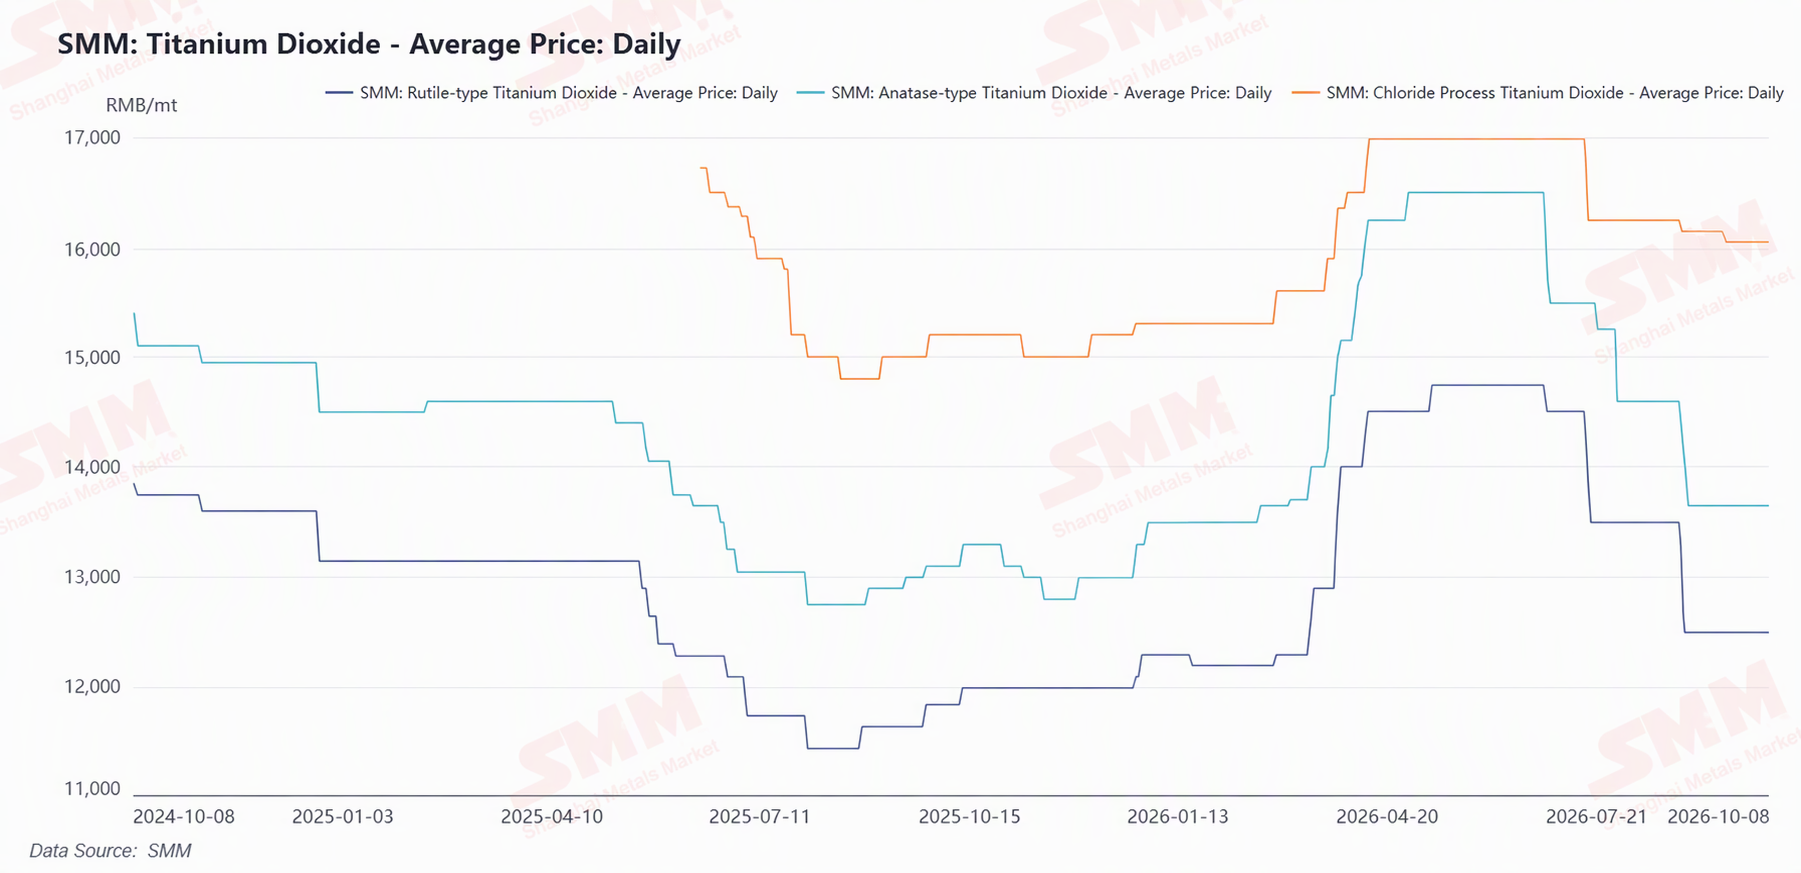
В период праздничных дней по случаю Дня образования КНР рынок титана в Китае в целом сохранял стабильность, однако оставался под давлением. В сегменте титанового сырья наблюдались застой и вялая динамика, дисбаланс спроса и предложения становился всё более выраженным. Губчатый титан оставался под давлением: предприятия поддерживали высокий уровень загрузки мощностей, однако спрос в гражданском секторе конечного потребления был слабым, накопление отраслевых запасов усиливалось, а преобладающие цены сделок на губчатый титан марки 0 составляли 44 000–45 000 юаней за тонну. Сектор диоксида титана перед праздниками сохранял устойчивость, ценовые спреды между продуктами, полученными по разным технологиям, были относительно стабильными: преобладающие котировки рутильной формы, полученной сульфатным способом, составляли 12 500–14 800 юаней за тонну, анатазной формы сульфатным способом — 12 000–13 000 юаней за тонну, тогда как диоксид титана, полученный хлоридным способом, демонстрировал относительно устойчивую динамику с преобладающими котировками 15 300–16 800 юаней за тонну. В первый торговый день после праздников котировки титановой продукции по всей производственной цепочке сохраняли предпраздничные уровни без существенных изменений, а выжидательные настроения на рынке были сильными. Дальнейшее направление рынка ещё предстоит подтвердить фактическими заказами downstream-потребителей после праздников.
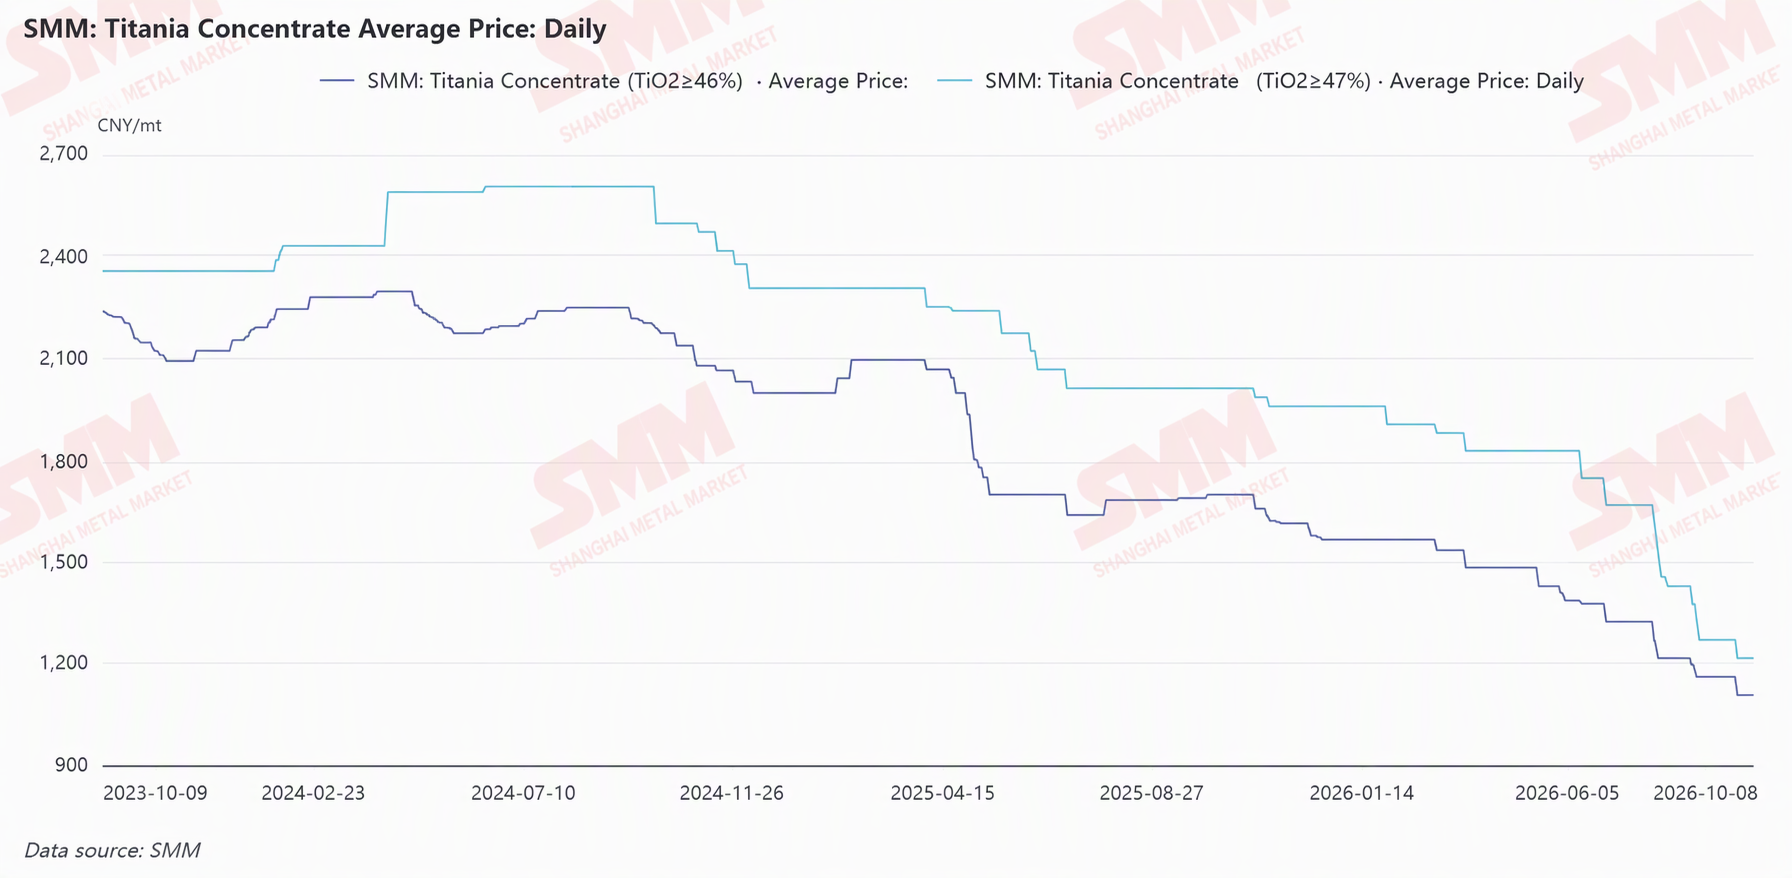
Что касается сырьевой стороны, отечественные титановые рудники в основном работали в убыток, общий уровень загрузки был низким, однако рост производства в Синьцзяне был значительным, а с учётом больших объёмов импортной руды предложение на рынке в целом оставалось достаточным. Рынки серы и серной кислоты находились под давлением и консолидировались, поэтому сырьевая сторона с трудом могла обеспечить сильную ценовую поддержку для титановой производственной цепочки.
В первый день после праздников рынок титана продолжил предпраздничную тенденцию. Ожидания «сентябрьского пикового сезона» не оправдались, и рынок стал более осторожным в отношении «октябрьского пикового сезона». Учитывая слабую поддержку со стороны сырья и вялый внутренний downstream-спрос, возможность перелома на рынке титана будет зависеть от предельных изменений, обусловленных экспортом и макроэкономической политикой.
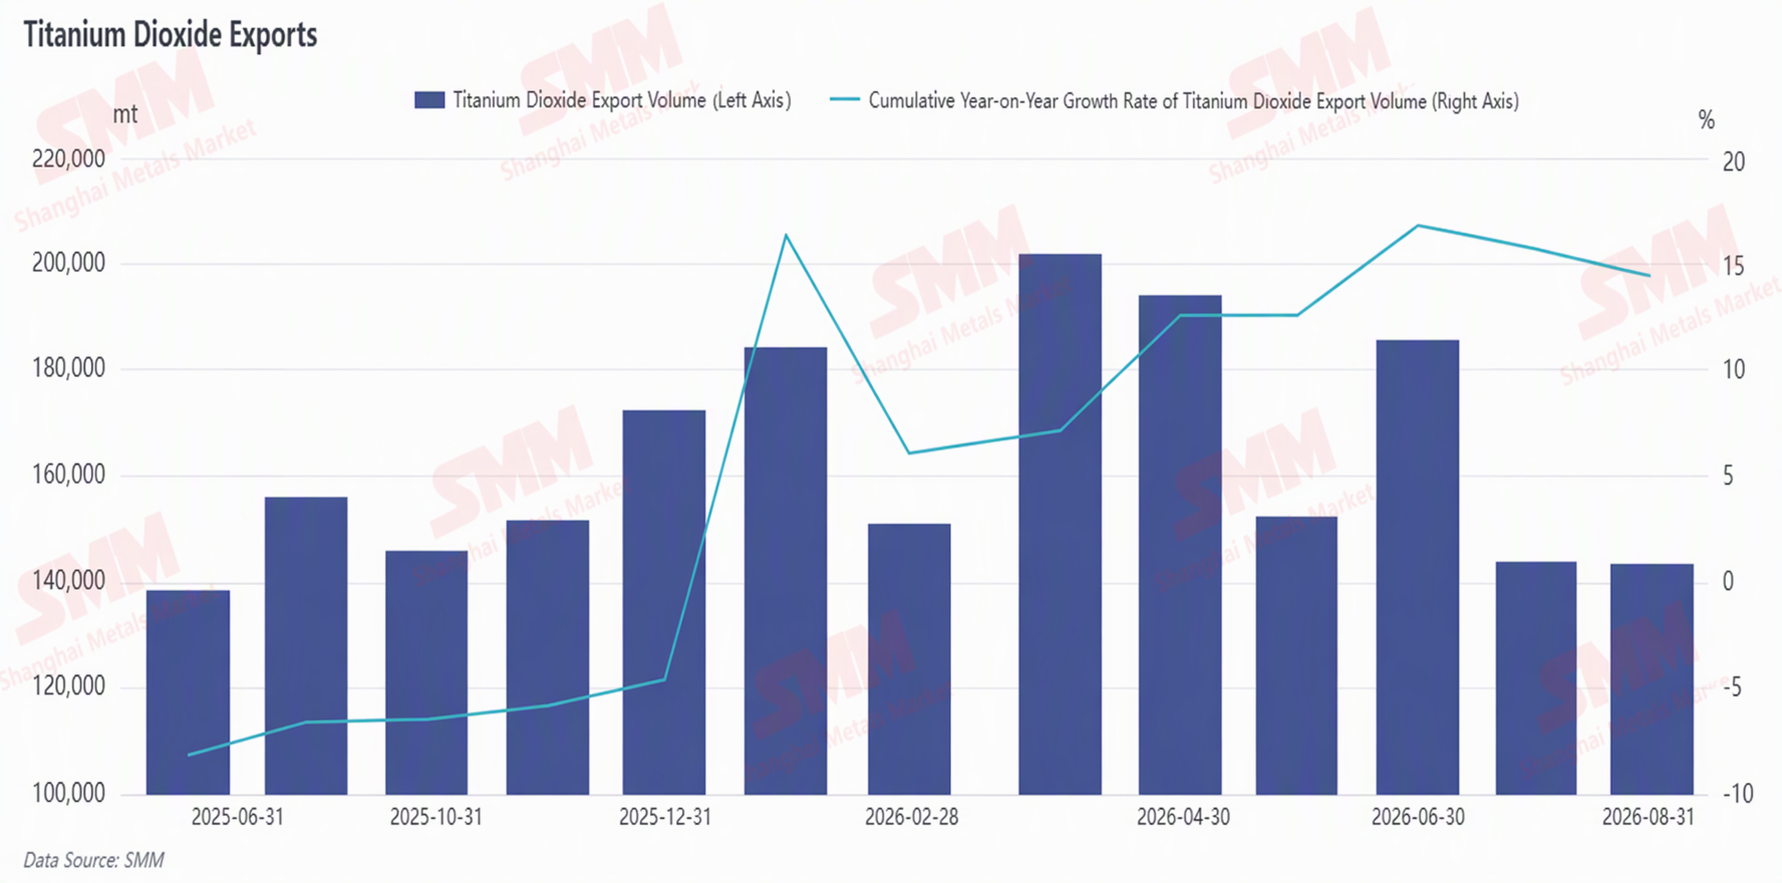
В экспортном направлении наблюдаются структурные позитивные факторы: в период праздничных дней по случаю Дня образования КНР компания Shandong Jinhai Titanium работала на полную мощность для выполнения экспортных заказов, суточный объём производства составлял 700–800 тонн, а экспорт — около 1 000 тонн в день, что обеспечивало поэтапную поддержку за счёт экспортных заказов. Цены на титановые материалы в Северо-Западной Европе выросли более чем на 3% благодаря восстановлению спроса в аэрокосмической и оборонной отраслях, а ожидания в отношении высококачественных титановых материалов за пределами Китая улучшаются. С января по август 2026 года совокупный экспорт диоксида титана из Китая достиг 1,357 млн тонн, увеличившись на 14,02% в годовом исчислении. По мере восстановления рынка диоксида титана экспорт является ключевым направлением для наблюдения. Однако на экспортном направлении также существуют препятствия. В августе экспорт диоксида титана составил 144 100 тонн, снизившись на 0,21% по сравнению с предыдущим месяцем, внешний спрос незначительно ослаб. ЕС, Бразилия и Великобритания сохраняли антидемпинговую политику, экспортное пространство оставалось ограниченным, и рост на отдельном рынке было трудно полностью компенсировать дефицит внутреннего спроса.
Что касается макроэкономической политики: 21 сентября Евразийская экономическая комиссия приняла решение приостановить антидемпинговые меры в отношении китайского диоксида титана, действующее до 10 августа 2027 года. Российские отечественные предприятия по производству диоксида титана proactively подали заявку на приостановку пошлин после ограничения производства в июне, открыв экспортный канал в Россию. В августе Россия стала вторым по величине экспортным направлением для китайского диоксида титана, на её долю пришлось 7,89%. С 1 октября вступила в силу политика субсидирования процентных ставок по ипотечным кредитам на покупку жилья, ориентированная на жёсткий спрос в городах второго и третьего уровня. Если сдача жилья ускорится, ожидается незначительное улучшение спроса на ремонт после завершения строительства, и диоксид титана, как сырьё, связанное с цепочкой завершения строительства, имеет ожидания восстановления спроса.
Прогноз рынка: Текущий рынок титана находится в фазе консолидации на дне, характеризующейся слабой поддержкой издержек, достаточным предложением и слабым конечным спросом. Приостановка евразийских антидемпинговых мер, политика субсидирования ипотечных ставок и дополнительные экспортные заказы являются краткосрочными позитивными факторами, в то время как дисбаланс спроса и предложения титановой руды, продолжающееся накопление запасов титановой губки и медленное восстановление конечного спроса остаются основными сдерживающими факторами. После праздников рынок, вероятно, останется в «ограниченное снижение, отсутствие восходящего импульса» тупиковой ситуации. Если конечные заказы в середине-конце октября не оправдают ожиданий, а сокращение запасов будет затруднено, цены на титановую продукцию по-прежнему будут подвержены риску повторного ослабления.