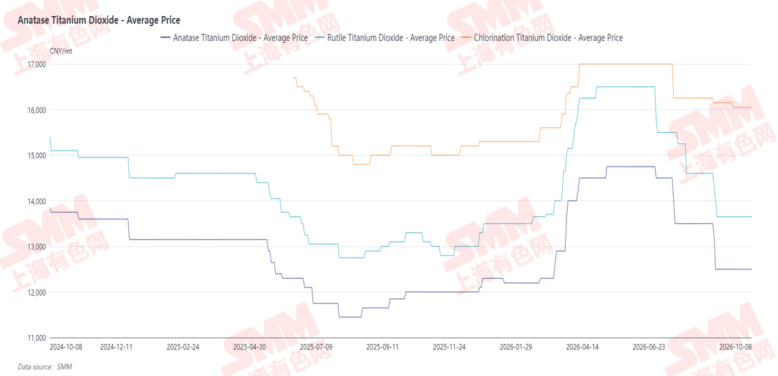
В период праздничных дней по случаю Дня образования КНР ситуация на китайском рынке титана в целом оставалась стабильной, однако сохранялось давление. В сегменте титанового концентрата наблюдались застой и вялая динамика, что ещё сильнее подчёркивало дисбаланс спроса и предложения. Титановая губка оставалась под давлением: предприятия поддерживали высокий уровень загрузки мощностей, но конечный спрос со стороны гражданских секторов был слабым, что усугубляло накопление запасов по всей отрасли. Преобладающие цены сделок на титановую губку марки 0 составляли 44 000–45 000 юаней за тонну. Сегмент диоксида титана перед праздниками сохранял устойчивость, ценовые разрывы между продукцией, произведённой по разным технологиям, были относительно стабильными: преобладающие котировки рутила, полученного сульфатным способом, составляли 12 500–14 800 юаней за тонну, анатаза сульфатным способом — 12 000–13 000 юаней за тонну, а диоксид титана, полученный хлоридным способом, оставался сравнительно устойчивым, с преобладающими котировками 15 300–16 800 юаней за тонну. В первый торговый день после праздников котировки титановой продукции по всей производственной цепочке сохранялись на допраздничном уровне, заметных изменений не наблюдалось. В настроениях участников рынка доминировала выжидательная позиция, и дальнейшая динамика цен ещё должна подтвердиться реальными закупочными заказами downstream после праздников.
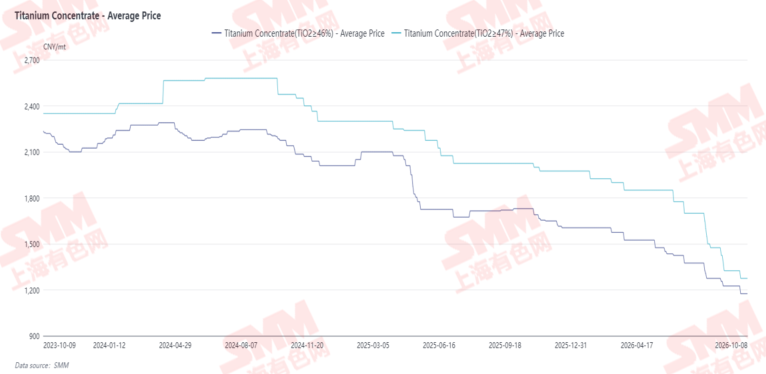
Что касается сырья, отечественные предприятия по добыче титанового концентрата в основном работают в убыток, общий уровень загрузки мощностей низкий, однако рост производства в Синьцзяне значителен. В сочетании с большими объёмами поступающей импортной руды предложение на рынке в целом достаточное. Цены на серную кислоту и серу находятся под давлением и консолидируются, поэтому сырьевой сегмент вряд ли способен обеспечить сильную поддержку издержек для всей цепочки титановой промышленности.
В первый торговый день после праздников рынок титана продолжил допраздничную тенденцию. Ожидания «сентябрьского пикового сезона» не оправдались, и участники рынка стали осторожнее оценивать перспективы «октябрьского пикового сезона». Поскольку поддержка со стороны сырья остаётся слабой, а внутренний спрос в Китае сдержанным, возможность перелома на рынке титана зависит от стимулирующего влияния экспорта и предельных изменений, вызванных макроэкономической политикой.
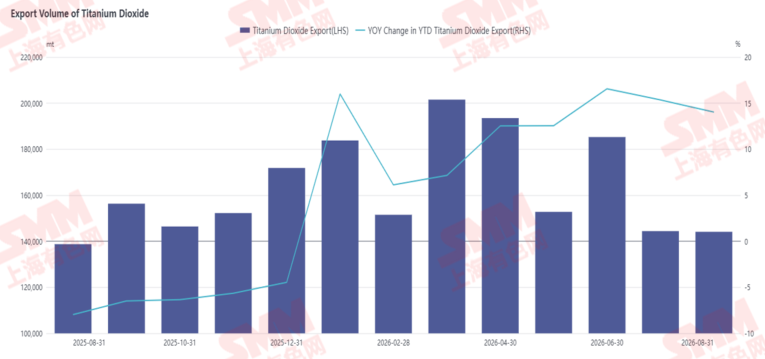
В экспортном направлении наблюдаются структурные позитивные факторы: в период праздничных дней по случаю Дня образования КНР компания Shandong Jinhai Titanium работала на полную мощность для выполнения экспортных заказов, суточный объём производства составлял 700–800 тонн, а экспорт — около 1 000 тонн в день, что обеспечивало поэтапную поддержку со стороны экспортных заказов. Цены на титановые материалы в Северо-Западной Европе выросли более чем на 3%, чему способствовало восстановление спроса в авиационной и оборонной отраслях, а ожидания в отношении высококачественных титановых материалов за пределами Китая улучшаются. За январь–август 2026 года совокупный экспорт диоксида титана из Китая достиг 1,357 млн тонн, увеличившись на 14,02% в годовом выражении. По мере восстановления рынка диоксида титана именно экспорт является ключевым показателем, за которым необходимо следить. Вместе с тем на экспортном направлении есть и негативные факторы: в августе экспорт диоксида титана составил 144 100 тонн, сократившись на 0,21% по сравнению с предыдущим месяцем, что указывает на некоторое ослабление внешнего спроса. ЕС, Бразилия, Великобритания и другие регионы продолжают сохранять антидемпинговые меры, из-за чего экспортное пространство остаётся ограниченным, и рост на каком-либо отдельном рынке вряд ли сможет полностью компенсировать слабость внутреннего спроса в Китае.
Что касается макроэкономической политики: 21 сентября Евразийская экономическая комиссия приняла решение приостановить антидемпинговые меры в отношении китайского диоксида титана, действие которого продлится до 10 августа 2027 года. После того как в июне российские производители диоксида титана столкнулись с ограничениями производства, они самостоятельно обратились с заявлением о приостановке действия пошлин, что открыло Китаю экспортный канал в Россию. К августу Россия стала вторым по величине экспортным направлением для китайского диоксида титана с долей 7,89%. С 1 октября вступила в силу политика субсидирования процентных ставок по ипотечным кредитам при покупке жилья, ориентированная прежде всего на спрос покупателей первого жилья в городах второго и третьего уровня. Если сдача жилья ускорится, ожидается умеренное улучшение спроса после ремонта, а диоксид титана как сырьё, связанное с циклом завершения строительства, вызывает ожидания восстановления спроса.
Перспективы рынка: в настоящее время рынок титана находится в фазе формирования дна, для которой характерны слабая поддержка издержек, достаточное предложение и вялый конечный спрос. Приостановка евразийских антидемпинговых мер, политика субсидирования ипотечных ставок и рост экспортных заказов являются краткосрочными позитивными факторами, тогда как дисбаланс спроса и предложения на рынке титанового концентрата, продолжающееся накопление запасов титановой губки и медленное восстановление конечного спроса остаются основными сдерживающими факторами. После праздников рынок, вероятно, сохранит состояние равновесия, характеризующееся «ограниченным потенциалом снижения при отсутствии импульса к росту». Если в середине–конце октября конечные заказы не оправдают ожиданий, а сокращение запасов застопорится, цены на титановую продукцию по-прежнему будут подвержены риску повторного ослабления.