В сентябре производство TiO2 восстановилось на фоне сокращения запасов, цены стабильны с незначительным улучшением
В сентябре 2026 года производство TiO2 в Китае выросло на 0,09% по сравнению с предыдущим месяцем. В сочетании с поэтапным пополнением запасов перед праздниками запасы предприятий сократились на 4,8%, а фундаментальные показатели отрасли продемонстрировали умеренное восстановление. Что касается цен, рынок оставался в целом стабильным, при этом наблюдалась дифференциация по категориям продукции: по состоянию на 30 сентября средняя цена рутильного TiO2 составила 13 650 юаней за тонну, а анатазного TiO2 — в среднем 12 500 юаней за тонну. TiO2, полученный хлоридным способом, котировался на уровне 16 050 юаней за тонну, снизившись на 0,62% по сравнению с предыдущим месяцем, тогда как котировки продукции, полученной сульфатным способом, остались практически без изменений. Однако этот раунд сокращения запасов был в большей степени обусловлен поэтапным предпраздничным спросом, при недостаточном росте устойчивых конечных заказов. Восходящий импульс в отрасли оставался слабым, что ограничивало возможности для восстановления рынка.
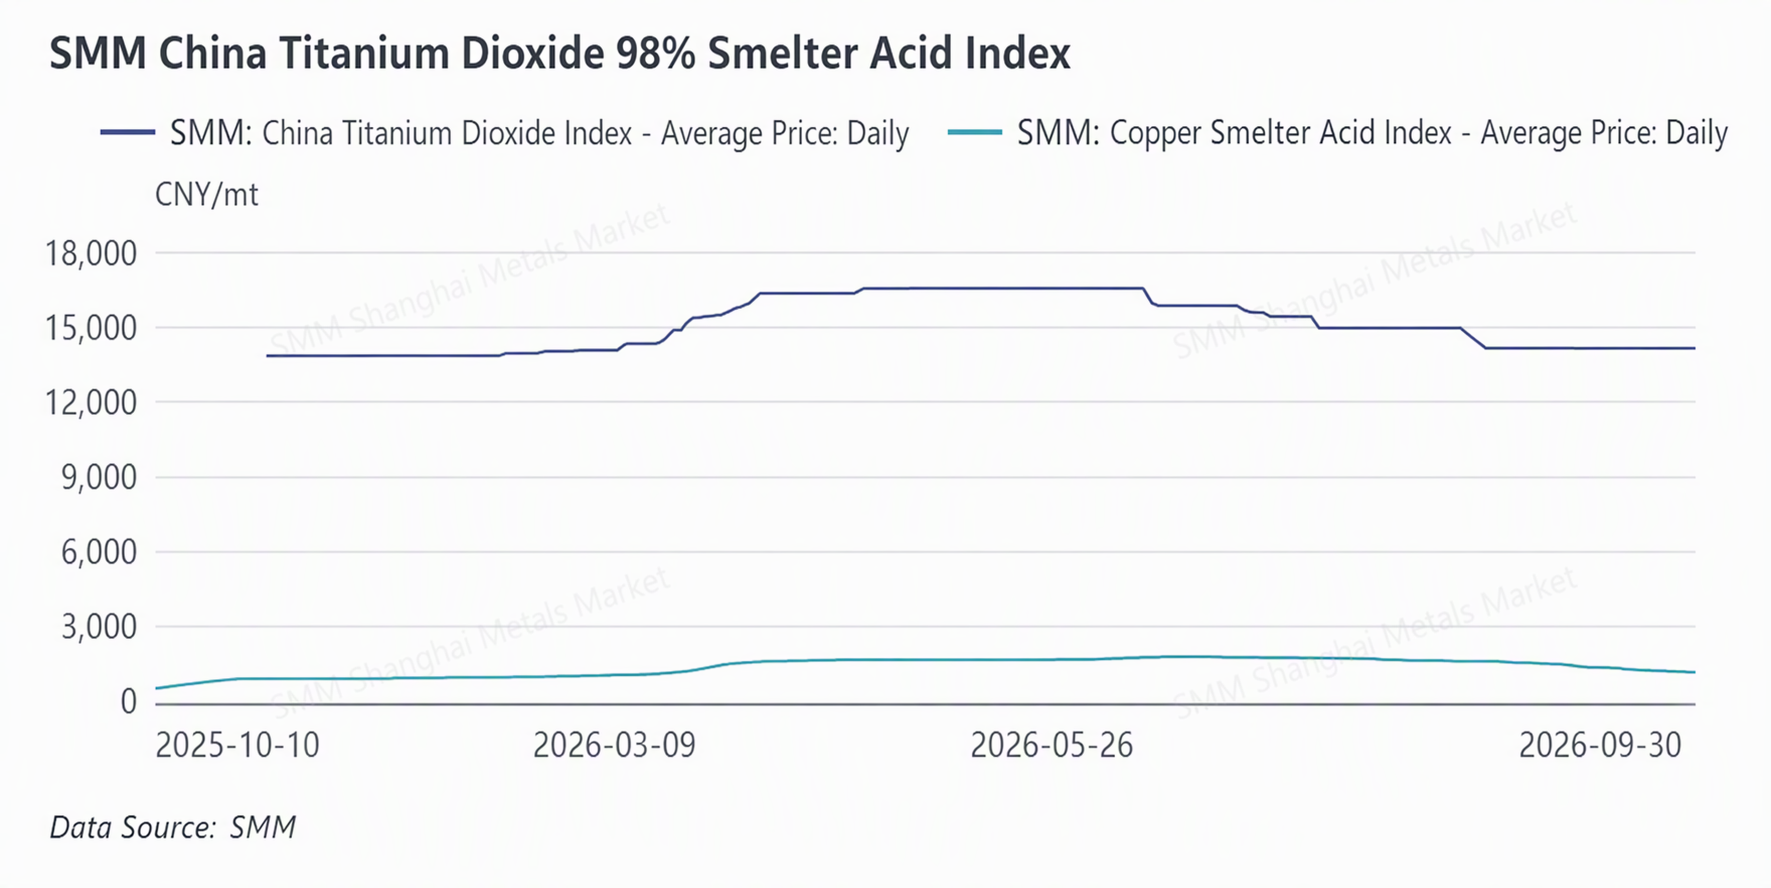
В сентябре рынок TiO2 оставался в целом стабильным. С начала сентября предприятия по производству TiO2 массово выпускали письма о повышении цен, что эффективно укрепило общие рыночные настроения. В сочетании с традиционным эффектом «сентябрьского пикового сезона» показатели приема заказов у производителей улучшились по сравнению с предыдущим периодом. На стороне предложения наблюдалась явная дифференциация: на фоне восстановления рынка и улучшения заказов некоторые ранее простаивавшие или сокращавшие производство предприятия возобновили работу. Однако часть производителей оставалась в режиме сокращения производства или остановки из-за слабых заказов, низких отпускных цен, технического обслуживания оборудования и убыточного давления. Поскольку эти факторы компенсировали друг друга, общий уровень загрузки мощностей и объем производства в отрасли выросли лишь незначительно, а ситуация с рыночным предложением осталась в целом стабильной.
Со стороны спроса, до выпуска писем о повышении цен downstream-клиенты заранее пополняли запасы, что способствовало восстановлению заводских заказов. В сочетании с наступлением праздников Середины осени и Национального дня downstream-покупатели, исчерпав свои прежние запасы, провели концентрированный раунд закупок для пополнения запасов, что увеличило объем заказов предприятий по производству TiO2 и помогло сократить запасы. Между тем дифференциация прибыльности внутри отрасли стала более выраженной: прибыльность TiO2, полученного хлоридным способом, была относительно высокой, по некоторым позициям предложение даже ужесточилось, однако результаты по предприятиям были неравномерными, и несколько производителей по-прежнему испытывали высокое давление запасов из-за недостаточного соответствия производства и продаж. Приближаются двойные праздники, большинство заводов сосредоточились на планировании и отгрузке существующих заказов, а новый покупательский энтузиазм на рынке несколько снизился.
Что касается сырья, цены на титановый концентрат и серную кислоту продолжали снижаться, оказывая недостаточную поддержку со стороны издержек. В дальнейшем, если исполнение заказов замедлится, а темпы сокращения запасов снизятся, восходящий импульс цен на TiO2 будет ограничен, и нельзя исключать риск возобновления ослабления цен. В краткосрочной перспективе рынок, вероятно, останется в целом стабильным, а динамика будет зависеть от реализации новых заказов после праздников и фактических цен сделок. В более долгосрочной перспективе рост отрасли по-прежнему будет зависеть от силы высвобождения конечного спроса в Китае и от того, смогут ли экспортные поставки продолжать оказывать эффективную поддержку.
Ожидания пикового сезона в сентябре для губчатого титана не оправдались; в четвёртом квартале рынок, вероятно, будет консолидироваться на слабой ноте
В сентябре 2026 года производство губчатого титана в Китае по данным SMM выросло на 1,88% по сравнению с предыдущим месяцем. Совокупный объём производства с января по сентябрь достиг 228 500 тонн, что на 14,53% больше, чем годом ранее. Что касается цен, по состоянию на 24 сентября губчатый титан марки 0 закрылся на уровне 44 000–45 000 юаней за тонну, средняя цена составила 44 500 юаней за тонну, оставаясь стабильной в течение месяца.
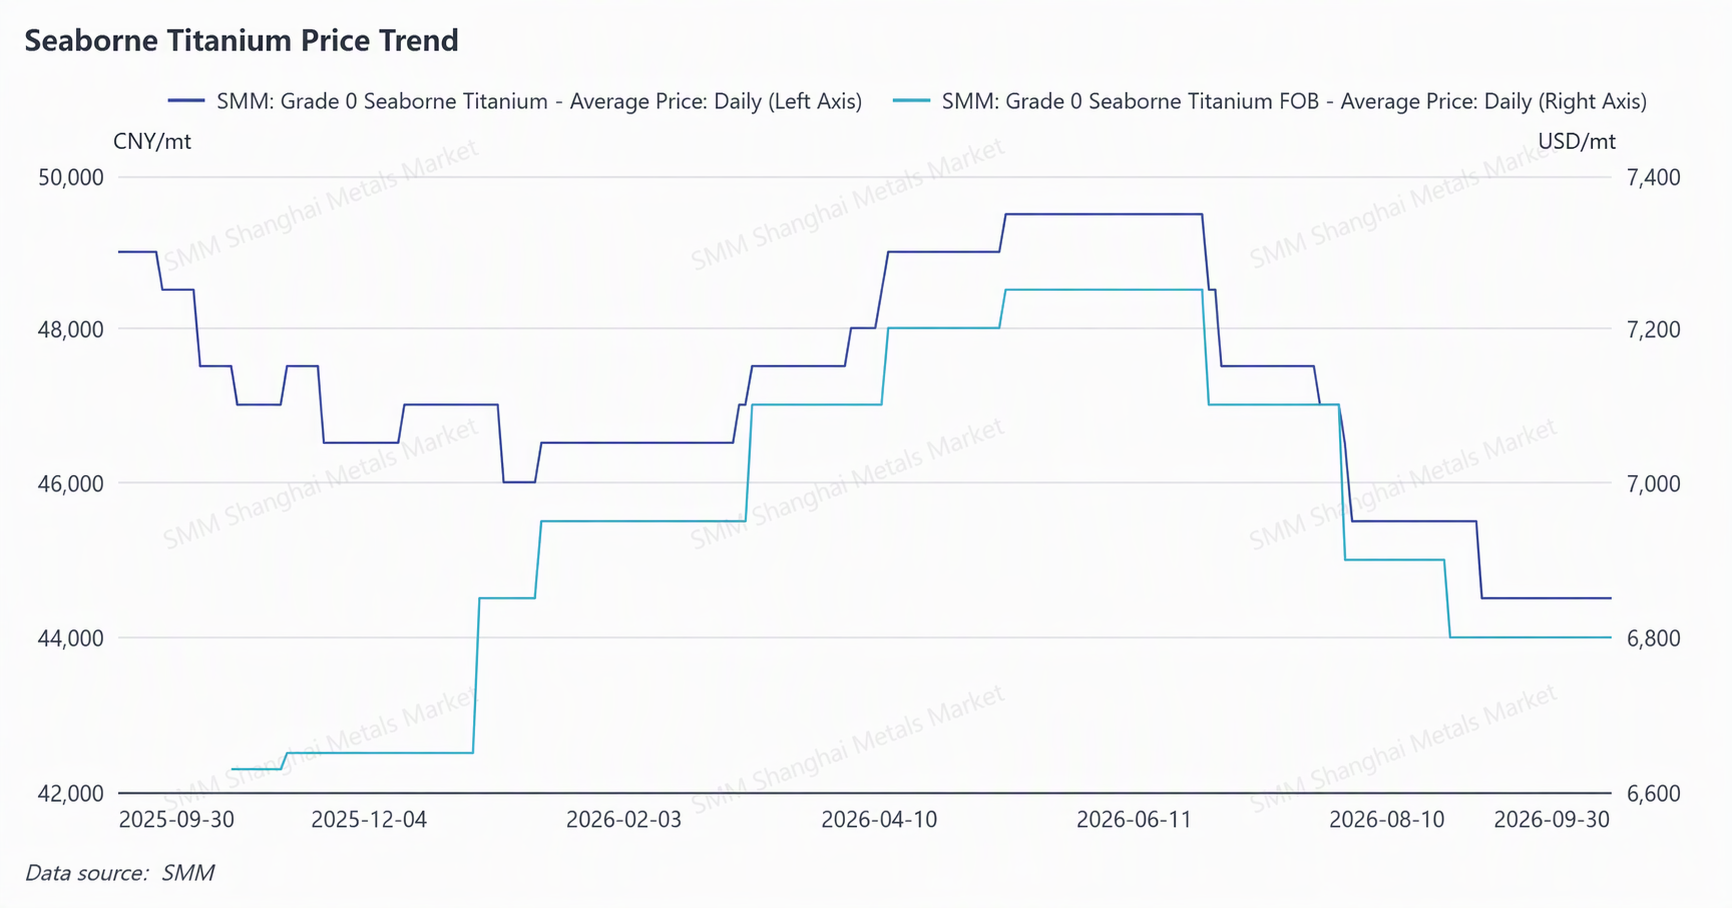
Ожидания «сентябрьского пикового сезона» на рынке губчатого титана не оправдались в сентябре. Со стороны спроса внутренний торговый спрос на титановые материалы в сентябре демонстрировал устойчивое высвобождение, однако из-за большого избытка запасов, накопленного в первом полугодии, закупки сырья переработчиками шли более медленными темпами. Кроме того, ужесточение экспортного контроля и традиционное межсезонье в отрасли оказали давление на экспортные заказы титановой продукции в этом году. Со стороны предложения северные титановые предприятия постепенно вводили новые мощности, а с возобновлением работы производств, ранее остановленных на техническое обслуживание, национальный объём производства губчатого титана во втором полугодии steadily рос. На фоне слабого и стабильного спроса поставщики сырья вели конкурентную борьбу за сбыт, и котировки в основном застряли вблизи 44 000 юаней за тонну. В настоящее время уверенность рынка в ценах на губчатый титан в четвёртом квартале недостаточна: новые проекты внутреннего торгового спроса пока неясны, а экспортные заказы нестабильны. Однако по мере постепенного проявления поддержки со стороны себестоимости выплавки ожидается, что в четвёртом квартале 2026 года рыночные цены на губчатый титан будут консолидироваться на слабой ноте.
Титановые материалы: В сентябре гражданские титановые материалы в основном консолидировались на слабой ноте. При этом производители титановых материалов предлагали снижение цен и стимулирующие акции в зависимости от клиентов и объёмов заказов, однако высокотехнологичная продукция, такая как аэрокосмические, медицинские материалы и титановый порошок для 3D-печати, сохраняла устойчивые цены, с ценовым разрывом по сравнению с гражданскими титановыми материалами.
Прогноз: «сентябрьский пиковый сезон» в титановой отрасли завершился, его результаты не оправдали ожиданий, и рыночные ожидания относительно высвобождения спроса в «октябрьский пиковый сезон» заметно охладились. Верхний сегмент — титановый концентрат — продолжал ослабевать, что затрудняет поддержку сырьём восстановления всей производственной цепочки. Традиционный внутренний рост спроса на TiO2 и титановые материалы в нижнем сегменте остаётся ограниченным, в некоторых сегментах сохраняется давление сокращения спроса, и рост отрасли всё больше зависит от экспортной динамики. Хотя в этом году экспорт показал рост, сохраняется неопределённость относительно того, сможет ли зарубежный конечный спрос продолжать масштабно расширяться. В целом в краткосрочной перспективе рынок титана, вероятно, сохранит узкий боковой тренд консолидации.