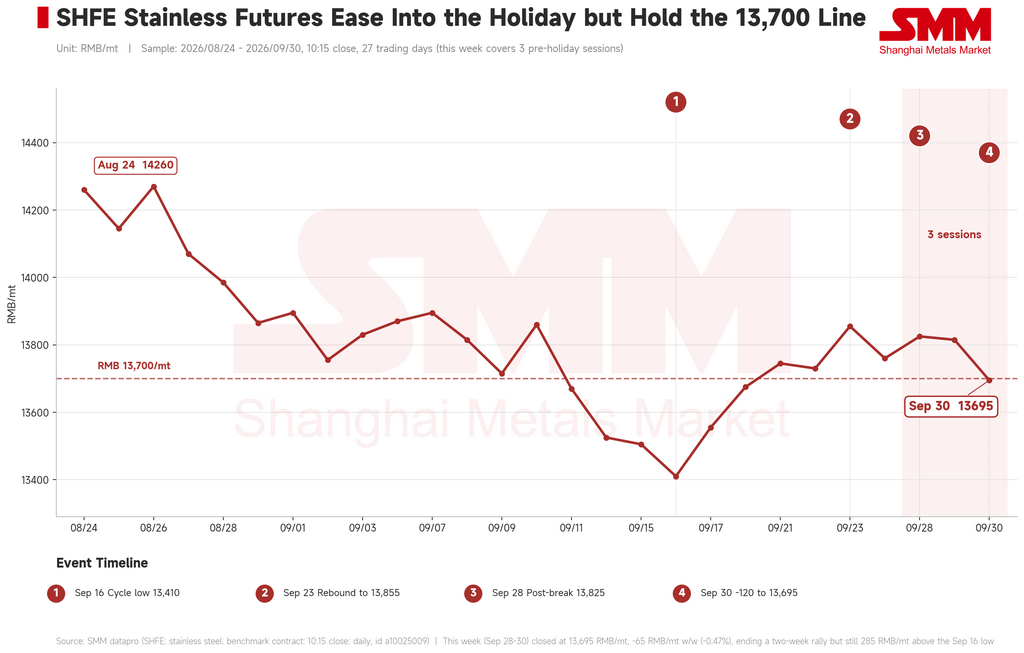
Данные SMM показывают, что в трёх предпраздничных сессиях 28–30 сентября 2026 года бенчмарк-контракт на нержавеющую сталь SS2611 торговался в слабом, но устойчивом диапазоне под давлением продолжающегося снижения никеля на SHFE, не переходя к пробою вниз. На закрытии в 10:15 30 сентября контракт зафиксировался на уровне 13 695 юаней/т (около 2 040 долл./т), снизившись на 65 юаней/т, или на 0,47%, к предыдущей пятнице, прервав двухнедельную серию роста, но оставаясь на 285 юаней/т выше циклического минимума 16 сентября — 13 410 юаней/т — и в целом удерживая рубеж 13 700 юаней/т. Ключевой особенностью недели стало двустороннее слабое равновесие между фьючерсами и спотом: биржевой рынок снизился значительно меньше, чем широкий комплекс базовых металлов, тогда как спотовые котировки оставались без изменений по мере завершения предпраздничного пополнения запасов и сокращения сделок, из‑за чего ни одна из сторон не получила направления.
С макро- и новостной точки зрения внутренние и внешние факторы взаимно компенсировали друг друга, а настроения сместились от давления к нейтральным. За рубежом комментарии ФРС утратили однозначность: Уильямс допустил, что ещё одно повышение ставки в этом году может быть уместным, но не видит срочности; Барр и Мусалем оценили политику как всё ещё умеренно стимулирующую, а колебания ожиданий по ставкам удерживали доллар крепким и поддерживали слабые настроения по сырью. Напряжённость на Ближнем Востоке и рекордно низкий курс иранского риала добавили слой «ухода от риска», что в целом давило на базовые металлы. Внутри страны политика развернулась в противоположную сторону. Заседание Госсовета прямо призвало усилить контрциклическую настройку; НБК снизил ставку PSL на 25 б.п. и расширил квоты рефинансирования на 200 млрд юаней для технологической модернизации — при повышении доли поддержки с 60% до 100% — а также ещё на 500 млрд юаней для сельского хозяйства и малого бизнеса; Минфин и ещё два ведомства ввели субсидию по ипотечным процентам в размере 1 п.п. в год сроком до пяти лет, с лимитом 1 млн юаней на домохозяйство. Китайско‑американские торговые консультации дали согласованный пакет из восьми пунктов наряду с рамкой взаимного снижения тарифов «300‑за‑300». В целом макронавес, подавлявший биржевой рынок большую часть сентября, по‑видимому, был снят, и макрофактор сменился с тормозящего на умеренно поддерживающий.
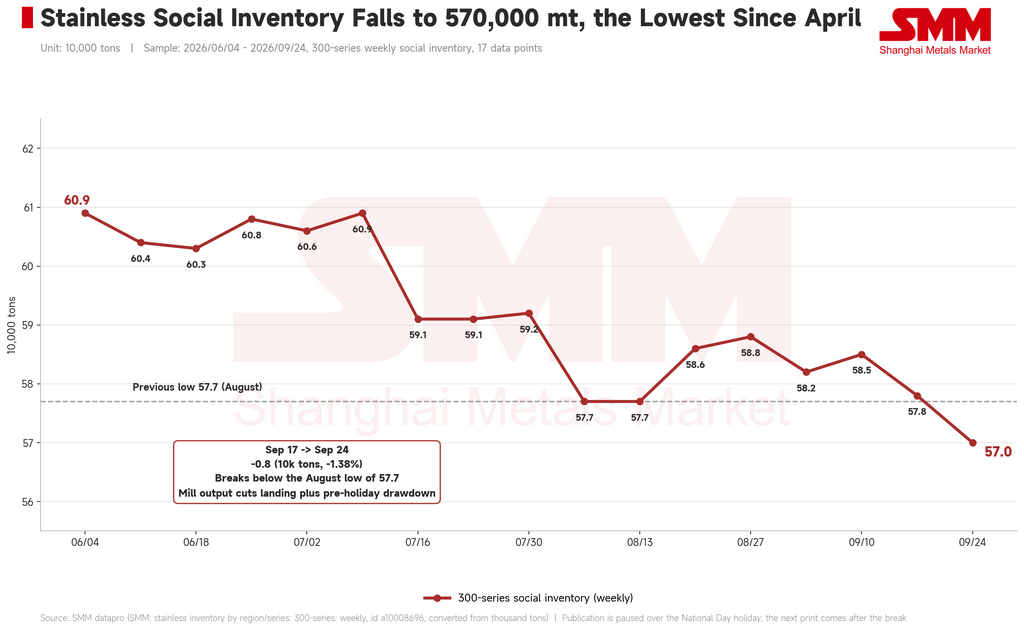
С точки зрения фундаментальных факторов ускорилось сокращение запасов, а устойчивость спота сохранялась даже при истончении торгов. Социальные запасы 300‑й серии по данным SMM за неделю до 24 сентября снизились до 570 000 т, на 8 000 т, или 1,38%, опустившись ниже августовского минимума 577 000 т и достигнув самого низкого уровня с апреля. На фоне того, что традиционный сентябрьский пик сезона явно не реализовался и конечный спрос продолжает разочаровывать, столь заметное сокращение запасов оказывает реальную поддержку спотовым ценам. Устойчивость опирается на три фактора: сокращения выпуска на заводах продолжают набирать эффект, что удерживает фактические поступления на управляемом уровне; спотовые цены уже находятся у нижней границы годового диапазона, поэтому у трейдеров умеренные запасы и мало желания давать скидки; и ежедневный сбор жёсткого спроса держится, хотя предпраздничное пополнение запасов завершено и нового спроса не появилось. Котировки холоднокатаных 201/2B, 304/2B, 316L/2B и 430/2B в Уси и Фошане за неделю не изменились; премия Уси по 304/2B к фьючерсам оставалась в диапазоне 525–875 юаней/т, тогда как с середины недели торговля перешла в «праздничный режим», и как запросы, так и подтверждённые сделки оставались редкими — главный ограничитель спотовых цен на этой неделе.
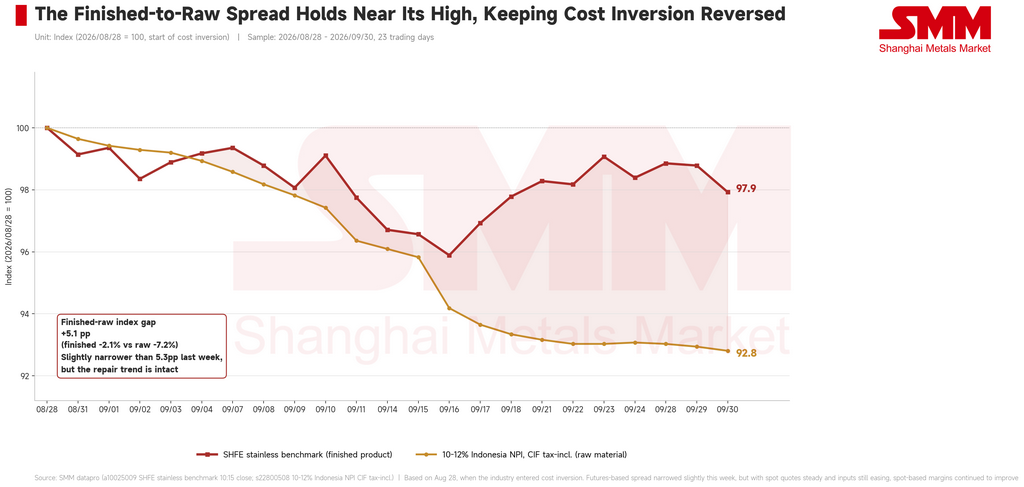
Со стороны затрат и предложения сырьё продолжало дешеветь, а восстановление маржи сохранялось. По хрому средняя недельная цена высокоуглеродистого феррохрома во Внутренней Монголии составила 7 837,5 юаня за базисную тонну 50mt (около 1 167 долл.), снизившись на 12,5 юаня неделя к неделе; тендерные цены заводов остаются подавленными, а давление затрат продолжает ослабевать. По никелю индонезийский NPI 10–12% CIF с учётом налога котировался по 1 045 юаней за никелевый пункт (около 156 долл.), на 3 юаня ниже, или на 0,29%, тогда как бенчмарк никеля на SHFE за неделю упал на 3 320 юаней/т, или на 2,65%, до 121 860 юаней/т; снижение никельсодержащих входов замедлилось, но направление не изменилось. В индексации к 28 августа, когда отрасль формально вошла в инверсию затрат, готовая продукция сейчас составляет 97,9 против 92,8 по входам, оставляя разрыв «готовое‑сырьё» на высоком уровне 5,1 п.п., немного ниже 5,3 п.п. неделей ранее. На этой неделе фьючерсы на готовую продукцию снизились чуть сильнее, чем входы, поэтому фьючерсный спред сузился впервые в текущем цикле восстановления; на спотовой основе, однако, при неизменных котировках и продолжающемся снижении входов заводская маржа продолжала расширяться. Рентабельность заводов остаётся положительной, а прежняя инверсия затрат продолжает раскручиваться, хотя восстановление пока не привело к повышению производственных графиков, и сокращения выпуска всё ещё продвигаются.
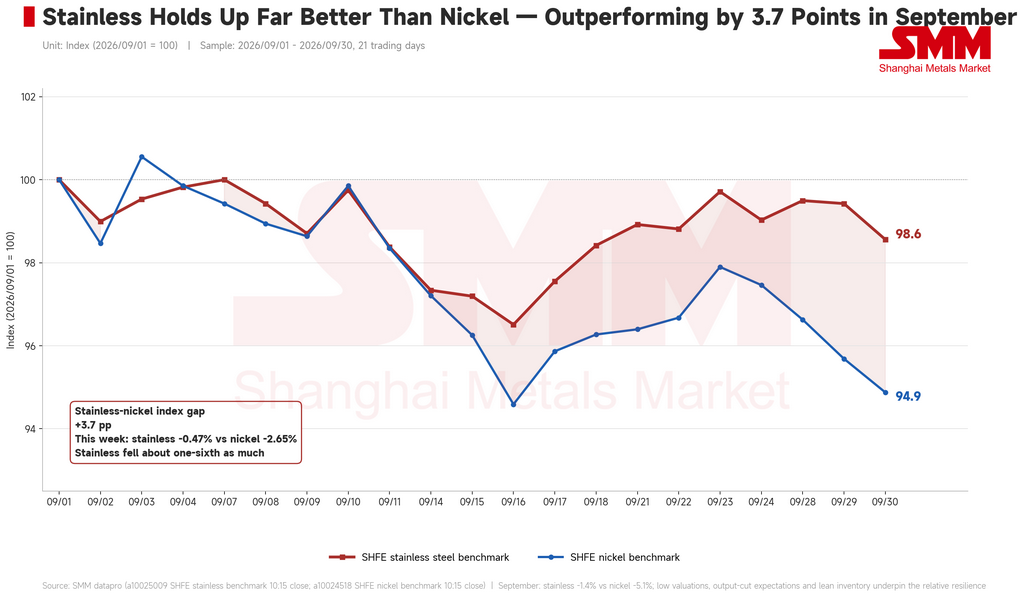
В целом на этой неделе рынок установил равновесие между двумя противоположными силами — давлением со стороны ослабления внешнего никеля и «полом», сформированным низкими запасами и ожиданиями сокращения выпуска, — оставив биржевой рынок в диапазоне, который трудно сдвинуть в любую сторону. Нержавейка в сентябре пока снизилась на 1,4% против 5,1% по никелю — опережение на 3,7 п.п., основанное на низких оценках, ожиданиях сокращения предложения и тонких социальных запасах, а не на признаках спроса. Впереди устойчиво слабый конечный спрос и низкая уверенность оставляют ценам мало опоры, и фундаментальные факторы не дают сильного драйвера роста; но при том, что макронавес в основном снят, сокращения выпуска идут устойчиво, запасы находятся на разумно низком уровне, а спотовые цены — в нижней части годового диапазона, пространство для падения также ограничено. Ожидается, что бенчмарк‑контракт после праздников продолжит боковое «перетирание» у нижней границы. Участникам отрасли рекомендуется взвешенно оценивать, как движение никеля в длинные праздники отразится на настроениях в первую сессию после возвращения, следить за темпом восстановления спроса, за продолжением сокращений выпуска на заводах и за фактической передачей изменений затрат от сырья в цены, а также поддерживать стабильную операционную деятельность.