I. Операции на спотовом рынке электроэнергии
Еженедельный обзор: С 21 по 27 сентября погодные условия по Китаю оставались крайне неоднородными. Позднелетняя жара сохранялась в Цзяннани и Южном Китае; спрос на охлаждение в Гуандуне и других южных рынках оставался относительно устойчивым, тогда как более частые вторжения холодного воздуха на севере Китая постепенно снижали потребность в охлаждении. Несмотря на продолжающийся уход от пиковых летних нагрузок, средние недельные спотовые цены выросли на всех шести отслеживаемых рынках. Средняя цена в реальном времени в Шаньдуне поднялась до 430,49 юаня/МВт·ч; средние цены «на сутки вперёд» и в реальном времени в Гуандуне выросли до 509,58 и 577,52 юаня/МВт·ч соответственно; средняя цена в реальном времени на стороне генерации во Внутренней Монголии увеличилась до 389,03 юаня/МВт·ч; средние цены «на сутки вперёд» и внутридневные в Цзянсу достигли 433,89 и 451,23 юаня/МВт·ч; средние цены «на сутки вперёд» и внутридневные в Шаньси составили 379,64 и 452,72 юаня/МВт·ч; при этом средние цены «на сутки вперёд» и в реальном времени в Шэньси выросли до 328,70 и 319,79 юаня/МВт·ч. На топливном рынке цены на энергетический уголь в портах оставались высокими, тогда как импортные затраты на СПГ за неделю снизились, а цены на СПГ в восточном Гуандуне упали с 6 205 до 6 050 юаней/т.
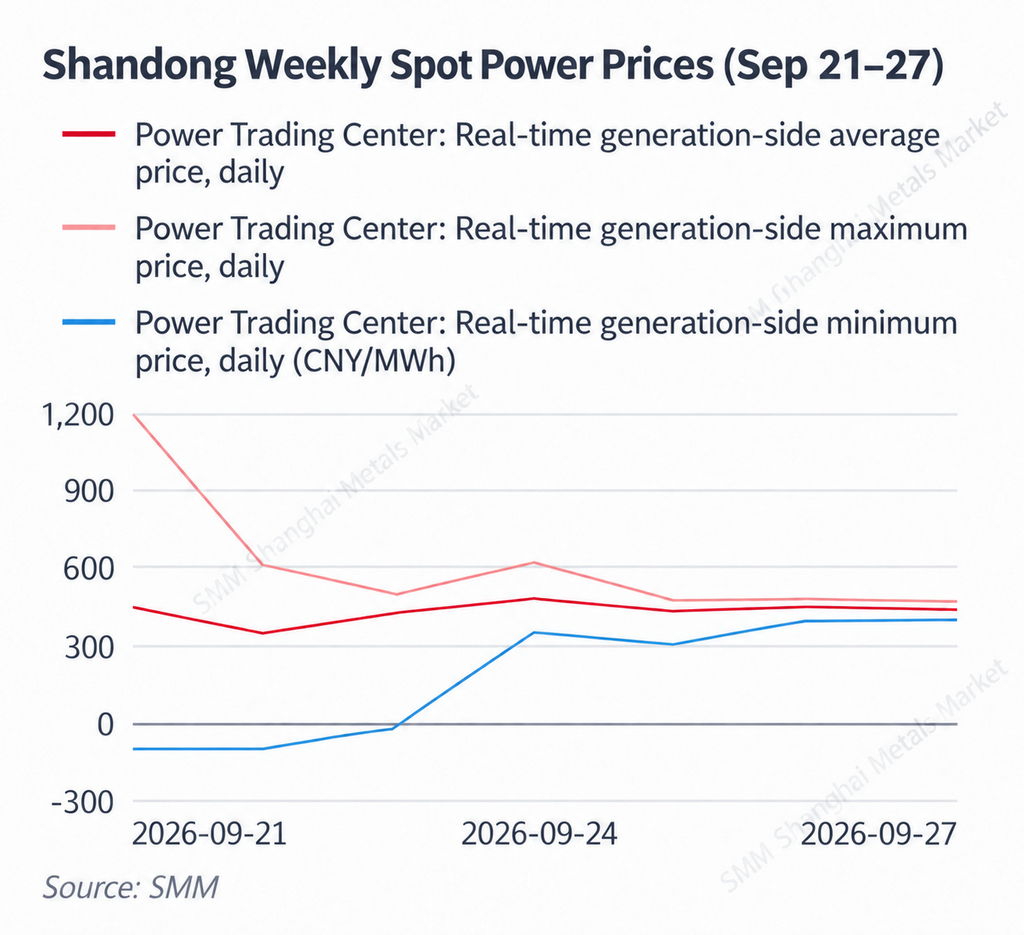
Шаньдун оставался на повышенных уровнях: в начале недели по-прежнему фиксировались отрицательные цены, однако позднее баланс спроса и предложения заметно ужесточился. Средняя цена в реальном времени на стороне генерации в Шаньдуне снизилась с 447,39 юаня/МВт·ч 21 сентября до 348,91 юаня/МВт·ч 22 сентября, после чего отскочила до 476,84 юаня/МВт·ч 24 сентября. Затем в период 25–27 сентября цены в основном держались в диапазоне 432–448 юаней/МВт·ч. Недельное среднее составило около 430,49 юаня/МВт·ч, что примерно на 3,3% выше, чем неделей ранее. Примечательно, что минимальная цена в реальном времени достигала -100 юаней/МВт·ч как 21, так и 22 сентября и оставалась отрицательной на уровне -32,61 юаня/МВт·ч 23 сентября. Однако начиная с 24 сентября все дневные минимумы поднялись выше 300 юаней/МВт·ч, что указывает на явный переход от локального избытка предложения в начале недели к значительно более напряжённым условиям в системе позднее. По мере дальнейшего ослабления спроса на охлаждение на севере Китая нагрузка, обусловленная высокими температурами, перестала быть главным фактором, определяющим цены в ШаньдунеВозобновляемая генерация, отклонения фактической нагрузки и предельные издержки угольной генерации играли более важную роль, тогда как повышенные цены на уголь ограничивали снижение заявок тепловой генерации.
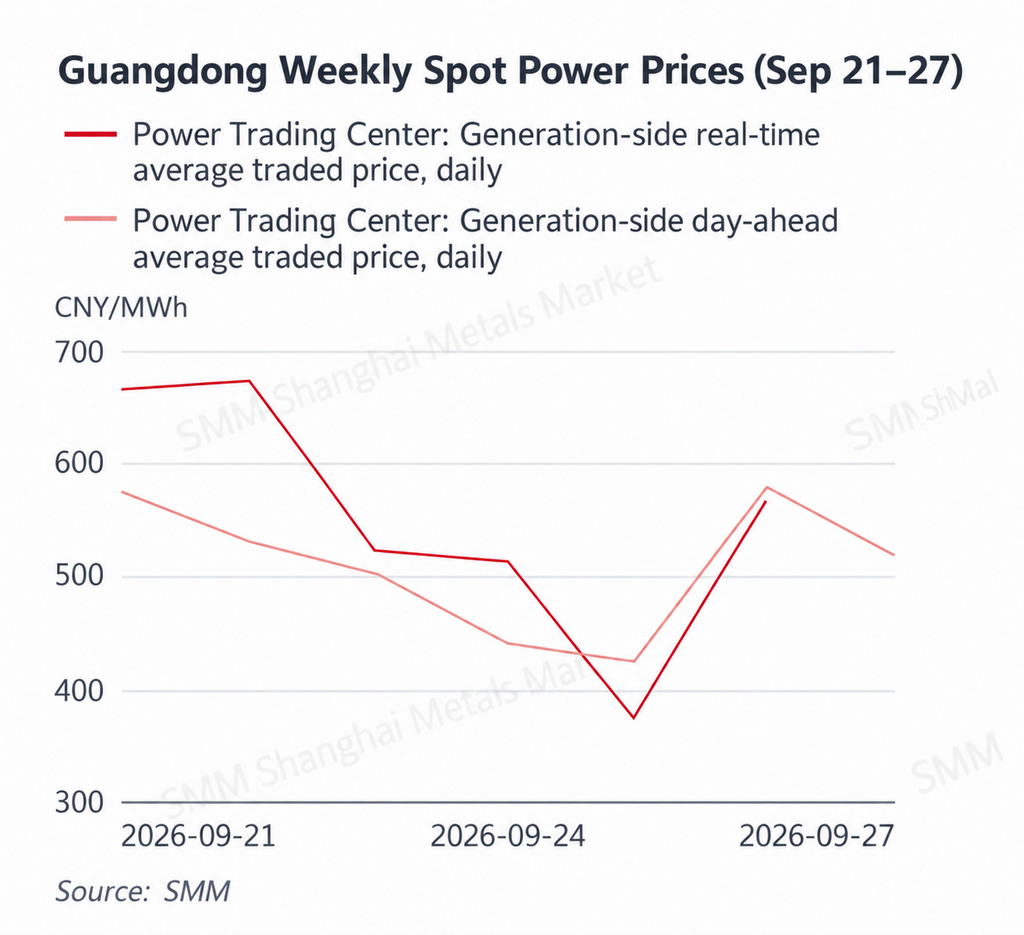
В Гуандуне сохранялась сильная ценовая поддержка из-за устойчивой жары, при этом волатильность в реальном времени дополнительно возросла, и в выходные цены вновь укрепились. Средненедельная цена на рынке на сутки вперёд в Гуандуне выросла примерно до 509,58 юаня/МВт·ч, увеличившись примерно на 10,7% по сравнению с предыдущей неделей, а средняя цена в реальном времени достигла примерно 577,52 юаня/МВт·ч, увеличившись примерно на 13,7%. Цены в реальном времени оставались выше 666 юаней/МВт·ч 21 и 22 сентября, снизились до 376,28 юаня/МВт·ч 25 сентября, а затем резко отскочили до недельного максимума в 727,35 юаня/МВт·ч 27 сентября. Цены на рынке на сутки вперёд также оставались повышенными, достигнув 577,02 юаня/МВт·ч 26 сентября. Устойчивая жаркая погода продолжала поддерживать спрос на охлаждение в Гуандуне. При этом цены на СПГ на востоке Гуандуна снизились с 6 205 юаней/т до 6 050 юаней/т, что ослабило предельные издержки газовой генерации по сравнению с предыдущей неделей. Таким образом, сохранение высоких спотовых цен в Гуандуне на этой неделе было обусловлено в большей степени устойчивым спросом, связанным с жарой, и напряжёнными условиями баланса в реальном времени, чем дальнейшим ростом топливных издержек.
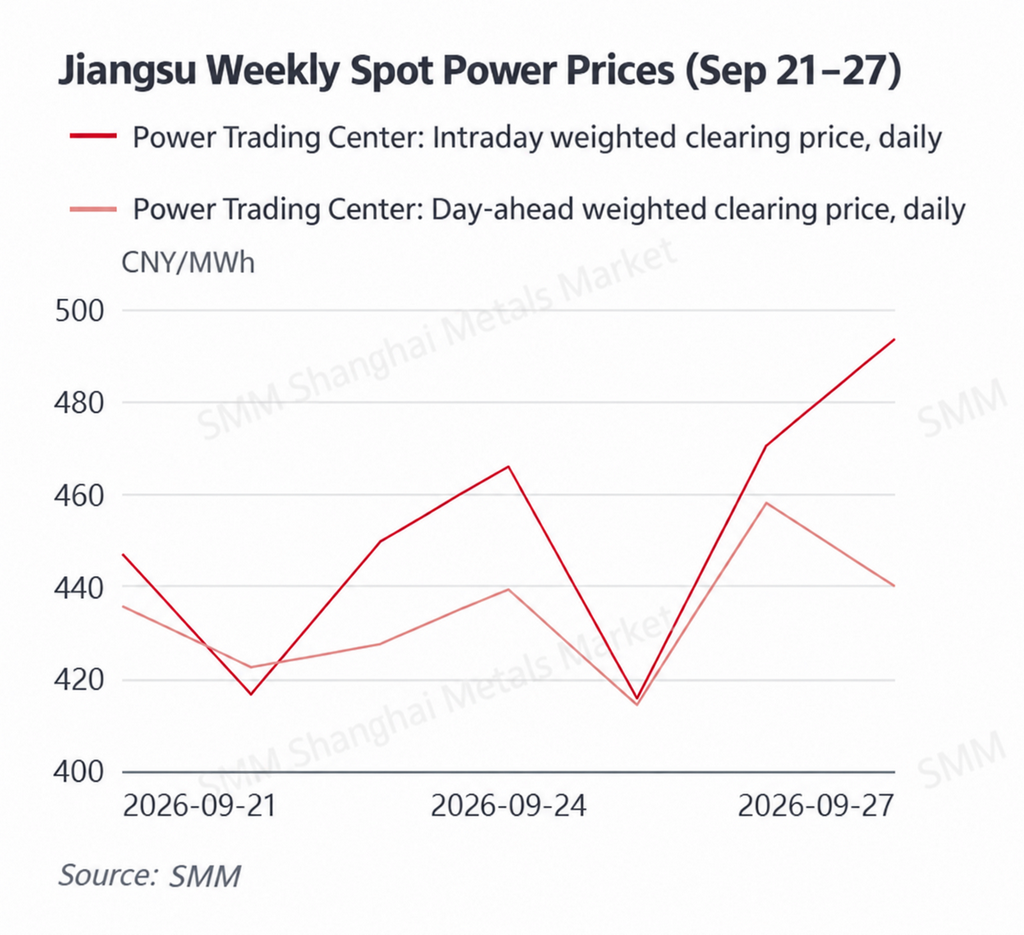
Рынки на сутки вперёд и внутрисуточный рынок в Цзянсу укрепились, при этом внутрисуточное ценообразование продолжало указывать на относительно напряжённые условия работы в реальном времени. Средненедельная взвешенная цена на рынке на сутки вперёд в Цзянсу выросла примерно до 433,89 юаня/МВт·ч, увеличившись примерно на 9,7% по сравнению с предыдущей неделей, а средняя внутрисуточная цена поднялась примерно до 451,23 юаня/МВт·ч, увеличившись примерно на 6,2%. Внутрисуточные цены в основном находились в диапазоне от 416 до 471 юаня/МВт·ч, а затем 27 сентября выросли до 493,57 юаня/МВт·ч. Цены на рынке на сутки вперёд были относительно стабильными, в основном в пределах 414–458 юаней/МВт·ч. С 23 сентября количество осадков увеличилось, а максимальные температуры постепенно снижались, поэтому спрос на охлаждение не создавал сильного повышательного импульса. Вместо этого более высокие цены, вероятно, отражали более напряжённые фактические системные условия, устойчивый промышленный спрос и сохраняющуюся поддержку со стороны высоких издержек угольной генерации. Премия внутрисуточных цен над ценами на сутки вперёд также указывает на то, что отклонения возобновляемой генерации и фактические условия нагрузки оставались важными краткосрочными факторами ценообразования.
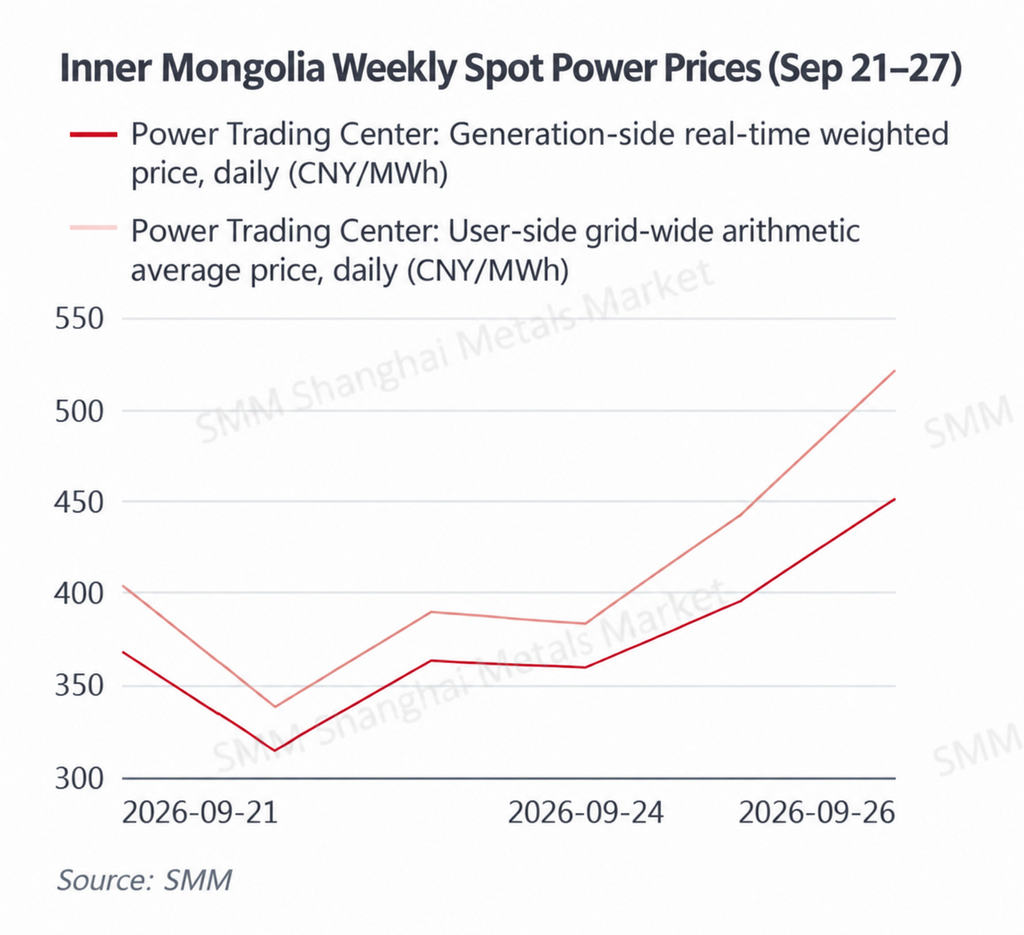
На рынке Внутренней Монголии в начале недели цены были слабыми, но к концу недели произошёл явный отскок, при этом выработка возобновляемых источников продолжала оставаться основным фактором волатильности цен. Средневзвешенная цена на стороне генерации в реальном времени во Внутренней Монголии за неделю составила около 389,03 юаня/МВт·ч, что примерно на 12,3% выше по сравнению с предыдущей неделей, а среднеарифметическая цена на стороне потребителя по всей системе выросла до примерно 425,21 юаня/МВт·ч, увеличившись примерно на 13,7%. Цены на стороне генерации 22 сентября снизились до 314,85 юаня/МВт·ч, после чего начали расти, достигнув 451,10 юаня/МВт·ч 26 сентября и 472,11 юаня/МВт·ч 27 сентября. Средняя цена на стороне потребителя 26 сентября также поднялась до 521,09 юаня/МВт·ч. При высокой доле ветровой и солнечной генерации спотовые цены во Внутренней Монголии остаются крайне чувствительными к выработке возобновляемых источников и экспортным перетокам. Сильная ветровая и солнечная генерация может быстро обрушить цены, тогда как ослабление выработки возобновляемых источников повышает потребность в балансировании за счёт тепловой генерации и позволяет высоким затратам на уголь сильнее влиять на предельные заявки. Таким образом, рост цен в конце недели отражал взаимодействие между изменением выработки возобновляемых источников и предельными издержками угольной генерации.
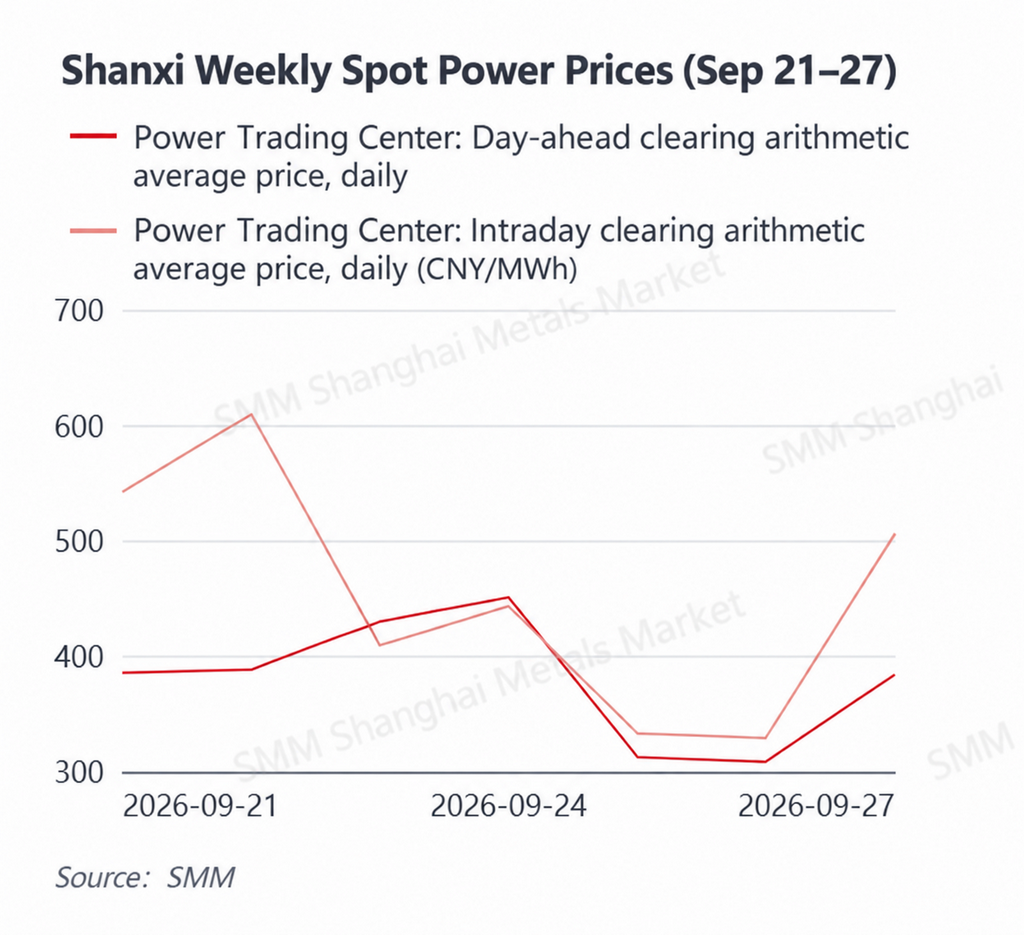
В провинции Шаньси цены на рынке на сутки вперёд и внутрисуточном рынке значительно выросли, при этом внутрисуточные цены продолжали демонстрировать большие отклонения от прогнозов рынка на сутки вперёд. Среднеарифметическая недельная цена на рынке на сутки вперёд в Шаньси выросла до примерно 379,64 юаня/МВт·ч, что примерно на 18,0% выше по сравнению с предыдущей неделей, а средняя внутрисуточная цена увеличилась до примерно 452,72 юаня/МВт·ч, поднявшись примерно на 11,8%. Внутрисуточная средняя цена была примерно на 73 юаня/МВт·ч выше средней цены на рынке на сутки вперёд. Внутрисуточные цены уже были повышенными и составляли 541,56 юаня/МВт·ч и 609,34 юаня/МВт·ч 21 и 22 сентября, затем снизились до примерно 330 юаней/МВт·ч 25–26 сентября, после чего 27 сентября вновь выросли до 505,71 юаня/МВт·ч. Цены на рынке на сутки вперёд достигли пика в 450,63 юаня/МВт·ч 24 сентября, после чего резко упали. Широкий спред между рынком на сутки вперёд и внутрисуточным рынком указывает на то, что фактические системные условия продолжали существенно отклоняться от прогнозов на сутки вперёд. Учитывая высокую долю угольной генерации в Шаньси, повышенные затраты на уголь могут усиливать внутрисуточную волатильность цен, когда фактическая нагрузка, экспорт или выработка возобновляемых источников отличаются от ожиданий и угольные блоки становятся замыкающими.
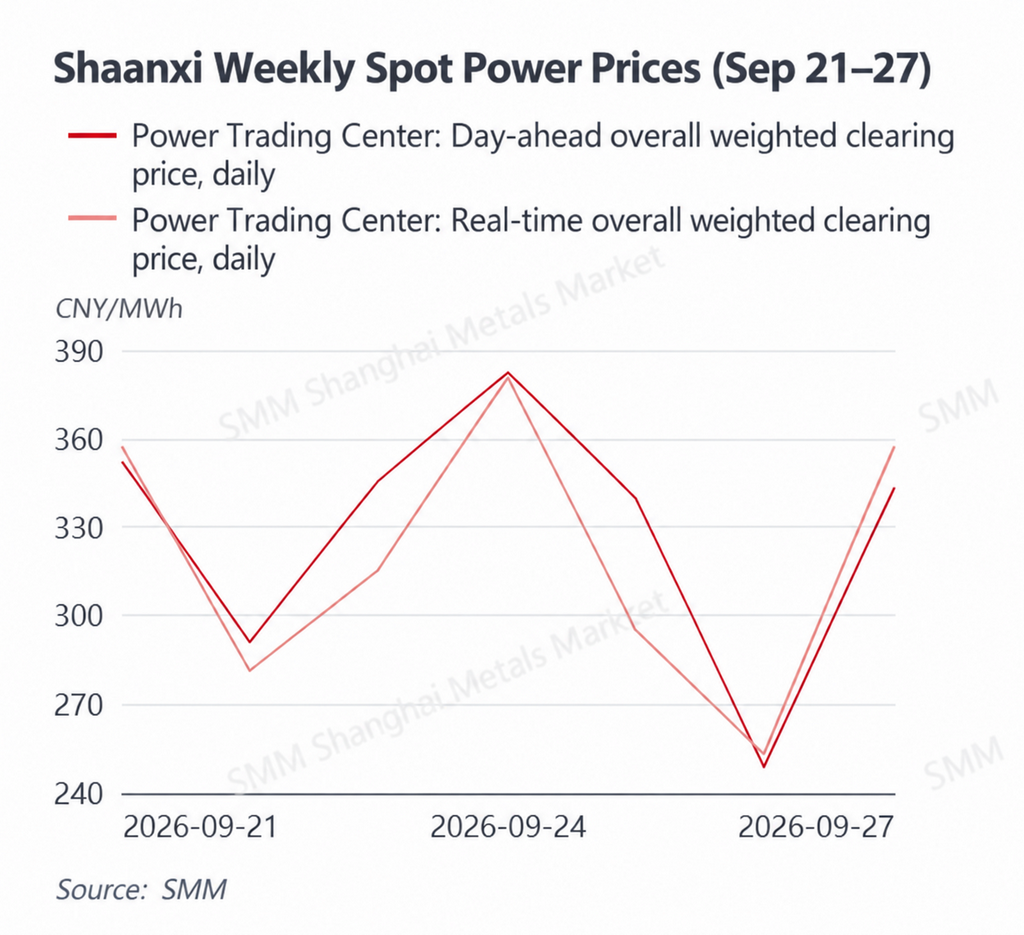
Ценовой центр в провинции Шэньси продолжал смещаться вверх, хотя цены реального времени в среднем за неделю оставались несколько ниже уровней рынка на сутки вперёд, что указывает на относительно сбалансированные фактические системные условия. Средневзвешенная цена на рынке на сутки вперед в провинции Шэньси за неделю выросла примерно до 328,70 юаня/МВт·ч, что примерно на 18,8% выше уровня предыдущей недели, а средняя цена на рынке реального времени увеличилась примерно до 319,79 юаня/МВт·ч, что примерно на 8,3% выше. Цены на рынке на сутки вперед достигли недельного максимума в 382,51 юаня/МВт·ч 24 сентября, снизились до 248,11 юаня/МВт·ч 26 сентября, а затем восстановились до 343,20 юаня/МВт·ч 27 сентября. Цены на рынке реального времени следовали в целом аналогичной динамике, достигнув пика в 380,77 юаня/МВт·ч 24 сентября и минимума в 252,84 юаня/МВт·ч 26 сентября. В отличие от провинции Шаньси, средняя недельная цена на рынке реального времени в Шэньси была примерно на 9 юаней/МВт·ч ниже, чем на рынке на сутки вперед, что указывает на то, что фактические условия работы энергосистемы не были постоянно более напряженными, чем ожидалось. Таким образом, недельный рост отражал укрепление общего баланса спроса и предложения и поддержку со стороны предельных издержек угольной генерации, в то время как фактическая выработка возобновляемых источников продолжала определять краткосрочное направление цен.
В целом средние недельные цены выросли на всех шести отслеживаемых рынках, хотя основные движущие факторы уже существенно отличались от тех, что наблюдались в пиковый летний период.В провинции Гуандун цены по-прежнему поддерживались высоким спросом из-за жары, тогда как в провинциях Шаньдун, Цзянсу, Внутренняя Монголия, Шаньси и Шэньси цены все больше определялись фактической выработкой возобновляемых источников, нагрузкой в реальном времени, межпровинциальной торговлей и отклонениями прогнозов. В частности, внутридневные цены в Шаньси и Цзянсу оставались выше уровней рынка на сутки вперед, что указывает на более напряженные, чем ожидалось, фактические условия работы энергосистемы. В Шаньдуне переход от отрицательных минимальных цен в начале недели к минимальным ценам выше 300 юаней/МВт·ч в конце недели показывает, насколько быстро могут меняться системные условия в пределах одной провинции. Что касается топлива, высокие цены на уголь продолжали поддерживать предельные издержки угольной генерации, а снижение цен на СПГ замедлило темпы дальнейшего роста издержек газовой генерации в Гуандуне.
Первичная энергия
21–27 сентября
Энергетический уголь: цены в портах оставались стабильными на повышенных уровнях, в то время как цены на устье шахт diverged, и рынок перешел от однонаправленного роста к консолидации на высоких уровнях.
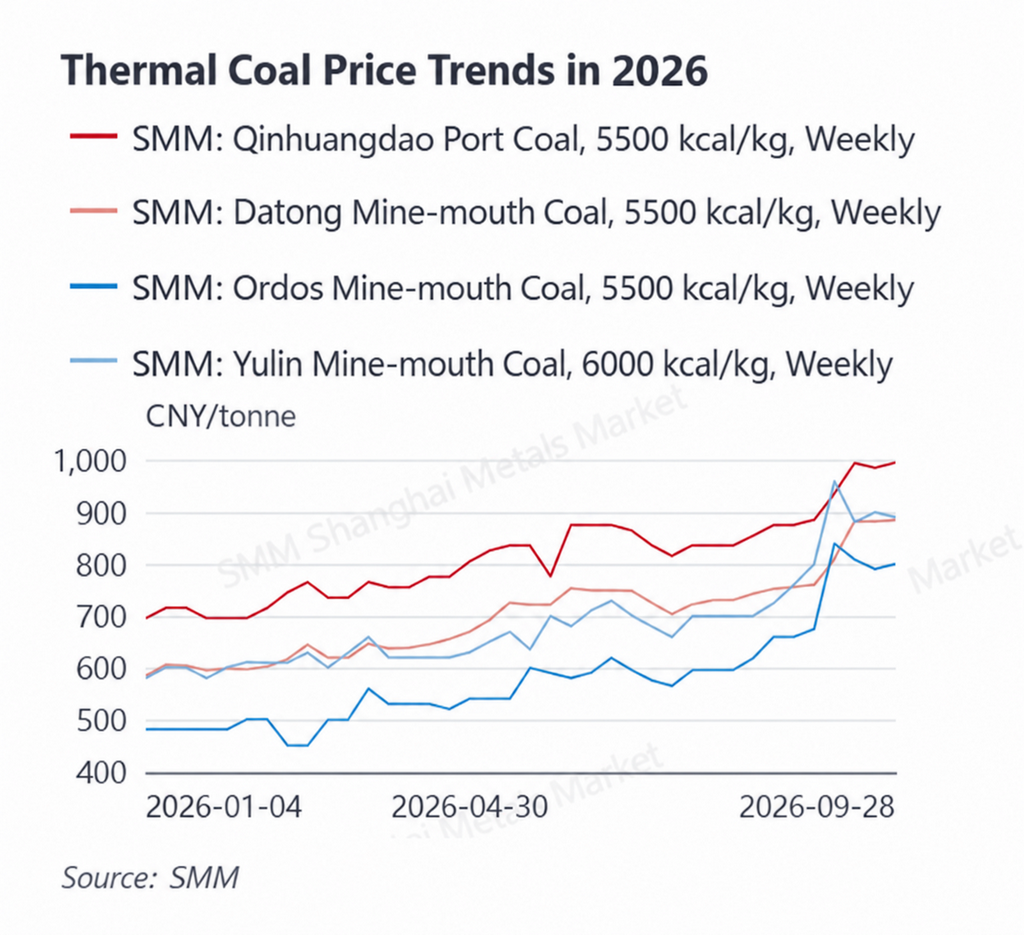
Последние недельные данные показывают, что уголь калорийностью 5500 ккал в порту Циньхуандао по оценке SMM 28 сентября стоил 995 юаней за тонну по сравнению с 985 юанями за тонну 18 сентября. За тот же период уголь калорийностью 5 500 ккал в устье шахты Датун незначительно вырос с 883 до 885 юаней за тонну, уголь калорийностью 5 500 ккал в устье шахты Ордос подорожал с 790 до 800 юаней за тонну, тогда как уголь калорийностью 6 000 ккал в устье шахты Юйлинь снизился с 900 до 890 юаней за тонну. Таким образом, цены в портах оставались устойчивыми, однако динамика цен в основных добывающих регионах стала более дифференцированной, что указывает на постепенный переход рынка от фазы быстрого роста к фазе консолидации на высоких уровнях.
Предложение: Надзор за безопасностью в основных угледобывающих регионах оставался относительно строгим, а добыча на некоторых шахтах восстанавливалась лишь постепенно, что ограничивало краткосрочный рост предложения. В то же время улучшение экономики поставок из добывающих районов в северные порты способствовало восстановлению притока угля в порты. В преддверии праздника Национального дня производственные графики на некоторых шахтах могут подвергнуться временной корректировке, а ожидания ремонта железных дорог также побуждали трейдеров заранее организовывать ресурсы. Однако тот факт, что цены в устье шахт больше не росли единообразно, свидетельствует о том, что наиболее напряжённая фаза предложения, возможно, уже ослабевает.
Спрос: Пиковый летний спрос в северном Китае в основном завершился, и сжигание угля на электростанциях вступает в сезонный нисходящий тренд. Однако устойчивая жара в регионах Цзяннань и Южного Китая замедлила снижение спроса на энергетический уголь на прибрежных электростанциях. Предпраздничное пополнение запасов и постепенное начало зимнего накопления запасов в северном Китае также оказали определённую поддержку. Тем не менее запасы на электростанциях в целом остаются на приемлемых уровнях, а закупки по-прежнему ориентированы главным образом на поставки по долгосрочным контрактам и необходимые спотовые закупки. Конечные потребители по-прежнему не склонны гнаться за высокими спотовыми ценами.
Запасы: Запасы в северных портах остаются относительно ограниченными после предшествующего сокращения, тогда как электрогенерирующие компании продолжают поддерживать достаточные буферные запасы. Это формирует структуру «ограниченные запасы в портах, достаточные запасы у конечных потребителей». В ближайшей перспективе ограничения по безопасности, предпраздничное пополнение запасов и ожидания зимнего накопления продолжают поддерживать цены, однако снижение температур и сокращение потребления угля в электроэнергетике уменьшают импульс для нового быстрого роста. Поэтому ожидается, что цены на энергетический уголь останутся повышенными, но будут колебаться в определённом диапазоне.
СПГ: Импортные затраты в течение недели снизились, а цены в восточной части провинции Гуандун были скорректированы вниз, что ослабило часть прежнего ценового давления.
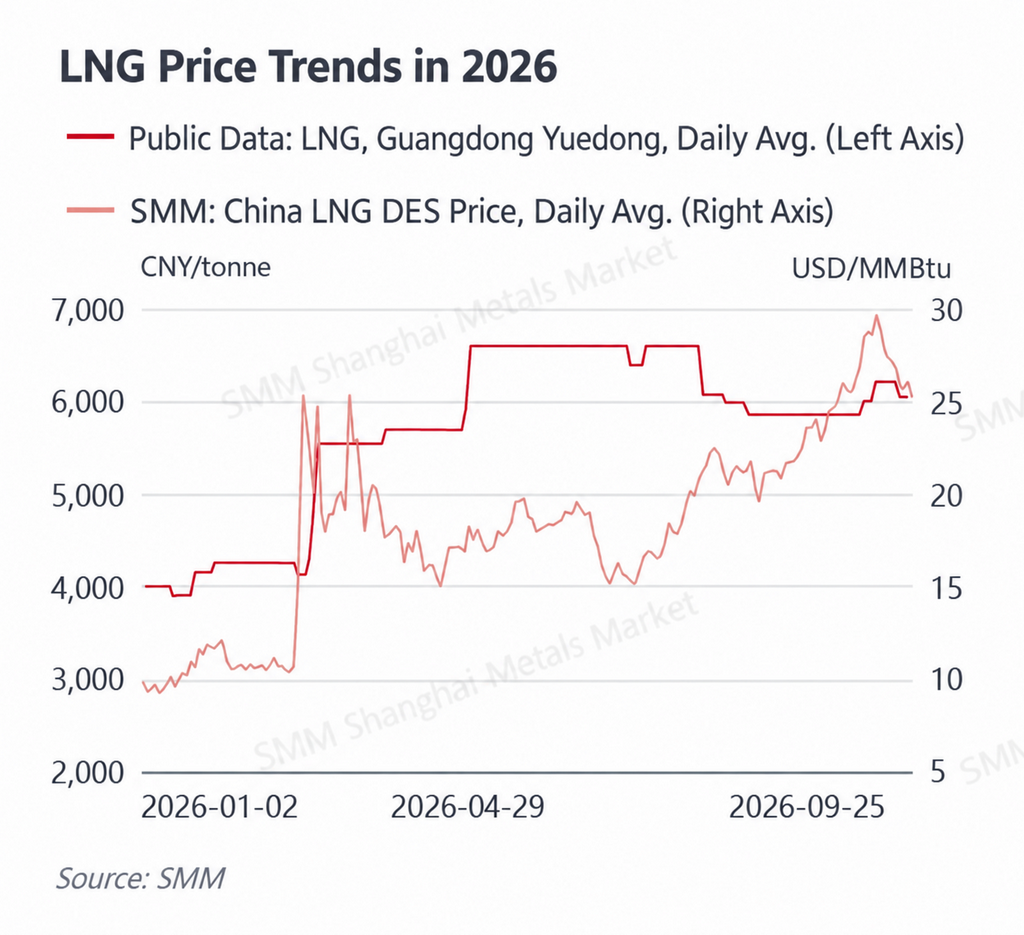
Цены прибытия СПГ в Китай по данным SMM в течение недели снижались, упав с 26,83 долл. США/МБТЕ 21 сентября до 25,88 долл. США/МБТЕ 22 сентября и 25,70 долл. США/МБТЕ 23 сентября. 24 сентября цены ненадолго отскочили до 26,11 долл. США/МБТЕ, после чего 25 сентября снова снизились до 25,27 долл. США/МБТЕ, что примерно на 5,8% ниже уровня начала недели. Цены на СПГ в восточной части Гуандуна снизились с 6 205 юаней за тонну 21 сентября до 6 050 юаней за тонну 22 сентября и в дальнейшем оставались на этом уровне.
Предложение: Влияние предшествовавшего резкого роста стоимости исходного газа не полностью исчезло, из-за чего внутренние издержки производства СПГ остаются относительно высокими. Однако по мере постепенного восстановления предложения и отступления импортных спотовых цен на СПГ от прежних максимумов стимулы для дальнейшего повышения цен у поставщиков ослабли. Снижение импортных затрат на СПГ также начало отражаться на прибрежных внутренних рынках, что привело к умеренной коррекции цен в Гуандуне и других регионах.
Спрос: Спрос на природный газ оставался структурно дифференцированным. Устойчивая жара в Гуандуне и других южных регионах поддерживала относительно высокий спрос на газовую генерацию, а спрос на СПГ со стороны газозаправочного транспорта и части промышленных потребителей также оказывал поддержку. Однако отопительный сезон ещё не начался по-настоящему, и downstream-покупатели сохраняют осторожность в отношении дорогого газа. Поэтому спрос остаётся недостаточным для нового быстрого роста цен на СПГ. На фоне ослабления импортных затрат рынок перешёл от прежнего периода резкого роста, обусловленного издержками, к консолидации на высоких уровнях.
Для электроэнергетического рынка Гуандуна снижение цен на СПГ в восточной части провинции с 6 205 до 6 050 юаней за тонну должно ослабить повышательное давление на предельные издержки газовой генерации. Однако цены на газ остаются значительно выше августовских уровней, а это означает, что издержки газовой генерации по-прежнему оказывают поддержку ценам на электроэнергию в периоды высокой нагрузки или слабой выработки возобновляемых источников, хотя их предельное повышательное влияние по сравнению с предыдущими двумя неделями ослабло.
Обзор погоды
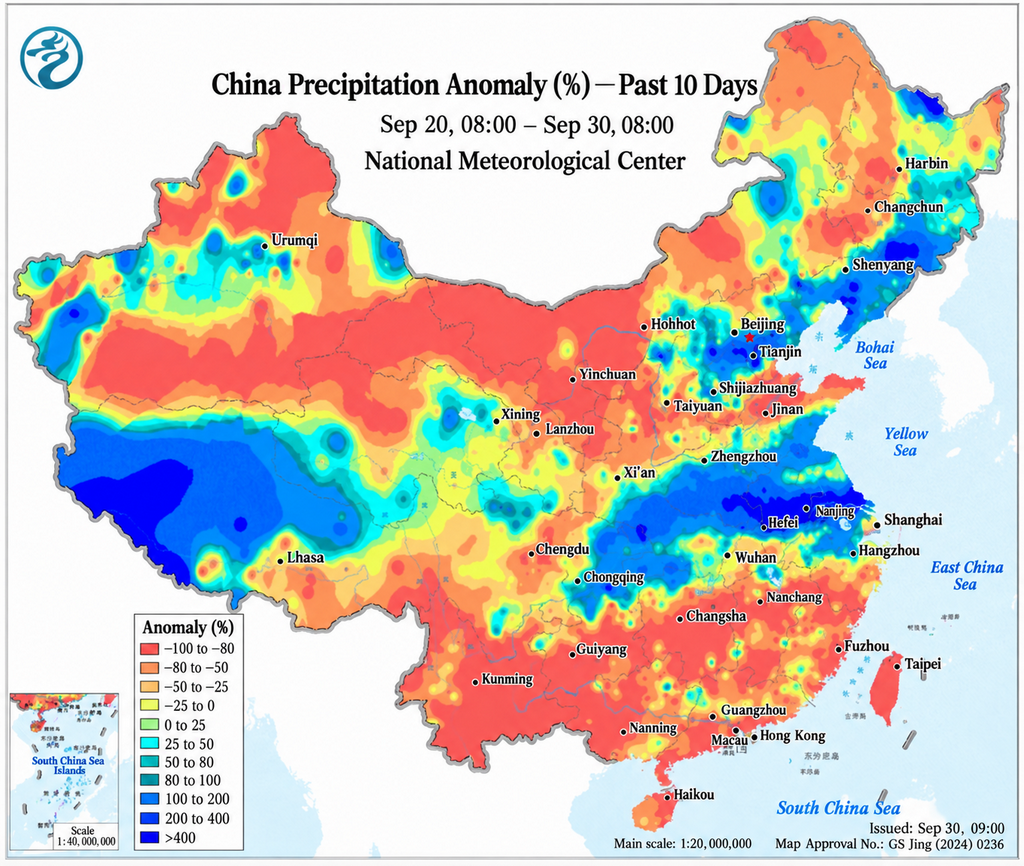
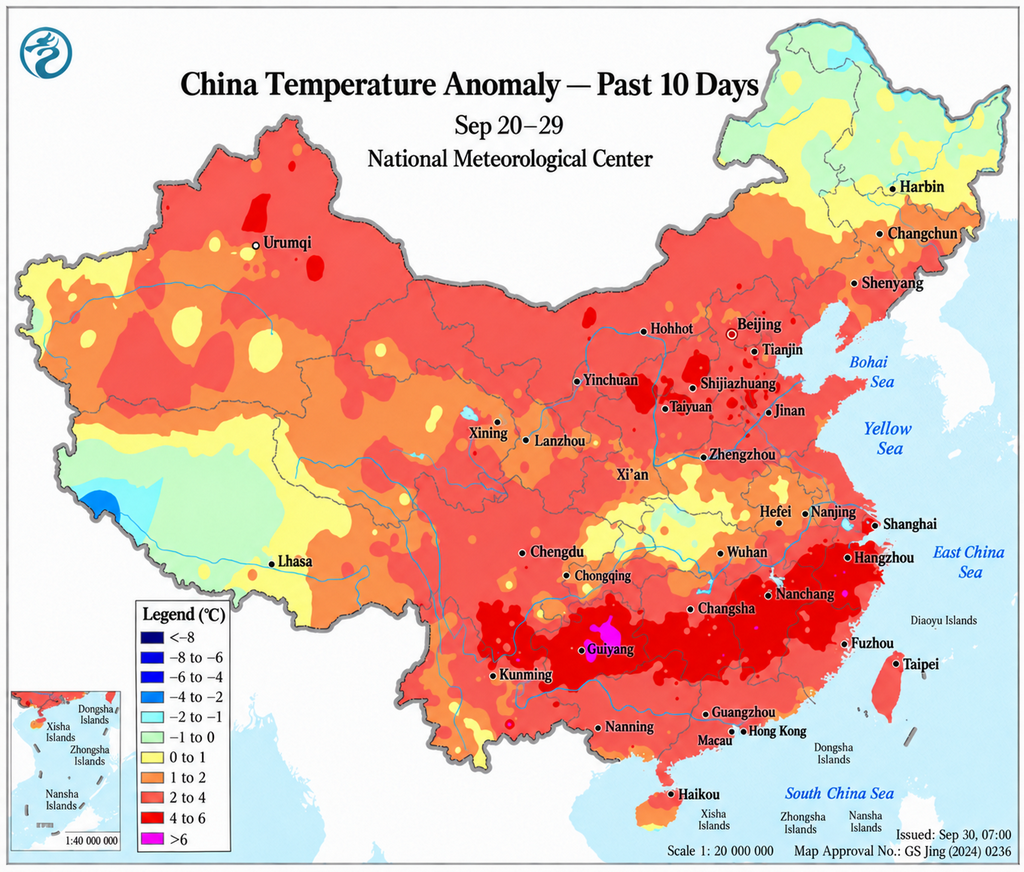
В период с 21 по 27 сентября погодные условия в Китае оставались крайне дифференцированными. Субтропический антициклон продолжал оказывать влияние на отдельные районы Цзяннани и Южного Китая, сохраняя позднелетнюю жару. Максимальные температуры в Гуандуне, Фуцзяни и прилегающих районах в целом превышали 33°C, а в некоторых местах по-прежнему фиксировались температуры выше 35°C. В то же время в северном Китае участилась активность холодных воздушных масс, что увеличивало суточные перепады температур и дополнительно снижало потребность в охлаждении.
Осадки были сосредоточены в полосе от западного Китая к регионам Хуан-Хуай и Цзянхуай, при этом относительно сильные дожди прошли на северо-востоке Сычуани, севере Чунцина и юге Шэньси. С 23 сентября количество осадков в Цзянсу увеличилось, что сопровождалось снижением дневных температур. В Шаньдуне в первой половине недели сохранялась преимущественно солнечная погода, затем облачность увеличилась, и во второй половине недели постепенно пришёл более прохладный воздух. В Гуандуне в целом сохранялась жаркая и влажная погода, а периодические ливни оказывали лишь ограниченное влияние на спрос на охлаждение.
С точки зрения электроэнергетического рынка влияние погоды явно сместилось от широкого летнего паттерна общенационального роста нагрузки, обусловленного жарой, к более выраженной региональной дифференциации. Гуандун продолжал получать поддержку со стороны спроса, связанного с высокими температурами, тогда как северные рынки стали менее чувствительны к одной лишь температуре. Ветровая и солнечная генерация, облачность, осадки и краткосрочные ошибки прогнозирования нагрузки теперь играют более значительную роль в формировании спотовых цен. По мере усиления активности холодных воздушных масс в октябре ожидается дальнейшее снижение спроса на охлаждение, что повысит значимость фактической выработки возобновляемых источников для определения краткосрочных спотовых цен.
II. Ключевые события на электроэнергетическом рынке Китая
21 сентября Комиссия по развитию и реформам провинции Фуцзянь и Фуцзяньское регуляторное управление Национального энергетического управления опубликовали Уведомление об официальном запуске спотового рынка электроэнергии провинции Фуцзянь (Минь Фа Гай Дянь Ли [2026] № 406). В документе указано, что спотовый рынок электроэнергии провинции Фуцзянь перейдёт в режим официальной эксплуатации с 30 сентября 2026 года. Ранее рынок прошёл более 18 месяцев непрерывной опытной эксплуатации с расчётами и был протестирован в периоды летнего и зимнего пикового спроса, паводковых сезонов, экстремальных погодных условий и крупных праздников. Переход к официальной эксплуатации ещё больше расширяет число провинциальных спотовых рынков, работающих в Китае на постоянной основе.
21 сентября Комиссия по развитию и реформам провинции Ляонин опубликовала Уведомление по вопросам, связанным с аукционом 2027 года для приростных проектов возобновляемой энергетики (Ляо Фа Гай Цзя Гэ [2026] № 521). Общий объём электроэнергии, охватываемый механизмом аукциона, составляет 5,308 млрд кВт·ч, в том числе 3,956 млрд кВт·ч для ветровой энергетики и 1,352 млрд кВт·ч для солнечной энергетики. Диапазон заявок как для ветровой, так и для солнечной энергетики составляет 0,18–0,30 юаня за кВт·ч, минимальный коэффициент достаточности заявок — 140%, а период применения цены механизма — 12 лет. Для централизованных проектов заявленный объём электроэнергии по механизму не может превышать 60% от общей выработки, отпускаемой в сеть, тогда как для распределённых проектов предельный уровень составляет 80%. По мере того как аукционы цен механизма становятся более регулярными, доходы проектов возобновляемой энергетики будут всё больше зависеть от сочетания рыночных цен и расчётов по ценам механизма.
22 сентября Национальное энергетическое управление сообщило, что объём электроэнергии, проданной через электроэнергетические рынки Китая, вырос на 19,2% в годовом выражении за январь–август 2026 года. За этот период национальные электроэнергетические биржи завершили сделки на 5,18 трлн кВт·ч. Из них межпровинциальные и межрегиональные сделки составили 1,1536 трлн кВт·ч, увеличившись на 12,1% в годовом выражении, а сделки на спотовом рынке достигли 562,7 млрд кВт·ч. Продолжающееся расширение объёмов торговли подчёркивает растущую роль спотовых рынков и межрегионального распределения ресурсов в рамках единого национального электроэнергетического рынка Китая.
23 сентября Национальное энергетическое управление опубликовало Объявление о вновь зарегистрированных проектах возобновляемой энергетики по всей стране в августе 2026 года (за исключением бытовых фотоэлектрических установок). В течение месяца было вновь зарегистрировано в общей сложности 4 007 проектов возобновляемой генерации, включая 29 ветровых проектов, 23 централизованных солнечных проекта, 3 949 коммерческих и промышленных распределённых фотоэлектрических проектов и шесть проектов на биомассе. Коммерческие и промышленные распределённые фотоэлектрические проекты составили подавляющее большинство новых регистраций: в Гуандуне добавлено 704 проекта, в Цзянсу — 566, в Чжэцзяне — 553, что свидетельствует о сохранении особенно высокой активности развития распределённой возобновляемой энергетики в восточных провинциях с высокой нагрузкой.
В целом политические события этой недели по-прежнему были сосредоточены на официальном запуске провинциальных спотовых рынков, аукционах цен механизма для возобновляемой энергетики, расширении межпровинциальной и спотовой торговли, а также на продолжающемся росте распределённых мощностей возобновляемой энергетики. По мере расширения охвата спотового рынка и более полного воздействия рыночного ценообразования на возобновляемую генерацию генерирующие компании, розничные поставщики электроэнергии и операторы систем накопления энергии будут сталкиваться с растущими требованиями к прогнозированию цен, управлению отклонениями и скоординированному участию в нескольких сегментах рынка.