I. Работа спотового рынка электроэнергии
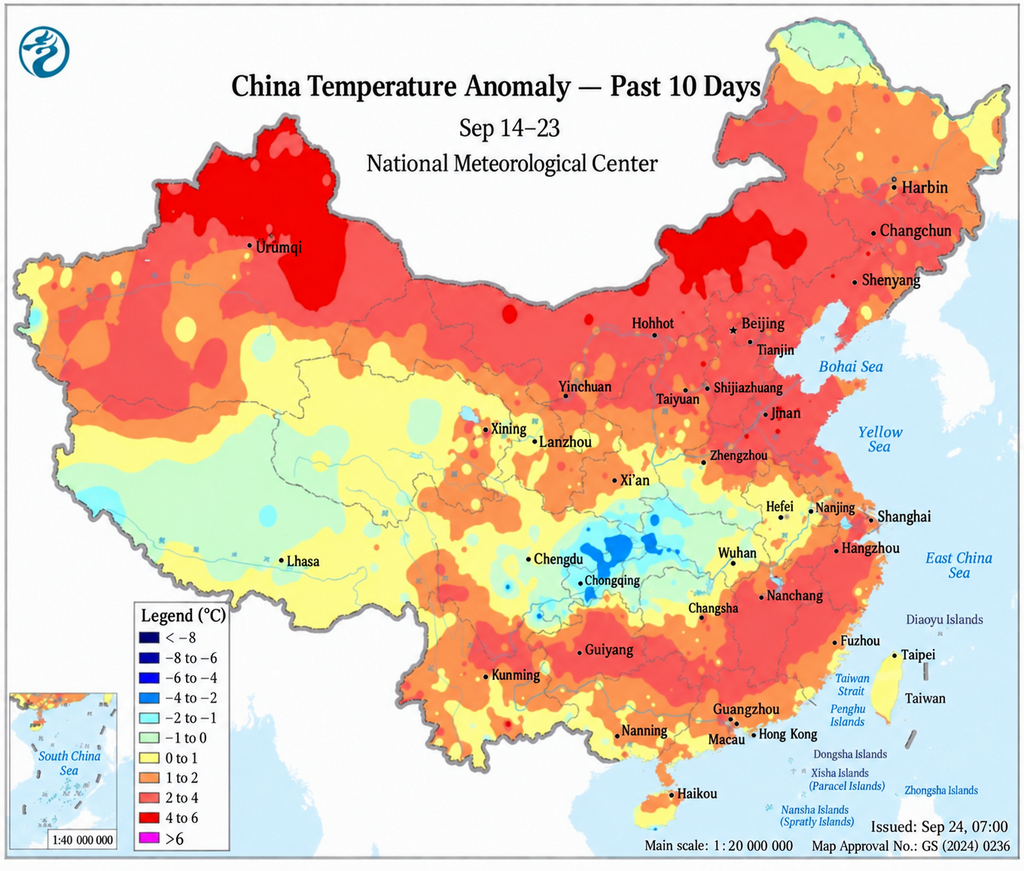
Недельный обзор: С 14 по 20 сентября температура на большей части территории Китая оставалась выше сезонной нормы, при этом поздняя летняя жара особенно ощущалась в Южном Китае. Максимальная температура в отдельных районах провинции Гуандун достигала 35–36 °C, а в провинциях Шаньдун, Цзянсу и других восточных регионах во второй половине дня также сохранялась относительно тёплая погода. Начиная с 19 сентября слабый холодный фронт начал оказывать влияние на Северо-Западный Китай, северные районы Северного Китая и Северо-Восток Китая, вызвав локальное понижение температуры на 4–6 °C. На фоне всё более дифференцированной структуры нагрузки стоимость первичных энергоносителей оставалась высокой. По состоянию на 18 сентября цены на энергетический уголь CCTD в Циньхуандао с теплотворной способностью 5500 ккал и 5000 ккал удерживались на уровне 754 юаней за тонну и 684 юаней за тонну соответственно, а цена на уголь с теплотворной способностью 4500 ккал немного снизилась до 616 юаней за тонну. Цены на СПГ в восточной части провинции Гуандун выросли до 6205 юаней за тонну. В то же время цена прибытия СПГ в Китай по данным SMM 14 сентября достигла 29,74 долл. США за млн БТЕ, а 18 сентября снизилась до 27,19 долл. США за млн БТЕ. Под совокупным влиянием высокого температурного спроса, выработки возобновляемых источников энергии и стоимости топлива на провинциальных спотовых рынках в течение недели наблюдались всё более расходящиеся тенденции: ценовые центры смещались вверх в Шаньдуне, Гуандуне и Цзянсу, но снижались во Внутренней Монголии и Шэньси. В Шаньси, в свою очередь, цены на рынке на сутки вперёд ослабли, однако к концу недели заметно выросли цены на внутрисуточном рынке.
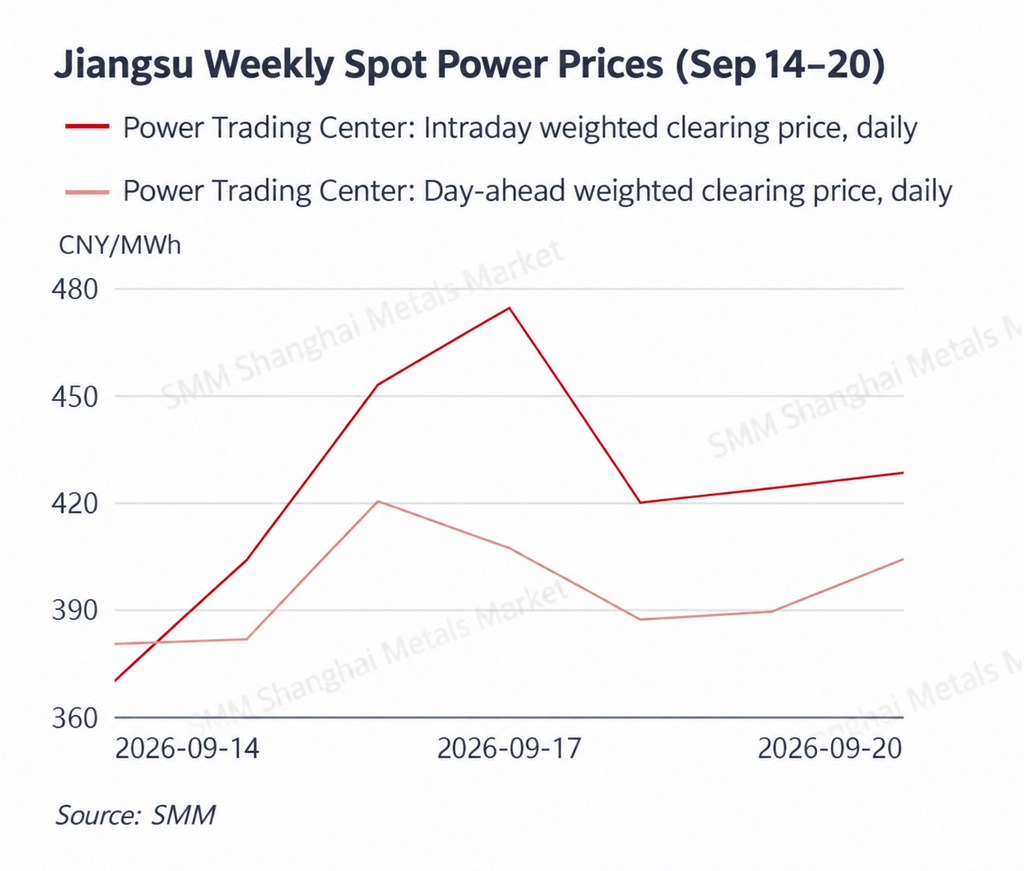
Ценовой центр в Шаньдуне сместился вверх, поскольку устойчивый спрос, связанный с жарой, и затраты на угольную генерацию совместно усилили поддержку цен. Средняя цена на стороне генерации в реальном времени в Шаньдуне выросла с 332,04 юаня за МВт·ч 14 сентября до 397,17 юаня за МВт·ч 16 сентября и 423,71 юаня за МВт·ч 17 сентября, а затем поднялась до 518,58 юаня за МВт·ч 18 сентября. Хотя в выходные цены несколько снизились, 19 и 20 сентября они оставались повышенными — 443,02 юаня за МВт·ч и 461,59 юаня за МВт·ч соответственно. Средняя цена в реальном времени за неделю составила около 416,62 юаня за МВт·ч, что примерно на 18,3% выше показателя предыдущей недели в 352,08 юаня за МВт·ч. Максимальная температура в Шаньдуне в основном держалась в пределах 30–33 °C, и устойчиво тёплая погода поддерживала спрос на охлаждение более высоким, чем во время похолодания на предыдущей неделе. В то же время цена угля CCTD в Циньхуандао с теплотворной способностью 5500 ккал оставалась на уровне 754 юаней за тонну, что ограничивало возможности снижения предельных издержек угольной генерации. Таким образом, сочетание более устойчивого спроса и возросших затрат на топливо подтолкнуло провинциальные спотовые цены вверх.
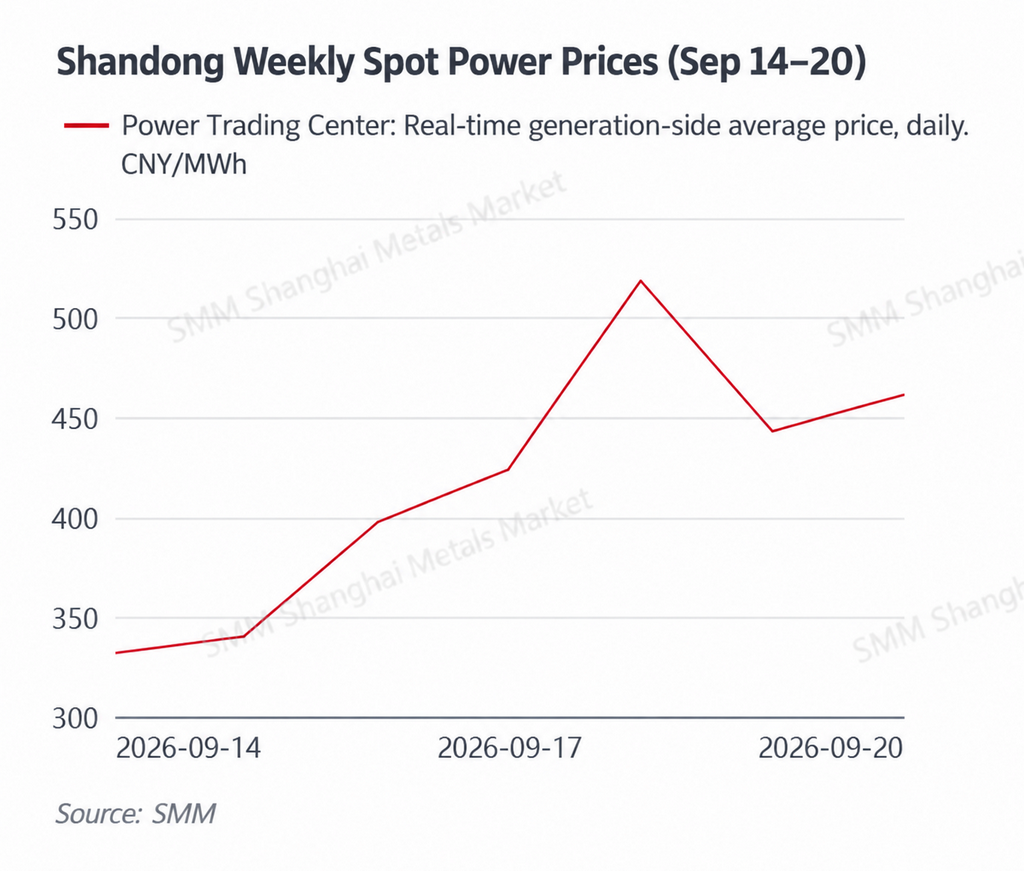
Спотовые цены в Гуандуне оставались высокими благодаря продолжительной жаре и росту затрат на газовую генерацию, при этом к концу недели цены вновь укрепились. Средняя цена на рынке на сутки вперёд на стороне генерации в Гуандуне начиналась с 443,67 юаня/МВт·ч, 17 сентября ненадолго опустилась до 422,18 юаня/МВт·ч, а затем steadily выросла до 529,19 юаня/МВт·ч 20 сентября. Средненедельное значение составило около 460,35 юаня/МВт·ч, что примерно на 10,4% выше уровня предыдущей недели. Цены в реальном времени были ещё более волатильными: 14 сентября они достигли 522,60 юаня/МВт·ч, 18 сентября — 583,15 юаня/МВт·ч, а 19 сентября — 561,36 юаня/МВт·ч; средненедельное значение составило около 508,12 юаня/МВт·ч, увеличившись примерно на 12,5% по сравнению с предыдущей неделей. Во многих районах Гуандуна температура держалась около 35°C, что поддерживало спрос на кондиционирование воздуха. Тем временем цены на СПГ на востоке Гуандуна выросли с 6 005 юаней/т до 6 205 юаней/т, повышая предельные издержки газовой генерации. Хотя импортные цены на СПГ отступили от пика начала недели, перенос внутренних затрат на газ обычно происходит с задержкой, поэтому издержки газовой генерации оставались относительно высокими. Сочетание продолжительной жары и высоких затрат на газ удерживало спотовые цены в Гуандуне на высоком уровне.
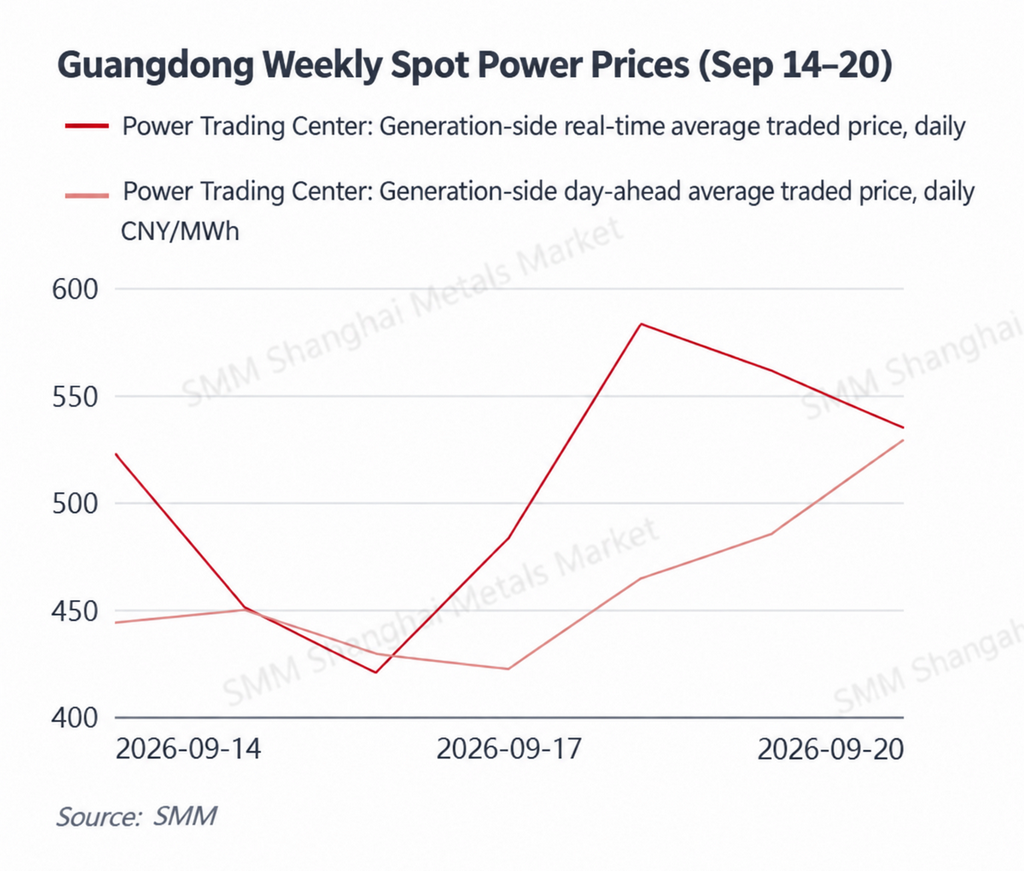
Цены на рынке на сутки вперёд и внутрисуточном рынке в Цзянсу укрепились, при этом внутрисуточные цены показали более сильную динамику, поскольку устойчивая нагрузка сочеталась с твёрдыми затратами на угольную генерацию. Средневзвешенная клиринговая цена на рынке на сутки вперёд в Цзянсу в основном колебалась в диапазоне от 380 до 420 юаней/МВт·ч, составив в среднем около 395,55 юаня/МВт·ч за неделю, что примерно на 7,0% выше, чем на предыдущей неделе. Внутрисуточные цены выросли с 369,74 юаня/МВт·ч 14 сентября до 474,48 юаня/МВт·ч 17 сентября и в дальнейшем держались выше 420 юаней/МВт·ч, в результате чего средненедельное внутрисуточное значение составило около 424,70 юаня/МВт·ч, увеличившись примерно на 15,3% по сравнению с предыдущей неделей. Максимальные температуры оставались в пределах 29–31°C, то есть переход от летней жары был относительно постепенным, а коммерческая и промышленная нагрузка сохраняла определённую устойчивость. В то же время высокие цены на уголь поддерживали предельные издержки угольной генерации на стабильном уровне. Внутридневные цены значительно превышали цены на рынке на сутки вперед, что также указывает на то, что фактические условия в системе были более напряженными, чем прогнозировалось на рынке на сутки вперед, при этом отклонения в выработке возобновляемой энергии и изменения нагрузки в реальном времени оказывали более сильное влияние на внутридневное ценообразование.
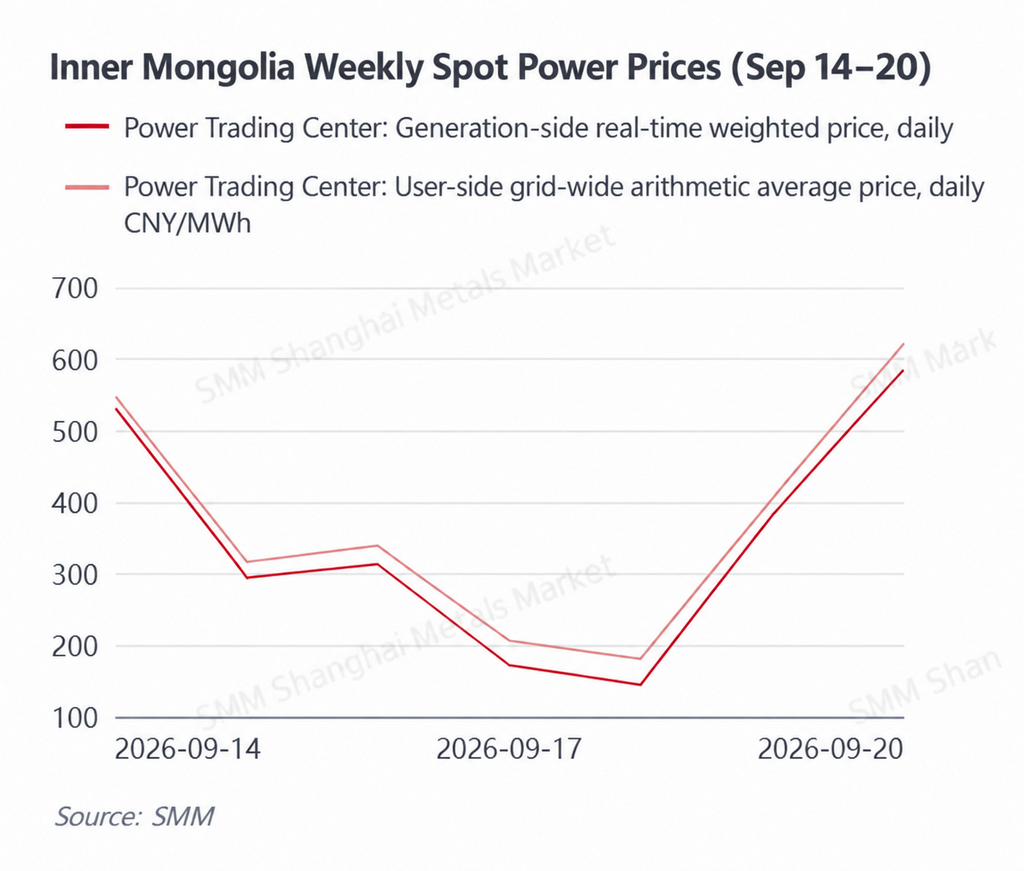
Во Внутренней Монголии наблюдались значительные колебания цен, при этом изменения в выработке возобновляемой энергии продолжали доминировать в краткосрочных движениях рынка. Средневзвешенная цена на стороне генерации в реальном времени за неделю колебалась от 145,22 юаня/МВт·ч до 586,10 юаня/МВт·ч. 14 сентября цены достигли 531,59 юаня/МВт·ч, затем резко снижались с 15 по 18 сентября, достигнув минимума в 145,22 юаня/МВт·ч 18 сентября, после чего отскочили до 586,10 юаня/МВт·ч 20 сентября. Средняя недельная цена составила около 346,36 юаня/МВт·ч, что примерно на 18,4% ниже, чем на предыдущей неделе. Среднеарифметическая цена на стороне потребителя по всей системе также снизилась примерно до 374,09 юаня/МВт·ч. При высокой доле ветровой и солнечной генерации спотовый рынок Внутренней Монголии остается крайне чувствительным к выработке возобновляемой энергии. Сильная ветровая и солнечная генерация может быстро снижать цены, тогда как ослабление выработки возобновляемой энергии увеличивает потребность в тепловой балансирующей генерации, позволяя более высоким предельным издержкам угольной генерации усиливать рост цен. Таким образом, хотя средняя недельная цена снизилась, дневная волатильность цен оставалась выраженной.
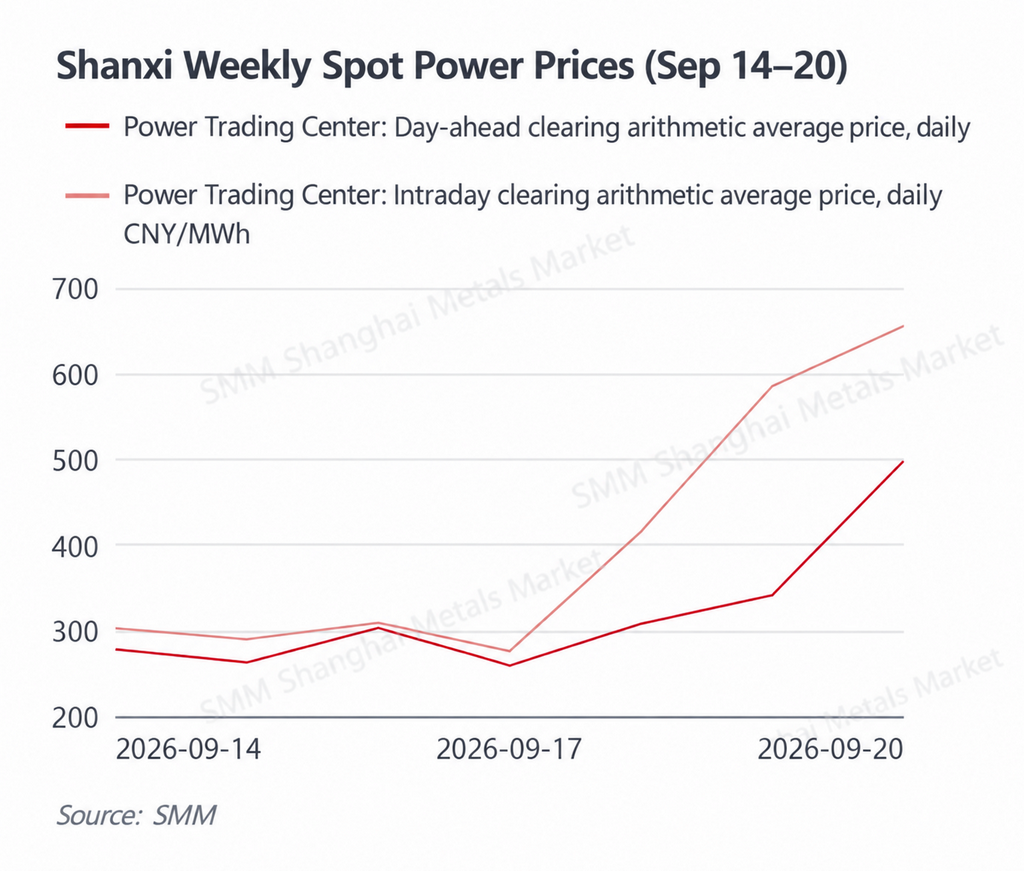
В Шаньси цены на рынке на сутки вперед были ниже, однако в конце недели внутридневные цены резко выросли, что указывает на существенное увеличение отклонений между спросом и предложением в реальном времени. Среднеарифметическая клиринговая цена на рынке на сутки вперед в Шаньси в первой половине недели в основном оставалась в диапазоне 260–310 юаней/МВт·ч, 19 сентября выросла до 341,27 юаня/МВт·ч, а 20 сентября подскочила до 497,68 юаня/МВт·ч. Средняя недельная цена составила около 321,70 юаня/МВт·ч, что примерно на 6,3% ниже, чем на предыдущей неделе. Внутридневные цены, однако, укрепились гораздо резче. С 14 по 17 сентября они оставались в диапазоне 276–309 юаней/МВт·ч, затем выросли до 416,01 юаня/МВт·ч 18 сентября, 585,20 юаня/МВт·ч 19 сентября и 655,58 юаня/МВт·ч 20 сентября, в результате чего средняя недельная цена составила около 405,06 юаня/МВт·ч, что примерно на 15,3% выше по сравнению с предыдущей неделей. Быстрое расширение спреда между рынком на сутки вперед и внутридневным рынком в конце недели указывает на то, что фактические условия в системе стали существенно более напряженными, чем ожидалось в графиках на сутки вперед. При значительной доле угольной генерации в структуре выработки Шаньси рост цен на уголь может дополнительно усиливать внутридневные ценовые скачки при отклонении нагрузки, экспорта или альтернативной генерации от ожиданий.
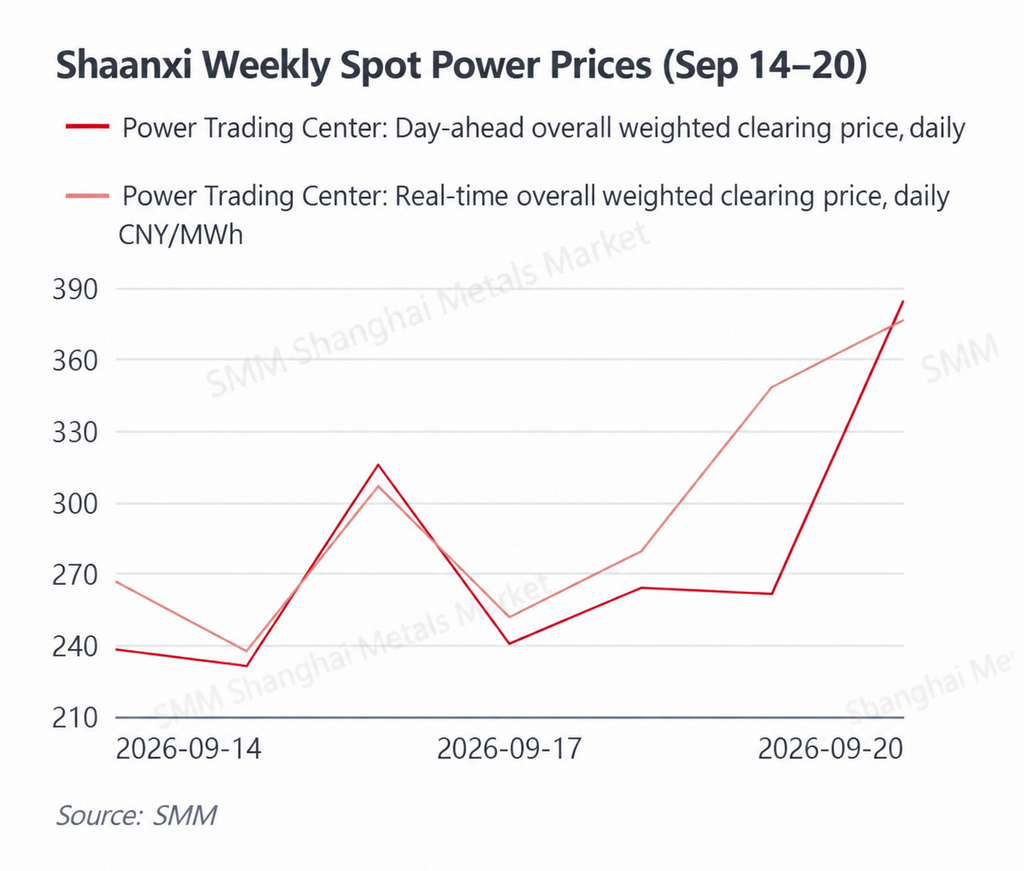
Шэньси в целом оставалась относительно слабой, с некоторым восстановлением в выходные, но недостаточным для компенсации недельного снижения.Средневзвешенная цена клиринга на рынке на сутки вперёд в Шэньси в основном держалась в диапазоне 232–316 юаней/МВт·ч, а 20 сентября выросла до 384,54 юаня/МВт·ч. Средненедельное значение составило около 276,70 юаня/МВт·ч, снизившись примерно на 12,0% по сравнению с предыдущей неделей. Средневзвешенная цена в реальном времени составила около 295,37 юаня/МВт·ч, что примерно на 17,6% ниже уровня предыдущей недели. Цены в реальном времени 15 сентября упали до 237,57 юаня/МВт·ч, а затем постепенно восстановились до 376,50 юаня/МВт·ч к 20 сентября. Учитывая относительно высокую долю возобновляемой энергетики в Шэньси, колебания ветровой и солнечной генерации, а также изменения в межпровинциальной торговле оставались ключевыми краткосрочными ценовыми факторами. Одного лишь роста стоимости угля было недостаточно для повышения цен при сильной выработке возобновляемой энергии и свободном балансе системы; цены заметно восстанавливались только при ужесточении спроса и предложения к концу недели.
В целом на провинциальных спотовых рынках на этой неделе наблюдалась явная дивергенция.В Шаньдуне, Гуандуне и Цзянсу недельные ценовые центры выросли на фоне устойчивого спроса, связанного с жарой, в сочетании с повышенными топливными издержками. Во Внутренней Монголии и Шэньси недельные средние цены снизились под давлением выработки возобновляемой энергии и относительно свободного баланса спроса и предложения. В Шаньси проявилось выраженное структурное расхождение между более слабым ценообразованием на рынке на сутки вперёд и заметно более сильными внутридневными ценами. По мере постепенного ослабления пикового летнего спроса ценообразование на электроэнергию всё меньше зависит только от температуры, а выработка возобновляемой энергии, отклонения прогнозов, межпровинциальные перетоки и стоимость угля и газа играют всё более важную роль в краткосрочном формировании цен.
Первичная энергия
14–20 сентября
Энергетический уголь: цены CCTD стабилизировались на повышенных уровнях, поскольку сезонное ослабление спроса конкурировало с ожиданиями пополнения запасов перед праздниками.
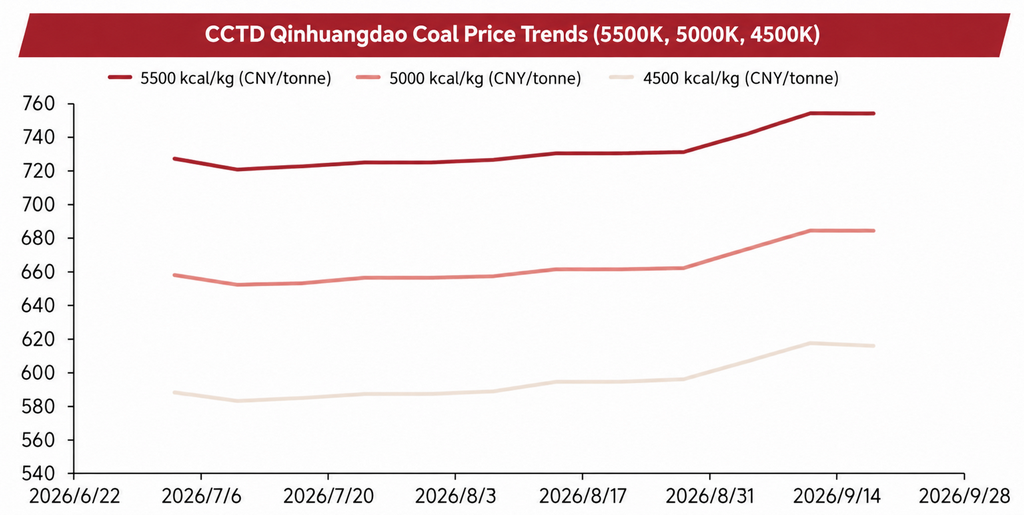
По состоянию на 18 сентября энергетический уголь CCTD в Циньхуандао калорийностью 5 500 ккал стоил 754 юаня за тонну, без изменений по сравнению с предыдущей неделей. Теплотворная способность 5 000 ккал также осталась стабильной на уровне 684 юаня за тонну, тогда как сорт 4 500 ккал незначительно снизился на 1 юань за тонну до 616 юаней за тонну. После предыдущего ралли цены на уголь в портах перешли в фазу консолидации на высоком уровне, при этом рынок сместился от относительно однонаправленного роста к более сбалансированному противостоянию спроса и предложения.
Предложение: Надзор за безопасностью в основных угледобывающих регионах оставался относительно строгим, и добыча на некоторых шахтах ещё не полностью вернулась к нормальному уровню, что продолжало ограничивать краткосрочную эластичность предложения. В то же время улучшение транспортных условий способствовало увеличению притока угля в северные порты. В преддверии праздников — Национального дня и Праздника середины осени — некоторые шахты, в основном выполнившие месячные производственные планы, могут временно сократить добычу, а ожидания технического обслуживания железной дороги Дацинь побудили часть отгрузок осуществить досрочно. В результате в ближайшей перспективе предложение вряд ли быстро ослабнет.
Спрос: Пиковый летний спрос на электроэнергию подходит к концу, и нагрузка на электросети на севере начала снижаться. Однако сохраняющаяся жара в отдельных районах Восточного и Южного Китая поддерживает относительно устойчивое потребление угля прибрежными электростанциями. В преддверии праздничного периода некоторые производители электроэнергии также увеличили пополнение запасов, а спрос на зимнее накопление запасов в северных регионах постепенно проявляется. Тем не менее запасы на электростанциях в целом остаются достаточными, и закупки по-прежнему сосредоточены на поставках по долгосрочным контрактам и необходимых спотовых закупках. Приемлемость высоких спотовых цен остаётся ограниченной. Спрос в непроизводственном секторе умеренно улучшился в некоторых отраслях, но пока не превратился в устойчивый источник дополнительного спроса.
Запасы: Запасы в портах остаются относительно низкими после предыдущего сокращения, тогда как запасы угля на электростанциях по-прежнему обеспечивают комфортный буфер. Таким образом, на рынке сохраняется структура «ограниченные ресурсы в портах, достаточные запасы у конечных потребителей». Ограничения безопасности, предпраздничное пополнение запасов и ожидания зимнего накопления запасов оказывают поддержку ценам, однако сезонное ослабление спроса ограничивает дальнейший рост. Поэтому в ближайшей перспективе цены на энергетический уголь, как ожидается, останутся в целом в диапазоне на повышенных уровнях, при этом внимание будет сосредоточено на восстановлении добычи, притоке угля в порты и сроках начала масштабного зимнего пополнения запасов.
СПГ: Внутренние цены продолжили расти, в то время как импортные затраты отступили от пика начала недели, что обеспечило значительную поддержку затратам на газовую генерацию в Гуандуне.
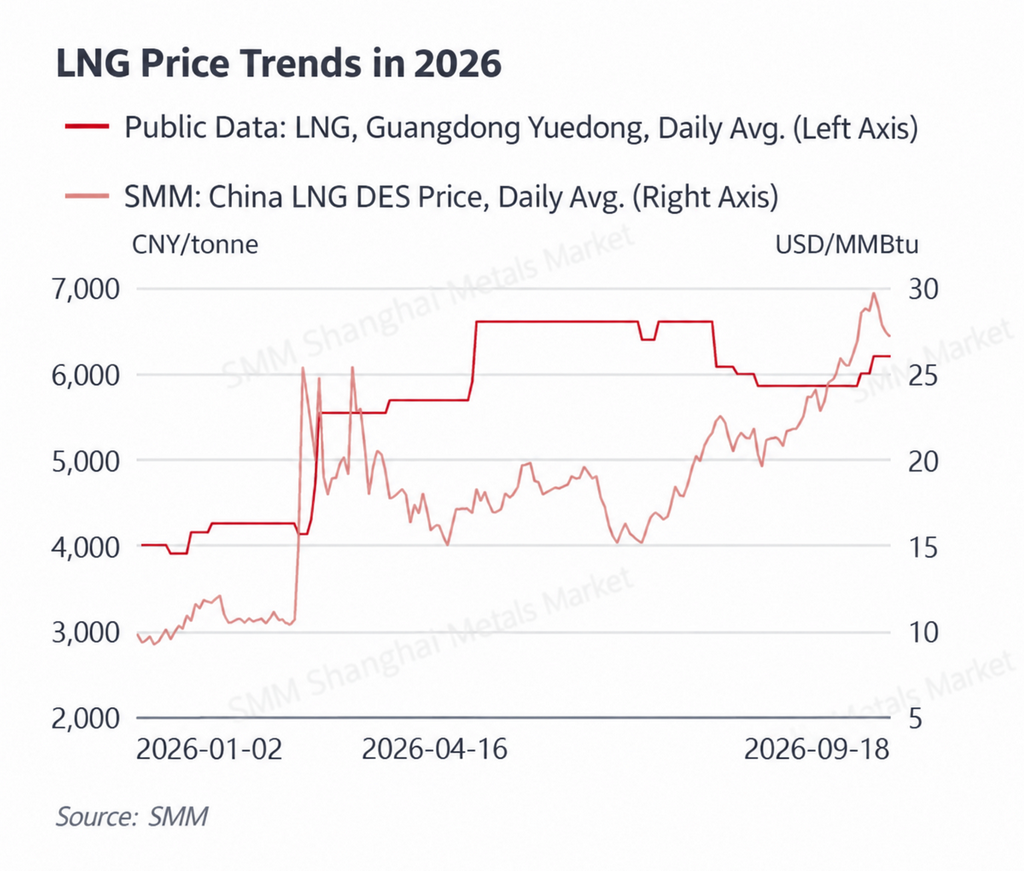
По состоянию на 18 сентября средние цены на СПГ в восточной части Гуандуна оставались на уровне 6 205 юаней за тонну, что на 200 юаней за тонну выше по сравнению с 6 005 юанями за тонну на предыдущей неделе. Между тем цены прибытия СПГ в Китай по данным SMM демонстрировали явную картину резкого скачка с последующим откатом. Цены достигли 29,74 доллара США за MMBtu 14 сентября, после чего снизились до 28,94 доллара США за MMBtu 15 сентября, 27,81 доллара США за MMBtu 16 сентября, 27,38 доллара США за MMBtu 17 сентября и 27,19 доллара США за MMBtu 18 сентября. Несмотря на коррекцию от недельного максимума, импортные затраты на СПГ оставались повышенными.
Предложение: Предыдущее повышение внутренних затрат на сырьевой газ увеличило производственные издержки заводов по сжижению в основных добывающих регионах, таких как Северо-Западный Китай. Техническое обслуживание на некоторых объектах дополнительно ограничило краткосрочную гибкость предложения и снизило готовность производителей предоставлять скидки на партии. Импортные затраты на СПГ снизились после предыдущего резкого роста, однако прежнее повышение продолжает транслироваться в прибрежные внутренние рынки, удерживая цены на СПГ в Гуандуне и других прибрежных регионах относительно высокими.
Спрос: Спрос на СПГ не продемонстрировал широкомасштабного восстановления. Промышленные потребители сохраняют осторожность в отношении более высоких цен, однако улучшение экономики газомоторных транспортных средств и ожидания осенне-зимнего накопления запасов обеспечивают некоторую дополнительную поддержку. В Гуандуне сохраняющаяся жаркая погода также поддерживает определённый уровень спроса на газовую генерацию. При цене СПГ в восточной части Гуандуна на уровне 6 205 юаней за тонну предельные затраты на генерацию газовых установок ещё больше выросли, обеспечивая более сильную поддержку спотовым ценам на электроэнергию в периоды высокой нагрузки. Ожидается, что внутренние цены на СПГ останутся повышенными в ближайшей перспективе, при этом ключевыми переменными останутся темпы снижения температуры, восстановление предложения заводов по сжижению и зимнее накопление запасов.
Обзор погоды
В период с 14 по 20 сентября температура по всему Китаю в целом была выше сезонной нормы, при этом позднелетний характер жары оставался относительно выраженным. Активность холодных воздушных масс первоначально была слабой, тогда как в большинстве районов центрального и восточного Китая преобладала преимущественно солнечная и тёплая погода. В Южном Китае сохранялась особенно жаркая погода: максимальные температуры в отдельных районах центральной и северной частей Гуандуна достигали 35–36 °C. В некоторых районах Шаньдуна температура достигала около 33 °C, тогда как в Цзянсу максимальные температуры в основном составляли 29–31 °C.
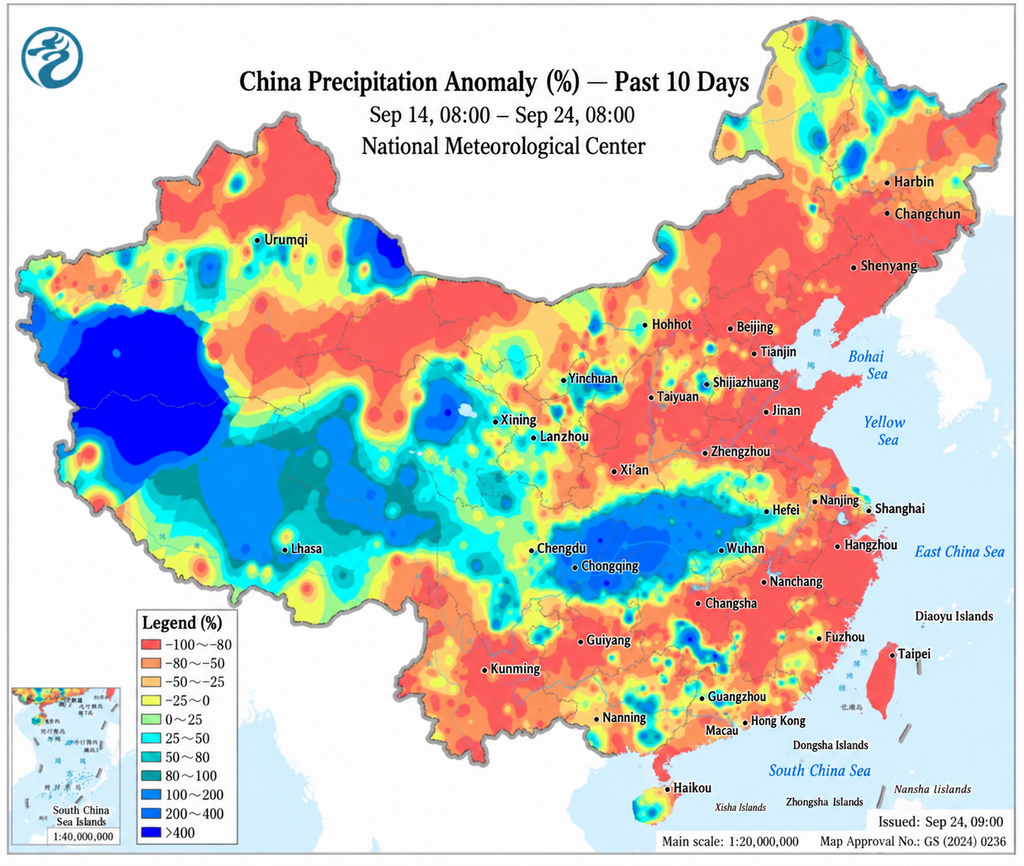
С 19 сентября слабая холодная воздушная масса начала продвигаться на восток из Северо-Западного Китая, вызвав снижение температуры примерно на 4–6 °C в отдельных районах Северо-Западного Китая, севера Северного Китая и Северо-Востока Китая и постепенно ослабляя спрос на электроэнергию на севере. Осадки оставались относительно частыми на юго-западе Китая и в отдельных районах западного Китая, хотя накопленное количество осадков в целом было ограниченным. Тайфун «Дуцзюань», 25-й по счёту именованный шторм сезона, сформировался над северо-западной частью Тихого океана 16 сентября, но оставался далеко от берега и оказал ограниченное прямое воздействие на прибрежные энергетические рынки Китая.
В целом влияние погоды оставалось крайне региональным. Сохраняющееся тепло в Восточном и Южном Китае способствовало поддержанию спроса на охлаждение в Шаньдуне, Гуандуне и Цзянсу, тогда как более прохладные условия в северных регионах ослабили нагрузку во второй половине недели. По мере учащения холодных воздушных масс в конце сентября ожидается ослабление прямой температурной поддержки цен на электроэнергию, при этом всё более важную роль, вероятно, будут играть выработка ветровой и солнечной энергии и отклонения краткосрочных прогнозов нагрузки.
II. Ключевые события на китайском рынке электроэнергии
15 сентября Восточно-Китайское энергетическое регуляторное бюро, Комиссия по развитию и реформам провинции Аньхой и Управление энергетики провинции Аньхой совместно опубликовали Правила внедрения рынка вспомогательных услуг по регулированию частоты в электроэнергетике провинции Аньхой (пилотная версия) (Восточно-Китайское энергетическое регулирование рынка [2026] № 87). Правила дополнительно расширяют участие гибких ресурсов, устанавливают диапазон ставок за пробег регулирования частоты в размере 1–6 юаней за МВт и закрепляют механизм распределения затрат, в соответствии с которым коммерческие и промышленные потребители в настоящее время несут 90 % применимых затрат на вспомогательные услуги по регулированию частоты. После официального запуска спотового рынка электроэнергии провинции Аньхой пересмотренная система регулирования частоты дополнительно расширяет возможности для накопителей энергии и других гибких ресурсов сочетать доходы от спотового рынка и вспомогательных услуг.
16 сентября Департамент промышленности и информационных технологий провинции Ляонин опубликовал Правила функционирования рынка электроэнергии провинции Ляонин (версия 5.0, проект для общественного обсуждения). Пересмотр был подготовлен на основе непрерывных расчётных испытаний спотового рынка Ляонина и обновляет предыдущие правила версии 4.0. Проект дополнительно развивает рыночную структуру по мере продвижения Ляонина к более комплексной системе спотового рынка.
17 сентября Шанхайская электроэнергетическая биржа распространила проект Восточно-Китайского энергетического регуляторного бюро Правил внедрения рынка вспомогательных услуг по регулированию частоты в электроэнергетике Шанхая (пилотная версия) для общественного обсуждения. Предлагаемый рынок будет использовать пробег регулирования частоты в качестве торгового продукта в рамках однокомпонентного механизма, основанного на результативности, с диапазоном ставок 3–15 юаней за МВт и структурой «заявки на рынке на сутки вперёд, клиринг в течение суток, диспетчеризация в реальном времени». Новые объекты накопления энергии и другие гибкие ресурсы также смогут участвовать при соблюдении предлагаемых требований. Для Шанхая, являющегося крупным узловым центром нагрузки, этот механизм создаст дополнительный рыночный канал для монетизации краткосрочной гибкости.
17 сентября Управление энергетического регулирования провинции Шаньси сообщило о правоприменительных мерах в отношении 29 участников рынка за нарушения, связанные с согласованными заявками. Используя свою цифровую регуляторную платформу, регулятор выявил восемь предполагаемых случаев согласованных заявок с участием одного оптового потребителя, шести розничных продавцов электроэнергии и 22 производителей электроэнергии. Всем 29 компаниям были направлены уведомления об устранении нарушений, а в отношении двух производителей электроэнергии, допустивших повторные аналогичные нарушения, было официально начато расследование с возможным применением административных санкций. Этот случай подчёркивает переход к более частому мониторингу торгового поведения на основе данных по мере развития операций спотового рынка.
18 сентября Государственный комитет по развитию и реформам, Государственное энергетическое управление и Государственное управление по безопасности на шахтах совместно развернули меры по поддержке безопасного и стабильного производства и поставок угля. Угледобывающим регионам и предприятиям было поручено ускорить возобновление и нормализацию добычи при сохранении стандартов безопасности, усилить выполнение среднесрочных и долгосрочных контрактов на энергетический уголь, надлежащим образом использовать импортный уголь и продвигать замещающие производственные мощности. Эти меры улучшают перспективы поставок угля, хотя фактическое восстановление добычи потребует времени, а это означает, что поддержка затрат, которую цены на уголь оказывают тепловой генерации, вряд ли исчезнет немедленно.