

I. Обзор рынка холоднокатаного и оцинкованного проката в сентябре
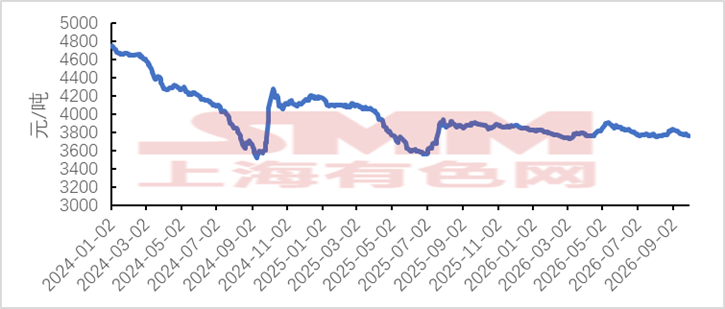
В сентябре средняя цена холоднокатаного рулона составила 3 798,15 юаня за тонну, что на 14,96 юаня за тонну выше августовского уровня в 3 783,19 юаня за тонну.
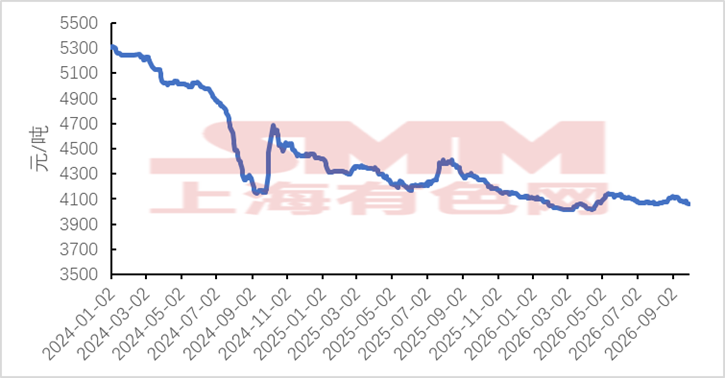
В сентябре средняя цена оцинкованного рулона составила 4 093,99 юаня за тонну, что на 13,49 юаня за тонну выше августовского уровня в 4 080,5 юаня за тонну.
В сентябре рынок холоднокатаного и оцинкованного проката в целом демонстрировал консолидацию с ростом в начале и снижением в конце месяца: издержки служили нижней границей, а спрос — верхней. В центре внимания рынка находилось противостояние между сырьевыми материалами и конечным спросом. В начале сентября темпы возобновления добычи на угольных шахтах Шаньси не оправдали ожиданий. Шахты сдерживали продажи, аукционы закрывались с высокой премией, был реализован четвёртый раунд повышения цен на кокс. Железная руда дорожала на новостях о приостановке работы рудников, и множество бычьих факторов со стороны издержек совместно толкали цены на чёрные металлы вверх, при этом холоднокатаный и оцинкованный прокат следовали за сырьём. Поддержка со стороны издержек продолжала усиливаться по мере вступления в силу пятого раунда повышения цен на кокс, шаг за шагом поднимая нижнюю границу себестоимости. Рыночные ожидания «сентябрьского пикового сезона» сохранялись, и цены на холоднокатаный и оцинкованный прокат консолидировались на высоком уровне. Однако запасы листового проката продолжали накапливаться, конечный спрос в пиковый сезон ещё не проявился эффективно, принятие высоких цен downstream-потребителями было слабым, а потенциал роста цен оставался ограниченным. В середине сентября появились новости о строительстве железной дороги на китайско-монгольском пограничном переходе, что вызвало опасения восстановления поставок монгольского угля. Рост цен на коксующийся уголь и кокс был заблокирован, фьючерсы на чёрные металлы начали откатываться, а железная руда ослабла под давлением слухов о переговорах по долгосрочным контрактам и восстановления портовых запасов. Поддержка со стороны издержек на маржинальном уровне ослабла, и цены на холоднокатаный и оцинкованный прокат отступили после быстрого роста. В конце сентября несколько раундов повышения цен на кокс продолжали сжимать прибыль металлургических заводов, увеличивая их убытки. Производство чугуна постепенно сокращалось, масштабы технического обслуживания и остановок производства расширялись, а ожидания спроса на сырьё снижались. Кроме того, ожидаемое влияние политики трёх министерств по стабилизации добычи угля и обеспечению предложения ослабило коксующийся уголь и кокс, дополнительно подрывая поддержку со стороны издержек. Хотя пополнение запасов downstream-потребителями перед праздниками создало некоторый спекулятивный спрос, высвобождение конечного спроса на листовой прокат было ограниченным, пиковый сезон не оправдал ожиданий, а дисбаланс спроса и предложения сохранялся. Цены на холоднокатаный и оцинкованный прокат консолидировались в сужающемся диапазоне, и в конце месяца двигались в боковом тренде в условиях противостояния между ослаблением издержек и слабым спросом.
Средняя цена холоднокатаного проката SMM по стране
Источник данных: SMM
Средняя цена оцинкованного проката SMM по стране
Источник данных: SMM
II. Обзор фундаментальных показателей рынка холоднокатаного и оцинкованного проката в сентябре
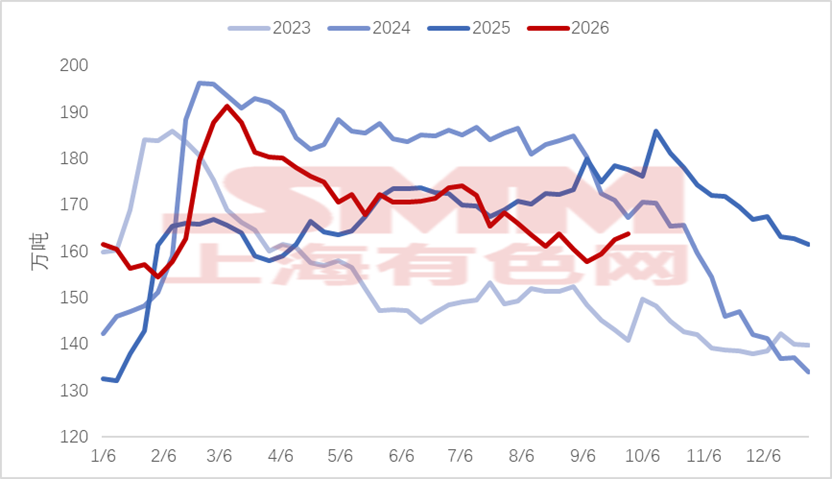
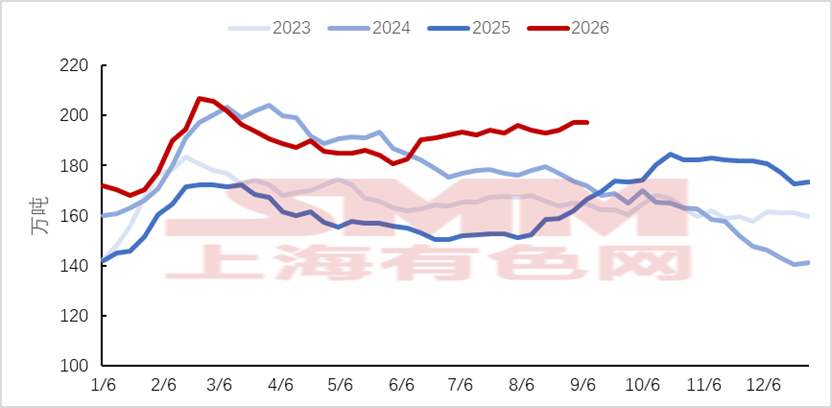
С точки зрения фундаментальных показателей, заказы металлургических заводов в сентябре улучшились по сравнению с августом. С наступлением пикового сезона заказы заводов в сентябре выросли, однако уровень спроса в пиковый сезон в этом году был значительно ниже, чем в аналогичные периоды прошлых лет. Рыночный спрос улучшился лишь относительно межсезонья предыдущих месяцев, но в целом ситуация со спросом была далека от идеальной. В сентябре запасы холоднокатаного и оцинкованного проката демонстрировали тенденцию к накоплению, главным образом потому, что трейдеры на рынке намеренно увеличивали запасы в сентябре, чтобы застраховаться от более сильного, чем ожидалось, спроса в пиковый сезон и предстоящих праздников Середины осени и Национального дня в конце сентября. Однако сейчас очевидно, что восстановление downstream-спроса не оправдало ожиданий. Хотя перед праздниками наблюдалось некоторое пополнение запасов, его объёмы были относительно осторожными, и под давлением не слишком оптимистичного рыночного спроса запасы демонстрировали тенденцию к накоплению.
Общие запасы холоднокатаного проката SMM
Источник данных: SMM
Общие запасы оцинкованного проката SMM
Источник данных: SMM
III. Прогноз рынка холоднокатаного и оцинкованного проката на октябрь
В перспективе октября ожидается, что цены на холоднокатаный и оцинкованный прокат будут консолидироваться на пониженном уровне. Со стороны издержек, по статистике SMM, убытки металлургических заводов в сентябре продолжали расширяться, производство чугуна постепенно сокращалось, а ожидания спроса на сырьё снижались. Железная руда находилась под влиянием стремления заводов к снижению цен и восстановления портовых запасов, что ослабляло ценовую поддержку. Коксующийся уголь и кокс сдерживались ожиданиями политики стабилизации добычи и гарантирования предложения, что ограничивало их рост. После нескольких раундов повышения цен на кокс противостояние между производителями кокса и металлургическими заводами усилилось, и поддержка со стороны издержек несколько ослабла. Однако ожидания сокращения производства, вызванного убытками заводов, по-прежнему оказывают некоторую поддержку нижней границе цен на готовую сталь. Со стороны спроса октябрь является завершающим этапом традиционного «октябрьского пикового сезона», усугублённого перерывом из-за праздника Национального дня. Рост конечного спроса со стороны downstream-секторов, таких как автомобилестроение и производство бытовой техники, на листовой прокат ограничен. Импульс пополнения запасов перед праздниками угас, спекулятивный спрос на рынке ослаб, давление накопления запасов листового проката сохраняется, а конечные потребители слабо принимают высокие цены. В целом в октябре спрос вряд ли продемонстрирует значительный рост объёмов. Таким образом, ожидается, что в октябре цены на холоднокатаный и оцинкованный прокат будут консолидироваться в условиях, когда издержки всё ещё обеспечивают нижнюю границу, но спрос пикового сезона постепенно ослабевает. Рост ограничен давлением спроса, а риск глубокого снижения сдерживается ожиданиями сокращения производства металлургическими заводами. Тем не менее следует обращать внимание на динамику заказов и сокращения запасов в downstream-отраслях автомобилестроения и производства бытовой техники в октябре. Если конечный спрос восстановится сильнее ожиданий, возможен поэтапный отскок цен.



