

I. Обзор рынка холоднокатаного и оцинкованного проката за сентябрь
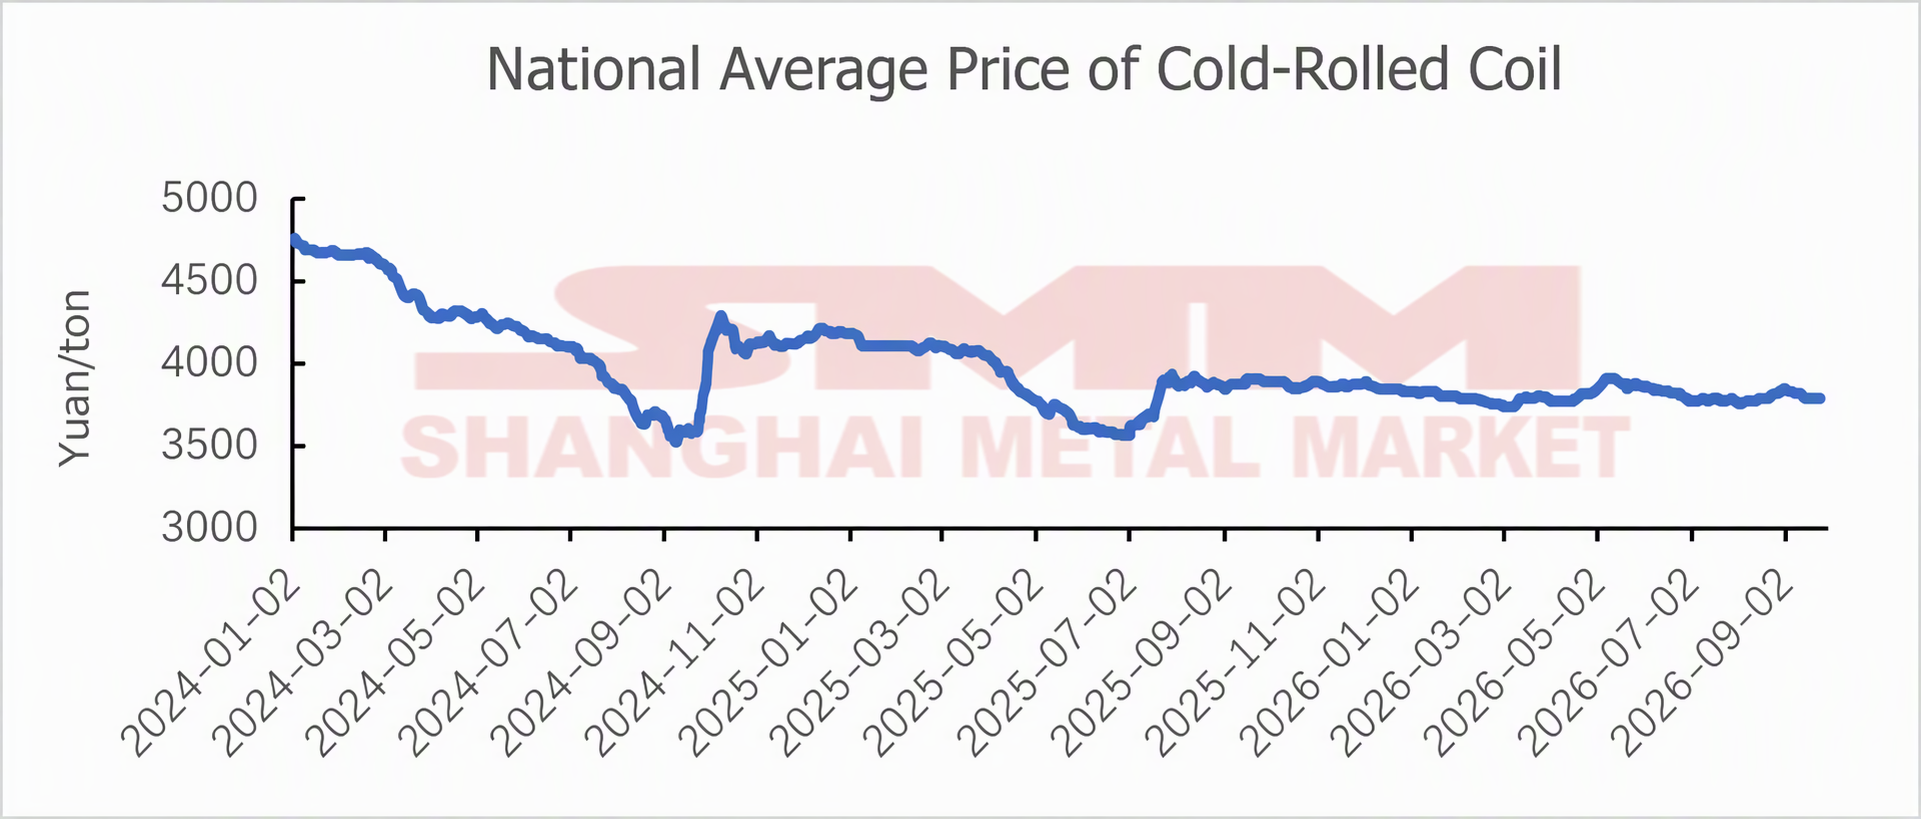
В сентябре средняя цена холоднокатаного проката на рынке составила 3 798,15 юаня за тонну, что на 14,96 юаня за тонну выше августовского уровня в 3 783,19 юаня за тонну.
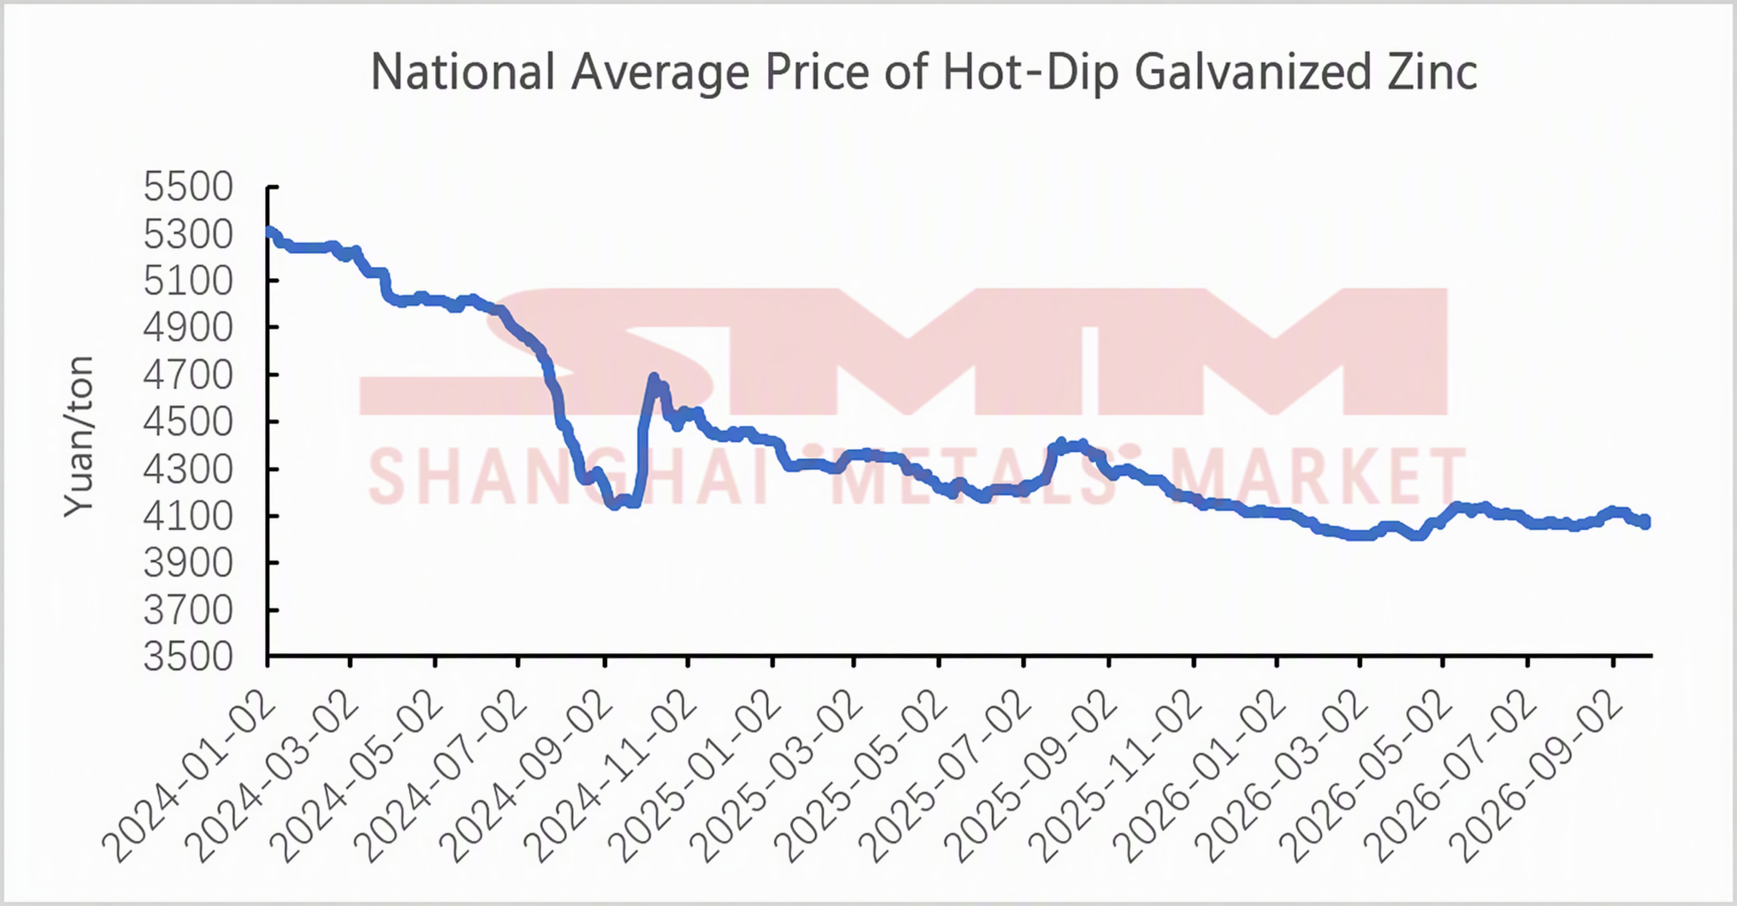
В сентябре средняя цена оцинкованного проката на рынке составила 4 093,99 юаня за тонну, что на 13,49 юаня за тонну выше августовского уровня в 4 080,5 юаня за тонну.
В сентябре рынок холоднокатаного и оцинкованного проката в целом демонстрировал консолидацию с ростом в начале месяца и снижением в конце: издержки служили нижней границей, а спрос — верхней. Динамика рынка определялась противостоянием между сырьевыми факторами и конечным спросом. В начале сентября темпы возобновления добычи на коксующихся угольных шахтах провинции Шаньси не оправдали ожиданий. Шахты сдерживали продажи, аукционы закрывались с высокими премиями, вступил в силу четвёртый раунд повышения цен на кокс. Железная руда дорожала на новостях о приостановке работы рудников, и совокупность бычьих факторов со стороны издержек способствовала широкому росту чёрных металлов, при этом цены на холоднокатаный и оцинкованный прокат следовали за сырьём вверх. Поддержка со стороны издержек продолжала усиливаться по мере вступления в силу пятого раунда повышения цен на кокс, поэтапно поднимая уровень издержек. Ожидания рынка относительно «сентябрьского пикового сезона» сохранялись, и цены на холоднокатаный и оцинкованный прокат консолидировались на высоком уровне. Однако запасы листового проката продолжали накапливаться, конечный спрос в пиковый сезон ещё не проявился в полной мере, а переработчики слабо принимали дорогие ресурсы, что ограничивало потенциал роста цен. В середине сентября появились новости о строительстве железной дороги на китайско-монгольском пограничном переходе, что усилило опасения рынка относительно восстановления поставок монгольского угля. Коксующийся уголь и кокс столкнулись с сопротивлением росту, фьючерсы на чёрные металлы начали откатываться, а железная руда ослабла под давлением слухов о переговорах по долгосрочным контрактам и восстановления портовых запасов. Поддержка со стороны издержек на маржинальном уровне ослабла, и цены на холоднокатаный и оцинкованный прокат отступили после быстрого роста. В конце сентября несколько раундов повышения цен на кокс продолжали сжимать прибыль металлургических заводов, увеличивая убытки по отрасли. Производство чугуна постепенно сокращалось, масштабы ремонтов и остановок производства расширялись, а ожидания спроса на сырьё снижались. Кроме того, ожидаемое влияние мер трёх министерств по стабилизации поставок угля и обеспечению производства оказывало давление на коксующийся уголь и кокс, дополнительно ослабляя поддержку со стороны издержек. Хотя пополнение запасов переработчиками перед праздниками создало некоторый спекулятивный спрос, высвобождение конечного спроса на листовой прокат было ограниченным, пиковый сезон не оправдал ожиданий, а дисбаланс спроса и предложения сохранялся. Цены на холоднокатаный и оцинкованный прокат консолидировались в сужающемся диапазоне, двигаясь в боковом тренде в конце месяца на фоне противостояния ослабляющихся издержек и слабого спроса.
Средняя цена холоднокатаного проката по данным SMM по стране
Источник: SMM
Средняя цена оцинкованного проката по данным SMM по стране
Источник: SMM
II. Обзор фундаментальных показателей рынка холоднокатаного и оцинкованного проката за сентябрь
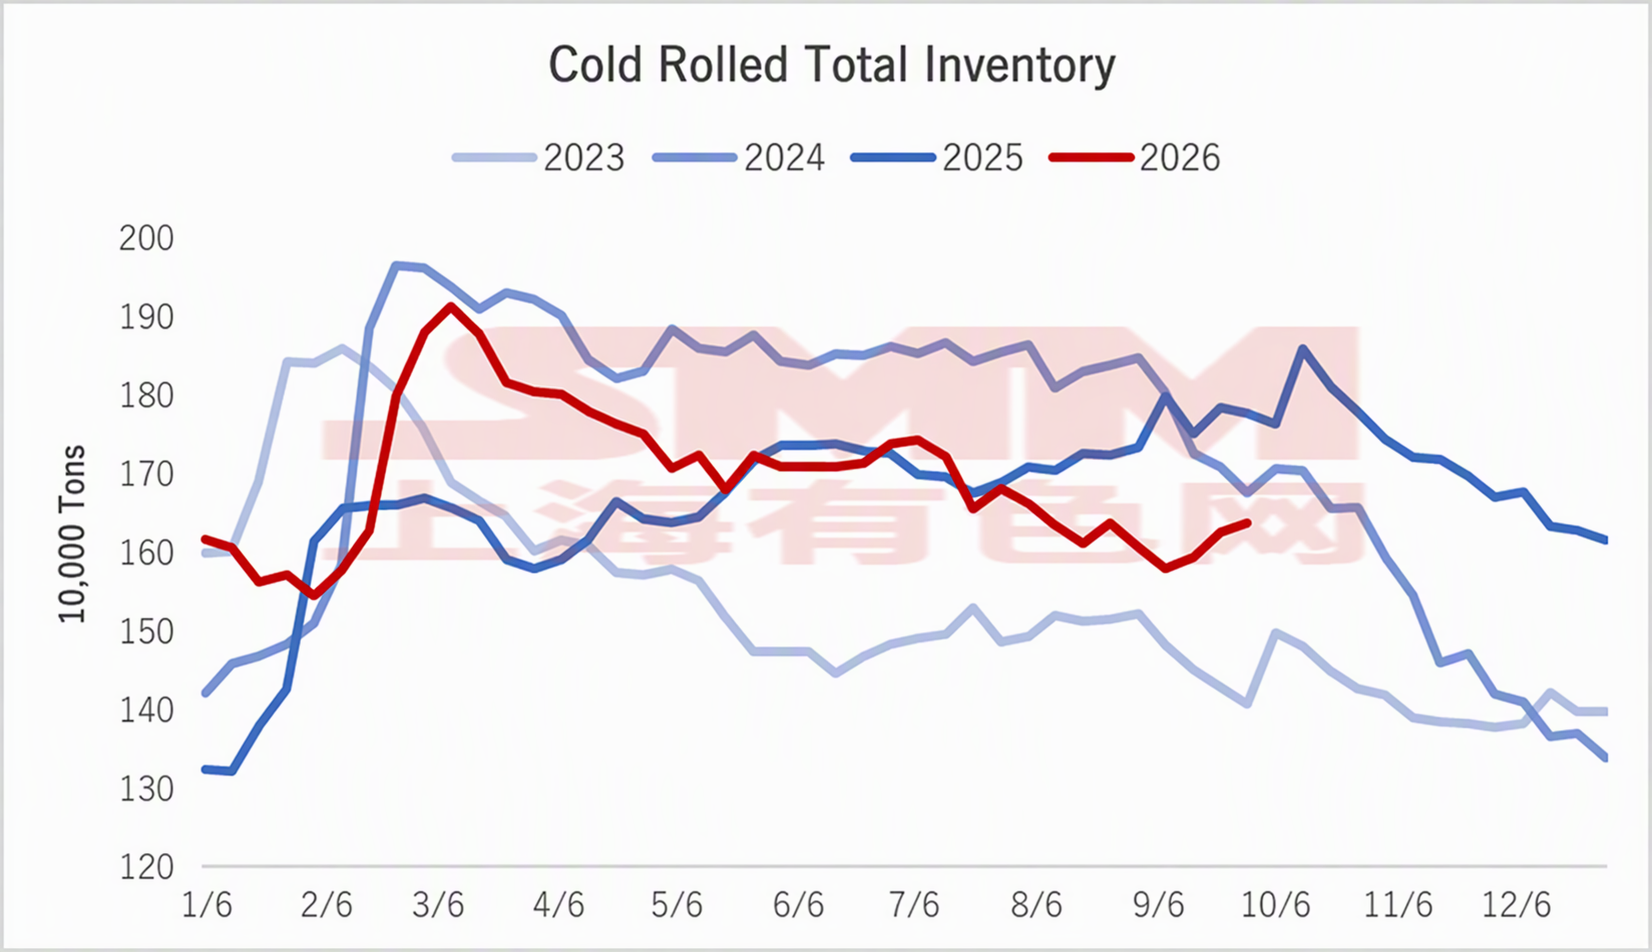
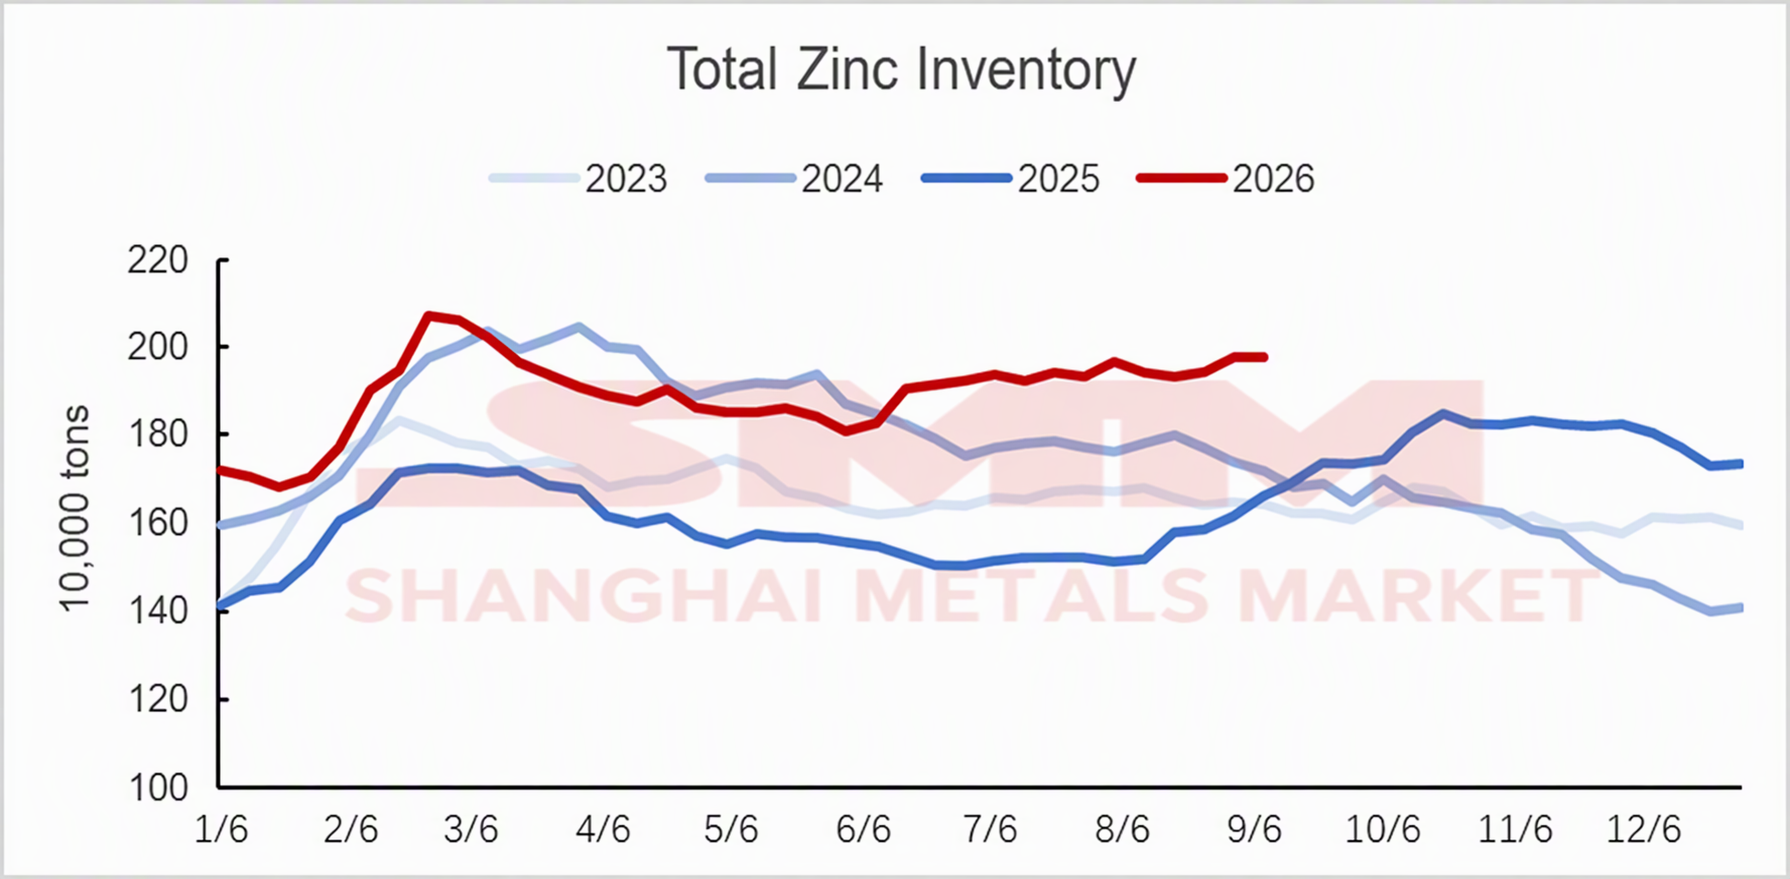
С точки зрения фундаментальных показателей, заказы металлургических заводов в сентябре улучшились по сравнению с августом с наступлением пикового сезона. Однако спрос в пиковый сезон в этом году оказался значительно ниже уровней аналогичного периода предыдущих лет. Рыночный спрос лишь улучшился относительно межсезонья предыдущих месяцев, и общая ситуация со спросом была неудовлетворительной. В сентябре запасы как холоднокатаного, так и оцинкованного проката демонстрировали тенденцию к накоплению. Это было связано главным образом с тем, что трейдеры на рынке планомерно пополняли запасы в сентябре, чтобы застраховаться от более сильного, чем ожидалось, спроса в пиковый сезон, а также подготовиться к праздникам Середины осени и Национальному дню в конце сентября. Однако восстановление спроса со стороны переработчиков пока не оправдало ожиданий. Хотя перед праздниками наблюдалось некоторое пополнение запасов, объёмы были относительно осторожными, а менее оптимистичный прогноз спроса способствовал переходу запасов в фазу накопления.
Общие запасы холоднокатаного проката по данным SMM
Источник: SMM
Общие запасы оцинкованного проката по данным SMM
Источник: SMM
III. Прогноз рынка холоднокатаного и оцинкованного проката на октябрь
В перспективе октября ожидается, что цены на холоднокатаный и оцинкованный прокат будут консолидироваться на пониженном уровне. Со стороны издержек, по статистике SMM, убытки металлургических заводов в сентябре продолжали расширяться, производство чугуна постепенно сокращалось, а ожидания спроса на сырьё снижались. Поддержка цен на железную руду ослабла под давлением стремления металлургов к снижению цен и восстановления портовых запасов. Коксующийся уголь и кокс столкнулись с сопротивлением росту под давлением ожиданий политики стабилизации поставок и обеспечения производства. После нескольких раундов повышения цен на кокс противостояние между производителями кокса и металлургическими заводами усилилось, а поддержка со стороны издержек несколько ослабла. Однако ожидания сокращения производства, обусловленные убытками металлургических заводов, по-прежнему обеспечивают определённый нижний предел для цен на готовую сталь. Со стороны спроса октябрь знаменует завершение традиционного «октябрьского пикового сезона», усугублённое перерывом из-за празднования Национального дня. Рост конечного спроса на листовой прокат со стороны таких отраслей, как автомобилестроение и производство бытовой техники, ограничен. Волна пополнения запасов перед праздниками спадает, спекулятивный спрос на рынке ослабевает, а давление накопления запасов листового проката сохраняется. Конечные потребители демонстрируют низкую готовность принимать дорогие ресурсы, и в целом спрос в октябре вряд ли покажет значительный рост объёмов. В целом ожидается, что цены на холоднокатаный и оцинкованный прокат в октябре будут консолидироваться в условиях, когда издержки всё ещё обеспечивают нижнюю границу, но спрос в пиковый сезон постепенно ослабевает. Рост ограничен давлением спроса, а риск глубокого снижения сдерживается ожиданиями сокращения производства металлургическими заводами. Тем не менее следует обращать внимание на заказы и темпы сокращения запасов в таких отраслях, как автомобилестроение и производство бытовой техники, в октябре. Если конечный спрос восстановится сильнее ожиданий, возможен поэтапный отскок цен.
Заявление об источниках данных:
(За исключением общедоступной информации, все прочие данные в настоящем отчёте получены из публичных источников (включая, помимо прочего, отраслевые новости, семинары, выставки, финансовые отчёты компаний, отчёты брокеров, данные Национального бюро статистики, данные таможенной статистики импорта и экспорта, а также различные данные, публикуемые крупными ассоциациями и организациями), рыночных коммуникаций и внутренних баз данных и моделей SMM. Они получены путём комплексного анализа и обоснованных выводов исследовательской группы и предназначены только для справочных целей и не являются рекомендацией для принятия решений.
Shanghai Metals Market оставляет за собой право окончательной интерпретации настоящего заявления и право корректировать и изменять содержание заявления в зависимости от фактических обстоятельств.



