SMM, 24 сентября:
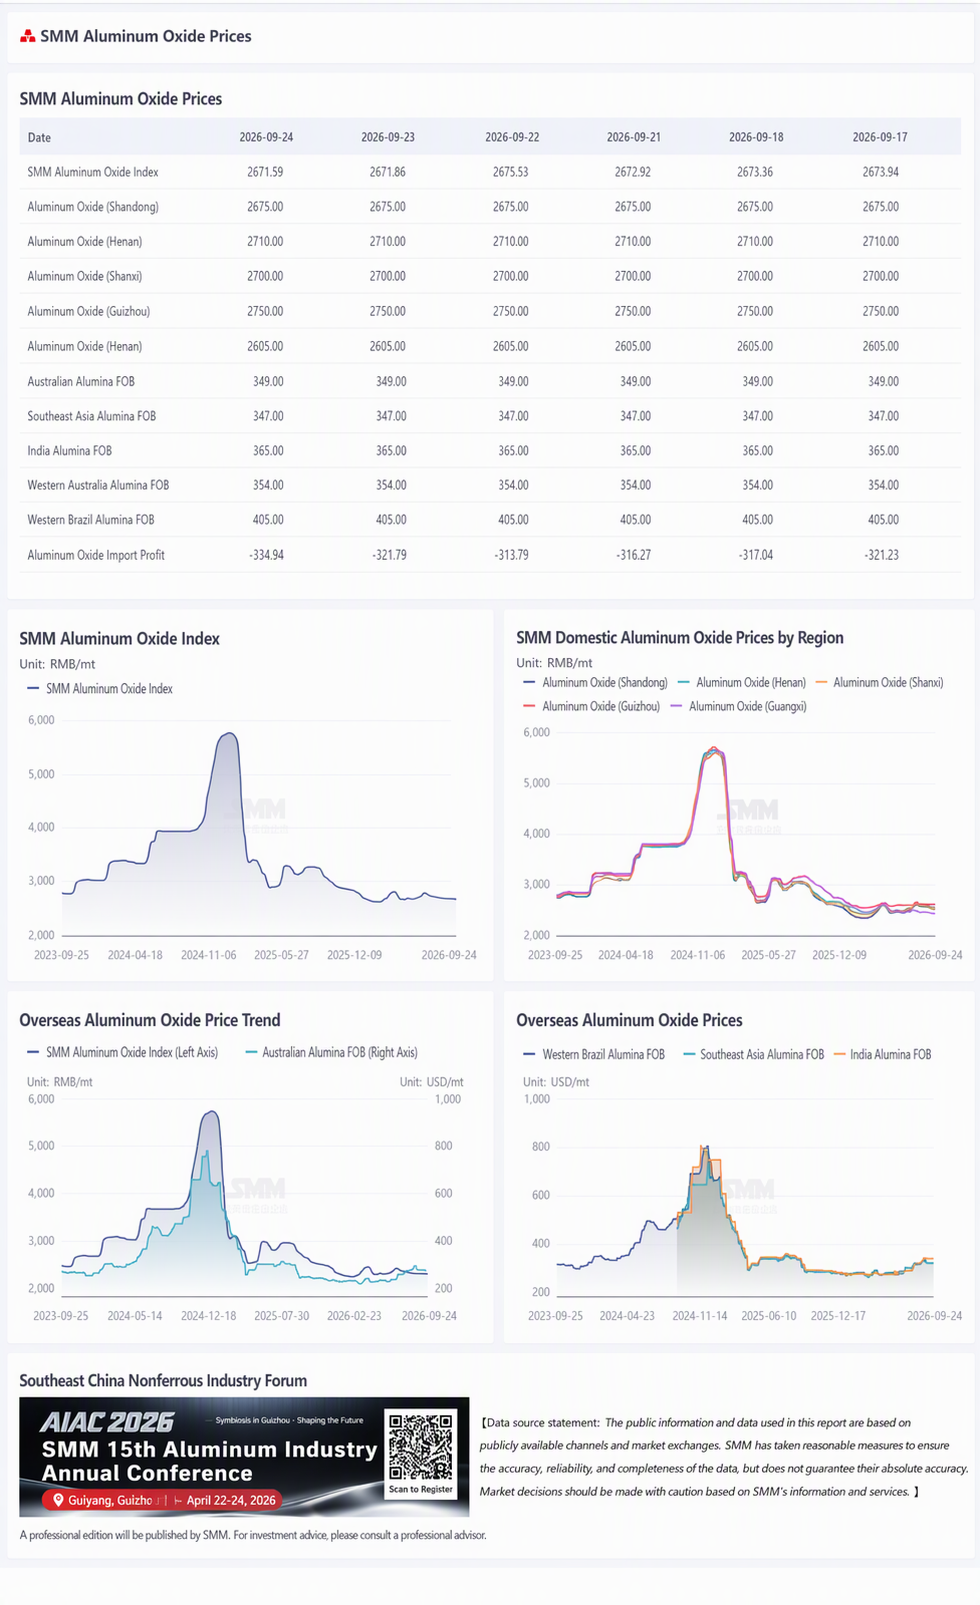
По состоянию на четверг текущей недели индекс SMM на глинозём составил 2 671,59 юаня за тонну, снизившись на 2,35 юаня за тонну по сравнению с прошлой неделей. В Шаньдуне цены составили 2 640–2 710 юаней за тонну, без изменений за неделю; в Хэнани — 2 680–2 740 юаней за тонну, без изменений за неделю; в Шаньси — 2 670–2 730 юаней за тонну, без изменений за неделю; в Гуанси — 2 580–2 630 юаней за тонну, без изменений за неделю; в Гуйчжоу — 2 720–2 780 юаней за тонну, без изменений за неделю.
Зарубежные рынки: по состоянию на 24 сентября 2026 года цена глинозёма FOB Западная Австралия составляла 349 долларов за тонну, стоимость морского фрахта — 35,65 доллара за тонну, курс продажи USD/CNY — около 6,73. Это соответствует цене доставки в основные китайские порты примерно 3 006,53 юаня за тонну, что на 334,94 юаня за тонну выше индекса цен на глинозём.
По состоянию на четверг текущей недели общая установленная мощность Китая по производству металлургического глинозёма составляла 119,62 млн тонн в год, действующая мощность — 91,97 млн тонн в год. Общенациональный недельный коэффициент использования мощностей по глинозёму вырос на 0,23 процентного пункта по сравнению с прошлой неделей до 76,89%. Среди регионов недельный коэффициент использования мощностей в Шаньдуне остался без изменений на уровне 89,20%; в Шаньси — без изменений на уровне 72,48%; в Хэнани — без изменений на уровне 59,83%; в Гуанси снизился на 0,21 процентного пункта до 79,45%; в Гуйчжоу остался без изменений на уровне 81,33%.
На спотовом рынке на этой неделе была заключена одна сделка. Покупатель из Синьцзяна приобрёл 10 тыс. тонн спотового глинозёма по цене доставки 2 970 юаней за тонну.
На этой неделе общие запасы глинозёма в Китае выросли на 52 тыс. тонн до 7,36 млн тонн, продолжив тенденцию накопления запасов, хотя темпы накопления замедлились по сравнению с прошлой неделей. По сегментам: запасы сырья на алюминиевых заводах выросли на 44,2 тыс. тонн до 3,4926 млн тонн, темпы пополнения сырья у переработчиков немного улучшились; запасы готовой продукции на глинозёмных заводах выросли на 17,9 тыс. тонн до 1,2835 млн тонн, в основном из-за продолжающегося восстановления общенациональных коэффициентов использования мощностей и роста производства, при этом готовая продукция продолжает накапливаться на заводах; запасы в портах немного снизились на 3 тыс. тонн до 966 тыс. тонн, поскольку реэкспорт из бондовых зон и темпы разгрузки замедлились, и портовые запасы в основном стабилизировались после прекращения снижения; запасы в пути и на станциях выросли на 43 тыс. тонн до 1,391 млн тонн, при этом запасы в логистическом сегменте немного увеличились. На отраслевом фронте еженедельное производство глинозёма в Китае на этой неделе достигло 1,764 млн тонн, что на 23 тыс. тонн больше по сравнению с прошлой неделей. Общая установленная мощность расширилась до 119,62 млн тонн в год, а действующая мощность выросла до 91,97 млн тонн в год. Национальный еженедельный коэффициент загрузки мощностей увеличился на 0,23 процентного пункта по сравнению с прошлой неделей до 76,89%. Рост производства был в основном обусловлен началом работы недавно введённых мощностей в Гуанси, что увеличило еженедельный выпуск и ещё больше усилило избыток предложения над спросом. Фьючерсные цены консолидировались на слабой ноте на низких уровнях, при этом тренды фьючерсного и спотового рынков разошлись. Рыночная торговая активность снизилась, и длинные, и короткие позиции стали осторожными и выжидательными, чёткого направленного драйвера пока не появилось. Нижестоящие алюминиевые заводы в основном закупали по мере необходимости, запасы сырья умеренно пополнялись, и концентрированного накопления запасов не наблюдалось. В перспективе на следующей неделе ожидается дальнейший рост действующих мощностей и еженедельного коэффициента загрузки. Что касается запасов, высокий уровень производства в Китае в сочетании с замедлением темпов реэкспорта и разгрузки в портах, как ожидается, компенсируют друг друга, и общие внутренние запасы глинозёма, вероятно, продолжат тенденцию к небольшому накоплению. Что касается цен, ожидается, что картина избытка предложения над спросом останется неизменной, а повышательные драйверы останутся слабыми, поэтому спотовые цены на следующей неделе продолжат держаться стабильно и двигаться в боковом тренде.
[Все данные, кроме публичной информации, обработаны SMM на основе публичной информации, рыночных коммуникаций и внутренних моделей баз данных SMM и предназначены только для справки и не являются рекомендацией для принятия решений.]