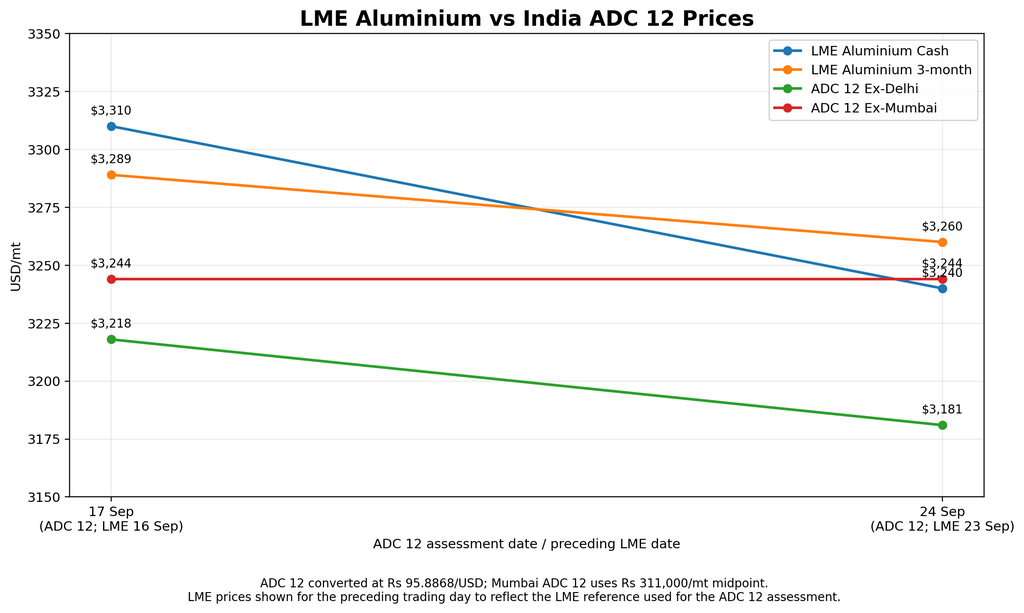
Настроения на индийском рынке ADC 12 на этой неделе были неоднозначными с тенденцией к небольшому ослаблению. В Дели цены на ADC 12 снизились до 305 000 рупий/т (3 181 долл./т) 24 сентября с 308 500 рупий/т (3 218 долл./т) неделей ранее после снижения закупочной цены крупного североиндийского автомобильного OEM-производителя до 305 000 рупий/т с 317 000 рупий/т. По оценкам, этот OEM-производитель потребляет около 12 000 т/мес. Участники рынка отметили, что снижение закупочной цены OEM-производителя побудило более мелких downstream-производителей искать материал со скидкой, что оказало дополнительное давление на цены в Дели.
В Мумбаи цены на ADC 12 остались на уровне 310 000–312 000 рупий/т (3 233–3 254 долл./т), в среднем 311 000 рупий/т (3 244 долл./т), чему способствовало пополнение запасов в преддверии праздничного сезона. Однако участники рынка в западной Индии ожидают, что цены окажутся под давлением по мере снижения стоимости сырья. Внутренние цены на Purja/общий лом упали примерно до 250 000 рупий/т (2 607 долл./т), а автомобильный лом снизился до 254 000 рупий/т (2 649 долл./т) с 254 000–259 000 рупий/т неделей ранее.
Экспортные настроения оставались сдержанными. Индийские предложения ADC 12 в Японию озвучивались на уровне 3 080–3 100 долл./т, что ниже 3 100–3 125 долл./т неделей ранее, при этом японские покупатели проявляли ограниченный интерес на текущих уровнях. ADC 12 китайского происхождения CIF Япония оценивался в 3 090–3 110 долл./т, в среднем 3 100 долл./т, без изменений по сравнению с предыдущей неделей.
ADC 12 FOB Таиланд оценивался на уровне 3 120 долл./т, что на 5 долл./т выше, чем на предыдущей неделе, а ADC 12 FOB Малайзия также оценивался на уровне 3 120 долл./т, без изменений по сравнению с прошлой неделей. Таким образом, индийские экспортные предложения в целом соответствовали региональным уровням FOB, в то время как цены CIF Япония на материал китайского происхождения оставались несколько ниже.
Ослабление базового рынка алюминия также ограничивало потенциал роста. Цена на алюминий на LME, использованная в качестве ориентира для оценки ADC 12 от 17 сентября, составила 3310 долл./т по контракту Cash и 3289 долл./т по трехмесячному контракту на 16 сентября, при этом контракт Cash торговался с премией 21 долл./т, что указывает на бэквордацию. Для оценки ADC 12 от 24 сентября цены на алюминий на LME от 23 сентября составили 3240 долл./т по контракту Cash и 3260 долл./т по трехмесячному контракту, в результате чего контракт Cash оказался с дисконтом 20 долл./т, что указывает на контанго. Таким образом, цена LME Cash снизилась на 70 долл./т, или 2,1%, за отчетный период, а структура Cash-3M изменилась на 41 долл./т — с бэквордации 21 долл./т до контанго 20 долл./т.
Несмотря на ослабление рынка алюминия на LME, снижение закупочных цен OEM и слабый покупательский интерес в Японии, цены на ADC 12 в Мумбаи оставались относительно устойчивыми благодаря пополнению запасов в преддверии праздничного сезона. Однако переход кривой алюминия на LME в контанго наряду со снижением внутренних затрат на лом указывает на растущее давление на цены ADC 12, особенно в северной Индии, где ценообразование, привязанное к OEM, оказывает большее влияние.
(1 долл. = 95,89 рупии)