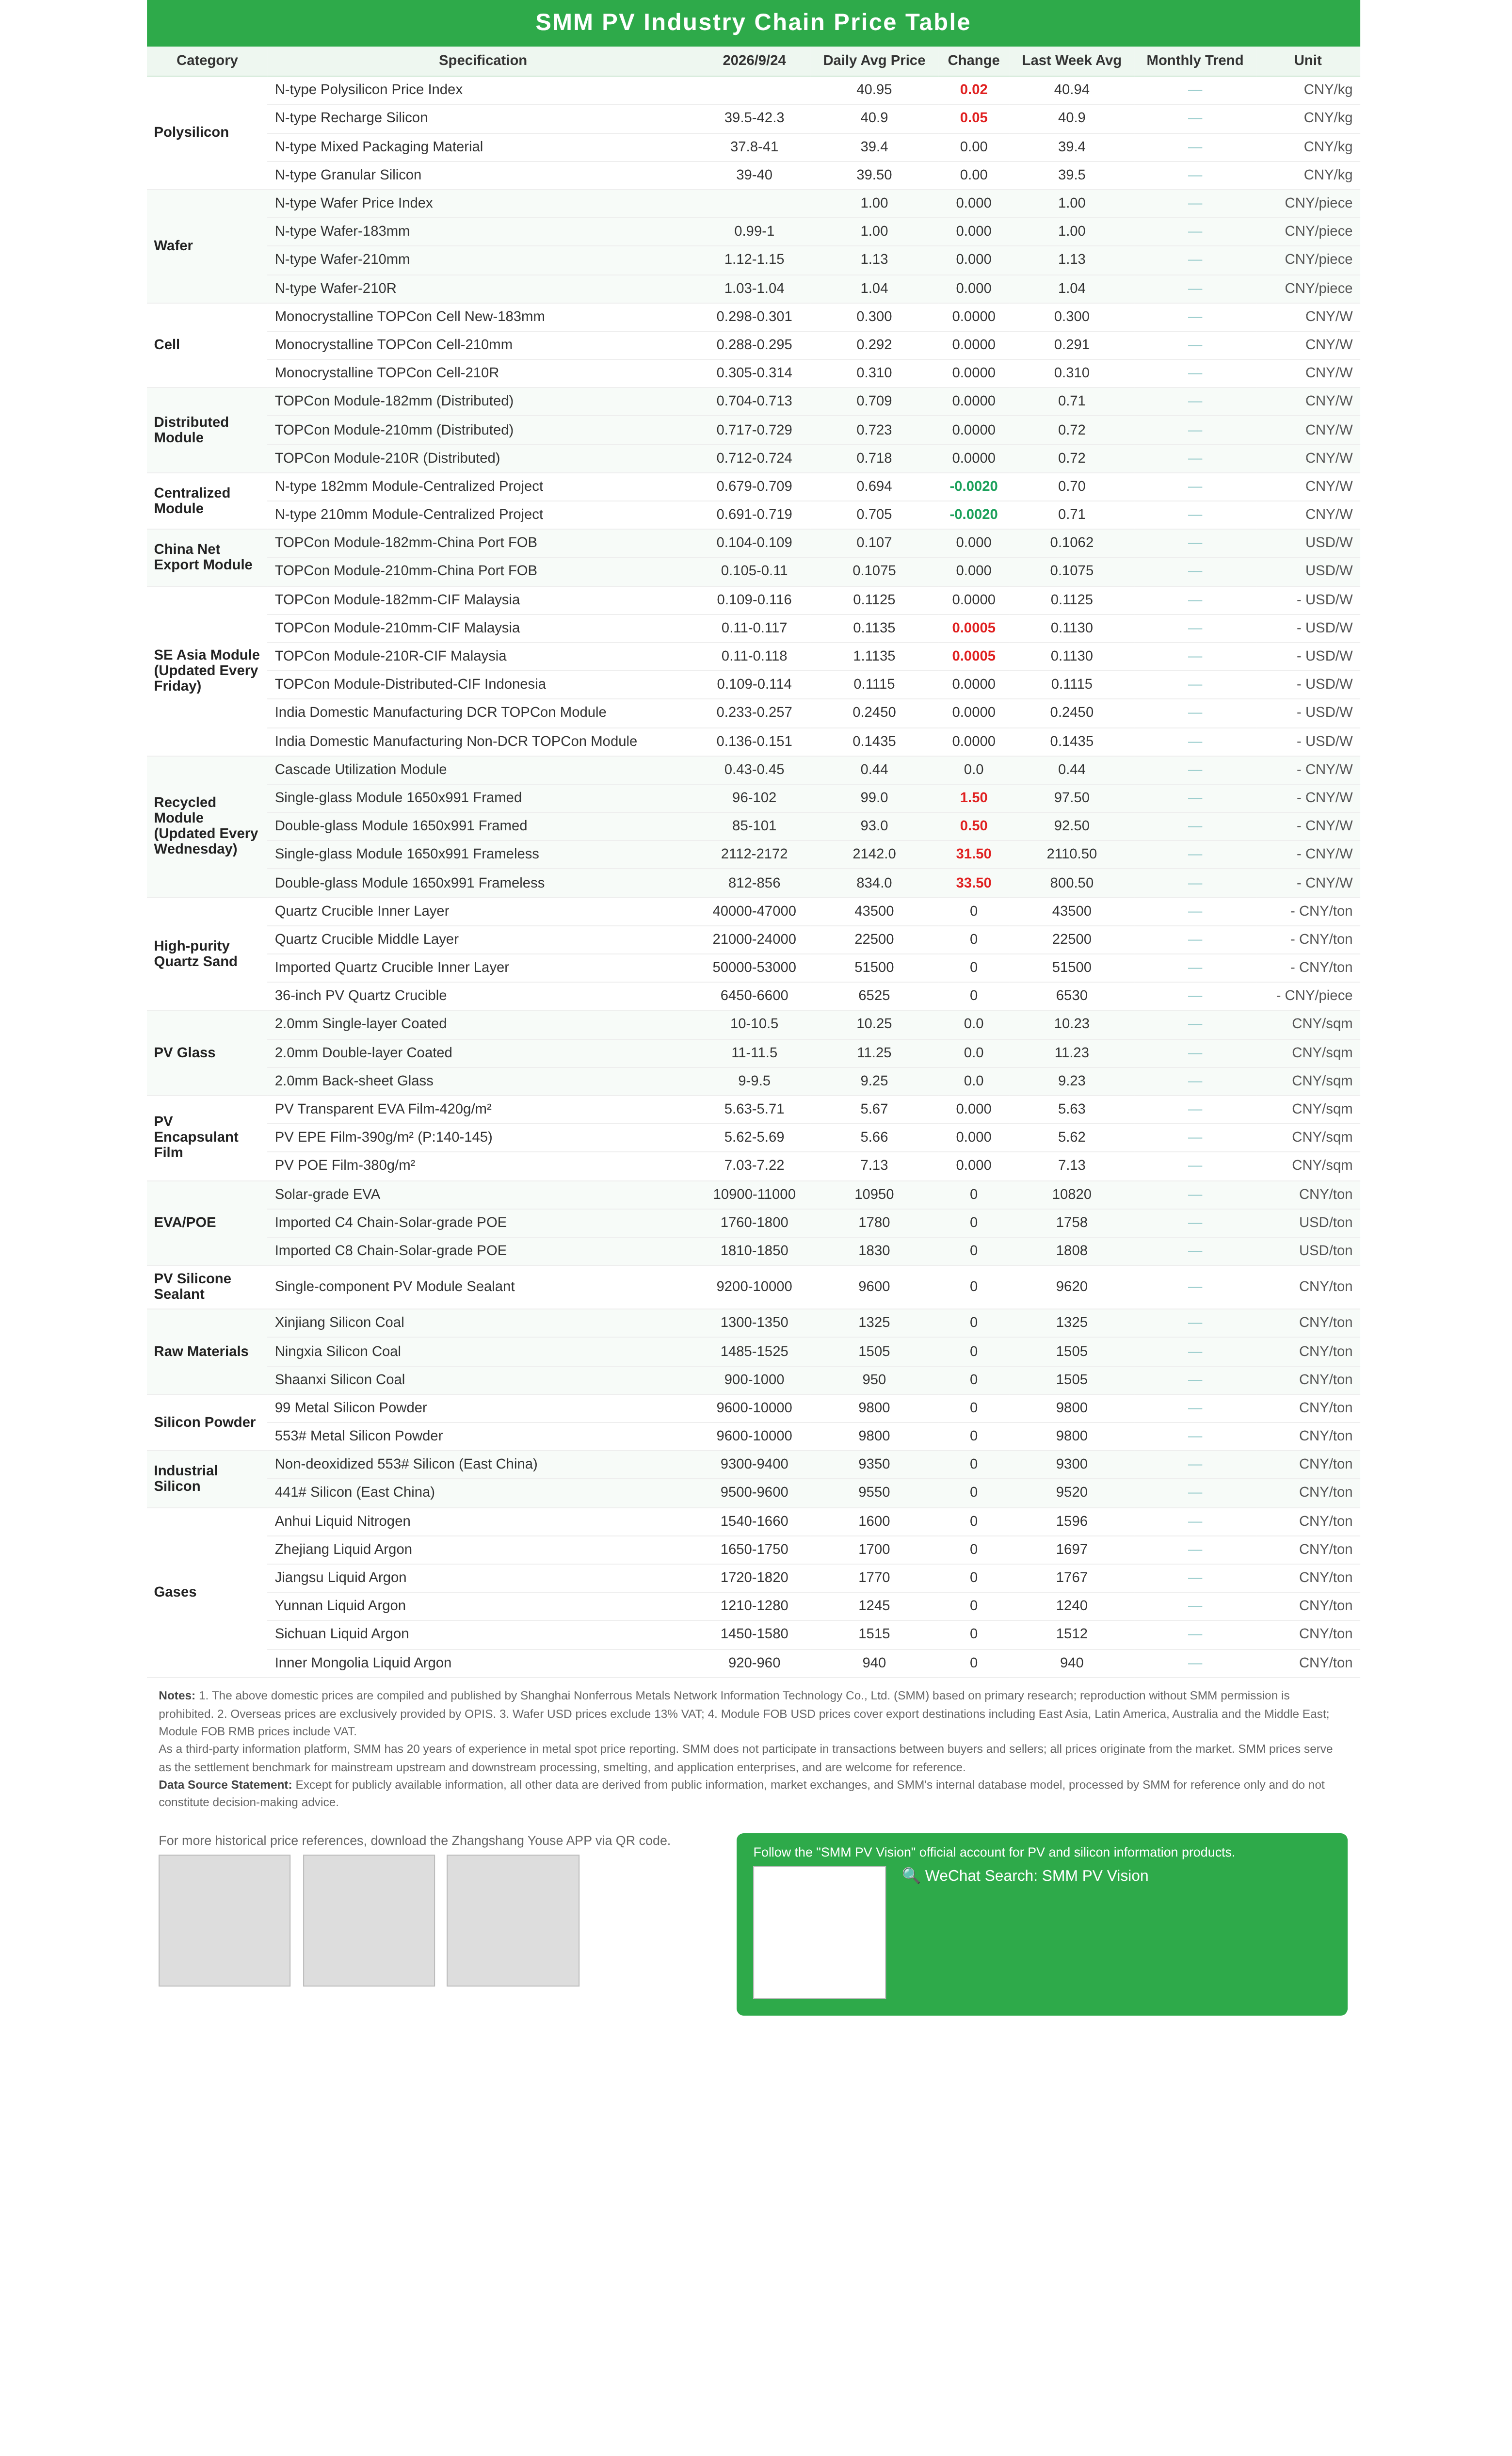
Поликремний: На этой неделе индекс цен на поликремний составил 40,95 юаня/кг, поликремний N-типа для подпитки предлагался по 39,5–42,37 юаня/кг, гранулированный поликремний — по 39–40 юаней/кг. Рыночные котировки на этой неделе немного выросли, в основном под влиянием состоявшихся ранее совещаний о сокращении производства. Текущие объёмы сделок остаются ограниченными, заключено лишь несколько сделок по высоким ценам, тогда как покупатели в основном выбирали более дешёвые партии у трейдеров. Ожидается, что в октябре производство поликремния снизится по сравнению с предыдущим месяцем.
Пластины: Цены на пластины на этой неделе оставались в основном стабильными. Пластины N-типа 183 предлагались по 0,994–1,002 юаня/шт., пластины 210R — по 1,026–1,044 юаня/шт., пластины 210 мм — по 1,119–1,145 юаня/шт. Котировки поликремния в целом колебались незначительно, а с учётом ожиданий дальнейшего сокращения производства сохранялись ожидания поддержки со стороны издержек. После продолжительного снижения цен в предыдущий период предельный эффект дальнейшего удешевления пластин для стимулирования отгрузок постепенно ослабевал, и позиция производителей пластин сместилась от активных уступок к удержанию цен в выжидательном режиме. В то же время предпраздничный спрос на пополнение запасов со стороны downstream-потребителей оказал некоторую поддержку ценам на пластины, и в краткосрочной перспективе рынок пластин, как ожидается, останется в основном стабильным.
Солнечные элементы: Цены на солнечные элементы всех типоразмеров на этой неделе оставались в целом стабильными, при этом на рынке наблюдалась структурная неоднородность спроса и умеренное предпраздничное сокращение запасов. Продолжалось противостояние между upstream и downstream, а со стороны модулей высвобождение жёсткого спроса было ограниченным. Общая рыночная конъюнктура была стабильной, что оставляло мало пространства для краткосрочных ценовых колебаний. Котировки солнечных элементов на этой неделе держались на прежнем уровне по всем позициям, производители практически не меняли цены. Типоразмер 183 предлагался по 0,298–0,31 юаня/Вт, 210R — по 0,305–0,314 юаня/Вт, 210N — по 0,288–0,295 юаня/Вт. Показатели спроса заметно различались: цены на 210R оставались относительно высокими, производители модулей принимали их слабо, в Китае заключалось лишь небольшое число разрозненных сделок, и общий спрос оставался сдержанным. 210N выигрывал от предпраздничного пополнения запасов модулей: спрос оживлялся, а темпы отгрузок улучшались по сравнению с предыдущим месяцем. В целом, выжидательные настроения на последующих этапах оставались сильными, а жесткий спрос был недостаточным, при этом ценовое противостояние между верхним и нижним звеньями сохранялось. Цены на солнечные элементы, вероятно, останутся стабильными в краткосрочной перспективе. Общеотраслевое производство в сентябре немного снизилось по сравнению с августом, причем спад в основном объясняется остановками производства для технологической модернизации и технического обслуживания производственных линий на некоторых специализированных заводах по выпуску солнечных элементов. В преддверии октября производственные графики в отрасли могут продолжить снижаться. С одной стороны, некоторые производители планируют остановить производство для технического обслуживания во время праздника — Дня образования КНР; с другой — некоторые предприятия постепенно начинают технологическую модернизацию и обновление производственных линий, что усиливает ожидания поэтапного сокращения предложения. Запасы солнечных элементов на этой неделе в целом сократились, поскольку предпраздничное накопление запасов вызвало этап общеотраслевого сокращения складских запасов, при этом динамика запасов существенно различалась по типоразмерам. 210R продолжал поддерживаться устойчивыми экспортными заказами, что сохраняло запасы производителей ограниченными. 210N выиграл от внутреннего предпраздничного спроса на пополнение запасов, показав уверенное сокращение складских запасов. Конечный спрос на 183 был посредственным, темпы отгрузок замедлились, а импульс к сокращению запасов оказался относительно слабее. В целом предпраздничное давление запасов несколько ослабло, однако риск нового накопления отраслевых запасов после праздника, когда закупки конечных потребителей вернутся к посредственному уровню, по-прежнему требует пристального наблюдения.
Китайские модули: На этой неделе динамика цен на модули в Китае показала структурное расхождение: распределенные модули прекратили снижение и стабилизировались, тогда как централизованные модули продемонстрировали более значительное падение. В сегменте распределенных модулей ориентировочные цены предприятий остались без изменений, а средние цены сделок по большинству спецификаций на этой неделе практически не изменились, лишь HJT-модули незначительно снизились на 0,0005 юаня/Вт. Благодаря поддержке издержек и отраслевой самодисциплине у цен на модули нет большого пространства для резкого падения, и в краткосрочной перспективе ожидается преобладание консолидации. Однако стоит отметить, что низкоэффективные модули в последнее время начали быстро распродаваться, что в определенной степени влияет на способность обычных модулей удерживать цены. В сегменте централизованных модулей спрос продолжал умеренно улучшаться: объемы недавних поставок продолжали расти, некоторые крупные проектные тендеры стабильно продвигались вперед, а установки и заказы демонстрировали двусторонний рост. Однако цены по-прежнему не получили восходящего импульса, и снижение по трём спецификациям на этой неделе фактически расширилось до 0,004 юаня/Вт. На данный момент средняя цена китайских модулей Topcon 182 мм (распределённые) составляет 0,7085 юаня/Вт; модули Topcon 210 мм (распределённые) в среднем стоят 0,723 юаня/Вт; модули Topcon 210R (распределённые) — в среднем 0,718 юаня/Вт; модули Topcon 210R высокой мощности (распределённые) — в среднем 0,757 юаня/Вт; модули BC 210R (распределённые) — в среднем 0,7635 юаня/Вт; модули HJT 210 мм (распределённые) — в среднем 0,732 юаня/Вт. В сегменте централизованных закупок модули 182 мм оцениваются в 0,694 юаня/Вт, модули 210 мм — в 0,705 юаня/Вт, модули 210R — в 0,700 юаня/Вт. Что касается запасов, складские запасы модулей в Китае продолжили постепенно снижаться. Общий уровень запасов у китайских производителей модулей в настоящее время по-прежнему превышает 25 ГВт, однако ожидается его дальнейшее снижение по мере поступления экспортных заказов и роста объёмов централизованных поставок.
Экспортные цены модулей FOB:
На этой неделе экспортные цены FOB на модули в целом оставались стабильными, котировки на различные продукты незначительно расходились. Большинство производителей по-прежнему сохраняли котировки прошлой недели, тогда как несколько ведущих игроков начали повышать котировки на форвардные заказы, а также на стандартные модули TOPCon и BC, постепенно отзывая прежние низкие цены. Однако зарубежный спрос пока заметно не улучшился, и фактические цены сделок имеют ограниченные возможности для роста вслед за повышением котировок. В то же время некоторые дистрибьюторы по-прежнему распродают запасы по низким ценам, а с учётом давления от необходимости сокращения запасов низкоэффективных модулей и конкуренции за крупные централизованные заказы на рынке всё ещё появлялись отдельные крайне низкие котировки. Тем не менее ведущие производители первого эшелона пока не последовали этому примеру, и основные ценовые ориентиры сделок остаются вблизи 0,107–0,108 долл./Вт. В настоящее время готовность рынка принимать заказы и корректировать цены находится на низком уровне, и в краткосрочной перспективе ожидается продолжение бокового движения цен.
Цены модулей CIF в Юго-Восточной Азии:
На этой неделе рынок модулей в Юго-Восточной Азии в целом продолжил тенденцию прошлой недели: цены на некоторые спецификации были незначительно повышены или их диапазоны расширены. Некоторые дистрибьюторы начали распродавать по низким ценам запасы модулей мощностью 620 Вт и ниже, при этом атмосфера низкоценовых продаж маломощной продукции была выраженной, хотя фактический объём сделок по стандартным и высокомощным модулям остаётся ограниченным.
На сегодняшний день цены CIF на TOPCon-модули на рынках Юго-Восточной Азии следующие:
В Малайзии цены CIF составляют 0,109–0,116 долл./Вт для модулей 182 мм, 0,110–0,117 долл./Вт для модулей 210 мм и 0,110–0,117 долл./Вт для модулей 210R;
в Индонезии цены CIF на распределённые TOPCon-модули составляют 0,109–0,114 долл./Вт;
в Таиланде цены CIF составляют 0,108–0,115 долл./Вт для модулей 182 мм, 0,109–0,116 долл./Вт для модулей 210 мм и 0,109–0,116 долл./Вт для модулей 210R;
во Вьетнаме цены CIF составляют 0,106–0,113 долл./Вт для модулей 182 мм, 0,107–0,114 долл./Вт для модулей 210 мм и 0,107–0,114 долл./Вт для модулей 210R.
По рынкам: на большинстве рынков по-прежнему преобладали сделки по низким ценам, тогда как спрос в Индонезии продолжал ожидать проектной активности и общего восстановления рынка. В Таиланде ранее был опубликован проект PDP 2026; в случае его официального вступления в силу конкретные планы установки и организация проектов станут ключевым фактором для локального спроса на модули.
Модули в Индии: на этой неделе на индийском рынке модулей сохранялось расхождение между сегментами DCR и non-DCR, при этом цены на оба типа продукции оставались стабильными. На сегодняшний день цены на TOPCon-модули DCR индийского производства составляли 0,233–0,257 долл./Вт, тогда как цены на TOPCon-модули non-DCR — 0,136–0,151 долл./Вт. В преддверии конца года внутренний проектный спрос в Индии оказывал определённую поддержку модулям DCR, и рыночная конъюнктура немного улучшилась; модули non-DCR поддерживались внешним спросом, и цены были относительно устойчивыми. Что касается запасов, запасы DCR-модулей в Индии за неделю немного выросли до 13,52 ГВт, тогда как запасы DCR-элементов снизились до 3,85 ГВт. В части политики 22 сентября в рамках «политики раздела 232» в США были введены новые правила, которые ещё больше ужесточают контроль над концентрированным накоплением запасов перед вступлением в силу тарифов и минимальных импортных цен. Новые правила вступили в силу в тот же день, автоматически истекают 3 декабря и устанавливают жёсткие еженедельные ограничения по объёму для импортёров, впервые подавших заявку после 6 августа, одновременно усиливая контроль за аномальным ростом объёмов у действующих импортёров. Если правоприменение продолжит ужесточаться, концентрированный спрос на накопление индийских non-DCR-модулей для поставок в США может постепенно остыть, а внешний спрос и объёмы отгрузок рискуют немного сократиться.
Европейские модули:
На этой неделе восстановление спроса на европейском рынке модулей оставалось ограниченным, фактические сделки были сосредоточены в основном на заказах пополнения запасов, тогда как остальная часть по-прежнему приходилась на запросы и переговоры о ценах. На дистрибьюторском рынке ценовые ожидания в верхнем и нижнем звеньях цепочки расходились, производители в целом сохраняли выжидательную позицию. Хотя некоторые ведущие игроки сигнализировали о намерении повысить цены позже, реализация этого по-прежнему зависит от принятия конечными пользователями. Ценовая конкуренция за крупные проектные заказы стала более острой, особенно для централизованных проектов мощностью свыше 100 МВт, где сохранялась конкуренция по низким ценам между отдельными производителями. В целом на этой неделе цены на распределённые модули немного снизились, тогда как цены на централизованные модули оставались в основном стабильными, а рыночная торговля оставалась вялой. На сегодняшний день цены на модули TOPCon с уплаченной пошлиной при поставке со склада в Роттердаме были следующими: распределённые модули 210R (48 элементов) — 0,1084–0,1170 евро/Вт, распределённые модули 210R (66/72 элемента) — 0,1015–0,1112 евро/Вт; централизованные модули 210R (66/72 элемента) — 0,0991–0,1090 евро/Вт, централизованные модули 210 мм (66/72 элемента) — 0,0995–0,1095 евро/Вт. Исходя из средних цен по типам модулей, складские цены в Португалии и Греции были примерно на 2,2–2,4% выше, чем в Роттердаме.
Конечные пользователи: На этой неделе фотоэлектрические модули показали рост и цен, и объёмов. По статистике SMM, с 14 по 20 сентября 2026 года китайские предприятия выиграли тендеры по 53 проектам фотоэлектрических модулей, средневзвешенная цена за одну неделю составила 0,73 юаня/Вт, что на 0,01 юаня/Вт выше, чем в предыдущем статистическом периоде. Общий объём присуждённых закупок составил 5 444,44 МВт, увеличившись на 2 226,65 МВт по сравнению с предыдущим периодом.
Согласно анализу SMM, основной объём присуждённых мощностей в текущем статистическом периоде пришёлся на диапазон 500–5 000 МВт, составив 82,65% от общего раскрытого объёма присуждённых мощностей. Разбивка по диапазонам мощностей выглядит следующим образом:
В сегменте 0–1 МВт было 5 проектов, на которые пришлось 0,03% мощности, средняя цена составила 0,773 юаня/Вт;
в сегменте 1–6 МВт было 5 проектов, на которые пришлось 0,32% мощности, средняя цена составила 0,845 юаня/Вт;
в сегменте 6–50 МВт было 7 проектов, на которые пришлось 2,58% мощности, средняя цена составила 0,696 юаня/Вт;
в сегменте 50–100 МВт было 2 проекта, на которые пришлось 2,13% мощности, средняя цена составила 0,700 юаня/Вт;
в сегменте 100–200 МВт было 3 проекта, на которые пришлось 6,78% мощности, средняя цена не раскрыта;
в сегменте 200–500 МВт был 1 проект, на который пришлось 5,51% мощности, средняя цена составила 0,782 юаня/Вт;
в сегменте 500–1 000 МВт было 2 проекта, на которые пришлось 27,55% мощности, средняя цена составила 0,710 юаня/Вт;
в сегменте 2 000–5 000 МВт был 1 проект, на который пришлось 55,10% мощности, средняя цена не раскрыта.
По данным анализа SMM, средневзвешенная цена в текущем статистическом периоде составила 0,73 юаня/Вт, что на 0,01 юаня/Вт выше по сравнению с предыдущей неделей.
Что касается общего объёма закупок, на этой неделе было зафиксировано 5 444,44 МВт, что на 2 226,65 МВт больше, чем в предыдущем статистическом периоде. В текущем статистическом периоде были открыты два рамочных закупочных проекта: лот 3 000 МВт проекта «Фотоэлектрические модули China Railway Construction Network Information Technology Co., Ltd. на 2026–2027 годы», присуждённый TrinaSolar Co., Ltd., а также лот 1 проекта «Фотоэлектрические модули China South-to-North Water Diversion Group Co., Ltd. на 2026–2027 годы» — 1 000 МВт, присуждённый TrinaSolar Co., Ltd. по цене 0,71 юаня/Вт, и лот 2 того же проекта — 300 МВт, присуждённый LONGi Solar Technology Co., Ltd. по цене 0,782 юаня/Вт.
В региональном разрезе наибольший объём присуждённых мощностей на этой неделе пришёлся на Пекин — 79,03% от общего объёма, далее следуют Нинся-Хуэйский автономный район и Юньнань — 9,18% и 3,85% соответственно.
Ключевая информация о присуждении за статистический период (с 14 по 20 сентября):
В проекте «Фотоэлектрические модули China Railway Construction Network Information Technology Co., Ltd. на 2026–2027 годы» компании TrinaSolar Co., Ltd. было присуждено 3 000 МВт фотоэлектрических модулей.
В лоте 1 проекта «Фотоэлектрические модули China South-to-North Water Diversion Group Co., Ltd. на 2026–2027 годы» компании TrinaSolar Co., Ltd. было присуждено 1 000 МВт фотоэлектрических модулей по средней цене 0,71 юаня/Вт.
В проекте «PowerChina China Power Construction Co., Ltd. Beijing Institute CGN New Energy TCL Zhonghuan Lingwu 500 000 кВт фотоэлектрический комплексный проект, монокристаллические кремниевые двустекольные фотоэлектрические модули» компании TCL Zhonghuan New Energy Technology Co., Ltd. было присуждено 500 МВт фотоэлектрических модулей.
В лоте 2 проекта «Фотоэлектрические модули China South-to-North Water Diversion Group Co., Ltd. на 2026–2027 годы» компании LONGi Solar Technology Co., Ltd. было присуждено 300 МВт фотоэлектрических модулей по средней цене 0,782 юаня/Вт.
Фотоэлектрическое стекло: на этой неделе цены на фотоэлектрическое стекло низкого класса были повышены, при этом лидировал рост по спецификации 2,0 мм. По состоянию на 24 сентября средняя цена на стекло 3,2 мм с двухслойным покрытием составила 17,3 юаня/м², без изменений по сравнению с предыдущей неделей, а средняя цена на стекло 2,0 мм с двухслойным покрытием выросла до 11,25 юаня/м², что на 1,35% выше по сравнению с предыдущей неделей. Фактические цены сделок для игроков высшего уровня оставались на уровне 11 юаней/м² благодаря объёмам и льготной политике. Что касается дальнейшего прогноза цен, SMM считает, что основа для восходящего тренда сохраняется. Ключевая поддержка исходит со стороны предложения, где ожидания остаются слабыми, а сентябрьское сокращение производства на печах дополнительно ослабит ожидания предложения в октябре. Складская сторона также способствует этому, поскольку тенденция сокращения запасов в днях, отслеживаемая SMM, продолжается. В то же время необходимо остерегаться двух основных рисков: во-первых, если принятие высоких цен на стекло производителями модулей ослабнет и темпы накопления запасов замедлятся, пространство для роста цен будет значительно сжато; во-вторых, если цены быстро восстановятся выше прибыльного диапазона, ранее остановленные на холодный ремонт производственные линии могут ускорить возобновление производства, и пополнение предложения ограничит дальнейший рост цен.
Плёнка: на этой неделе диапазон цен на плёнку составил 27 800–28 200 юаней/т, и второй раунд переговоров по ценам на плёнку завершился повышением. На прошлой неделе производители плёнки перенесли второй раунд переговоров на более ранний срок. Под совокупным влиянием роста рыночных цен на смолу EVA, высоких цен на сырьё и жёсткого спроса на гарантированные поставки downstream в середине и конце месяца пространство для переговоров у производителей модулей было относительно ограниченным, и итоговое повышение было успешно реализовано. В дальнейшем внимание будет сосредоточено на результатах нового раунда ежемесячных переговоров в конце месяца, а также на сохраняющемся влиянии изменения цен на смолу EVA на себестоимость плёнки.
EVA: на этой неделе спотовые цены на смолу EVA фотоэлектрического класса составили 10 900–11 000 юаней/т, цены на смолу выросли. Со стороны издержек международные цены на нефть откатились от прежних максимумов, однако сырьё, такое как этилен и винилацетат, в краткосрочной перспективе оставалось на относительно высоком уровне, и поддержка себестоимости смолы ещё существенно не ослабла; со стороны предложения доступные спотовые объёмы на рынке были относительно ограничены, запасы нефтехимических предприятий низкие, а настрой трейдеров удерживать цены сохранялся, что обеспечивало нижнюю поддержку цен. В целом при совпадении краткосрочной ограниченности предложения и поддержки со стороны издержек ожидается, что цены на смолу останутся устойчивыми, однако пространство для дальнейшего роста сузилось по сравнению с прежним.
POE: на этой неделе цены поставки POE в Китае составили 13 000–13 100 юаней/т, цены дополнительно повышены. Под влиянием роста цен на сырьё предприятия столкнулись с усилением давления на себестоимость, и потребность в восстановлении прибыли возросла. Однако в настоящее время жёсткость спроса на фотоэлектрический POE в нижнем сегменте относительно ограничена, и принятие производителями плёнки повышения цен на смолу ещё предстоит наблюдать. В краткосрочной перспективе, хотя цены на POE поддерживаются издержками и стимулируются стремлением предприятий к восстановлению прибыли, устойчивость повышения цен по-прежнему зависит от фактических сделок и принятия в нижнем сегменте.
Кварцевый песок высокой чистоты: на этой неделе цены на кварцевый песок высокой чистоты в целом оставались стабильными: песок для внутреннего слоя — 40 000–47 000 юаней за тонну, песок для среднего слоя — 21 000–24 000 юаней за тонну, песок для внешнего слоя — 12 500–18 000 юаней за тонну, спотовые заказы на импортный песок — 50 000–53 000 юаней за тонну, котировки по всем спецификациям не изменились. Что касается тиглей, 33-дюймовые тигли стоили 5 400–5 700 юаней за штуку, 36-дюймовые — 6 450–6 600 юаней за штуку, цены на тигли снизились на 100 юаней и 50 юаней соответственно по сравнению с прошлой неделей, ценовой центр немного сместился вниз. В последнее время цены на кварцевый песок после серии снижений в основном консолидируются на низких уровнях, однако со второго полугодия сокращение выпуска тиглей привело к росту запасов кварцевого песка в Китае. В последнее время некоторые производители в нижнем сегменте начали распродавать отечественный и импортный песок, что может оказать определённое влияние на цены на песок в дальнейшем. Но ценовая конкуренция на рынке тиглей ещё не полностью утихла. При поддержке издержек пространство для нового резкого снижения цен в дальнейшем относительно невелико, однако по-прежнему необходимо внимательно следить за конкуренцией на рынке тиглей в ближайшее время. В четвёртом квартале выпуск кремниевых пластин, как ожидается, существенно не улучшится, ожидания конкуренции между предприятиями остаются напряжёнными, а позиция покупателей при переговорах о ценах относительно сильна.
Переработка модулей: на прошлой неделе цены на внутреннем рынке переработки фотоэлектрических модулей несколько восстановились.
Ранее модели малого формата с рамой выросли примерно на 0,5–1,5 юаня за блок, цены на первичные одностекольные модули находились в диапазоне 98–114 юаней за блок, а безрамные модели выросли на 31–34 юаня за тонну, цены на первичные одностекольные модули находились в диапазоне 2 112–2 172 юаней за блок. Помимо модулей малого размера ранних моделей, цены на крупноформатные модули также показали тенденцию к восстановлению: модели с рамой выросли примерно на 2–3 юаня за блок, а безрамные — примерно на 26–30 юаней за тонну.
Этот раунд отката цен был вызван восстановлением спотовых цен на основные переработанные металлы. На прошлой неделе спотовое серебро постепенно дорожало, а цены на алюминий продолжали консолидироваться на высоких уровнях. По данным SMM, спотовая цена серебра №1 колебалась вверх с 15 492 юаней/кг 16 сентября до 16 161 юаня/кг 23 сентября; цены на алюминий A00 продолжали консолидироваться на высоких уровнях, колеблясь от 24 160 юаней/т 16 сентября до 24 240 юаней/т 23 сентября.