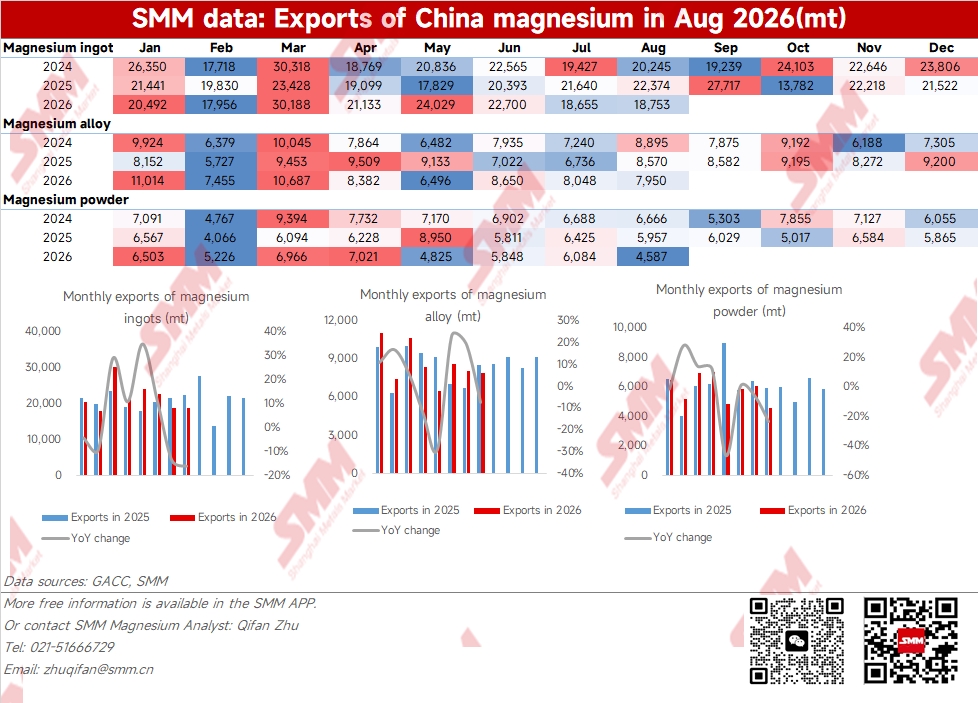
В августе общий объем экспорта магниевой продукции Китая составил 33 400 тонн, что на 3,5% меньше по сравнению с предыдущим месяцем и на 13,7% меньше по сравнению с аналогичным периодом прошлого года. В разбивке по видам продукции экспорт магниевых чушек составил 18 800 тонн, увеличившись на 0,5% по сравнению с предыдущим месяцем и снизившись на 16,2% по сравнению с аналогичным периодом прошлого года, что положило конец двум месяцам подряд снижения экспорта с мая. Нисходящий тренд экспорта магниевого порошка усилился: в августе экспорт составил 4 587 тонн, что на 24,6% меньше по сравнению с предыдущим месяцем. Экспорт магниевых сплавов составил 7 950 тонн, снизившись на 1,2% по сравнению с предыдущим месяцем и на 7,2% по сравнению с аналогичным периодом прошлого года. За исключением магниевого порошка, колебания экспорта магниевых чушек и магниевых сплавов в августе были относительно ограниченными. В перспективе, с постепенным наступлением традиционного пикового сезона в сентябре-октябре и концентрированной поставкой некоторых внешнеторговых заказов, экспорт магниевой продукции может восстановиться по сравнению с предыдущим месяцем в сентябре-октябре, однако реальные масштабы отскока еще предстоит постоянно наблюдать и проверять.
Объем экспорта магниевой продукции в августе продолжил снижаться по сравнению с предыдущим месяцем, однако совокупный экспорт в 2026 году сохранял тенденцию роста по сравнению с аналогичным периодом прошлого года
В августе 2026 года экспорт магниевой продукции Китая составил 33 400 тонн, что на 3,5% меньше по сравнению с июлем и на 13,7% меньше по сравнению с августом прошлого года. Совокупный экспорт различных видов магниевой продукции с января по август достиг 307 000 тонн, увеличившись на 3,5% по сравнению с аналогичным периодом прошлого года.
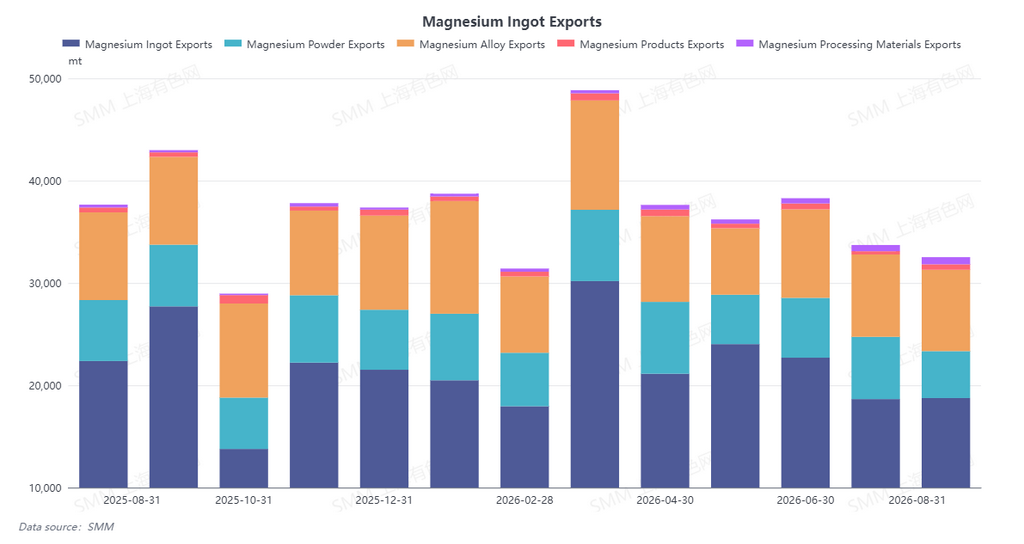
Хотя месячный экспорт в августе по-прежнему демонстрировал тенденцию к снижению, совокупная стоимость экспорта с января по август составила около 748 миллионов долларов США, увеличившись на 5,97% по сравнению с аналогичным периодом прошлого года. В январе-августе 2026 года темпы роста стоимости экспорта магниевой продукции Китая были значительно выше темпов роста объема экспорта, что отражает постоянную оптимизацию структуры экспорта магниевой продукции Китая. По мере постепенной трансформации и модернизации торговой модели отрасли от экспорта низкокачественного, низкодоходного магниевого сырья в виде чушек к экспорту высокодоходных магниевых сплавов и высококачественных литых готовых изделий, удельная стоимость экспорта неуклонно растет, что способствует тому, что рост общей стоимости экспорта опережает рост объема продаж. Это отражает постоянное совершенствование возможностей глубокой переработки магниевой промышленности Китая и способности устанавливать премиальные цены на мировом рынке.
Существуют две основные причины продолжающегося снижения объема экспорта магниевой продукции в августе. Во-первых, традиционный межсезонный период летних отпусков за рубежом продолжал сдерживать спрос, что начало проявляться в июле и еще более усилилось в августе. В июле основные потребительские рынки, такие как Европа, уже вступили в период летних отпусков, при этом загрузка производственных мощностей на перерабатывающих предприятиях снизилась, а темпы закупок замедлились. Этот сезонный фактор продолжал усиливаться в августе. Европейские клиенты в основном находились в отпусках, количество запросов и фактических заказов значительно сократилось, а поступление новых заказов практически остановилось. Судя по данным экспорта, экспорт магниевых чушек в августе упал на 16,2% по сравнению с аналогичным периодом прошлого года, а магниевого порошка — на 23,00% по сравнению с аналогичным периодом прошлого года, при этом снижение было значительно больше, чем 7,2% для магниевых сплавов. Это указывает на то, что летние отпуска оказали более прямое влияние на первичное сырье, тогда как сплавы пострадали относительно меньше благодаря более глубокой интеграции в производственные цепочки переработчиков и более устойчивому базовому спросу. Это структурное различие подтверждает, что межсезонное давление на экспорт было сосредоточено главным образом на магниевых чушках и магниевом порошке, которые обладают более высокой взаимозаменяемостью. Во-вторых, рост затрат поддерживал твердые цены магниевых заводов, создавая тупиковую ситуацию с ожиданиями зарубежных покупателей по снижению цен. В августе ценовые уровни угля и полукокса сместились вверх, что привело к росту себестоимости ферросилиция, а спотовые цены на ферросилиций поползли вверх. Этот раунд удорожания сырья был вызван главным образом ужесточением предложения и переносом топливных издержек, тогда как спрос на магний в перерабатывающих отраслях одновременно не усилился, создавая давление на себестоимость выплавки магния. В августе среднемесячная цена франко-завод на отечественные магниевые чушки составила 15 881 юань за тонну, увеличившись незначительно на 35 юаней за тонну по сравнению с июлем, то есть всего на 0,22%, однако абсолютный уровень цен оставался выше психологических ценовых уровней зарубежных покупателей. Ценовой разрыв между покупателями и продавцами было трудно преодолеть, что привело к вялой экспортной торговле. Между тем, ставки морского фрахта в августе оставались высокими, при этом ставки росли из-за нехватки провозных мощностей на маршрутах, а дополнительные транспортные расходы еще больше сжимали прибыль трейдеров и желание переработчиков закупать.
Экспорт магниевой продукции в августе продолжал демонстрировать расхождение: экспорт магниевых чушек и магниевых сплавов практически не изменился по сравнению с июлем, тогда как экспорт магниевого порошка заметно сократился.
В частности, экспорт магниевых чушек показал наибольшее снижение по сравнению с аналогичным периодом прошлого года. Экспорт магниевых чушек в августе составил 18 753 тонны, снизившись на 16,2% по сравнению с аналогичным периодом прошлого года, что стало самым резким годовым падением среди трех основных видов продукции. Основная причина заключается в том, что магниевые чушки, будучи первичным сырьем, обладают наибольшей взаимозаменяемостью, и зарубежные клиенты в первую очередь сокращали закупки магниевых чушек в межсезонный период летних отпусков. Кроме того, отечественные производители удерживали твердые цены в условиях убытков, что затрудняло преодоление ценового разрыва между покупателями и продавцами, оставляя сделки в затяжной тупиковой ситуации. Магниевые сплавы продемонстрировали наибольшую устойчивость и стали единственным видом продукции, достигшим роста средней цены по сравнению с аналогичным периодом прошлого года. Экспорт магниевых сплавов в августе составил 7 950 тонн, снизившись на 7,2% по сравнению с аналогичным периодом прошлого года, что менее чем вдвое меньше снижения магниевых чушек. Основная причина заключается в том, что продукция из сплавов имеет более глубокие связи с перерабатывающими отраслями: литейные предприятия на таких рынках, как Канада, Мексика и Германия, демонстрируют устойчивый базовый спрос и значительно лучшую сопротивляемость сезонным факторам летних отпусков, чем первичные магниевые чушки. Экспорт магниевого порошка показал наиболее резкое сокращение, столкнувшись с множественным давлением спроса. Экспорт магниевого порошка в августе составил 4 587 тонн, снизившись на 23,0% по сравнению с аналогичным периодом прошлого года и на 24,6% по сравнению с предыдущим месяцем, что стало самым большим снижением объема экспорта среди всех видов продукции за месяц. Магниевый порошок в основном используется для десульфурации стали, а зарубежные малые и средние металлургические заводы замедлили производство, при этом ранее импортированные запасы все еще расходовались, а готовность к закупкам продолжала ослабевать. Кроме того, ужесточение экспортного контроля за товарами двойного назначения еще больше ограничило экспорт магниевого порошка, и совокупность факторов привела к заметному снижению экспорта магниевого порошка в августе.
Спрос на экспорт высококачественной магниевой продукции был высоким, а структура внешней торговли продолжала оптимизироваться.
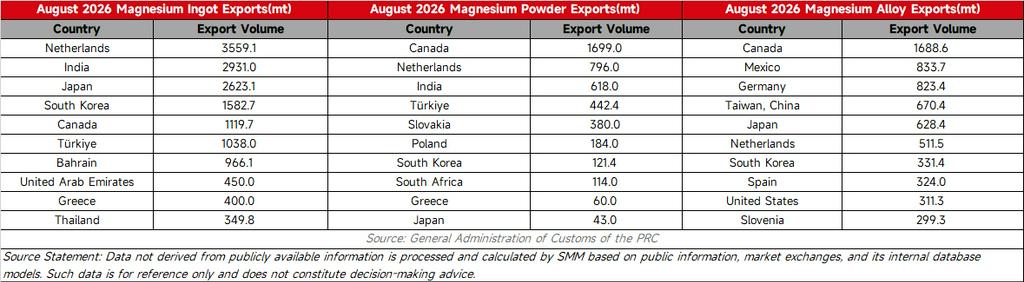
Судя по данным экспорта по странам назначения, среди трех основных направлений экспорта магниевых чушек Нидерланды снизились на 8,6% по сравнению с предыдущим месяцем и на 39,7% по сравнению с аналогичным периодом прошлого года, Германия — на 41,4% по сравнению с предыдущим месяцем и на 47,0% по сравнению с аналогичным периодом прошлого года, а Испания, Италия, Польша и другие страны также в целом снизились. Отпуска европейских клиентов привели к замедлению темпов закупок, тогда как Индия выросла на 60,3% по сравнению с предыдущим месяцем, а Япония — на 8,7% по сравнению с предыдущим месяцем, что указывает на то, что график отпусков в Азии отличается от европейского, а спрос относительно стабилен. То же самое касалось магниевого порошка: Турция резко упала на 70,4% по сравнению с предыдущим месяцем, а Нидерланды снизились на 31,9%, поскольку европейский спрос на десульфурацию стали заметно сократился в период летних отпусков. Экспорт высококачественной магниевой продукции показал высокие результаты, став основным драйвером роста внешней торговли. Среди них экспорт магниевых полуфабрикатов взлетел на 148,5% по сравнению с аналогичным периодом прошлого года, причем рост был обусловлен главным образом североамериканским рынком. На долю экспорта в США пришлось целых 81,8%, увеличившись на 187,9% по сравнению с аналогичным периодом прошлого года, тогда как экспорт в Канаду взлетел на 261,5% по сравнению с предыдущим месяцем. Экспорт магниевых сплавов также продемонстрировал широкомасштабный рост: экспорт в Германию вырос на 20,9% по сравнению с предыдущим месяцем и на 162,8% по сравнению с аналогичным периодом прошлого года, а экспорт на Тайвань (Китай) — на 108,1% по сравнению с предыдущим месяцем и на 451,6% по сравнению с аналогичным периодом прошлого года. Это свидетельствует о том, что базовый спрос на высококачественные магниевые сплавы остается устойчивым и относительно не подвержен влиянию межсезонного периода летних отпусков за рубежом, что полностью подтверждает, что структура экспортного спроса на магниевую продукцию Китая претерпевает сдвиг, а модели внешней торговли продолжают совершенствоваться. Между тем, экспорт магниевой продукции в Таиланд резко вырос по сравнению с предыдущим месяцем, и рынок Юго-Восточной Азии уверенно становится новым полюсом роста экспорта магниевой продукции Китая. В целом, августовские данные по экспорту отражают структурные изменения в мировой торговле магнием. Европейский межсезонный период в основном затронул экспорт первичного сырья, тогда как спрос на сплавы и продукцию глубокой переработки в Северной Америке и на некоторых азиатских рынках продолжал расти. Устойчивость китайского экспорта магния все больше проявляется в высокотехнологичных категориях, таких как сплавы и полуфабрикаты.
Прогноз экспортного рынка магния: в краткосрочной перспективе ожидается постепенное восстановление экспорта по мере приближения традиционного пикового сезона, а общий объем экспорта за весь 2026 год по-прежнему ожидается с небольшим ростом.
После окончания летних отпусков в Европе местные литейные предприятия постепенно возобновят производственные графики, и ожидается высвобождение поэтапного спроса на пополнение запасов магниевых чушек и магниевых сплавов. Хотя общий зарубежный спрос еще не демонстрирует всестороннего разворота рынка или концентрированного восстановления, а зарубежные покупатели испытывают сильное желание сбить цены, в сочетании с твердыми внутренними ценами на магний, ценовой разрыв между китайским и зарубежным рынками остается значительным, и краткосрочные внешнеторговые сделки могут по-прежнему сталкиваться с тупиковой ситуацией. Однако устойчивость спроса на азиатских рынках, таких как Индия, Япония и Южная Корея, была очевидна в августе. Если эта тенденция сохранится, она может эффективно компенсировать давление от более медленного восстановления европейского рынка. В целом, с началом традиционного пикового сезона в сентябре-октябре экспорт магниевой продукции, вероятно, улучшится по сравнению с предыдущим месяцем, однако рынок может быть обусловлен главным образом восстановительным пополнением запасов. Масштабы последующего отскока будут зависеть от устойчивости зарубежного спроса и исхода ценовых переговоров между внутренним и зарубежным рынками. В январе-августе 2026 года общий экспорт различных видов магниевой продукции Китая достиг примерно 307 200 тонн, увеличившись на 3,53% по сравнению с аналогичным периодом прошлого года, что уже составляет 68,6% от общего объема экспорта в 447 600 тонн за весь 2025 год. Хотя экспорт магниевой продукции продолжал ослабевать в течение последних двух месяцев, запасы, накопленные ранее клиентами за пределами Китая, сократились после непрерывного потребления, и ожидается, что на рынке появится окно для пополнения запасов после октября. Однако дальнейшее высвобождение спроса по-прежнему требует соответствия уровня цен ожиданиям покупателей за пределами Китая. Более того, спрос на облегчение конструкций в перерабатывающих отраслях применения магния за пределами Китая steadily растет, и в краткосрочной перспективе не ожидается ввода в эксплуатацию новых крупных мощностей по производству первичного магния за пределами Китая. Мировое предложение первичного магния остается в высокой степени зависимым от китайских источников, поэтому общий объем экспорта магниевой продукции Китая по-прежнему имеет потенциал роста.