В преддверии национальных праздников SMM провело углублённое исследование производственных планов на праздничный период на 14 крупных отечественных предприятиях по выпуску проводов и кабелей с суммарной мощностью выборки 1,444 млн тонн. Подробности следующие:
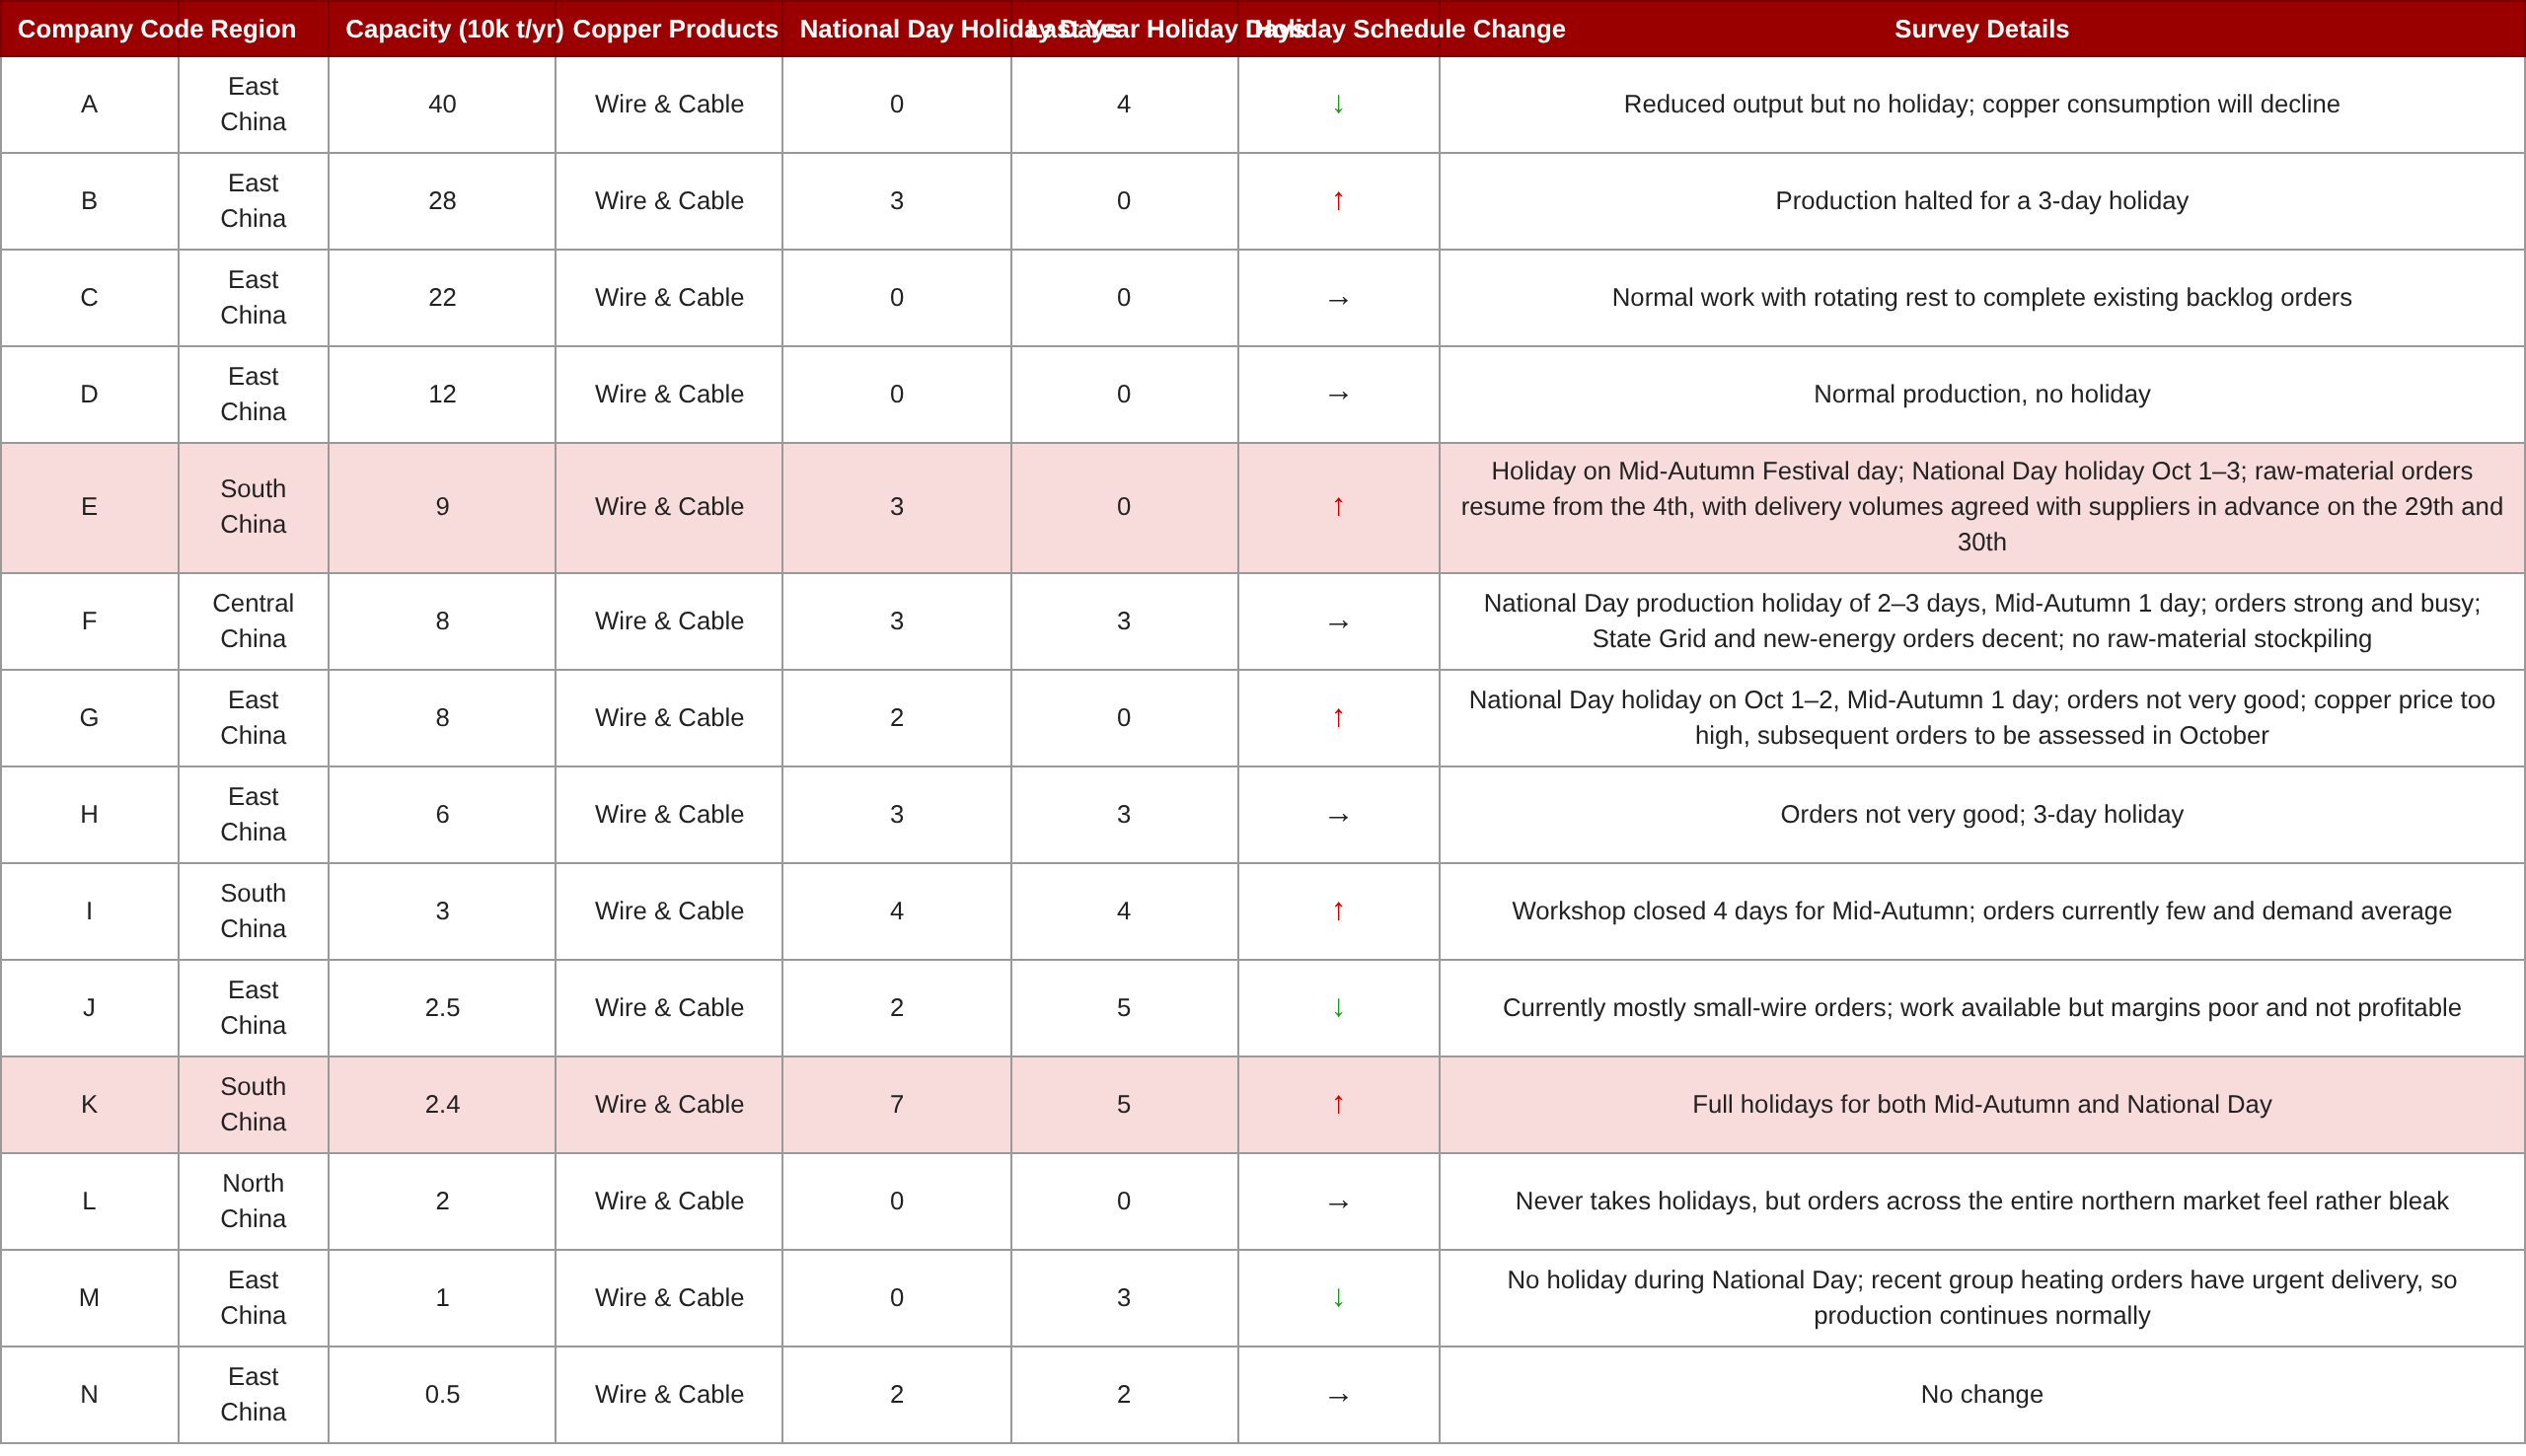
Согласно данным о праздничных днях, средняя продолжительность праздничного периода для предприятий выборки в этом году составила 2,07 дня, без изменений в годовом исчислении.Однако общая продолжительность официальных праздничных дней была сокращена с 8 дней в прошлом году до 7 дней в этом году, что означает относительное увеличение продолжительности фактических остановок производства и отпусков. Стратегии на праздничный период существенно различались между предприятиями. Крупные ведущие предприятия по выпуску проводов и кабелей в основном предпочли продолжить производство или ввести незначительные сокращения для обеспечения непрерывности поставок по проектам. В отличие от них, малые и средние заводы проявили большую гибкость: те, кто столкнулся со слабым потоком заказов, активно продлевали периоды остановки и по мере необходимости отправляли персонал в отпуска, чтобы снизить затраты на производство и хранение сырья.
Что касается создания запасов сырья перед праздниками, из-за высоких цен на медь и высоких премий предприятия по выпуску проводов и кабелей в целом проявили слабую готовность к накоплению сырья. Большинство заводов сократили авансовые закупки и вместо этого осторожно приобретали материалы по мере необходимости, исходя из хода выполнения заказов, избегая рисков обесценения запасов из-за колебаний цен на медь.
По данным SMM, с точки зрения динамики заказов, слабый конечный спрос в сочетании с повышенными ценами на медь подавлял готовность downstream-покупателей к закупкам. Новые заказы на предприятиях не подключались бесперебойно, а имеющихся заказов у некоторых заводов было недостаточно для поддержания производства на полной мощности в праздничный период. Кроме того, рост цен на медь увеличил затраты на сырьё, из-за чего предприятия несли убытки по части ранее принятых низкоценовых заказов, а общая маржа прибыли оказалась серьёзно сжатой. Одновременно рост цен на медь поднял текущие закупочные затраты на сырьё, и многие предприятия обнаружили, что ранее принятые низкоценовые заказы стали убыточными, при этом маржа прибыли по отрасли продолжала сокращаться. В разрезе конечных потребителей энергетический сектор поддерживался жёсткими заказами электросетевых компаний, а спрос в новой энергетике по-прежнему демонстрировал устойчивость, однако в целом конечные заказы не показали существенного восстановления в традиционный пиковый сезон.
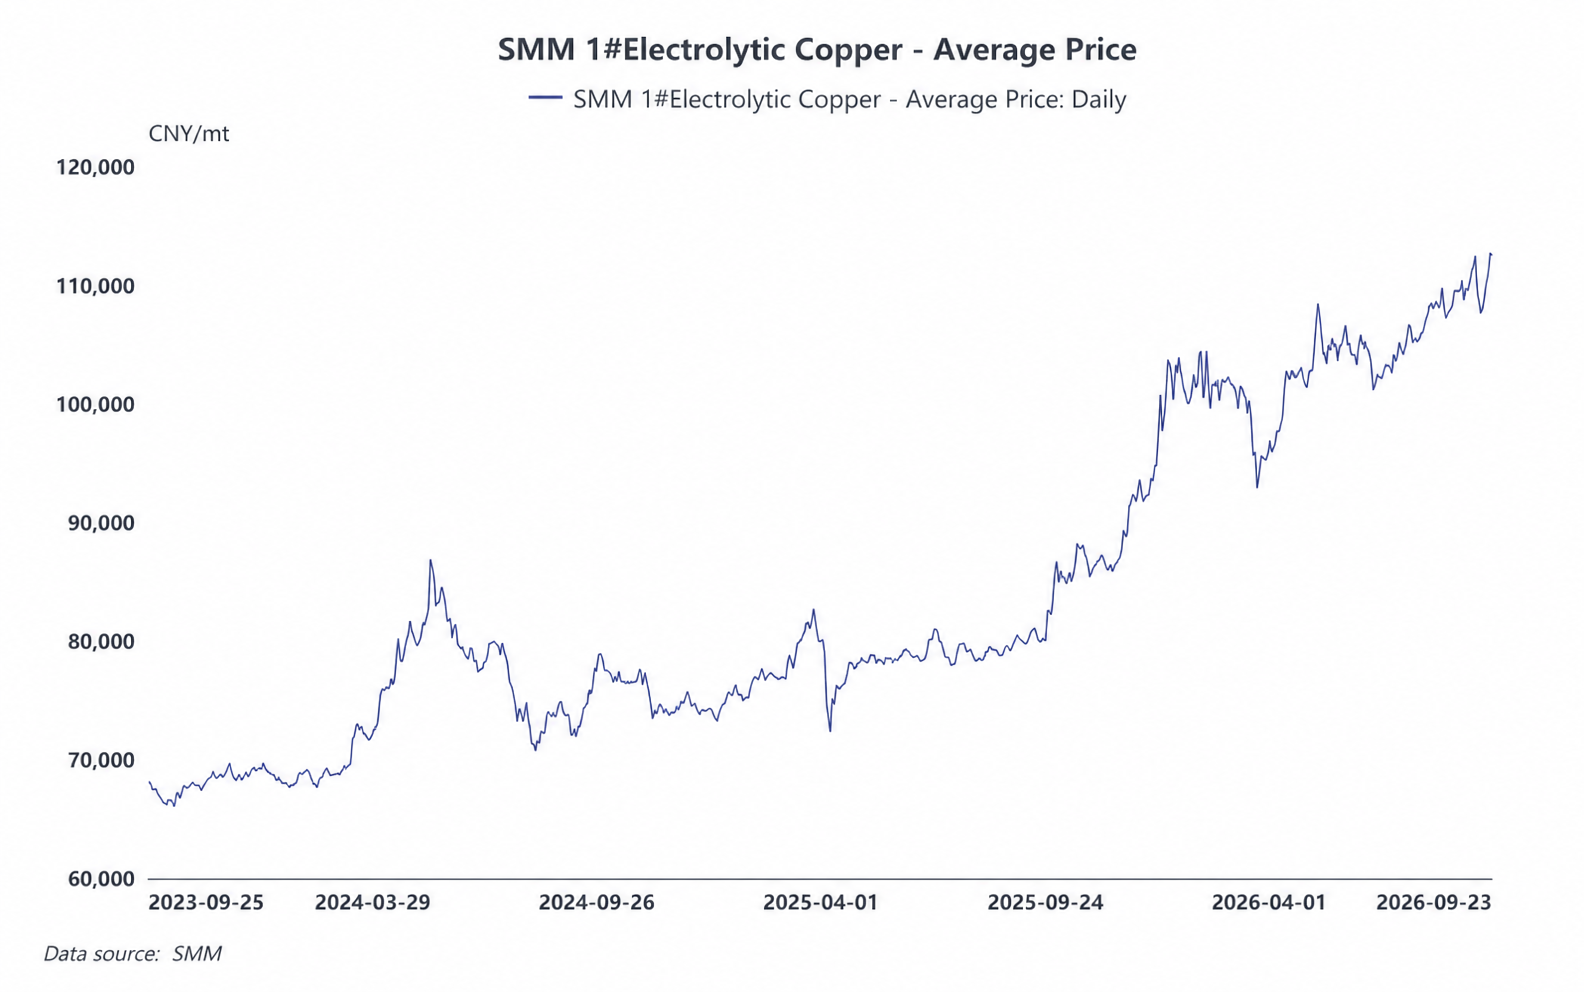
В перспективе на октябрь ожидается, что цены на медь останутся выше 110 000, продолжая сдерживать закупочный энтузиазм downstream-потребителей, при этом многие предприятия по выпуску проводов и кабелей осторожно оценивают будущий спрос. Рынок обеспокоен темпами закупок медной проволоки и кабеля со стороны State Grid и Southern Power Grid в октябре. В сочетании с сохраняющимся слабым спросом в начале периода, «недостаточная активность в пиковый сезон» станет основной оценкой потребительского рынка в октябре. Однако за динамикой цен на медь по-прежнему необходимо следить; если цены на медь покажут возможность отката, ожидается умеренное восстановление заказов.