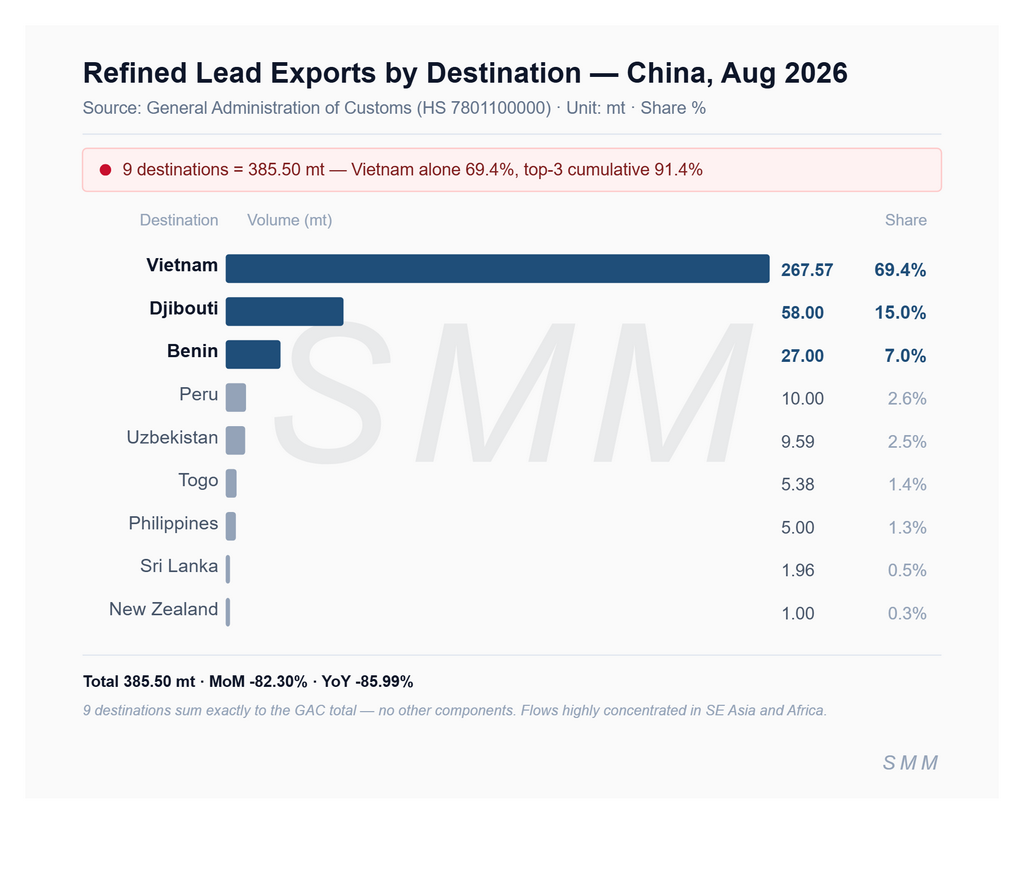
Данные таможни Китая показывают, что в августе 2026 года ситуация в торговле рафинированным свинцом стала еще более «поляризованной»: экспорт составил всего 385,5 тонны, сократившись на 82,30% по сравнению с предыдущим месяцем и на 85,99% по сравнению с аналогичным периодом прошлого года; совокупный экспорт с января по август достиг 31 800 тонн, резко сократившись на 31,80% в годовом исчислении. Импорт составил 9 178,51 тонны, снизившись на 0,39% по сравнению с предыдущим месяцем, но увеличившись на 404,16% в годовом исчислении; совокупный импорт с января по август достиг 165 400 тонн, увеличившись на 648,73% в годовом исчислении.
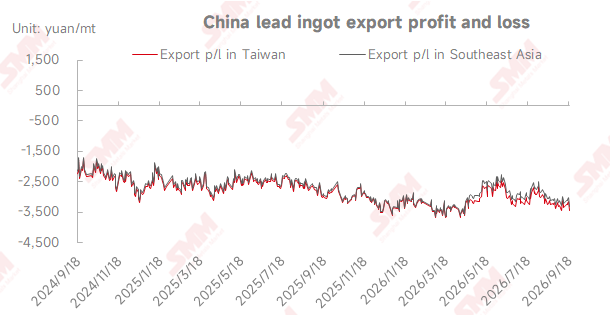
Экспорт по странам показал крайнюю концентрацию — только на Вьетнам пришлось 267,57 тонны, или 69,4%, на Джибути — 58 тонн, или 15,0%, на Бенин — 27 тонн, или 7,0%, а на тройку лидеров в сумме пришлось 91,4%; Перу, Узбекистан, Того, Филиппины, Шри-Ланка и Новая Зеландия отгрузили менее 10 тонн каждая, что в совокупности составило менее 9%. Такая картина была обусловлена инвертированным ценовым соотношением: маржа экспортной прибыли SMM в Юго-Восточной Азии на конец августа составила -3 238,52 юаня за тонну, увеличив убыток на 201,8 юаня по сравнению с предыдущим месяцем, что вынудило заводы пассивно сокращать экспортные заказы, и лишь небольшой объем долгосрочных контрактов и жестких региональных заказов из Юго-Восточной Азии и Африки поддерживал поставки.
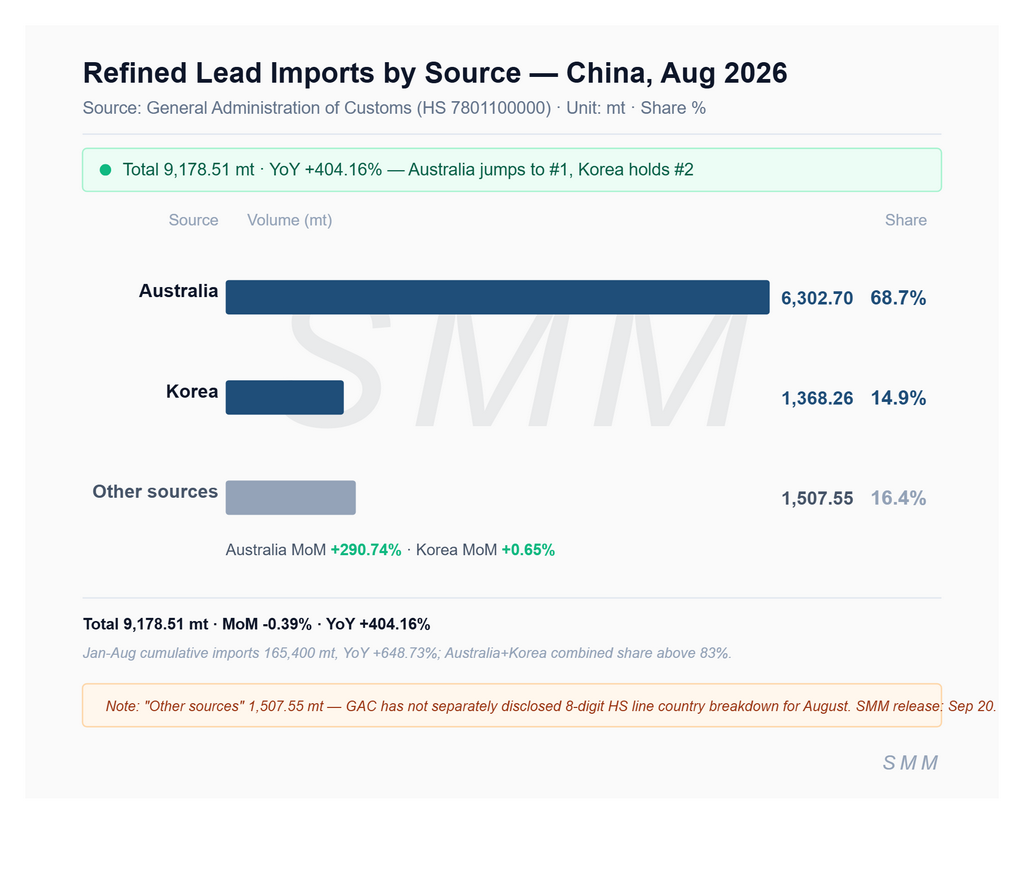
Импорт по странам показал «дуополию Австралии и Южной Кореи» — Австралия доминировала с 6 302,7 тонны, или 68,7%, увеличившись на 290,74% по сравнению с предыдущим месяцем, за ней следовала Южная Корея с 1 368,26 тонны (рост на 0,65% по сравнению с предыдущим месяцем), а на две страны в сумме пришлось более 83%; оставшиеся 1 507,55 тонны были распределены между несколькими странами. Ценовое соотношение SHFE/LME укрепилось, и маржа импортной прибыли оставалась выше 150 юаней за тонну в течение всего августа.
В сентябре предприятия по производству свинцово-кислотных аккумуляторов последовательно проводили концентрированное накопление запасов свинцовых слитков к праздникам Середины осени и Дня образования КНР, что сделало торговлю на рынке свинца активной. После того как заводы первичного свинца распродали свои запасы, часть downstream-предприятий переключила закупки на источники с социальных складов, что способствовало общему снижению запасов; в то же время импортный черновой свинец постепенно прибывал в порты, дополняя предложение, однако новые сделки показывали слабые результаты. В настоящее время большинство downstream-предприятий в основном завершили накопление запасов, и поскольку заводы первичного свинца в центральном и северном Китае скоро завершат техническое обслуживание, дефицит предложения может быть в некоторой степени смягчен. Однако, учитывая, что заводы первичного свинца работают по встречным заказам, социальные запасы свинцовых слитков, как ожидается, продолжат снижаться в краткосрочной перспективе. С наступлением октября SMM ожидает ускорения темпов прибытия импортных свинцовых слитков, при этом ожидания накопления социальных запасов возрастут в середине-конце октября; цены на свинец столкнутся с сопротивлением при росте, а маржа импортной прибыли может оказаться под давлением.