21 сентября 2026 года
По состоянию на 18 сентября 2026 года, Флориан Груммес
За последние две недели сначала продолжила откат от летнего максимума $4 697 и вскоре после решения США по процентной ставке в среду вечером ненадолго опустилась до нового минимума $4 235. Однако сразу же последовал резкий отскок, который поднял котировки обратно к $4 400 незадолго до выходных.
В результате 50-дневная скользящая средняя на этой неделе четыре раза успешно отбила атаки «медведей», и наш базовый сценарий бокового движения между 50- и 200-дневными скользящими средними остаётся в силе.
Повышение ставки не стало сюрпризом
Снижение цены на золото было обусловлено не только перекупленностью, но прежде всего надвигающимся повышением ставки. В среду вечером ФРС США решила повысить процентную ставку на 25 базисных пунктов — это первое повышение при новом председателе ФРС Кевине Уорше. Рынки постепенно закладывали это решение в цены, поэтому оно почти никого не удивило.
Внимание было сосредоточено меньше на «что», и больше на «как»:
Как Уорш поведёт себя под политическим давлением Белого дома и какие сигналы относительно независимости денежно-кредитной политики он подаст?
Ведь каждое дальнейшее повышение ставки не только ужесточает условия финансирования, но и усиливает напряжённость с президентом Трампом, который критически воспринимает жёсткую позицию центробанка накануне промежуточных выборов в США.
Сдвиг в реакции денежно-кредитной политики
Интересно также сравнить решения по денежно-кредитной политике в 2024 и 2026 годах — они демонстрируют заметную асимметрию в «функции реакции» ФРС.
Если ФРС при Пауэлле в предвыборном 2024 году за два месяца до президентских выборов смягчила политику на 50 базисных пунктов — экспансионистский шаг — при базовой инфляции 3,3%, то ФРС под новым руководством Уорша в 2026 году — при существенно более низкой базовой инфляции 2,4% — решила ужесточить политику на 25 базисных пунктов, причём прямо перед промежуточными выборами.
Это расхождение поднимает вопрос о том, насколько изменились политическое давление или , тем более что текущая инфляционная динамика во многом обусловлена экзогенными шоками в энергетике (конфликт с Ираном), на которые традиционные инструменты процентной политики влияют слабо.
Доверие против экономической реальности
Член Совета управляющих ФРС Кевин Уорш сначала подчеркнул институциональную независимость центробанка от Белого дома единогласно одобренным повышением ставки и жёсткой риторикой в борьбе с инфляцией. Тем самым он обеспечил краткосрочную стабильность на рынке облигаций. После первоначальной распродажи фондовые рынки также отреагировали позитивно на эту демонстрацию доверия к денежно-кредитной политике.
Тем не менее экономическая логика повышения ставки остаётся сомнительной: если значительная часть текущего ценового давления связана с ростом затрат на энергию, дизель и удобрения, что, в свою очередь, повышает издержки производства в сельском хозяйстве и логистике, то повышение ставки, вероятно, окажется контрпродуктивным. Оно делает финансирование дороже в затронутых секторах, не увеличивая предложение энергии или продовольствия. Поэтому есть немало признаков того, что ФРС прежде всего стремится закрепить инфляционные ожидания — даже если её инструменты политики крайне ограниченно эффективны против текущей инфляции со стороны предложения .
Волатильность накануне промежуточных выборов
Одновременно перспектива дальнейших повышений ставки в октябре или декабре и приближение промежуточных выборов в США могут в ближайшие недели усилить неопределённость на финансовых рынках. Ожидается, что эта фаза начнёт постепенно ослабевать лишь к середине октября. До тех пор инвесторам следует рассчитывать на повышенную волатильность и резкие откаты цен, которые в любой момент могут перекинуться на сектор драгоценных металлов.
Поскольку настроения среди институциональных инвесторов, хедж-фондов и частных инвесторов уже заметно подавлены, мы остаёмся осторожно оптимистичными в отношении четвёртого квартала. В долгосрочной перспективе, однако, расхождение между монетарным ужесточением и развитием реальной экономики представляет потенциальную слабость, ставящую под сомнение устойчивость текущего курса ФРС.
Золото в долларах США — потенциал восстановления до 200-дневной скользящей средней
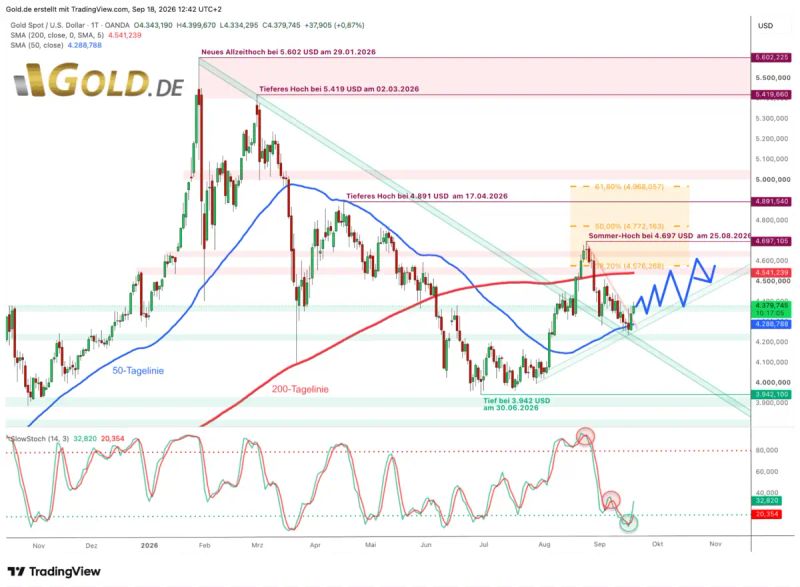
Золото в долларах США, дневной график по состоянию на 18 сентября 2026 года. © GOLD.DE
От августовского максимума $4 697 за последние три недели скорректировала впечатляющее летнее ралли, снизившись примерно на 10%. Заседание центробанков в Джексон-Хоуле в конце августа уже спровоцировало две резкие волны продаж, опустив цену до $4 282. После этого, однако, «медведи» продвигались лишь медленно, и их импульс ослаб. Хотя сразу после решения ФРС по ставке цена на золото обновила коррекционный минимум $4 235, на этой неделе не удалось закрыть день существенно ниже медленно растущей 50-дневной скользящей средней на уровне $4 288.
Неудивительно, что с вечера среды «быки» используют заметно перепроданные условия на дневном графике для восстановления. В пятницу утром цена также вышла выше краткосрочного нисходящего тренда, и техническая картина вновь быстро улучшилась. Поэтому продолжение роста в направлении 200-дневной скользящей средней (сейчас $4 541) выглядит реалистичным в ближайшие недели.
Лишь если слабость вернётся и 50-дневная скользящая средняя на этот раз не выдержит очередной проверки, техническая картина заметно ухудшится.
Устойчивое снижение ниже $4 250 тогда может спровоцировать откат к $4 000.
Однако наш прогнозируемый сценарий бокового движения между 50- и 200-дневными скользящими средними остаётся более вероятным. Эта фаза консолидации может стать основой для дальнейшего роста в четвёртом квартале. Если затем произойдёт устойчивый прорыв выше 200-дневной скользящей средней, то в первом квартале 2027 года также возможны цены в районе и выше $5 000.
Вывод: золото — откат пока завершён
Рынок сейчас находится в классическом перетягивании каната: ФРС ужесточает денежно-кредитную политику, чтобы стабилизировать инфляционные ожидания, хотя значительная часть ценового давления вызвана внешними энергетическими и геополитическими шоками. В краткосрочной перспективе более высокие ставки давят на цену золота, но перепроданность рынка, сильная поддержка на 50-дневной скользящей средней и выраженные короткие позиции указывают на технический отскок.
Пока цена не опускается устойчиво ниже $4 250, восстановление к $4 550 остаётся более вероятным сценарием.
В целом золото, вероятно, пока будет консолидироваться между 50-дневной и 200-дневной скользящими средними. Однако эта пауза может оказаться прелюдией к новому восходящему движению позже в этом году — с возможностью вновь нацелиться на отметку $5 000 впервые в первом квартале 2027 года.
По состоянию на: 18 сентября 2026 года
Автор:
Технический аналитик, эксперт по драгоценным металлам
Источник: