I. Сначала вывод: ЕС закрыл прокатный стан, а не печь
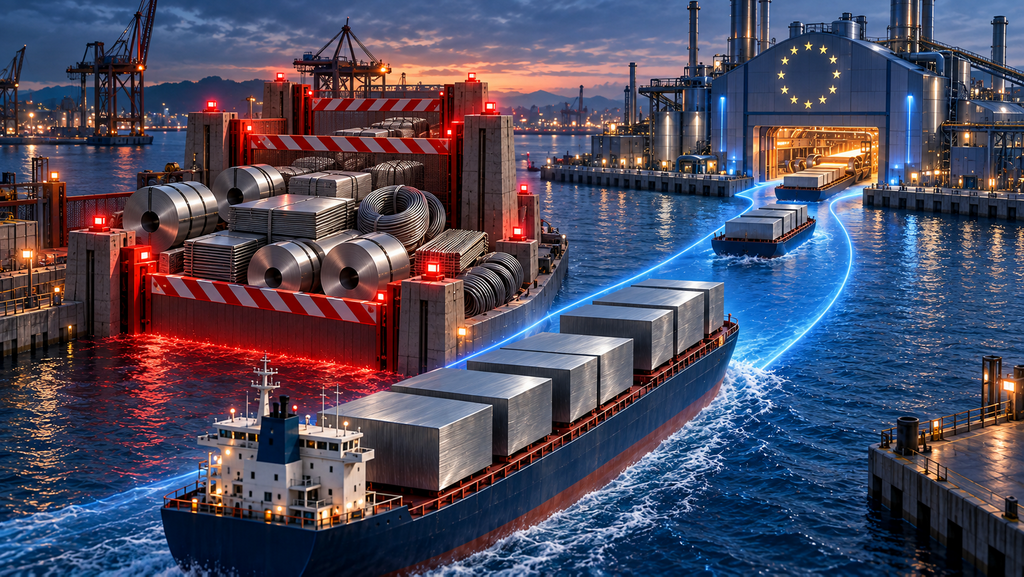
Нынешняя политика ЕС в отношении нержавеющей стали имеет на удивление чёткую границу.
С одной стороны — готовая продукция. Холоднокатаный рулон (ТН ВЭД 7219/7220), горячекатаный рулон, лист, пруток и катанка теперь сталкиваются сразу с шестью барьерами: антидемпинговые пошлины, компенсационные пошлины, расширение мер против обхода, сокращение квоты примерно на 47%, 50-процентная пошлина сверх квоты, обязательство подтверждать происхождение расплава и разливки, вступающее в силу 1 октября, и набирающее обороты обязательство по CBAM.
С другой стороны — нержавеющий сляб, ТН ВЭД 7218. На него не распространяется ни один из этих шести барьеров. Ни антидемпинговая пошлина, ни компенсационная пошлина, ни включение в список мер против обхода, ни ограничения по трём товарным категориям, где защитные квоты были урезаны сильнее всего. CBAM сляб действительно охватывает, но в 2026 году необходимо сдать лишь 2,5% воплощённых выбросов.
Таким образом, для одного и того же экспортёра и одной и той же плавки стали маршрут готовой продукции обходится до 41,6% пошлины плюс борьба за квоту, тогда как маршрут через сляб проходит практически беспрепятственно. Рынку не нужно указывать на эту лазейку. Он находит её сам.
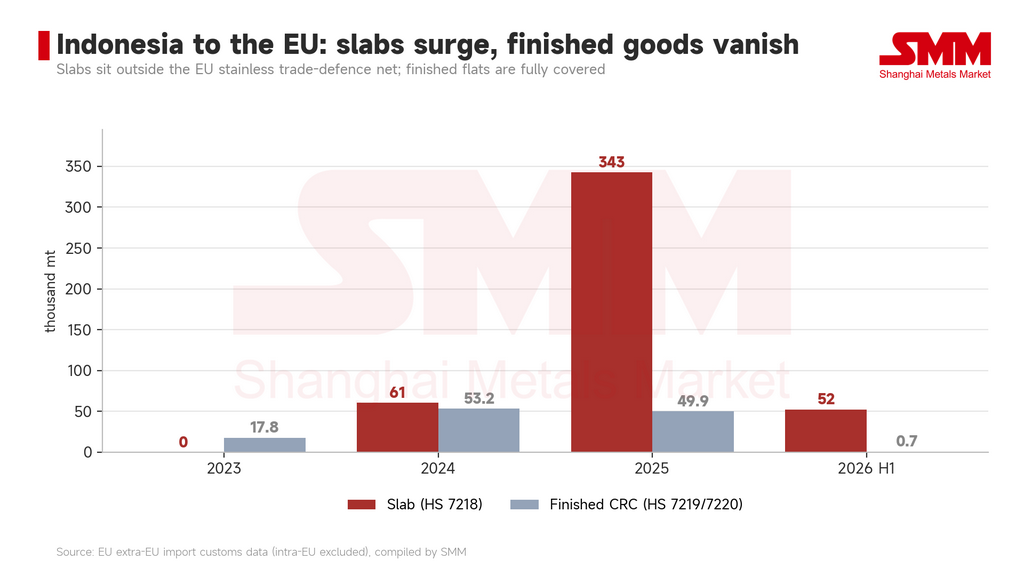
Две кривые Индонезии превратились в полные противоположности. В 2023 году поставки индонезийского сляба в ЕС были фактически нулевыми, тогда как поставки готовой продукции составляли 17 800 тонн. К 2025 году сляб достиг 342 900 тонн против 49 900 тонн готовой продукции. В первой половине 2026 года сляб достиг 52 400 тонн, а готовая продукция упала до 737 тонн.
Эта линия готовой продукции не ослабевает. Она ушла в ноль. Шесть месяцев поставок 2026 года в сумме составляют примерно одну неделю объёма 2025 года.
II. Из ниоткуда на первое место за два года
Самый наглядный показатель того, насколько открыт канал сляба, даёт собственная структура импорта ЕС.
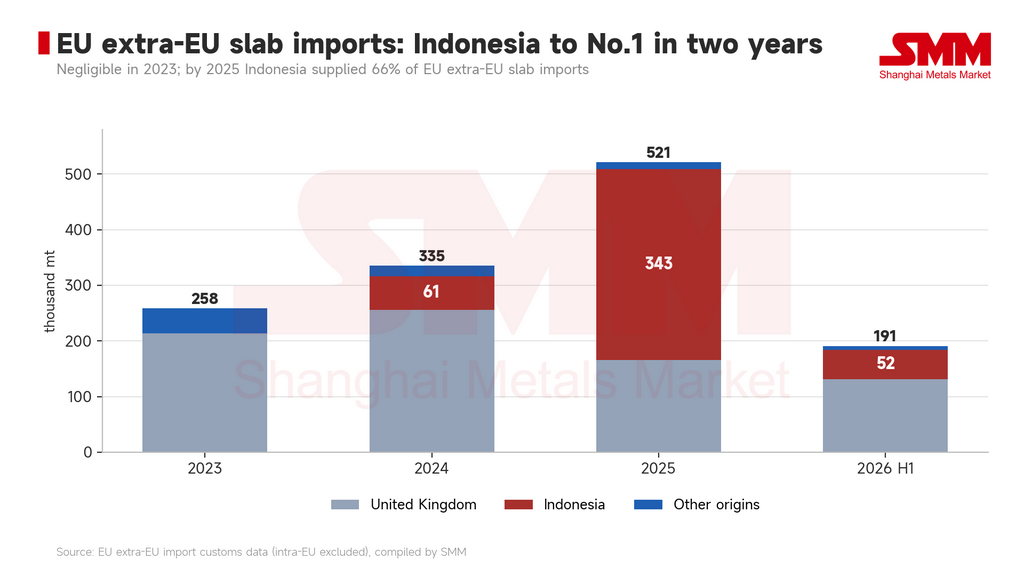
В 2023 году суммарный импорт сляба в ЕС из третьих стран составил 258 300 тонн. Одна только Великобритания поставила 213 500 тонн, остальное распределилось между Казахстаном, Украиной и Южной Кореей. Индонезия не преодолела порог отчётности.
В 2024 году Индонезия появилась с объёмом 60 600 тонн.
В 2025 году суммарный импорт сляба в ЕС из третьих стран подскочил до 521 400 тонн. Индонезия обеспечила 342 900 тонн из этого объёма — 66% от общего количества и более чем вдвое больше объёма многолетнего лидера, Великобритании, с её 165 700 тонн. Британские поставки слябов в ЕС в том же году сократились.
Поставщик, которого два года назад не было в списке, теперь обеспечивает две трети импортируемых в Европу слябов. Эта позиция не была куплена ценой. Она была найдена в пробеле тарифного расписания.
Здесь важен один момент определения. Сляб — единственная категория нержавеющей стали, по которой ЕС зависит в основном от импорта из-за пределов блока: внутриевропейская торговля составляет лишь 34% потока, тогда как по пяти категориям готовой продукции — от 50% до 90%. Европа не может выплавить достаточно нержавеющей стали-сырца для собственных прокатных станов и вынуждена закупать полуфабрикаты для прокатки. Это промышленная причина, по которой канал слябов открыт, и причина, по которой его нельзя быстро закрыть.
III. 71x: число, которое говорит больше, чем юридические тексты
Деление объёмов индонезийских слябов, поступающих в ЕС, на объёмы готовой продукции даёт наиболее сжатое выражение того, что сделал этот раунд политики.
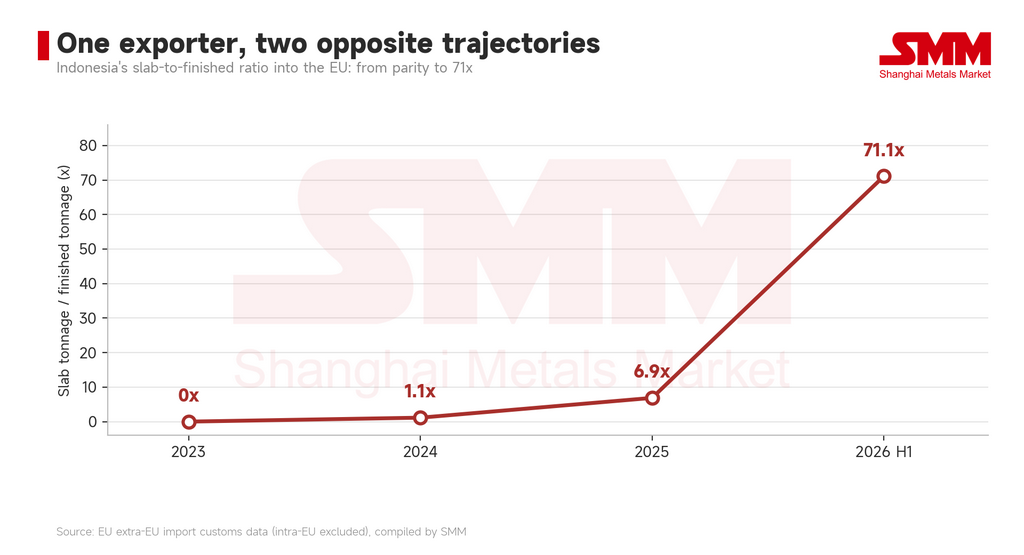
В 2024 году соотношение составляло 1,1x — слябы и готовая продукция двигались в сопоставимых объёмах по отдельным каналам. В 2025 году оно составило 6,9x. В первой половине 2026 года оно достигло 71,1x.
Сдвиг не был постепенным. Он произошёл скачком в промежутке между концом 2025 и началом 2026 года, совпав с моментом, когда Регламент (ЕС) 2026/1384 превратился из предложения в закон.
Эта кривая показывает разрыв в скорости. Компании реорганизуются быстрее, чем вносятся поправки в законодательство. Каждый раунд правил деформирует структуру торговли, и деформация всегда направлена в сторону того барьера, который в данный момент является самым тонким. Каждая пошлина, добавленная на стороне готовой продукции, делает кривую слябов круче.
Стоит добавить, что сляб не исчезает после выгрузки. Он поступает на европейские прокатные станы и выходит оттуда как холоднокатаный рулон европейского происхождения. Для конечного потребителя это та же самая сталь. Для таможни и законодательства о торговой защите она теперь имеет другую идентичность. Европейская промышленность нержавеющей стали защищается на стадии прокатки, а не на стадии выплавки, — и это различие лежит в основе всего последующего.
IV. Пересмотры в связи с истечением срока действия не создают новых пошлин — они закрепляют существующие
15 сентября Европейская комиссия начала два пересмотра в связи с истечением срока действия мер в отношении холоднокатаной нержавеющей стали. Дело R871 касается материкового Китая и Тайваня (ПоC); дело R872 касается Индии и Индонезии. Оба запроса были поданы Европейской сталелитейной ассоциацией (EUROFER) до истечения срока действия мер.
Сначала стоит устранить одно распространённое заблуждение. Пересмотр в связи с истечением срока действия — это не новое расследование. Он не устанавливает новых ставок пошлин, и не существует периода, в течение которого пошлины приостанавливаются на время пересмотра. Правовой механизм прост: если никто не запросит пересмотр до истечения срока действия мер, они автоматически прекращают действовать; как только пересмотр начат, существующие меры остаются в полной силе на всём его протяжении, пока не будет принято решение. Для экспортёров единственная определённость со дня начала пересмотра состоит в том, что действующие ставки сохранятся как минимум ещё на год, а обычно — на пять лет.
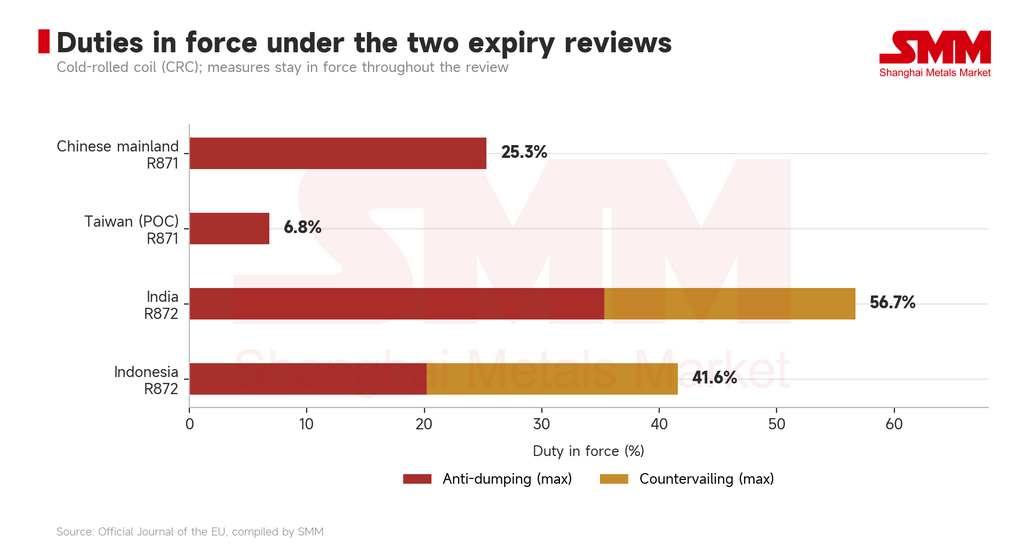
По текущей максимальной ставке: Индия — 56,7% (35,3% антидемпинговая плюс 21,4% компенсационная), Индонезия — 41,6% (20,2% плюс 21,4%), материковый Китай — 25,3%, Тайвань (ПоC) — 6,8%.
Индонезия — особый случай среди четырёх. Её поставки готовой продукции в ЕС уже упали до нуля, поэтому пересмотр почти не оказывает предельного влияния на то, что она отгружает сегодня, — пошлины уже не пускают товар на рынок, и ещё пять лет не снизят этот показатель ниже. Реальный эффект — в ожиданиях. Это сигнализирует, что в ближайшие пять лет у индонезийской готовой нержавеющей стали нет перспективы вернуться в Европу через парадный вход. Остаются два пути: слябы или перекатка в третьей стране. А с 1 октября путь перекатки упирается в подтверждение происхождения по принципу «плавка и разливка».
Тайвань (ПоC) находится на противоположном конце. Его 6,8% — самая низкая ставка из четырёх, и в 2025 году он поставил в ЕС 299 900 тонн готовой продукции, став крупнейшим внеевропейским источником холоднокатаного проката. Поэтому пересмотр ставит под угрозу реальный объём. Его квота на холоднокатаный прокат также полностью идёт по единой линии РНБ: как только квота исчерпана, поставки облагаются 50-процентной внеквотной пошлиной без возможности опереться на общий пул в рамках ЗСТ. Низкая пошлина в сочетании с небуферизованной квотой означает, что любой пересмотр этой пошлины усиливается.
V. Список поставщиков перестраивается, и правило сортировки изменилось
Теперь, когда пересмотры в связи с истечением срока действия, квоты, принцип «плавка и разливка» и CBAM накладываются друг на друга, структура происхождения внеевропейского холоднокатаного нержавеющего проката в ЕС начала меняться.
Сравнение полного 2025 года с годовым показателем первой половины 2026 года: Тайвань (ПоC) −62%, материковый Китай −47%, Индонезия −97%, Индия −21%, Таиланд −9%; напротив, Южная Корея +27%, ЮАР +91%, Малайзия +19%, Турция +10%, Вьетнам +6%, Япония +50%.
Сопоставьте эту таблицу со статусом торговой защиты и квотной траекторией каждой страны происхождения — и картина становится однозначной.
Каждая страна из группы снижения напрямую охвачена антидемпинговыми или компенсационными мерами. Материковый Китай, Тайвань (ПоC), Индия и Индонезия — это ровно четыре ответчика в двух пересмотрах в связи с истечением срока действия мер.
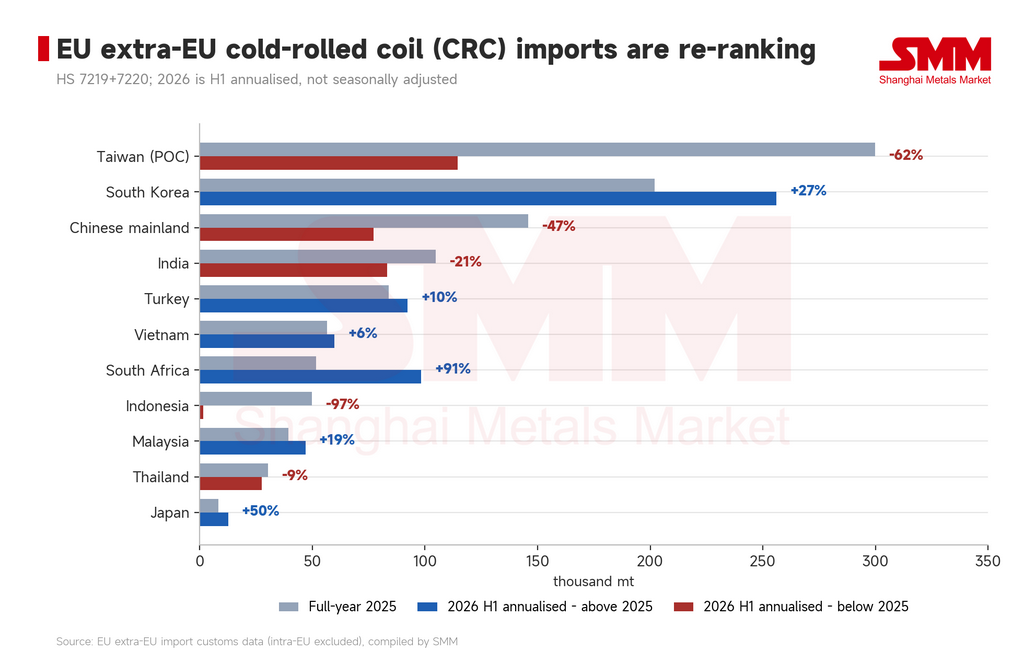
Растущая группа обладает одной из двух особенностей: двухрежимной квотой в рамках ЗСТ или полным отсутствием мер торговой защиты. Южная Корея находится на траектории ЗСТ с наиболее полной структурой квот и демонстрирует наибольший абсолютный прирост. ЮАР имеет компонент ЗСТ в своей основе и почти удвоила объёмы. Япония росла быстрее всех с низкой базы.
Один неочевидный вывод стоит выделить особо. Турция и Вьетнам не упали — они выросли. Обе страны попали под расширение мер по борьбе с обходом в 2024 году и должны были бы оказаться наиболее заметно подавленными, однако их поставки в первом полугодии 2026 года выросли на 10% и 6% соответственно. Вероятное объяснение состоит в том, что меры по борьбе с обходом нацелены на обход страны происхождения, а их рост обеспечивается комплаентными поставками: слябы, закупаемые из стран происхождения, отличных от Индонезии, в том числе из-за пределов ЕС, и перестроенные вокруг этого цепочки поставок. Если такая трактовка верна, то после вступления в силу доказательств по принципу «плавление и разливка» эти два рынка станут самой прямой проверкой того, действительно ли комплаентный перекат работает как модель.
Необходима оговорка о методологии. Приведение данных первого полугодия 2026 года к годовому показателю — это простое удвоение без сезонной корректировки. Импорт нержавеющей стали в ЕС часто смещается вперёд в те кварталы, когда открываются квотные окна, поэтому годовой показатель завышает любую страну происхождения, которая активно выбирала квоту в первом полугодии. Эта таблица достоверно отражает ранг и направление, а не абсолютные уровни.
VI. CBAM: счёт по-настоящему придёт только после 2029 года
CBAM часто обсуждается как текущие издержки. График сдачи сертификатов показывает, что пока это не так.
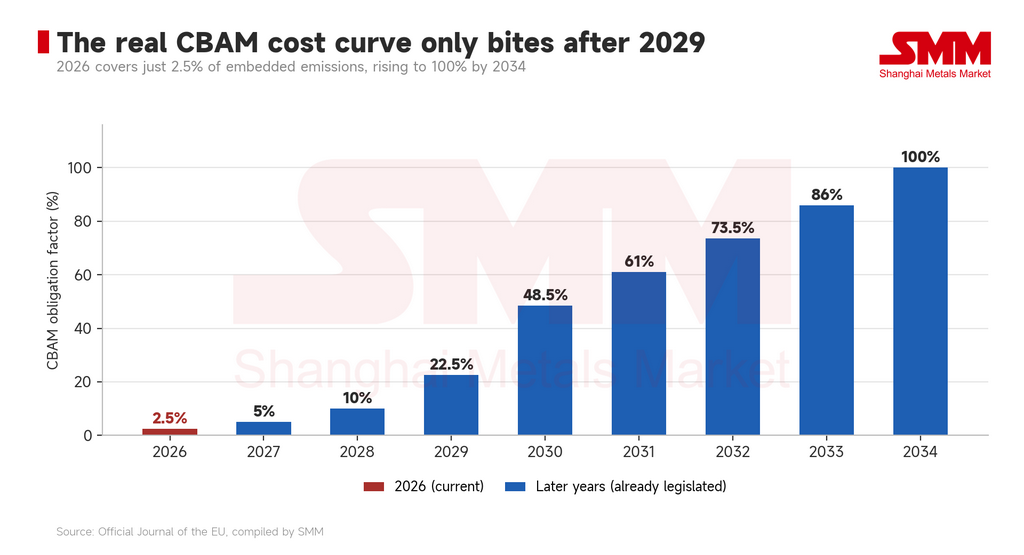
В 2026 году необходимо сдать сертификаты лишь на 2,5% воплощённых выбросов, в 2027 году — на 5%, в 2028 году — на 10%. Настоящий перелом наступает в 2029 году (22,5%) и 2030 году (48,5%), а 100% достигается только в 2034 году. Иными словами, в ближайшие три года влияние CBAM на торговлю нержавеющей сталью будет заключаться главным образом в издержках на соблюдение требований по отчётности и верификации, а не в самой углеродной стоимости.
Эта постепенная кривая — второй ключ к пониманию канала слябов. Нержавеющий сляб относится к наиболее эмиссионно-интенсивным категориям в цепочке, поскольку именно при выплавке сырой стали сосредоточена основная часть технологических выбросов, а линия, работающая на никелевом чугуне (NPI) и угольной электроэнергии, заметно более углеродоёмка, чем европейский электродуговой маршрут. При ставке сдачи квот 2,5% этот разрыв почти незаметен в конечной стоимости. При 48,5% он становится разницей уже другого порядка.
Окно для слябов, таким образом, ограничено, и срок его закрытия уже зафиксирован в опубликованном графике. До 2029 года тарифное преимущество сляба значительно перевешивает его углеродный недостаток. После 2030 года эти два фактора начинают взаимно уравновешиваться.
Позиция, принятая Европейским парламентом 15 сентября, делает распространение CBAM на нижестоящие сталесодержащие товары приоритетом; EUROFER отдельно предложил поправку, включающую ферросплавы, в том числе ферроникель и NPI, в сферу действия. И то и другое пока остаётся позицией, а не законом. Но указывают они в одном направлении: стадии, которые сейчас не охвачены, называются одна за другой. Пробел в цепочке нержавеющей стали — сырьё исключено, готовая продукция исключена, учитывается только середина — заполняется систематически. Этот процесс и exemption, которым сляб пользуется сегодня, — два конца одной и той же истории.
VII. Квота Индии: одно соглашение, две цифры в обращении
В середине сентября соглашение о квотах на сталь в рамках соглашения о свободной торговле между Индией и ЕС стало предметом публичного обсуждения, и появились два набора цифр, которые не сходятся между собой.
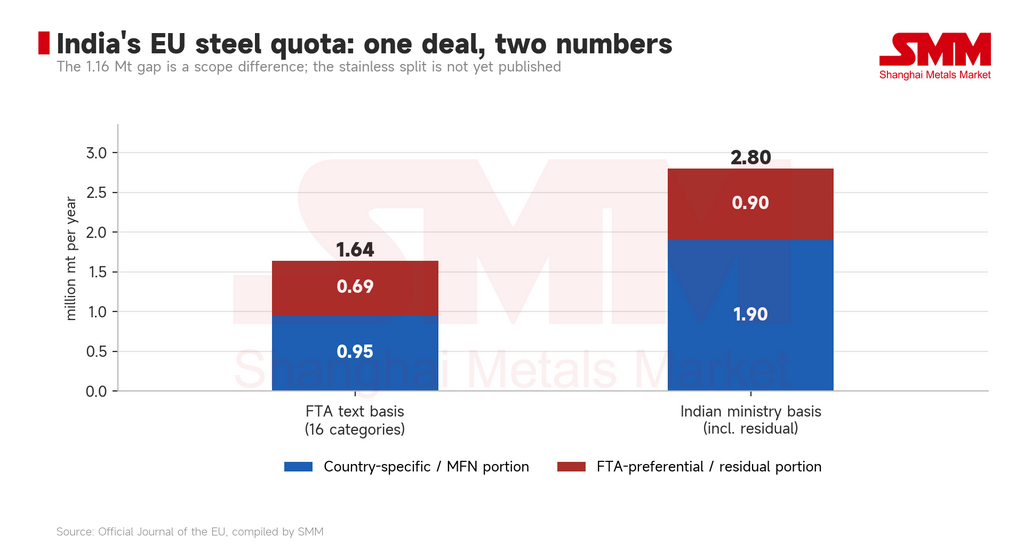
На основе текста соглашения годовая квота составляет 1,64 млн тонн по 16 категориям, разделённая на 950 000 тонн на условиях РНБ и 690 000 тонн на преференциальных условиях ЗСТ. По данным Министерства торговли и промышленности Индии от 17 сентября, это 1,9 млн тонн страновой квоты плюс 900 000 тонн остаточной, итого 2,8 млн тонн.
Разрыв составляет 1,16 млн тонн, и он возникает из-за того, где каждая из цифр проводит границу. Цифра министерства включает долю остаточного пула («другие страны»), за которую Индия могла бы конкурировать; текст соглашения учитывает только страновое распределение. Остаточный пул конкурентный и распределяется в порядке очереди, поэтому теоретическая доступность — не то же самое, что фактический объём. Обе цифры можно обосновать. Просто они отвечают на разные вопросы.
Для нержавеющей стали конкретно более важный момент в том, что ни одна из цифр не разбита по товарным категориям. Будь то 1,64 млн тонн или 2,8 млн тонн, ни один официальный документ пока не говорит, сколько из этого приходится на холоднокатаный прокат из нержавеющей стали, пруток, катанку или бесшовные трубы. Пока эта разбивка не опубликована, любой расчёт, превращающий общую квоту в возможности для нержавеющей стали, ни на чём не основан.
Направление, однако, ясно. Индия несёт самую высокую пошлину среди четырёх рассматриваемых экономик (56,7%), одновременно занимая сильнейшую квотную позицию по сортовому прокату и трубам на двойном треке ЗСТ. После вступления ЗСТ в силу Индия окажется одновременно в двух состояниях: готовая холоднокатаная продукция сдерживается высокими пошлинами, а сортовой прокат и трубы идут по щедрой квоте с общим пулом в основании. То, как она распределит мощности между этими двумя направлениями, определит фактические потоки в гораздо большей степени, чем то, будет ли итоговая цифра 1,64 или 2,8 млн тонн.
VIII. Всё, что ещё предстоит, уже имеет дату
Главная особенность этого раунда политики для компаний в том, что это не единичное событие. Это график, который уже установлен.
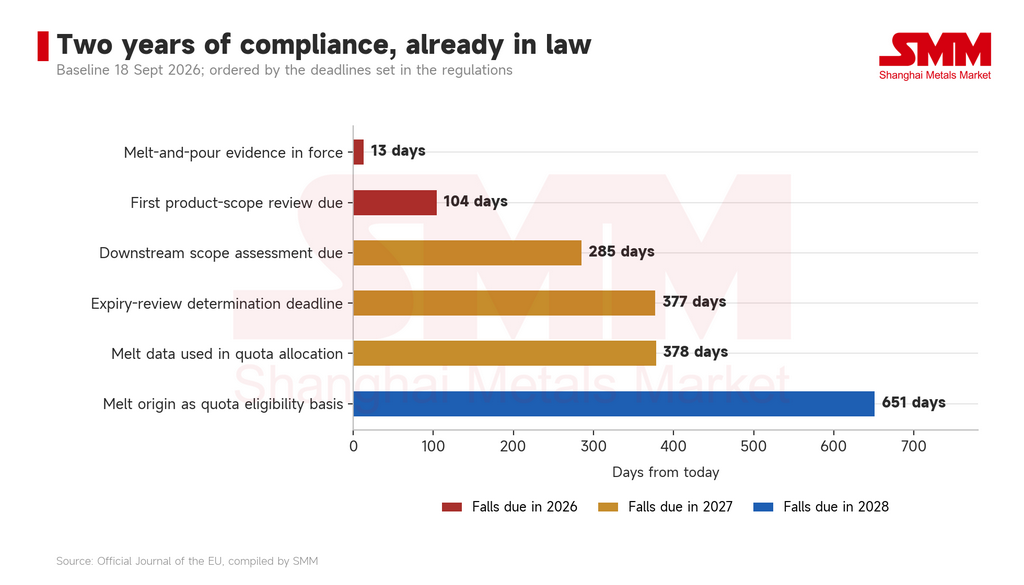
Считая от сегодняшнего дня: обязательство по доказательству происхождения плавки и разливки вступает в силу через 13 дней; первый пересмотр товарного охвата должен состояться через 104 дня; оценка целесообразности включения нижестоящих сталесодержащих товаров в сферу действия — через 285 дней; установленный законом срок вынесения решений по двум пересмотрам в связи с истечением срока действия мер наступает через 377 дней; данные о плавке и разливке, как ожидается, будут активнее использоваться при распределении квот начиная с 378-го дня; а через 651 день Комиссия должна оценить, следует ли официально установить место плавки в качестве основы для права на квоту.
Наложите этот график на канал слябов — и центральный вывод настоящего анализа следует сам собой: сегодняшнее освобождение сляба — не устоявшееся положение. Это пункт, который ещё не был рассмотрен.
В пользу этого говорят три причины. Во-первых, вся законодательная логика правила плавки и разливки состоит в том, чтобы проследить сталь до места её первой плавки, а сляб — первая твёрдая форма, которую принимает расплавленная сталь. Внутренняя логика правила и освобождение сляба находятся в прямом противоречии, и это противоречие в конечном счёте будет разрешено. Во-вторых, пересмотр товарного охвата, который должен состояться до 31 декабря 2026 года, и оценка нижестоящих товаров, которая должна состояться до 30 июня 2027 года, — оба обязательные процедуры; вхождение сляба в обсуждение — вопрос времени, а не того, произойдёт ли это. В-третьих, ставка сдачи квот CBAM резко растёт после 2029 года, подрывая арбитраж сляба со стороны издержек без какого-либо нового законодательства.
Канал открыт. Но правовой инструмент и график его закрытия уже существуют.
IX. Что это означает для каждого крупного экспортёра
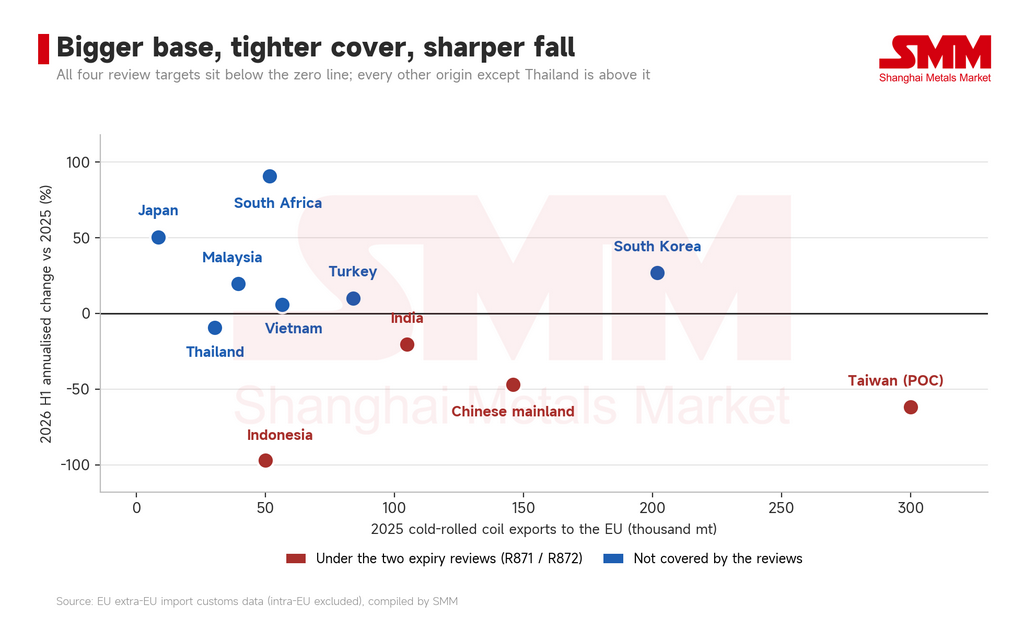
Если нанести все одиннадцать стран происхождения на две оси — объём поставок в ЕС в 2025 году и годовое изменение в 2026 году, — получится распределение, которое отнюдь не случайно. Все четыре страны, находящиеся под пересмотром в связи с истечением срока действия мер, лежат ниже нулевой линии, и чем больше база, тем глубже падение. Каждая страна, не находящаяся под пересмотром, находится выше неё, за единственным исключением Таиланда, чьи −9% близки к нулю и не нарушают закономерность.
Индонезия. Нулевые поставки готовой продукции теперь стали устоявшимся результатом, сляб — единственная открытая парадная дверь, и Индонезия заняла первое место среди внеевропейских поставщиков сляба в ЕС. Реальный риск — не в этом году; он лежит там, где пересекаются пересмотр товарного охвата и нарастание CBAM. Доля, завоёванная через сляб, — это доля с прикреплённой датой истечения, а не стабильная структура. Есть и вторая уязвимость: как только место плавки станет определять атрибуцию квоты, индонезийская сталь, перекатанная в третьей стране, будет засчитываться обратно против Индонезии, одновременно сужая косвенный маршрут. На стороне готовой продукции Индонезия сталкивается не с одной закрывающейся дверью, а с двумя.
Тайвань (КНР). Крупнейший внеевропейский источник холоднокатаного проката, при этом уже снизившийся на 62% в годовом исчислении и одновременно находящийся под пересмотром в связи с истечением срока действия мер, с однотрековой квотой РНБ и сохраняющимся обязательством демонстрировать, что он не увеличил существенно закупки материала индонезийского происхождения в рамках своего освобождения от антиобходных мер. На него приходится самая концентрированная уязвимость этого раунда: наибольший объём под риском и наименьший запас прочности для поглощения шока.
Материковый Китай. Поставки холоднокатаного проката в ЕС снизились на 47% в годовом исчислении. Как и Тайвань (КНР), он работает на единственном треке РНБ и по правилам квот не может использовать остаточное распределение. С продлением пошлин предсказуемость прямого маршрута готовой продукции падает ещё сильнее, а стимул переносить экспортный вес на рынки с более мягкой квотной структурой сохраняется.
Южная Корея. Самая сильная позиция в этом раунде. У неё есть собственные мощности по выплавке сырой нержавеющей стали, поэтому доказательство плавки и разливки не представляет технического препятствия; её квота работает на двойном треке ЗСТ с общим пулом, доступным после исчерпания странового распределения; и она не является ответчиком ни в одном из пересмотров. Рост на 27% в годовом исчислении и наибольший абсолютный прирост — позиция, за которой стоит структурная поддержка.
Южная Африка, Япония и Малайзия. Общее у этих трёх стран — отсутствие мер торговой защиты. Южная Африка выросла на 91% в годовом исчислении, Япония — на 50%, Малайзия — на 19%, и рост выглядит скорее как замещение, заполняющее освободившееся пространство, чем как подлинный спрос. Малайзия заслуживает отдельного внимания: её сектор холодной прокатки — чисто отделочная операция, горячекатаный рулон и сляб закупаются. С 1 октября каждая партия, отправляемая в ЕС, должна быть прослеживаема до вышестоящей плавильной печи, и это обязательство непрерывно и применяется к каждой партии. Сохранится ли рост Малайзии, зависит от того, сможет ли её сырьё надёжно закрепиться на происхождении, которое она может документально подтвердить.
Турция и Вьетнам. Обе подпадают под расширение антиобходных мер, однако обе показали умеренный рост в первой половине 2026 года. Они — тестовый случай того, работает ли комплаентная перекатка. Если рост продолжится после вступления в силу правила плавки и разливки, альтернатива неиндонезийскому сырью доказана. Если он пойдёт вниз, издержки комплаенса модели перекатки превышают её маржу переработки. Данные четвёртого квартала решат этот вопрос.
Индия. Единственный рынок, одновременно удерживающий обе крайности: самую высокую пошлину и самую щедрую квоту на сортовой прокат. Куда фактически пойдёт её материал, зависит от разбивки по категориям, которая не была опубликована.
Заключение
Рассмотренные вместе, четыре события той недели — грани одного целого.
Всё, что ЕС выстроил вокруг нержавеющей стали за три года, — антидемпинговые меры, компенсационные пошлины, антиобходные меры, сокращение квот, 50-процентный внеквотный тариф, правило плавки и разливки, CBAM — действует с точностью на одной стадии: трансграничном перемещении готового проката. Стадия плавки, то есть сляб, по-настоящему так и не была включена.
Результат был предсказуем. Когда на одной дороге шесть контрольно-пропускных пунктов, а на другой — ни одного, груз не останавливается. Он меняет дорогу. Рост Индонезии в 71 раз — количественный результат этой перемены. Около 343 000 тонн сляба поступило на европейские прокатные станы и вышло оттуда холоднокатаным рулоном европейского происхождения, в то время как торговая статистика фиксирует индонезийский экспорт готовой продукции в ЕС как фактически нулевой.
Сработала ли политика? Если целью было не допустить готовую нержавеющую продукцию индонезийского происхождения в Европу, она сработала. Если целью было не допустить индонезийскую сталь в Европу, сталь просто прибыла в другой форме.
Именно это различие и предстоит разрешить политике следующих двух лет. Пересмотр товарного охвата в конце 2026 года, оценка нижестоящих товаров в 2027 году и оценка права на квоту в 2028 году — все они вращаются вокруг одного вопроса: защищает ли ЕС прокатный стан или плавильную печь?
Для экспортёров необходимая подготовка не зависит от ответа. Канал слябов открыт сегодня, но правовой инструмент и даты его закрытия уже существуют. Составьте полную цепочку документов от плавки до экспорта уже сейчас и переранжируйте сырьё по тому, что можно документально подтвердить, а не по тому, что дешевле. Ни то, ни другое не окажется неверным шагом, каким бы ни был ответ.
Четыре сентябрьских дня не изменили ни одной действующей пошлины. Они сделали другое: разом вписали следующие два года в календарь.