С конца июля 2026 года цепочка поставок стали по обе стороны Чёрного моря в течение месяца вышла из строя одновременно: три ведущих украинских металлургических комбината один за другим остановили производство из-за атак, в результате чего августовское производство сырой стали сократилось более чем вдвое в годовом исчислении; российские отгрузки слябов из Чёрного моря полностью остановились с начала августа, Новороссийск неоднократно подвергался атакам, а крупные судоходные компании приостановили бронирование. Фактически торговые потоки прервала не только потеря мощностей, но и фрахт и военные риски — стоимость перевозки заготовки по маршруту Чёрное море–Турция выросла с 25–35 долл. США за тонну до 60–70 долл. США за тонну, при этом реальных сделок не заключалось, что уже превышает сам ценовой спред между двумя рынками. В результате Турция переориентировала закупки полуфабрикатов на Азию и сухопутные маршруты, а Европа ускоряет отказ от украинских поставок под тройным барьером квот, CBAM и правила «плавки и разливки».
I. За один месяц оба берега одновременно утратили возможность отгрузки
С украинской стороны удар сосредоточен на самих предприятиях. По данным Укрметаллургпрома, Запорожсталь компании Metinvest полностью остановила производство после двух ударов баллистическими ракетами 11 и 27 августа; до остановки завод успел произвести в этом месяце лишь 46 200 тонн. Компания подтвердила, что в результате атак погибли 7 человек и 21 получил ранения, серьёзно повреждены коксовые, доменные и энергетические установки, сроки возобновления производства не названы. Мощность завода составляет 4 млн тонн чугуна, 3,6 млн тонн горячекатаного и 1,2 млн тонн холоднокатаного проката в год; чугун в основном поставляется в США, а плоский прокат — преимущественно в Европу.
16 августа атаке подвергся «АрселорМиттал Кривой Рог», крупнейший металлургический комбинат Украины: погибли 2 человека, 14 получили ранения. Были повреждены объекты электроснабжения и доменного производства, что привело к остановке части технологических процессов. 5 сентября в результате баллистического удара были повреждены ключевые производственные и инфраструктурные объекты «Каметстали», что также привело к полной остановке.
Производственные данные уже отразили этот удар. Производство сырой стали в Украине в августе составило 277 000 тонн, что на 57,3% меньше в годовом исчислении и на 39,4% меньше по сравнению с предыдущим месяцем; чугуна — 257 100 тонн, снижение на 65,6% г/г; готовой стали — 269 500 тонн, снижение на 57,4% г/г. Совокупное производство сырой стали за январь-август составило 4,3 млн тонн, что на 12,5% ниже уровня прошлого года; чугуна — 4,35 млн тонн, снижение на 14,8% г/г; готовой стали — 3,59 млн тонн, снижение на 15,6% г/г. Иными словами, двузначное падение первых семи месяцев в августе превратилось в сокращение вдвое в отдельно взятом месяце.
Сырьевой сегмент также оказался заблокирован. С 23 июля коммерческие суда перестали заходить в район порта Большой Одессы; 28 июля Ferrexpo подтвердила, что одно из судов было поражено дроном, и компания заявила о невозможности возобновить отгрузки в обозримом будущем, в результате чего 189 тыс. тонн окатышей остались на складе, их стоимость оценивается примерно в 20 млн долларов США; 3 августа Полтавский ГОК остановил работу из-за нехватки оборотных средств, одновременно остановился и Южный ГОК; Metinvest ожидает, что объём добычи в августе сократится примерно на 30%. Украина ежегодно экспортирует около 33 млн тонн железной руды, примерно 60% которой идёт морем. Блокировка морского коридора напрямую угрожает примерно 1 млн тонн ежемесячных отгрузок, что соответствует потере экспортной выручки в размере 60–70 млн долларов США в месяц.
С российской стороны проблема заключается не в заводах, а в портах и судах. 12 августа украинские дроны атаковали зерновой терминал в Новороссийске, погибли 3 человека; 14 августа терминал Шесхарис, через который ежедневно проходит около 700 тыс. баррелей сырой нефти, прекратил погрузку из-за дроновой тревоги; в конце августа был нанесён удар по Туапсе, что привело к форс-мажору. 26 августа MSC объявила о немедленной приостановке приёма новых заказов на Новороссийск после атаки на судно MSC ULSAN III, сохранив обслуживание только в Санкт-Петербурге и других российских портах; 9 сентября Новороссийск вновь подвергся атаке дронов. По данным SMM, отгрузки слябов из российских портов Чёрного моря полностью остановлены с начала августа, огромные объёмы ресурсов застряли в порту, а балтийский коридор также подвергается атакам дронов.
Стоит отметить, что российская сталелитейная отрасль и без того сокращалась. Производство сырой стали в России в 2025 году составило 67 млн тонн, что на 12% ниже уровня 2021 года; в первом квартале 2026 года выпуск составил 15,6 млн тонн, снизившись на 10,4% г/г и достигнув 15-летнего минимума. Внутреннее потребление стали упало на 14% в 2025 году и снизилось ещё на 15% в начале 2026 года. ММК зафиксировал чистый убыток в размере 14,9 млрд рублей в 2025 году, загрузка мощностей упала до 60%; прибыль «Северстали» сократилась до одной пятой, свободный денежный поток составил минус 30,5 млрд рублей. Нарушение работы порта стало дополнительным замком для системы, уже страдающей от недостаточной загрузки мощностей.
II. Именно страхуемость, а не тоннаж, сократила торговый поток
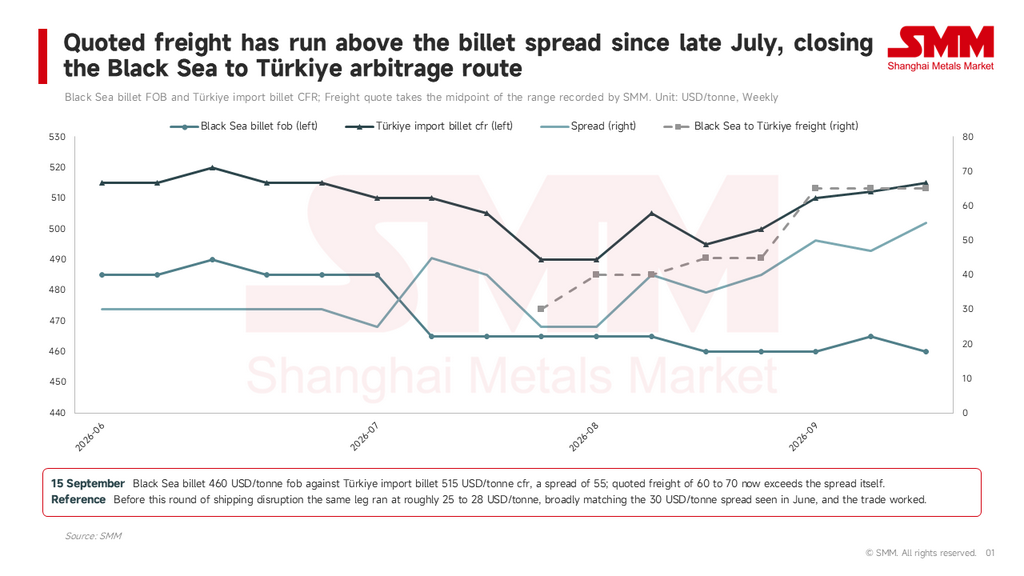
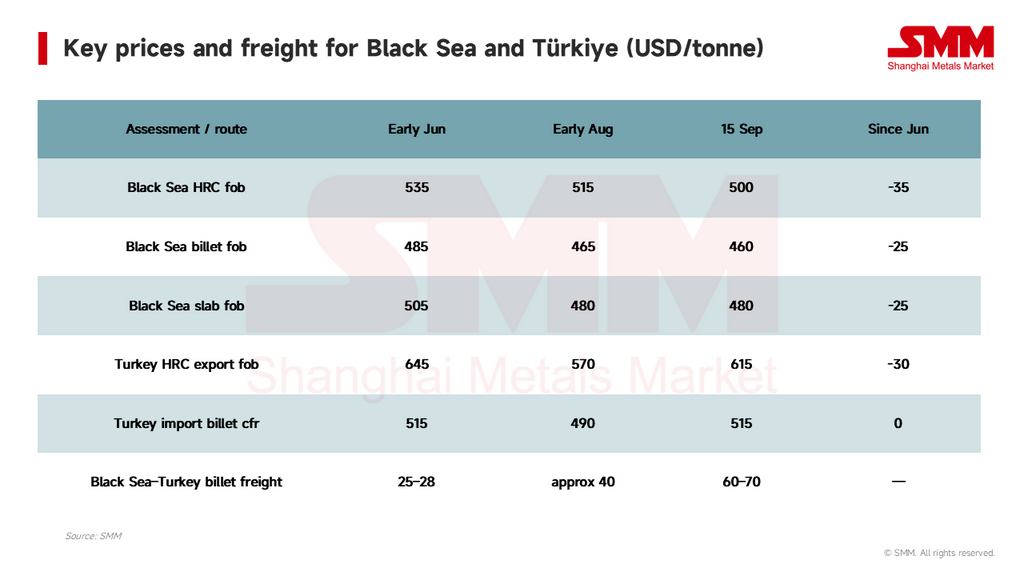
На паузу экспорт из Черного моря поставил военный риск, а не артиллерийские снаряды. 30 июля SMM зафиксировал этот поворотный момент в своей международной ежедневной сводке по стали: российские перестраховщики отменили покрытие военных рисков, а после того как несколько торговых судов были атакованы, потоплены или повреждены, судовладельцы приостановили рейсы, ссылаясь на форс-мажор. Фрахтовые ставки на стальную заготовку из Черного моря в Турцию выросли до 25–35 долл. США за тонну, а страховые премии взлетели до 10–15 долл. США за тонну. После этого фрахтовые ставки росли неделя за неделей — достигнув около 40 долл. США за тонну 5 августа, 45 долл. США за тонну 19 августа и 60–70 долл. США за тонну в неделю с 4 сентября, при этом фактических сделок зафиксировано не было. Для сравнения, обычная фрахтовая ставка на том же маршруте до этого сбоя составляла около 25–28 долл. США за тонну.
Последствия неконтролируемого роста фрахтовых ставок можно наглядно увидеть с помощью простого расчета. По состоянию на 15 сентября котировка SMM на черноморскую заготовку FOB составляла 460 долл. США за тонну, а импортная заготовка CFR в Турции — 515 долл. США за тонну, что оставляло спред в 55 долл. США за тонну; однако фрахтовые котировки из Черного моря в Турцию достигли 60–70 долл. США за тонну. Это означает, что даже если российские металлургические заводы опустят свои цены FOB до абсолютного минимума, общая стоимость доставки груза в Турцию уже выше, чем местные покупатели готовы платить по CFR. Именно этот механизм ценообразования стоит за формулой «котировать можно, отгрузить нельзя»: дело не в отсутствии покупателей, а в том, что сам рейс съедает всю ценовую разницу.
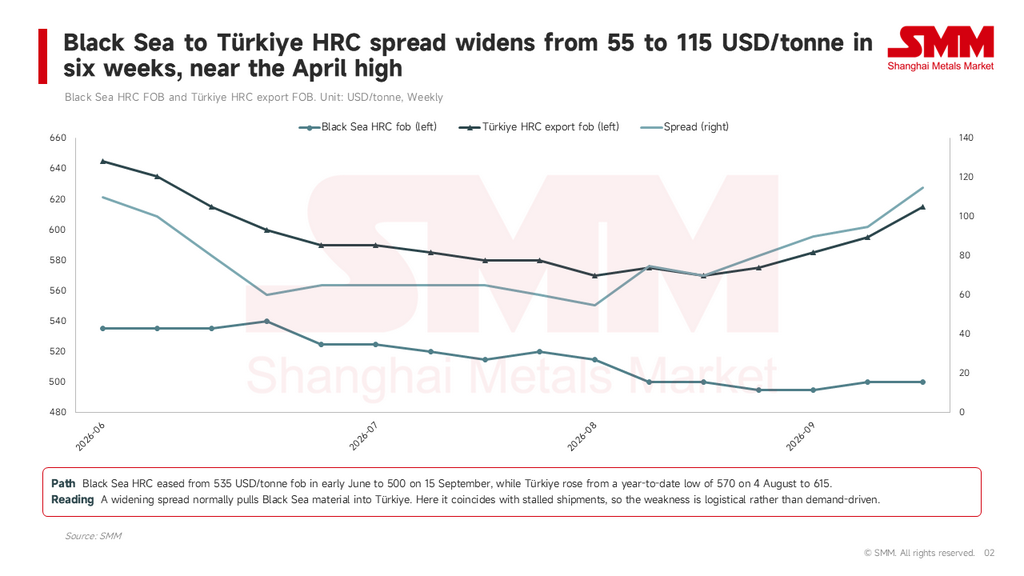
Разрыв по плоскому прокату еще шире. Черноморский горячекатаный рулон FOB упал с 535 долл. США за тонну в начале июня до 495 долл. США за тонну в конце августа и незначительно восстановился до 500 долл. США за тонну с 4 сентября; за тот же период экспортная цена горячекатаного рулона в Турции непрерывно росла с минимального с начала года уровня 570 долл. США за тонну FOB в начале августа до 615 долл. США за тонну FOB 15 сентября, при этом внутренние цены EXW одновременно выросли с 580 долл. США за тонну EXW до 610 долл. США за тонну EXW. Разница цен между двумя регионами удвоилась за шесть недель — с минимального с начала года уровня 55 долл. США/т 4 августа до 115 долл. США/т 15 сентября, приблизившись к апрельскому максимуму 130 долл. США/т. Исторически черноморские ресурсы поступали в Турцию и Средиземноморье именно благодаря этой разнице. Теперь же, чем шире спред, тем меньше перемещается грузов — это ключ к пониманию природы текущего рынка: слабость Черного моря носит логистический, а не спросовый характер.
Сляб — единственный продукт, который укрепляется против общего тренда. После непрерывного снижения до 470 долл. США/т в период с середины июля по конец августа, FOB-цена черноморского сляба по оценке SMM восстанавливалась две недели подряд в сентябре, достигнув 480 долл. США/т 15 сентября. На фоне полностью остановленных отгрузок и невозможности покупателей забрать груз рост котировок отражает премию за дефицит доступного товара, а не улучшение сделок.
III. Три перенаправления торговых потоков: внутренний, азиатский, сухопутный
Турция является основным поглотителем перебоев с поставками из Черного моря и узловым центром перестройки мировых торговых потоков полуфабрикатов.
Первое перенаправление — внутреннее замещение. 30 июля, в условиях паралича черноморских отгрузок и резкого роста страховых премий, Kardemir повысил котировку заготовки на 10 долл. США/т до 525–530 долл. США/т EXW, после чего продал около 100 000 тонн. Это первое твердое свидетельство передачи перебоев с поставками в местное ценообразование.
Второе перенаправление — азиатские полуфабрикаты. 19 августа SMM зафиксировал покупку заводом в Измире 50 000 тонн импортной заготовки, а другой производитель сортового проката заказал около 50 000 тонн китайской заготовки; оценка импортной заготовки для Турции на тот момент составляла 495–500 долл. США/т CFR, тогда как индонезийская заготовка котировалась по 480 долл. США/т. С тех пор эта волна закупок продолжает нарастать. Данные таможни показывают, что с января по июль 2026 года совокупный экспорт стальной продукции и заготовки из Китая достиг около 77,15 млн тонн, увеличившись на 2,2% в годовом выражении, однако этот общий рост был почти полностью обеспечен заготовкой: совокупный экспорт заготовки составил 12,12 млн тонн, увеличившись на 4,64 млн тонн, или на 62,1% г/г, и став единственным продуктом с приростом более 4 млн тонн. За тот же период экспорт готового проката из Китая в Турцию фактически сократился на 6% (до 2,89 млн тонн), что дополнительно подтверждает: нынешние массированные закупки Турции в Азии состоят из передовой заготовки, а не готовых рулонов, которые напрямую ударили бы по ее внутренним прокатным мощностям.
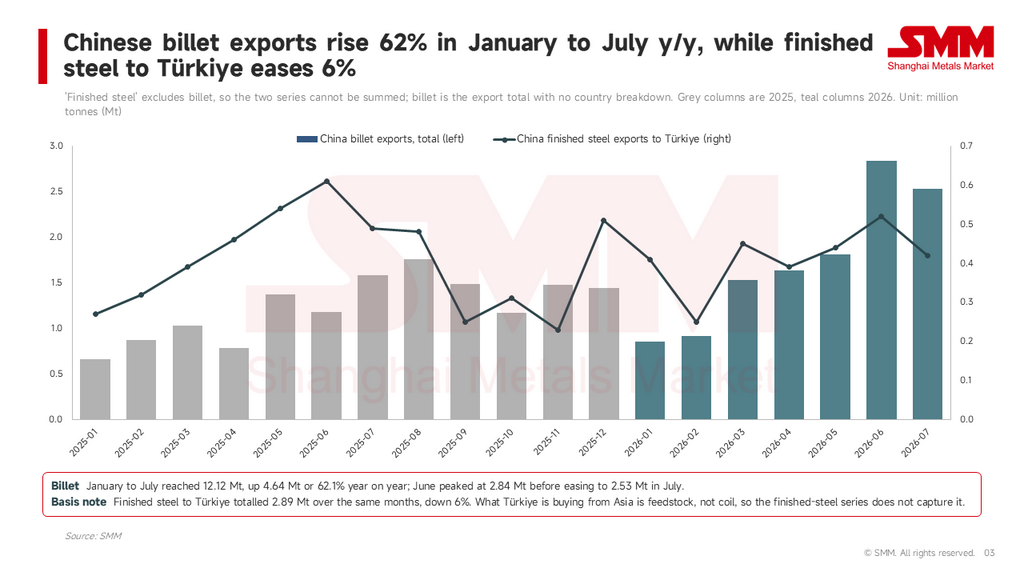
Следует отметить, что отправной точкой этого роста стали перебои с поставками на Ближнем Востоке, а прекращение поставок из Черного моря выступило наложившейся второй волной — но именно эта вторая волна вывела Китай и Индонезию на позицию маржинального ценообразования для турецких полуфабрикатов. CFR-цена импортной заготовки в Турции выросла с минимального с начала года уровня 490 долл. США/т 6 августа до 515 долл. США/т 15 сентября, то есть на 25 долл. США/т, что по сути является совместным ценообразованием азиатских источников груза и фрахтовых ставок.
Третье перенаправление — сухопутные перевозки. 5 августа SMM зафиксировал переход турецких покупателей на иранскую заготовку, доставляемую по железной дороге, с ценой поставки 480–485 долл. США/т, тогда как одновременная CFR-цена импортной заготовки для Турции составляла 490 долл. США/т. Когда морские страховые премии плюс фрахт превышают временные и потерные издержки сухопутной перевозки, железная дорога превращается из «альтернативы» в «стандарт».
С украинской стороны перенаправление носит пассивный характер. При заблокированных морских каналах экспорт был вынужденно перенаправлен в дунайские порты, а также на сухопутные маршруты и порты Румынии, Болгарии и Польши. Транспортные издержки и время оборота выросли одновременно, а низкомаржинальные массовые грузы, такие как железная руда, наиболее чувствительны к фрахтовым ставкам — именно это является прямой причиной того, что рудники остановили работу раньше металлургических заводов.
4. Европа: тройной барьер из квот, CBAM и «melt and pour»
Даже если логистика восстановится, европейский канал Украины уже сужен политикой.
Регламент ЕС по стали (EU) 2026/1384 вступил в силу 1 июля, сократив глобальную беспошлинную квоту до 18,3 млн тонн/год, что примерно на 47% меньше по сравнению с предыдущими защитными мерами, при этом тариф сверх квоты повышен до 50%. Украине выделено 1,05 млн тонн/год, тогда как ее экспорт стали в Европу составил 2,215 млн тонн в 2024 году и вырос еще на 8% в 2025 году; на ЕС приходится 79% украинского экспорта стали. ArcelorMittal Kryvyi Rih заявил, что выделенного объема недостаточно для поддержания надлежащего уровня производства, сохранения рабочих мест или обеспечения конкурентоспособности; президент Ukrmetalurgprom Александр Каленков прямо отметил, что на деле никаких преференций для Украины не существует. Для сравнения, в рамках своего торгового соглашения Великобритания сохраняет нулевые пошлины и не применяет ограничительных мер к украинской стали.
Углеродные издержки — второй барьер. По расчетам SMM, значение CBAM по умолчанию для Украины составляет 2,48 тонны CO₂/т стали, что соответствует затратам около 105 евро/т (примерно 121 долл. США/т). В первом квартале ArcelorMittal Kryvyi Rih потерял около 300 000 тонн европейского экспорта, поскольку CBAM добавил 60–90 долл. США/т к издержкам, что побудило европейских клиентов отменить заказы; компания первоначально планировала поставить в Европу 1,2–1,25 млн тонн в 2026 году, что составляет почти половину ее выпуска.
Третий барьер — прослеживаемость. 1 сентября в ЕС вступили в силу новая система квот и правила прослеживаемости «Melt and Pour». С 1 октября импортеры обязаны декларировать страну, в которой сталь была впервые расплавлена и разлита в твердое состояние, предоставляя сертификаты заводских испытаний. Для таких экспортеров, как Украина, с интегрированным внутренним производством и четко определенной страной плавки, само новое правило не создает дополнительного препятствия, и ее горячекатаный рулон по-прежнему может поступать в общий дополнительный пул ЗСТ (484 000 тонн для ГКП, 234 000 тонн для листов с покрытием) после исчерпания страновой квоты — но это также означает, что Украина будет напрямую конкурировать в одном пуле с Японией, Южной Кореей, Индией, Турцией и Египтом.
Совокупным результатом этих тройных барьеров стало то, что в начале сентября Европа пережила типичный резонансный рыночный тренд «политика + инцидент»: введение новых квот и правил прослеживаемости в сочетании с последовательными остановками и объявлениями форс-мажора двух итальянских поставщиков слябов привели к росту EXW-цен на ГКП в Северо-Западной Европе и Италии в течение нескольких дней, при этом импортные CFR-цены подскочили одновременно. Образовавшийся пробел заполняют не Украина, а Индия и Турция — индийские котировки для Европы остаются высокими, и они уже начали планировать производство под квоты четвертого квартала, тогда как Турция использует новое окно политики для пробного повышения цен в Европу. Это наиболее существенное переписывание торговых потоков, вызванное текущим конфликтом: доля европейского рынка, уступленная Украиной, переходит к третьим сторонам, обладающим преимуществами по квотам и углеродным издержкам, и этот переход носит устойчивый характер.
5. Три тенденции для дальнейшего отслеживания
- Чугун и сырье для электродуговых печей США: Товарный чугун Запорожстали в основном продается в США, и его остановка напрямую устраняет крупный источник низкопримесного сырья для американских электродуговых печей (ЭДП). Учитывая ограниченную эластичность замещения между ломом и чугуном, этот пробел, скорее всего, проявится в росте цены поставки чугуна в США, а не только в потере объема выпуска.
- Перенос ценовой власти на азиатские полуфабрикаты: Непрерывные закупки Турцией азиатской заготовки подталкивают котировки Китая и Индонезии от «региональных цен Юго-Восточной Азии» к «межрегиональным эталонным ценам». Однако устойчивость этого спроса требует осторожности: исследование SMM показывает, что запасы заготовки у большинства трейдеров Юго-Восточной Азии уже находятся на высоком уровне, а разница цен между Китаем и Индией сходится. Если черноморская логистика незначительно улучшится, объем на этом маршруте может быстро сократиться.
- Обратимость остановок производства: Ни Запорожсталь, ни Каметсталь не предоставили сроков перезапуска, а циклы ремонта доменных печей и коксохимических установок обычно измеряются кварталами. В то же время огромные объемы российского сляба, застрявшего в черноморских портах, диктуют, что после возобновления логистики рынок столкнется с концентрированной волной распродаж — это означает, что текущая сила FOB-цен черноморского сляба содержит в себе компонент высокой обратимости.
Примечание о рисках: Ситуация в Черноморском регионе и условия страхования судов меняются стремительно; фрахт, страховые премии и цены, приведенные в этой статье, являются оценочными значениями на соответствующие моменты времени. Практические стандарты исполнения квот ЕС и правил «melt and pour» могут быть дополнительно скорректированы.