I. Операции на спотовом рынке электроэнергии
С 7 по 13 сентября по всей территории Китая наблюдалась выраженная картина «прохладнее на севере, теплее на юге». С 7 по 9 сентября холодный воздух смещался на юг через Северный и Северо-Восточный Китай, вызвав заметное понижение температуры в Шаньдуне и соседних регионах, тогда как тропическая депрессия над Южно-Китайским морем позже на неделе принесла в Южный Китай возобновление осадков. Помимо погоды, затраты на топливо становились все более важным фактором поддержки спотовых цен на электроэнергию. По состоянию на 11 сентября энергетический уголь CCTD Циньхуандао 5 500 ккал вырос до 754 юаней/т, тогда как уголь 5 000 ккал и 4 500 ккал подорожал до 684 юаней/т и 617 юаней/т соответственно. Цены SMM China на СПГ с поставкой выросли с 26,16 долл./MMBtu 7 сентября до недельного максимума 28,81 долл./MMBtu 10 сентября, а средние цены на СПГ в восточной части Гуандуна поднялись с 5 860 юаней/т до 6 005 юаней/т 9 сентября. Рост стоимости угля и газа повысил предельные издержки угольной и газовой генерации, тогда как выработка ВИЭ, условия нагрузки и межпровинциальные перетоки электроэнергии продолжали определять краткосрочную динамику цен.
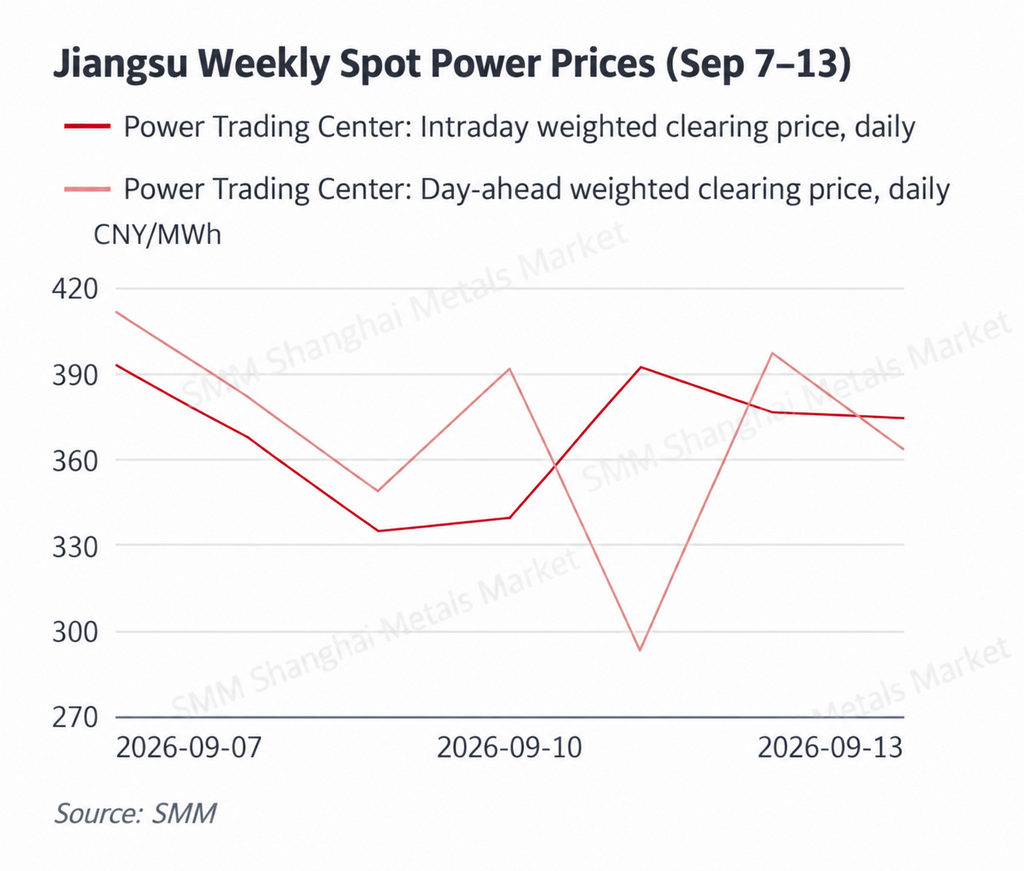
Цены в Шаньдуне сначала снизились, а затем отскочили: похолодание уменьшило нагрузку, тогда как рост стоимости угля ограничил потенциал дальнейшего снижения.Средняя цена в реальном времени на стороне генерации в Шаньдуне снизилась с 398,27 юаня/МВт·ч 7 сентября до 287,52 юаня/МВт·ч 9 сентября и оставалась относительно низкой — 298,58 юаня/МВт·ч — 10 сентября. Затем цены отскочили до 412,64 юаня/МВт·ч 11 сентября и 413,72 юаня/МВт·ч 13 сентября. Недельное среднее составило около 352,08 юаня/МВт·ч. С 7 по 9 сентября холодный воздух снизил температуру примерно на 4–6 °C, при этом минимальные температуры на севере Шаньдуна опускались до примерно 14–16 °C, что существенно сократило спрос на охлаждение. По мере восстановления температур позже на неделе улучшилась и нагрузка. Тем временем уголь CCTD Циньхуандао 5 500 ккал подорожал с 741 юаня/т до 754 юаней/т. Поскольку угольная генерация по-прежнему играет важную роль в формировании предельной цены в Шаньдуне, более высокие топливные затраты в основном выступали «полом» для заявок, тогда как изменения выработки ВИЭ и условий нагрузки определяли внутринедельный отскок.
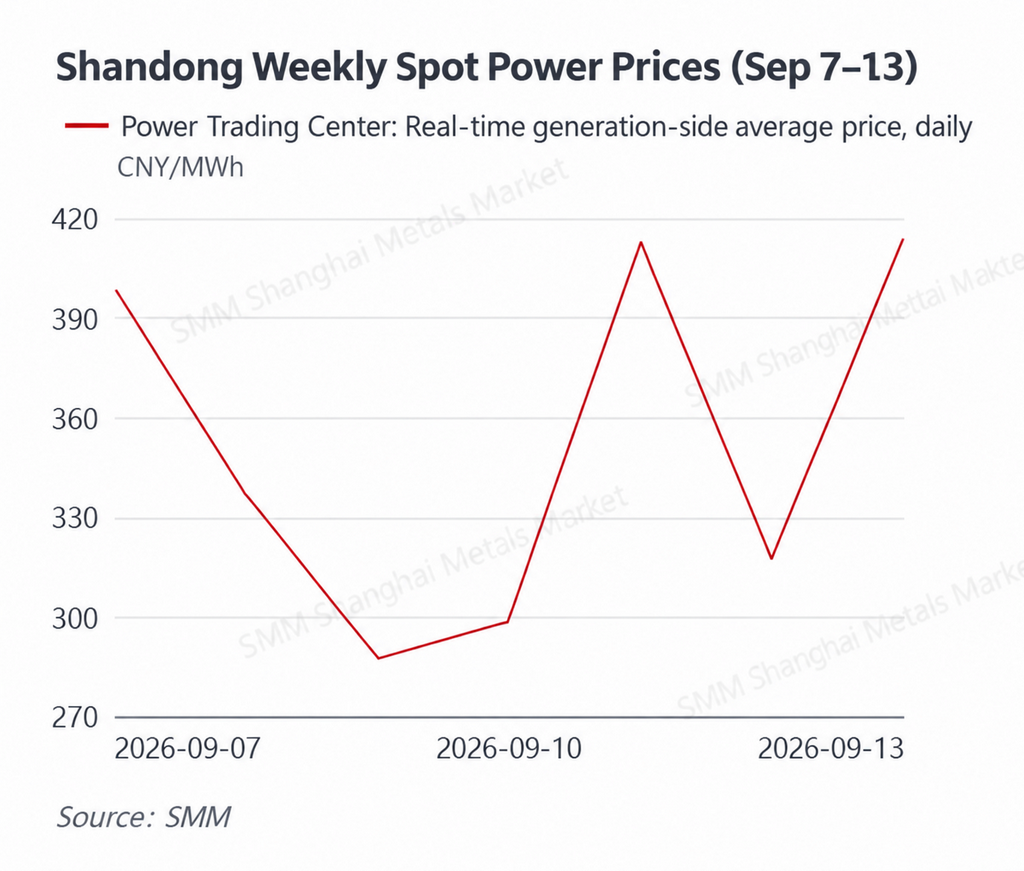
В Гуандуне цены перешли от высоких уровней в начале недели к более низким позже: сначала их поддерживали высокий спрос на охлаждение и затраты газовой генерации, однако затем осадки ослабили нагрузкуСреднесуточная цена на рынке на сутки вперед в провинции Гуандун выросла с 456,52 юаня/МВт·ч 7 сентября до 481,47 юаня/МВт·ч 8 сентября, затем постепенно снизилась до 353,27 юаня/МВт·ч 11 сентября и закрылась на уровне 372,13 юаня/МВт·ч 13 сентября. Средняя цена за неделю на рынке на сутки вперед составила около 417,06 юаня/МВт·ч. Цены в реальном времени были более волатильными: 7 и 8 сентября они достигали 611,49 и 601,14 юаня/МВт·ч соответственно, затем упали до 359,83 юаня/МВт·ч 10 сентября и стабилизировались в диапазоне 376–394 юаня/МВт·ч в выходные. Средняя цена в реальном времени за неделю составила около 451,57 юаня/МВт·ч. Солнечная и теплая погода 7–10 сентября поддерживала относительно устойчивый спрос на охлаждение, однако с 11 сентября осадки усилились из-за влияния тропической депрессии на западную часть Гуандуна и прибрежные районы, что ослабило спрос на кондиционирование. В то же время цены на СПГ в восточной части Гуандуна выросли с 5 860 до 6 005 юаней за тонну, а цены на СПГ по индексу SMM China достигали 28,81 долл. США/млн БТЕ. Таким образом, рост стоимости газа оказал более сильную поддержку предельным издержкам газовой генерации.
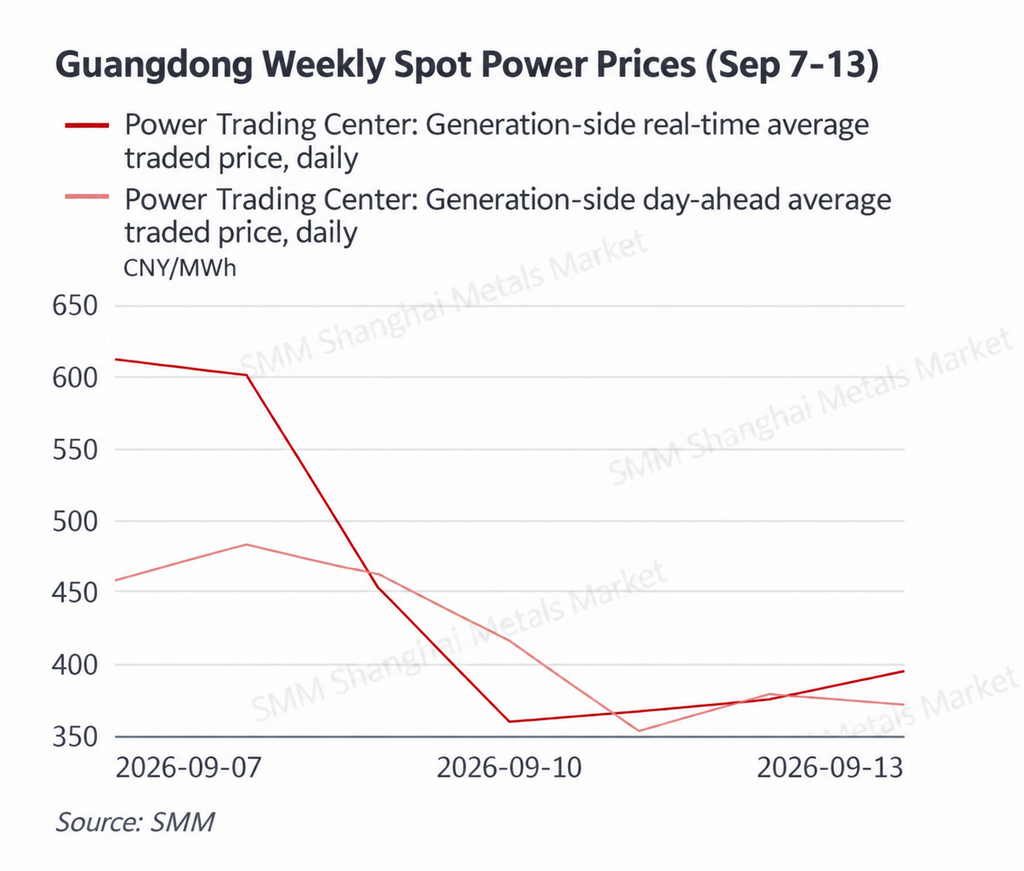
В провинции Цзянсу сохранялась волатильность: ослабление сезонного спроса компенсировалось ростом издержек угольной генерации.Средневзвешенная цена на рынке на сутки вперед в Цзянсу снизилась с 411,46 юаня/МВт·ч в начале недели до 293,28 юаня/МВт·ч 11 сентября, затем восстановилась до 397,30 юаня/МВт·ч 12 сентября и завершила неделю на уровне 363,64 юаня/МВт·ч 13 сентября. Средняя цена за неделю на рынке на сутки вперед составила около 369,84 юаня/МВт·ч. Внутридневные цены в основном находились в диапазоне 335–393 юаня/МВт·ч, а среднее значение за неделю составило около 368,39 юаня/МВт·ч. Похолодание 8–10 сентября снизило температуру примерно с 30°C до 25–27°C, что уменьшило спрос на охлаждение и ограничило возможности для устойчивого роста цен. Однако промышленный спрос оставался относительно устойчивым, а повышение цен на уголь увеличило предельные издержки угольных электростанций. В результате рынок Цзянсу отражал борьбу между ослаблением спроса и ростом издержек генерации, при этом средние цены на рынке на сутки вперед и внутридневном рынке оставались довольно близкими.
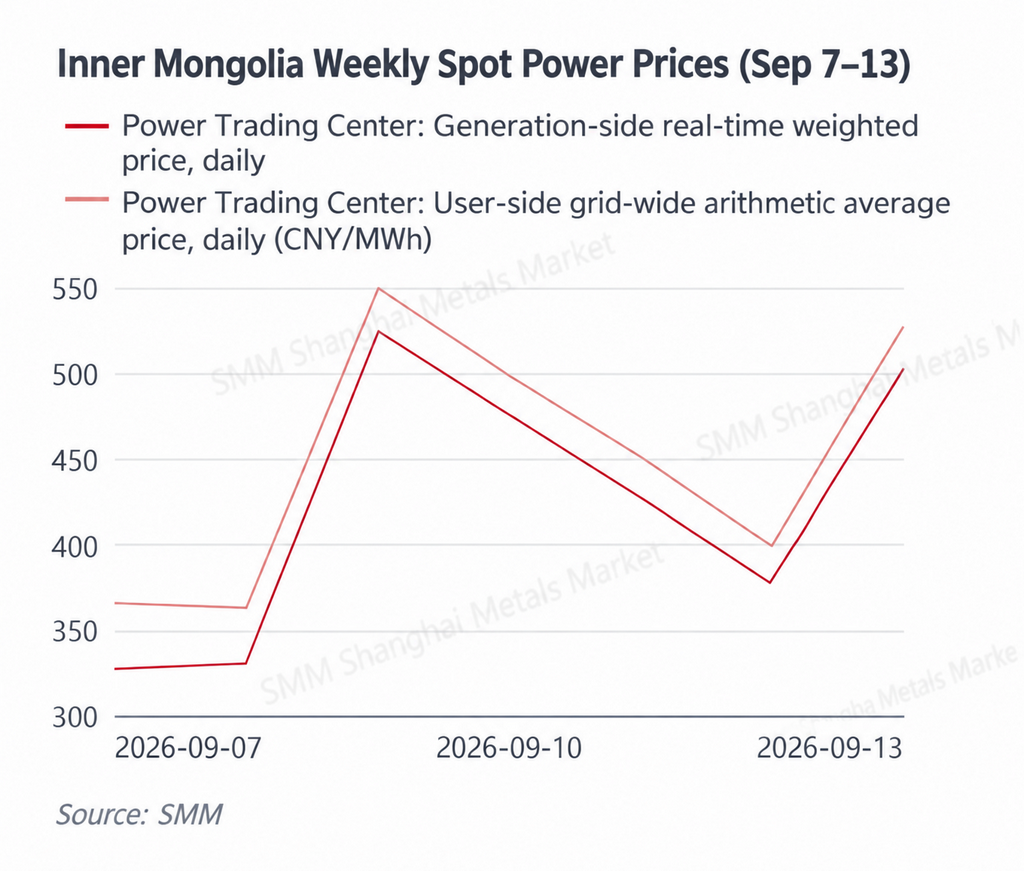
Во Внутренней Монголии цены заметно укрепились, поскольку колебания выработки возобновляемой энергии усилили влияние роста предельных издержек угольной генерации. Средневзвешенная цена на стороне генерации в реальном времени выросла с 327,84 юаня/МВт·ч 7 сентября до 524,74 юаня/МВт·ч 9 сентября, оставалась повышенной на уровне 476,43 юаня/МВт·ч 10 сентября и вновь поднялась до 502,63 юаня/МВт·ч 13 сентября. Средненедельное значение составило около 424,20 юаня/МВт·ч, а среднеарифметическая цена на стороне потребителей по всей системе выросла примерно до 451,04 юаня/МВт·ч. При высокой доле ветровой и солнечной генерации спотовый рынок западной Внутренней Монголии остаётся крайне чувствительным к выработке возобновляемых источников и условиям экспорта. При сильной выработке ВИЭ цены могут быстро падать; при недовыработке и более активном привлечении тепловых электростанций рост цен на уголь напрямую отражается в предельных заявках. Таким образом, недельный рост отражал не только удорожание угля, но и взаимодействие волатильности ВИЭ с возросшей зависимостью от угольной балансирующей генерации.
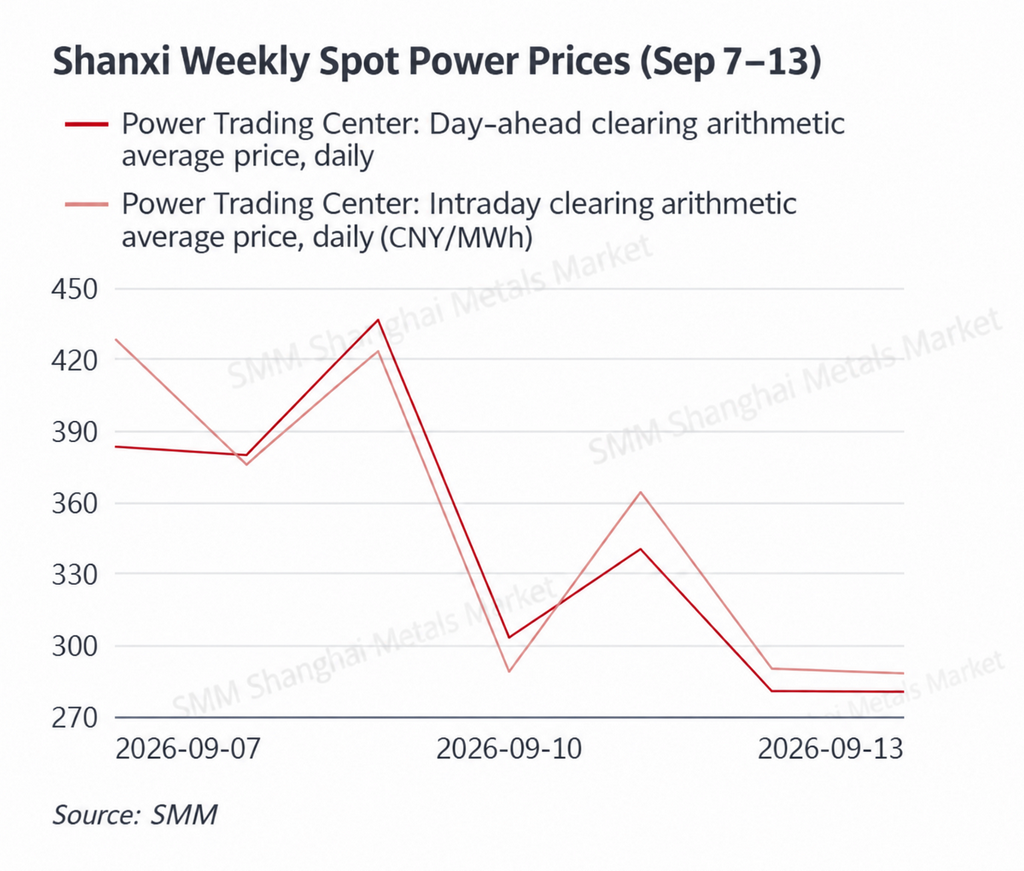
В Шаньси цены с высоких уровней в начале недели перешли к заметному снижению в конце, поскольку более сильная поддержка со стороны стоимости угля была компенсирована ослаблением баланса спроса и предложения. Среднеарифметическая цена на рынке на сутки вперёд в Шаньси оставалась повышенной в диапазоне 379–437 юаней/МВт·ч 7–9 сентября, достигнув 436,56 юаня/МВт·ч 9 сентября, после чего резко упала примерно до 281 юаня/МВт·ч 12–13 сентября. Средненедельная цена на рынке на сутки вперёд составила около 343,38 юаня/МВт·ч. Внутрисуточные цены также снизились с 428,47 юаня/МВт·ч 7 сентября до примерно 288–290 юаней/МВт·ч в выходные, при средненедельном значении около 351,34 юаня/МВт·ч. В Шаньси относительно высокая доля угольной генерации, поэтому ограниченное предложение угля и рост цен на топливо продолжали поддерживать предельные издержки генерации. Однако по мере снижения температуры и ослабления системных условий во второй половине недели снижение нагрузки перевесило поддержку со стороны издержек и привело к снижению спотовых цен. Таким образом, цены на уголь укрепляли нижнюю границу рынка, а краткосрочные ценовые пики по-прежнему зависели от фактической нагрузки и спроса на межпровинциальный экспорт.
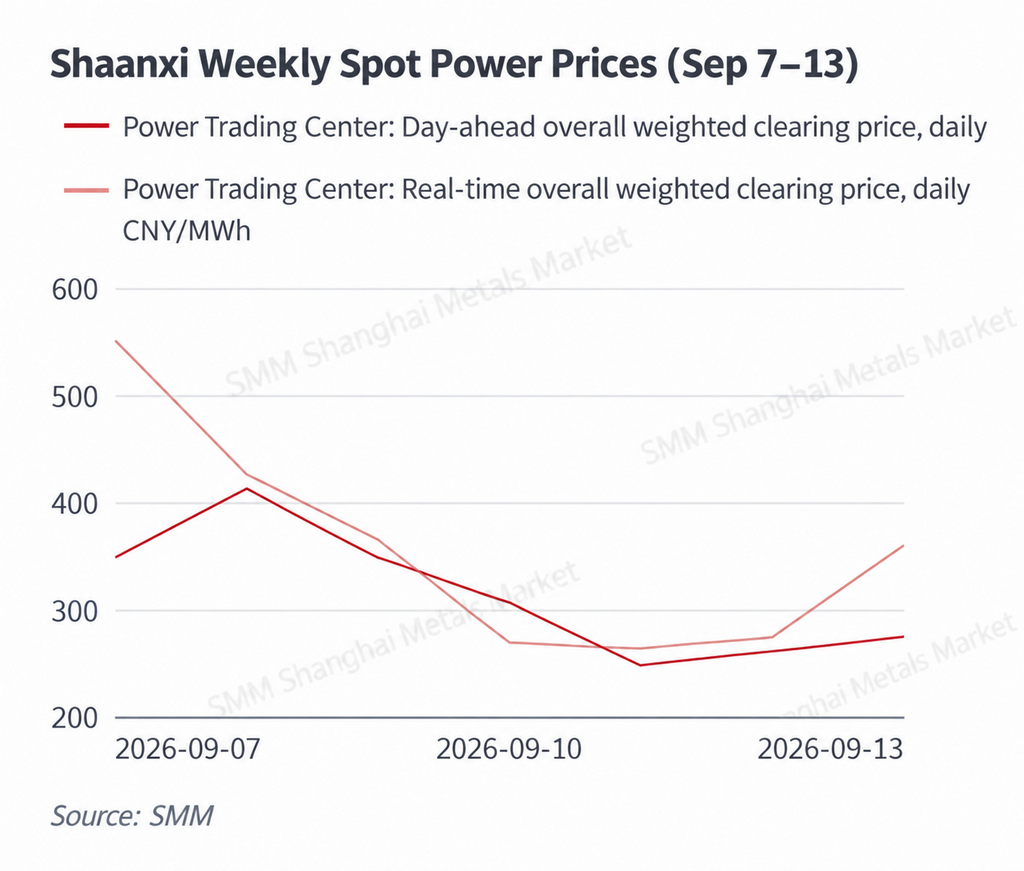
Ценовой центр в Шэньси в целом сместился вверх, при этом жёсткие условия в реальном времени в начале недели усилили влияние издержек угольной генерации. Средневзвешенная цена на рынке на сутки вперёд в Шэньси выросла с 348,35 юаня/МВт·ч 7 сентября до 412,76 юаня/МВт·ч 8 сентября, после чего снизилась до 248,45 юаня/МВт·ч 11 сентября. Средняя недельная цена составила около 314,60 юаня/МВт·ч. Цены реального времени достигли 550,73 юаня/МВт·ч 7 сентября, затем постепенно снизились до примерно 263–274 юаней/МВт·ч в период с 10 по 12 сентября, после чего восстановились до 359,74 юаня/МВт·ч 13 сентября. Средняя недельная цена реального времени составила около 358,43 юаня/МВт·ч. Разрыв примерно в 44 юаня/МВт·ч между средними недельными ценами реального времени и рынка на сутки вперёд указывает на то, что фактические условия работы системы в целом были более напряжёнными, чем предполагалось в прогнозах на сутки вперёд. Краткосрочные колебания выработки возобновляемых источников повысили чувствительность рынка к резервной тепловой генерации, а рост цен на уголь увеличил предельные издержки тепловых электростанций в периоды нехватки возобновляемой генерации.
В целом средние недельные цены на шести отслеживаемых рынках были в основном выше, чем на предыдущей неделе, однако внутринедельная динамика в нескольких провинциях демонстрировала выраженную модель «всплеск — откат». Похолодание снизило спрос на электроэнергию в Шаньдуне, Шаньси и на других северных рынках, что обычно оказывало бы давление на спотовые цены, однако рост цен на уголь ограничил масштаб снижения. Гуандун испытывал дополнительное повышательное давление из-за роста стоимости СПГ, что усиливало стоимостную поддержку со стороны газовой генерации. В западной части Внутренней Монголии и в Шэньси цены на уголь сами по себе не определяли направление движения цен, однако более высокие топливные издержки усиливали предельные цены в периоды снижения выработки возобновляемых источников и более интенсивной загрузки тепловых мощностей. По мере дальнейшего снижения температур в середине сентября рынок будет всё больше сосредоточиваться на темпах восстановления поставок угля, устойчивости высоких цен на СПГ, выработке возобновляемых источников и изменениях межпровинциальных перетоков электроэнергии.
Первичная энергия
7–13 сентября
Энергетический уголь: спрос в электроэнергетике вступил в межсезонный период, однако медленное восстановление предложения удерживало цены CCTD в восходящем тренде.
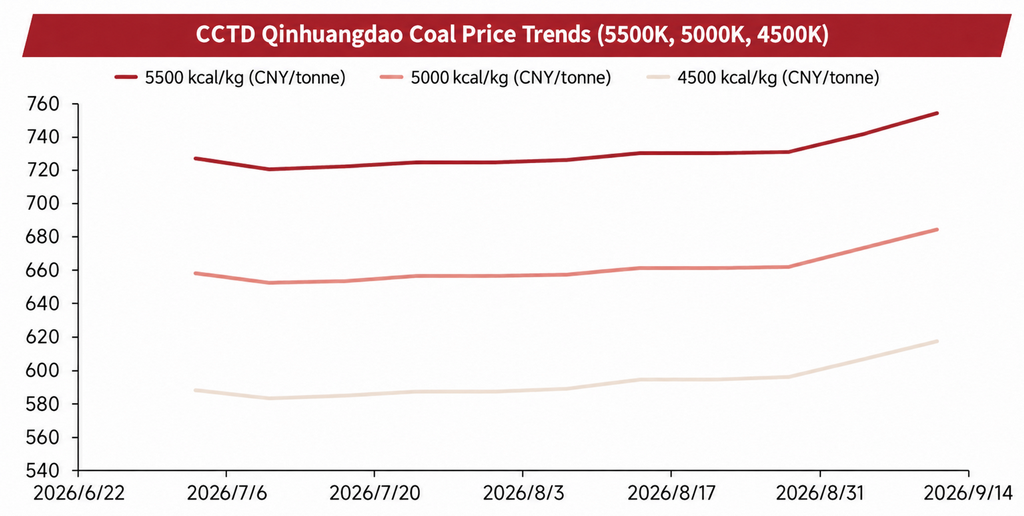
По состоянию на 11 сентября энергетический уголь CCTD в Циньхуандао калорийностью 5500 ккал оценивался в 754 юаня за тонну, что на 13 юаней за тонну выше, чем 4 сентября. Сорт калорийностью 5000 ккал подорожал на 11 юаней за тонну до 684 юаней за тонну, а сорт калорийностью 4500 ккал вырос на 11 юаней за тонну до 617 юаней за тонну. После летнего пикового сезона потребление тепловой электроэнергии уже начало снижаться, однако цены на уголь продолжили расти, что указывает на то, что последний подъём был обусловлен в большей степени ограничениями предложения и напряжённостью в цепочке обращения, чем усилением конечного спроса. Внутренняя добыча угля в августе оставалась ниже уровня прошлого года, и хотя сокращение сузилось по сравнению с июлем, темпы восстановления предложения оставались относительно медленными.
Спрос: По мере усиления холодного воздуха на севере Китая потребность в охлаждении быстро снижалась, и потребление угля прибрежными электростанциями вошло в сезонный нисходящий тренд. Закупки всё больше сосредоточивались на поставках по долгосрочным контрактам и ограниченном спотовом пополнении. Одновременно более высокая выработка гидроэлектростанций в начале осени вытеснила часть спроса на тепловую генерацию. Спрос на прибрежные перевозки также ослаб, отражая снижение готовности электростанций гнаться за более высокими спотовыми ценами. В целом поддержка цен на уголь со стороны спроса значительно ослабла по сравнению с пиковым летним периодом.
Предложение: Проверки безопасности в основных добывающих регионах оставались относительно строгими, а некоторые шахты ещё не полностью восстановили добычу после прежних перебоев. Это ограничивало краткосрочную эластичность предложения. Ранее произошедший рост цен у устья шахт также сжал маржу при отгрузках в северные порты, сдерживая пополнение портовых запасов. В последнее время транспортная экономика начала улучшаться, а некоторые предложения импортного угля смягчились, что указывает на возможное постепенное ослабление наиболее напряжённой фазы предложения. Дальнейший рост цен на уголь будет всё больше зависеть от темпов восстановления внутренней добычи и сроков накопления запасов к зиме.
Запасы: К 11 сентября запасы в девяти портах Бохайского кольца составляли около 24,13 млн тонн, что примерно на 0,30 млн тонн меньше, чем неделей ранее, тогда как запасы на электростанциях восьми прибрежных провинций выросли примерно до 35,57 млн тонн. Это расхождение остаётся важным: относительно ограниченные портовые запасы продолжают поддерживать спотовые предложения, тогда как комфортные запасы у конечных потребителей снижают срочность закупок по более высоким ценам. Таким образом, рынок по-прежнему характеризуется ситуацией «ограниченные порты, но достаточные запасы на электростанциях». Цены на уголь, вероятно, сохранят поддержку в ближайшей перспективе, хотя сезонная слабость спроса и постепенное восстановление предложения могут ограничить темпы дальнейшего роста.
СПГ: цены на поставляемый в Китай СПГ быстро выросли, а цены в восточной части Гуандуна начали следовать за этим повышением.
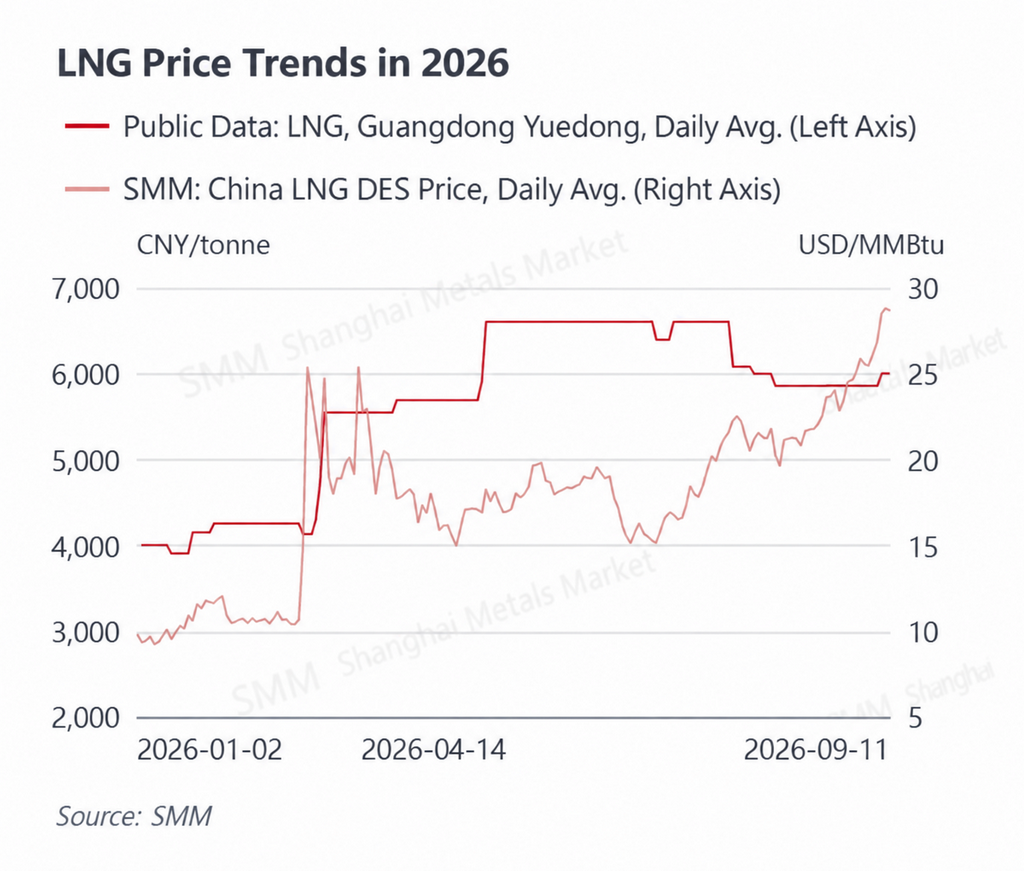
Цены прибытия СПГ в Китай по данным SMM продолжали расти в течение недели: с 26,16 долл. США/МБТЕ 7 сентября до 26,88 долл. США/МБТЕ 8 сентября, 28,51 долл. США/МБТЕ 9 сентября и недельного максимума 28,81 долл. США/МБТЕ 10 сентября. Цены оставались повышенными на уровне 28,65 долл. США/МБТЕ 11 сентября. Цены на СПГ в восточной части Гуандуна выросли с 5860 юаней за тонну до 6005 юаней за тонну 9 сентября и в дальнейшем удерживались на этом уровне, что указывает на то, что прежний рост международных спотовых издержек начал транслироваться во внутренние прибрежные цены на СПГ.
Внутренний рынок: Более высокие издержки на сырьевой газ в верхнем сегменте, а также техническое обслуживание на некоторых заводах по сжижению временно ужесточили внутреннее предложение СПГ и усилили ценовые позиции продавцов. Однако Китай по-прежнему находится в сезонном периоде относительно умеренного спроса на газ, и промышленные потребители демонстрируют ограниченную готовность принимать резко возросшие цены. Поэтому внутренние цены на СПГ росли медленнее, чем импортные спотовые издержки. В то же время долгосрочные контракты на СПГ и трубопроводный газ продолжают занимать значительную долю внутреннего предложения, снижая зависимость от дорогих спотовых партий и замедляя перенос международных ценовых скачков.
Международный рынок: Азиатские спотовые цены на СПГ продолжали укрепляться на фоне повышенных премий за риск предложения, ожиданий зимних закупок и конкуренции за гибкие партии. Техническое обслуживание на некоторых объектах поставки и ограниченная доступность спотовых партий усиливали повышательное давление. Для электроэнергетического рынка Гуандуна рост цен на СПГ в восточной части провинции до 6005 юаней за тонну напрямую повышает предельные издержки генерации газовых электростанций, усиливая стоимостную поддержку спотовых цен на электроэнергию в периоды высокой нагрузки или слабой выработки возобновляемых источников.
Обзор погоды
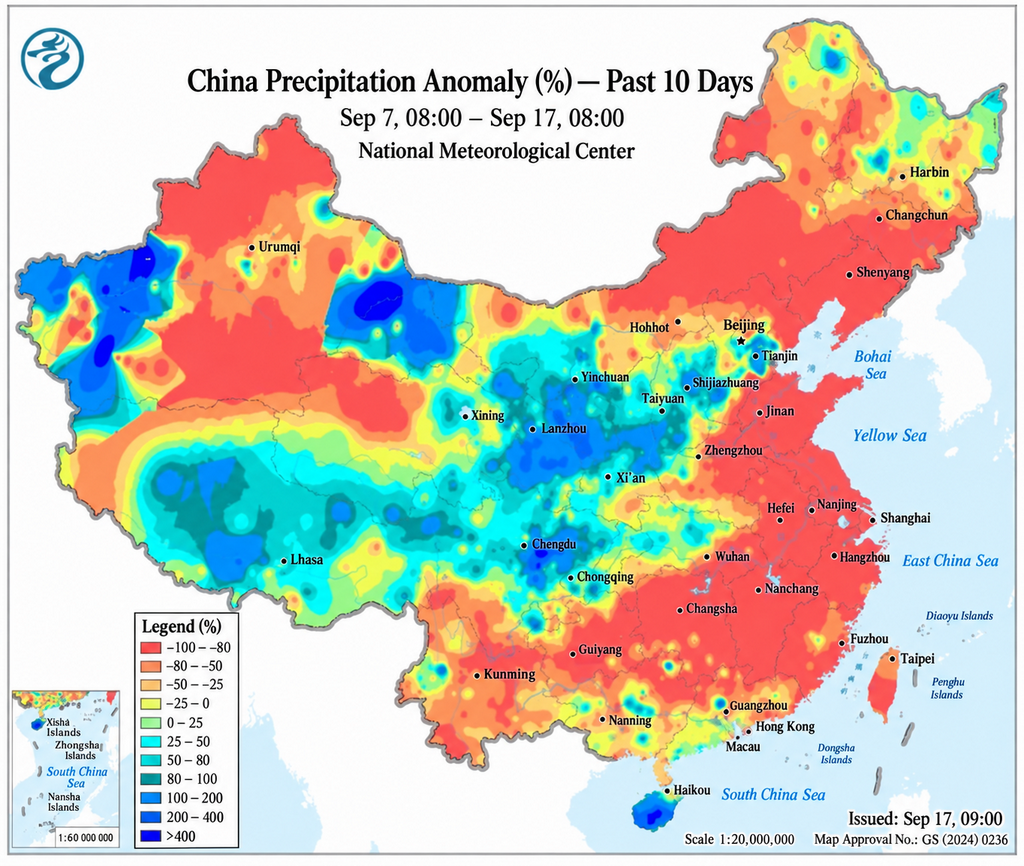
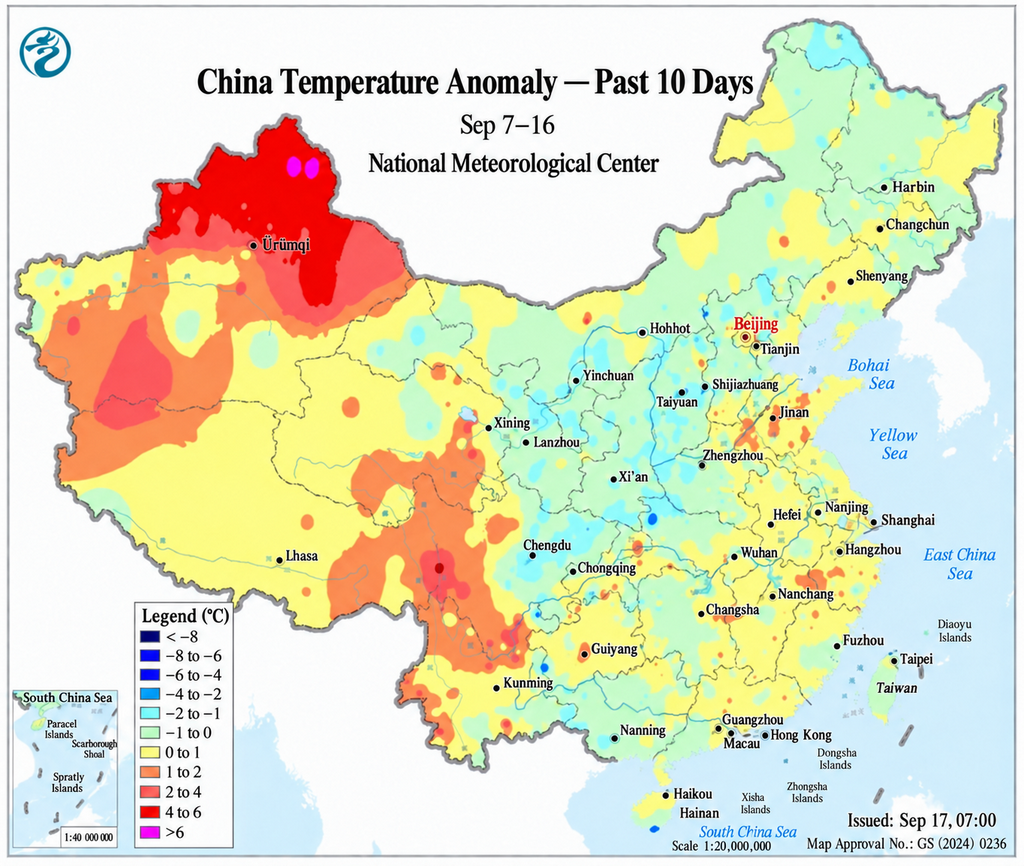
В период с 7 по 13 сентября в Китае наблюдалась широкая картина «прохладный север, тёплый юг», при этом похолодание на севере сопровождалось обильными осадками в отдельных районах Южного Китая. С 7 по 9 сентября умеренная холодная воздушная масса продвигалась на юг через Северный и Северо-Восточный Китай, вызвав снижение температуры примерно на 4–6 °C. В прибрежных районах Шаньдуна также усилились северные ветры, а суточная амплитуда температур в северных регионах значительно расширилась.
В Южном Китае основное погодное возмущение было связано с тропической депрессией над Южно-Китайским морем. С 11 по 13 сентября осадки усилились на юге Гуандуна, на Хайнане и на юге Гуанси, при этом в некоторых районах Гуандуна были зафиксированы сильные и проливные дожди. В Гуандуне в первой половине недели сохранялась жаркая и влажная погода с максимальными температурами около 34 °C, что поддерживало спрос на охлаждение. После усиления дождей во второй половине недели нагрузка кондиционирования ослабла. В Шаньдуне максимальные температуры составляли в основном около 29–33 °C, резко снизившись в начале недели, а затем восстановившись. В Цзянсу также похолодало примерно до 25–27 °C в период с 8 по 10 сентября, после чего с 12 сентября температуры постепенно восстанавливались.
В дальнейшем основной погодный фокус продолжит смещаться от устойчивой летней жары к осенней активности холодных воздушных масс и тропическим погодным системам. По мере дальнейшего ослабления спроса на охлаждение на севере Китая влияние погоды на спотовые цены на электроэнергию, вероятно, будет передаваться в большей степени через выработку ветровой и солнечной генерации, осадки и краткосрочные отклонения прогнозов нагрузки, чем через устойчивый высокотемпературный спрос.
II. Ключевые события на электроэнергетическом рынке Китая
9 сентября Восточно-Китайское энергетическое регуляторное бюро объявило о переходе спотового рынка электроэнергии провинции Аньхой в режим официальной эксплуатации. Аньхой стал девятым провинциальным спотовым рынком электроэнергии в Китае и вторым в дельте реки Янцзы, перешедшим в режим официальной эксплуатации. Рынок находился в режиме непрерывной опытной эксплуатации с расчётами с 31 декабря 2024 года более 18 месяцев. Все провинциально диспетчируемые государственные угольные электростанции участвуют, подавая заявки как по объёму, так и по цене, генераторы на возобновляемых источниках полностью участвуют в рынке, все промышленные и коммерческие потребители участвуют только по объёму, а независимым накопителям энергии разрешено подавать заявки как по объёму, так и по цене.
9 сентября Управление по регулированию энергетики провинции Цзянсу Национальной энергетической администрации опубликовало «Объявление о публичных консультациях по Правилам внедрения рынка вспомогательных услуг по изменению нагрузки электроэнергетической системы провинции Цзянсу (проект для обсуждения)». Предлагаемый механизм призван реагировать на быстрые изменения чистой нагрузки системы по мере роста доли возобновляемой энергетики, одновременно расширяя рыночные каналы доходов для тепловой генерации, накопителей энергии и других гибких ресурсов. Введение специализированной услуги по изменению нагрузки ещё больше расширит структуру доходов накопителей в Цзянсу за пределы простого арбитража «пик — впадина» и повысит краткосрочную гибкость системы.
В начале сентября Тяньцзинь открыл публичные консультации по «Уведомлению о содействии полному прямому участию потребителей электроэнергии напряжением 35 кВ и выше в электроэнергетическом рынке (проект для обсуждения)». Проект предлагает обязать промышленных и коммерческих потребителей напряжением 35 кВ и выше, которые всё ещё находятся на закупках через сетевого агента, завершить регистрацию на рынке до конца 2026 года либо в качестве оптовых, либо розничных потребителей. Этот шаг ещё больше расширит прямое участие крупных потребителей в рынке и повысит спрос на средне- и долгосрочную торговлю, розничные пакеты и управление рыночными рисками.
11 сентября Комиссия по развитию и реформам провинции Гуйчжоу открыла консультации по «Правилам внедрения механизма аукционов устойчивого развития для приростных проектов возобновляемой энергетики» и «Правилам внедрения механизма расчётов по ценам устойчивого развития для возобновляемой энергетики». Проекты правил дополнительно уточняют рамки аукционов и расчётов по механизменным ценам для возобновляемой энергетики. Для приростных проектов объёмы и цены электроэнергии в рамках механизма будут определяться на конкурсных торгах, при этом объём в рамках механизма ограничен 90 % от общей выработки проекта, поставляемой в сеть в соответствующий период. Это ещё больше привяжет доходы проектов возобновляемой энергетики как к рыночным ценам, так и к расчётам по механизменным ценам.
16-я встреча министров энергетики АТЭС состоялась в Пекине 10–11 сентября. В центре внимания встречи находились три приоритета: высококачественный доступ к энергии, двустороннее взаимное усиление искусственного интеллекта и энергетических систем, а также углубление энергетического сотрудничества в Азиатско-Тихоокеанском регионе. Обсуждались также вопросы трансграничной взаимопомощи в электроэнергетике, энергетической безопасности и координации энергосистем с растущей долей возобновляемых источников. Эти темы подчёркивают растущую важность региональной оптимизации ресурсов и гибких мощностей энергосистем по мере дальнейшего увеличения доли возобновляемой энергетики.