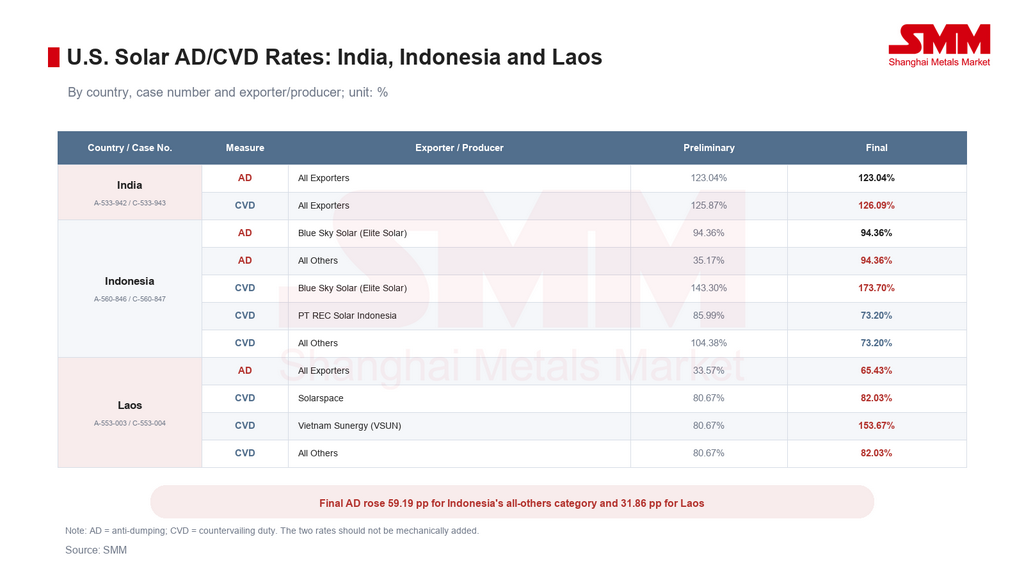
11 сентября Министерство торговли США объявило окончательные положительные решения по антидемпинговым и компенсационным пошлинам в отношении кристаллических кремниевых фотоэлектрических элементов, собранных или не собранных в модули, происходящих из Индии, Индонезии и Лаоса. Окончательные демпинговые маржи были установлены на уровне 123,04% для Индии, 94,36% для Индонезии и 65,43% для Лаоса. Окончательные ставки субсидий достигли 126,09% для Индии, варьировались от 73,20% до 173,70% для Индонезии и от 82,03% до 153,67% для Лаоса.
Эти решения расширяют охват американских торговых мер в солнечной энергетике. После введения антидемпинговых и компенсационных приказов в отношении Камбоджи, Малайзии, Таиланда и Вьетнама в 2025 году США теперь включили три новых производственных центра в аналогичные рамки. Путь миграции цепочек поставок из Китая в первоначальные четыре страны Юго-Восточной Азии, а затем в Индию, Индонезию и Лаос, постепенно сужается.
Решения Министерства торговли не равнозначны официальным приказам о введении пошлин. Комиссия по международной торговле США должна вынести окончательное решение об ущербе 14 октября. Положительные выводы позволят Министерству торговли издать антидемпинговые и компенсационные приказы; отрицательные выводы прекратят расследования, а денежные депозиты будут урегулированы в соответствии с применимыми процедурами. 11 сентября были зафиксированы окончательные маржи и ставки субсидий, но 14 октября остаётся решающей датой для доступа на рынок.
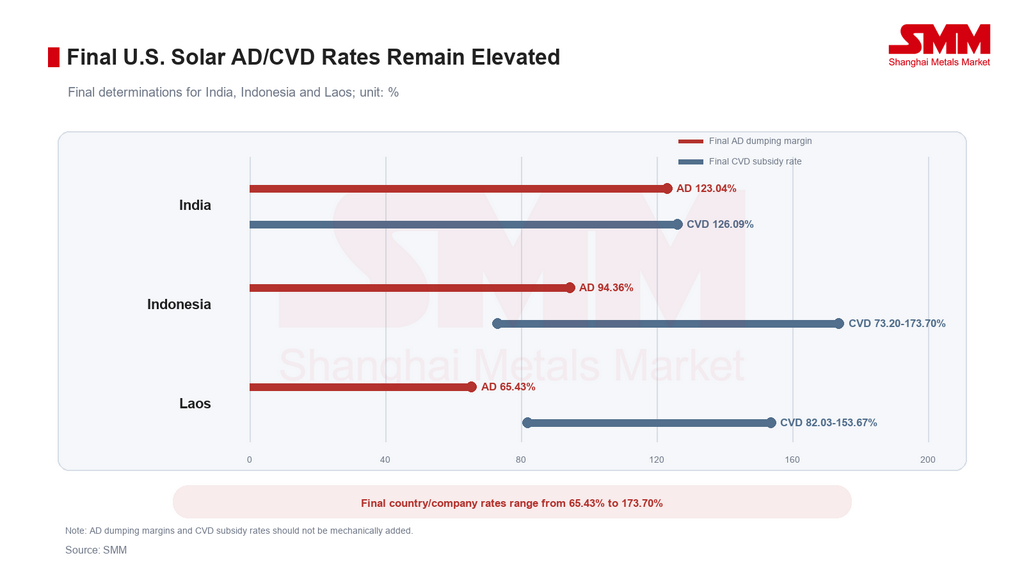
Окончательные ставки высоки, но антидемпинговые и компенсационные показатели не следует механически суммировать
Окончательные результаты по Индии изменились лишь незначительно. Её демпинговая маржа осталась на уровне 123,04%, а ставка субсидии немного выросла с 125,87% на предварительном этапе до 126,09%. После зачёта субсидии скорректированная ставка денежного депозита по антидемпингу составила 107,17%, что ниже окончательной демпинговой маржи.
В Индонезии произошло наибольшее изменение демпинговой ставки для всех прочих производителей, которая выросла с 35,17% на предварительном этапе до 94,36%, то есть на 59,19 процентного пункта. Результаты по компенсационным пошлинам различались в зависимости от производителя: ставка субсидии Blue Sky Solar увеличилась со 143,30% до 173,70%, тогда как PT REC Solar Indonesia и категория «все прочие» получили окончательные ставки в размере 73,20%, что ниже их соответствующих предварительных уровней.
Демпинговая маржа Лаоса выросла с 33,57% до 65,43%, то есть на 31,86 процентного пункта. Его скорректированная ставка денежного депозита при антидемпинговой пошлине составила 65,03%. Solarspace и категория «все прочие» получили окончательные субсидиарные ставки в размере 82,03% против прежних 80,67%, тогда как ставка Vietnam Sunergy выросла с 80,67% до 153,67%.
Демпинговая маржа, скорректированные ставки денежного депозита при антидемпинговой пошлине и субсидиарные ставки компенсационной пошлины — это разные показатели. Сумма, взимаемая при ввозе, и окончательное обязательство по уплате пошлины зависят от комбинации производителя и экспортёра, зачёта субсидий, таможенных инструкций и последующих административных пересмотров. Поэтому две основные ставки не следует складывать и представлять как единый эффективный тариф. Даже без такого сложения окончательные ставки достаточно высоки, чтобы существенно ослабить конкурентоспособность затронутых стран происхождения на рынке США.
Быстрый рост импорта объясняет, почему расследование расширилось
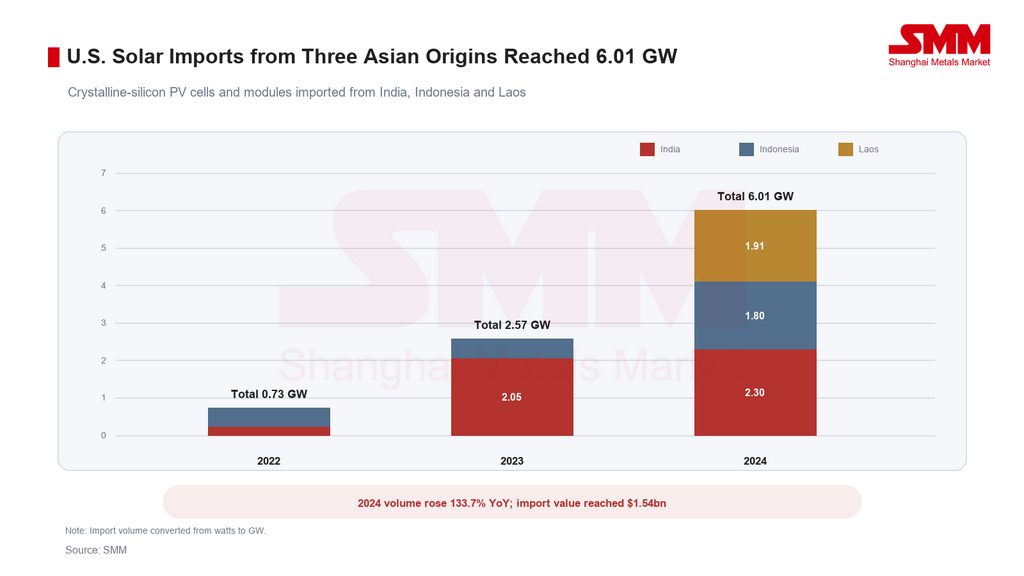
Импорт кристаллических кремниевых фотоэлектрических элементов и модулей из Индии, Индонезии и Лаоса в США вырос с совокупных 0,73 ГВт в 2022 году до 2,57 ГВт в 2023 году и 6,01 ГВт в 2024 году. Объём 2024 года оказался на 133,7% выше по сравнению с предыдущим годом и на 721,5% выше уровня 2022 года. Соответствующая стоимость импорта выросла с 261 млн долларов в 2022 году до 1,54 млрд долларов в 2024 году.
Индия поставила около 2,30 ГВт на сумму 793 млн долларов в 2024 году, при этом объём вырос на 12,1% в годовом исчислении. Индонезия поставила около 1,80 ГВт на сумму 415 млн долларов, а объём увеличился на 245,7%. Поставки из Лаоса достигли примерно 1,91 ГВт и 336 млн долларов после того, как в 2023 году оставались почти на нуле. Резкий рост из Индонезии и Лаоса показывает, как американские закупки начали смещаться в сторону новых азиатских производственных узлов после того, как первоначальные маршруты поставок из Юго-Восточной Азии попали под расследование.
Для сравнения: статистика импорта, использованная в более раннем деле по четырём странам, показала примерно 36,38 ГВт импорта США из Камбоджи, Малайзии, Таиланда и Вьетнама в 2023 году. 6,01 ГВт, поставленные тремя новыми странами происхождения в 2024 году, составили лишь около 16,5% от того более раннего объёма. Хотя сравнение охватывает разные годы, оно показывает, что Индия, Индонезия и Лаос служили дополнительными и формирующимися маршрутами поставок, а не полной заменой первоначальным четырём странам.
Направление движения важнее абсолютного объёма. После того как США в апреле 2024 года начали расследования в отношении четырех стран, инвестиции, торговые потоки и заказы стали смещаться в другие производственные центры. В июле 2025 года последовали новые дела против Индии, Индонезии и Лаоса. Окончательные определения демонстрируют, что правоприменительная практика США следует за изменениями торговых потоков: как только поставки из нового источника начинают быстро расти, этот источник вскоре может столкнуться с дополнительным контролем.
Контроль США расширяется с четырех источников до семи
Торговые ограничения США в солнечной энергетике эволюционировали от мер против отдельных стран в многоуровневую систему. Китайские элементы и модули уже давно подпадают под антидемпинговые и компенсационные пошлины. Камбоджа, Малайзия, Таиланд и Вьетнам получили новый пакет приказов в июне 2025 года. Индия, Индонезия и Лаос достигли стадии окончательного определения Министерства торговли в сентябре 2026 года и ожидают решения Комиссии по международной торговле США от 14 октября.
Отдельно меры по разделу 232, охватывающие поликремний и его производные, должны вступить в силу 4 декабря 2026 года. Меры устанавливают минимальные импортные цены в размере 0,22 долл. США/Вт для солнечных элементов и 0,38 долл. США/Вт для модулей, а также дополнительный адвалорный тариф в размере 15% на охватываемые производные продукты. Раздел 232 и антидемпинговые/компенсационные дела по конкретным странам — это разные политические инструменты, но вместе они могут повысить импортные издержки и изменить доступ к рынку.
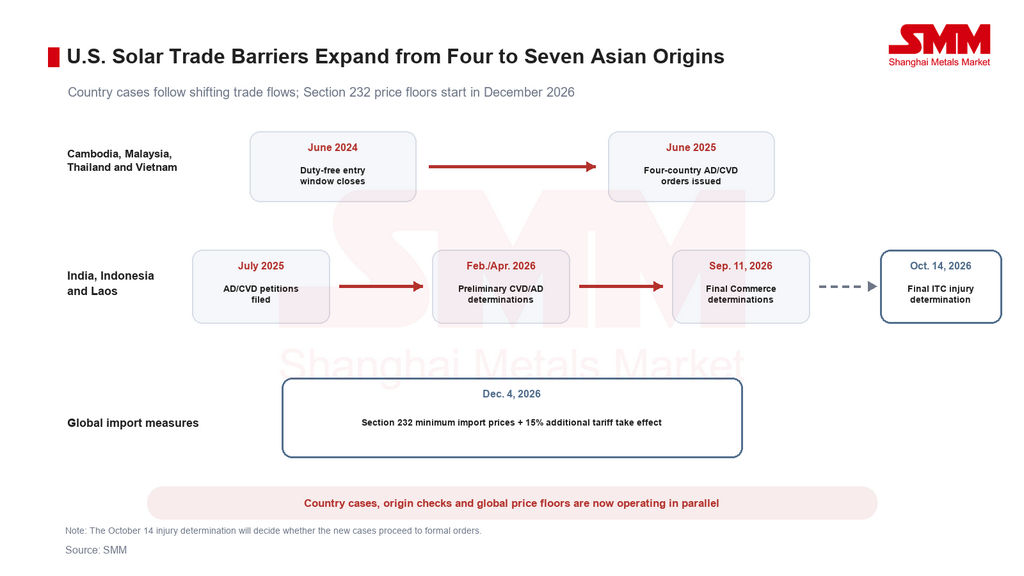
Таким образом, система США смещается от пошлин по конкретным странам к одновременному использованию антидемпинговых/компенсационных дел, проверки происхождения и глобальных ценовых минимумов. Комплаенс-ценность завода больше не будет зависеть только от его физического местоположения. Происхождение элементов, фактические производственные операции, прослеживаемость цепочки поставок, ставки для конкретных компаний и соответствие новым ценовым и инвестиционным механизмам США также будут иметь значение.
Объем последних дел придает особое значение тому, где производятся элементы. Модули, собранные в третьей стране с использованием элементов, произведенных в Индии, Индонезии или Лаосе, могут оставаться в сфере охвата. Напротив, модули, собранные в одной из трех стран с использованием элементов, произведенных в других странах, как правило, находятся вне сферы этих расследований. Это различие делает реальное производство и документально подтвержденное происхождение элементов более важными, чем конечная страна отгрузки.
Филиппины остаются вне обеих групп дел по семи странам, но их не следует рассматривать как автоматическую тарифную гавань. Согласно рыночному исследованию SMM, Филиппины в настоящее время играют более значительную роль в региональной торговле, складировании, перевалке и доставке проектов, чем в интегрированном производстве элементов и модулей.
Простая перевалка, замена документов или ограниченная обработка не меняют происхождение элементов. Модули, собранные на Филиппинах с элементами из охватываемого источника, могут по-прежнему подпадать под соответствующий объем. Внезапный рост филиппинских поставок в США также может вызвать более пристальное изучение торговых потоков, производственных процессов и документации о происхождении и может повысить риск нового расследования.
Поэтому Филиппины лучше рассматривать как региональный логистический и доставочный хаб, а не как альтернативный экспортный маршрут в США. Любому производителю, рассматривающему возможность дополнительного производства там, сначала необходимо будет проверить источники элементов, требования к существенной трансформации, подтверждающие доказательства по цепочке поставок и применимую ставку США.
Без американской премии азиатские производственные базы сталкиваются с прямой конкуренцией с Китаем
Первоначальная коммерческая логика некоторых производственных инвестиций за пределами Китая заключалась в том, чтобы принять более высокие производственные издержки в обмен на доступ к рынку США и более высокие отпускные цены. Эта логика ослабевает по мере того, как семь азиатских источников попадают под антидемпинговый/компенсационный контроль, а минимальные импортные цены по разделу 232 приближаются к вступлению в силу.
За пределами США модули китайского производства по-прежнему могут поставляться в Европу, Латинскую Америку, на Ближний Восток, в Африку и большую часть Азии. Китайские производители сохраняют преимущества в глубине цепочки поставок, масштабе, разработке продукции и возможностях доставки. Данные SMM показали, что стандартные модули TOPCon стоили 0,104–0,110 долл. США/Вт FOB в китайском порту на 10 сентября. Минимальная импортная цена модуля по разделу 232 в размере 0,38 долл. США/Вт примерно в 3,5 раза превышает середину этого диапазона FOB. Условия торговли напрямую не сопоставимы, но разрыв иллюстрирует все более отчетливые ценовые структуры рынков США и других стран.
Когда производственные базы за пределами Китая больше не могут обеспечить американскую премию, их конкурентный ориентир смещается от цен американских проектов обратно к ценам FOB Китая. Эти заводы часто сталкиваются с более высокими затратами на входящие материалы, менее развитыми сетями местных поставщиков, более высокими удельными производственными расходами и более волатильными коэффициентами загрузки. Без защиты местного содержания, тарифных преимуществ или существенно более коротких сроков доставки рентабельность окажется под давлением.
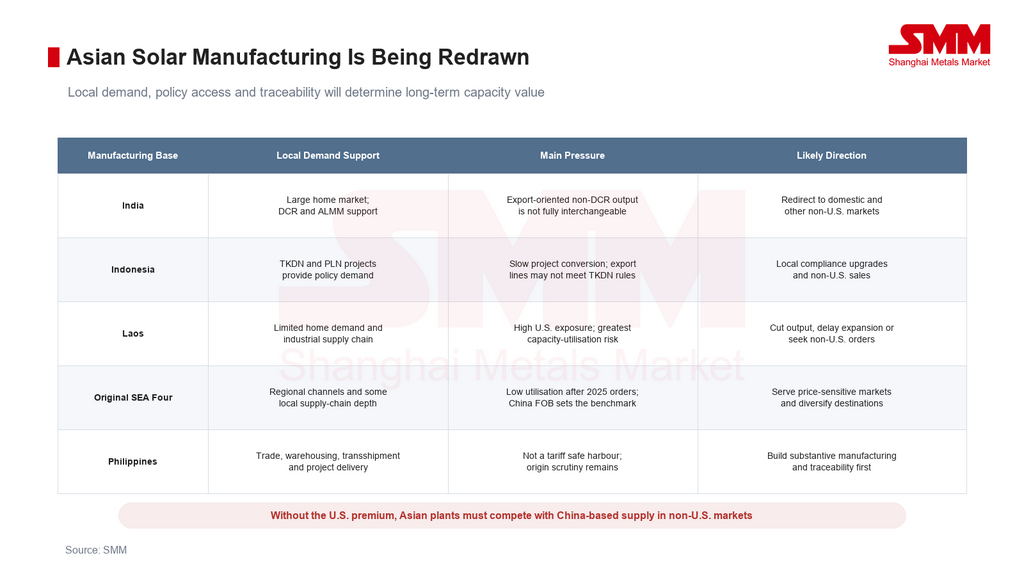
Влияние будет различаться по странам. Индия имеет большой внутренний рынок, а политика утвержденного перечня моделей и производителей и требования к внутреннему содержанию обеспечивают определенную поддержку местному производству. Однако продукты, не подпадающие под требования внутреннего содержания, изначально произведенные для США, не могут быть автоматически перенаправлены в проекты с требованиями внутреннего содержания. Сертификация, источники сырья и требования к конечному использованию различаются. Если продажи в США станут неэкономичными, линии, не подпадающие под требования внутреннего содержания, могут переориентироваться на Ближний Восток, Европу и другие азиатские рынки, где они будут напрямую конкурировать с китайскими поставками.
Индонезия имеет потенциальный спрос от проектов, соответствующих требованиям TKDN, и закупок государственной электроэнергетической компании PLN, а ее долгосрочные амбиции по солнечной энергетике в 100 ГВт могут поддержать местное производство. Фактическое поглощение, тем не менее, будет зависеть от присуждения проектов, финансирования, развертывания накопителей и инвестиций в сеть. Экспортно-ориентированные линии, построенные для США, могут не соответствовать автоматически правилам TKDN и могут столкнуться с краткосрочными пробелами в заказах и более низкой загрузкой.
Лаос имеет меньший внутренний рынок и менее развитую промышленную цепочку поставок, что делает его новые заводы более зависимыми от экспортных заказов. Поставки в США выросли с почти нуля до 1,91 ГВт в 2024 году, что показывает, что рынок США был основным направлением для расширения его мощностей. Если будут введены пошлины, Лаос имеет наименьшие возможности для перенаправления продукции на внутренний рынок и сталкивается с более высоким риском сокращения производства, отсрочки расширения или агрессивного ценообразования на рынках за пределами США.
Камбоджа, Малайзия, Таиланд и Вьетнам проходят аналогичную переоценку. После того как приказы 2025 года сократили доступ к их первоначальной клиентской базе в США, рыночное исследование SMM показывает, что коэффициенты загрузки на некоторых заводах по производству элементов и модулей в четырех странах упали до низких уровней. Производители все чаще переходят на производство под заказ, сокращают смены, проводят плановое техническое обслуживание или откладывают перезапуск для контроля запасов и денежных потоков. Малайзия сохраняет более низкие ставки для некоторых компаний, в то время как Вьетнам и Таиланд имеют более глубокие промышленные цепочки поставок и некоторый региональный спрос. Предприятия в Камбодже и на других рынках с ограниченным внутренним поглощением сталкиваются с более высоким риском загрузки.
Продажи из первоначальных четырех стран Юго-Восточной Азии больше не ориентированы исключительно на США. Часть продукции была перенаправлена на чувствительные к ценам рынки Латинской Америки, Ближнего Востока, Южной Азии и Африки. В некоторых частях Южной Азии и на отдельных ближневосточных и африканских маршрутах заводы Юго-Восточной Азии могут получить относительные преимущества за счет времени транзита, циклов доставки, устоявшихся клиентских каналов или особых торговых договоренностей. Любое преимущество в Латинской Америке в большей степени зависит от порта назначения, маршрута и фрахтового рынка и не является универсальным.
Большинство этих рынков за пределами США также могут закупать напрямую у Китая. Поэтому решающий вопрос сместился от того, может ли завод войти на рынок США, к тому, может ли его стоимость с доставкой конкурировать с модулями китайского производства. Когда цены FOB Китая остаются низкими, любое логистическое преимущество может оказаться недостаточным для компенсации более высоких производственных издержек и бремени удельных затрат, вызванного слабой загрузкой.
Если смотреть на 2027 год, то если требования к эффективности и другие требования нового китайского стандарта на фотоэлектрические модули повысят экспортные цены, адресуемые рынки для китайского и офшорного производства могут стать более сегментированными. Благодаря интегрированной цепочке поставок, более сильным НИОКР и множеству технологических платформ китайские производители могут сосредоточиться на проектах с высокими требованиями к эффективности, мощности, надежности, банковской привлекательности и сертификации. К ним относятся премиальные приложения распределенной генерации в Европе, коммунальные проекты на Ближнем Востоке и сегменты с интенсивной сертификацией в Японии, Южной Корее и Австралии. Высокомощные TOPCon, продукты с тыльным контактом, гетеропереходные и специализированные продукты могут обеспечить более высокие технологические и брендовые премии.
Некоторым заводам в первоначальных четырех странах Юго-Восточной Азии может быть труднее соответствовать китайским поставщикам по технологическим обновлениям, широте ассортимента и глубине цепочки поставок. Если экспортные цены Китая вырастут и разрыв в издержках сократится, эти предприятия могут все чаще ориентироваться на чувствительный к ценам спрос в Латинской Америке, Африке, Южной Азии и на отдельных рынках Ближнего Востока. Они могут конкурировать за счет маршрутных фрахтовых преимуществ, более коротких циклов доставки, регионального складирования, устоявшихся клиентских отношений и быстрого реагирования на мелкие партии. Они также могут стать частью стратегий диверсификации цепочки поставок на отдельных рынках.
Это разделение не гарантировано. Оно будет зависеть от фактического роста цен FOB Китая, фрахтовых издержек, загрузки офшорных заводов и поддержки местной цепочки поставок. Если модули китайского производства сохранят явное ценовое преимущество, а логистические выгоды офшорных заводов останутся слишком малы для поддержки более широкого перезапуска, многие предприятия могут продолжать работать при низкой загрузке и только под подтвержденные заказы.
Рынок США имеет краткосрочный буфер, но закупочные издержки могут вырасти
Существующие запасы, контракты и мощности по производству модулей в США должны обеспечить некоторую краткосрочную защиту поставок. Одни только определения Министерства торговли не вызовут немедленного дефицита. Некоторые поставщики также могут стремиться сохранить поставки за счет изменения источников элементов, продления срока службы существующих конфигураций продукции или работы с производителями, подпадающими под более низкие ставки.
Однако если Комиссия по международной торговле США 14 октября вынесет утвердительные определения об ущербе и последуют официальные приказы, высокие ставки резко снизят коммерческую жизнеспособность продолжения поставок из трех источников. Вступление в силу 4 декабря минимальных импортных цен по разделу 232 и дополнительного 15-процентного тарифа добавит еще один уровень ценового давления.
Мощностям по производству элементов в США потребуется время для строительства и наращивания. Может возникнуть временное несоответствие между сокращающимся пулом импортных источников и внутренним предложением, которое еще не достигло полного масштаба. Это может повысить котировки модулей, удлинить сроки закупок и побудить некоторых девелоперов пересчитать доходность проектов или отложить строительство.
Прогноз: стратегии мощностей должны сместиться от доступа на основе тарифов к соответствию рыночной политике
Оценка SMM заключается в том, что центральное влияние этих окончательных определений — не просто объем заказов США, которые Индия, Индонезия и Лаос могут потерять. Инвестиционная логика производства солнечного оборудования за пределами Китая переопределяется.
Будущим производственным проектам необходимо будет ответить на пять вопросов:
- Обеспечивает ли целевой рынок достаточный местный спрос на установку?
- Может ли предприятие претендовать на DCR, TKDN или другие закупки с местным содержанием?
- Соответствует ли sourcing ячеек и критических компонентов требованиям происхождения и прослеживаемости?
- Могут ли производственные затраты конкурировать с экспортными поставками из Китая после исчезновения американской премии?
- Сможет ли завод переключаться между продукцией, клиентами и целевыми рынками при изменении торговой политики?
Эффективный срок действия стратегии, основанной на воспроизведении китайского производства в другой стране с низкими издержками и экспорте преимущественно в США, становится короче. Производственные базы с долгосрочной ценностью, скорее всего, будут сочетать местный спрос конечного рынка, доступ к проектам с местным содержанием, существенные производственные процессы, четкие доказательства происхождения и возможность продаж в нескольких регионах.
Ключевые события, за которыми стоит следить, включают определение ITC о вреде от 14 октября, возможные приказы о пошлинах и инструкции по денежным депозитам, детальную реализацию мер по разделу 232 от 4 декабря, изменения в импорте США с Филиппин и других азиатских рынков, наращивание мощностей по производству ячеек в США, а также способность внутренних проектов Индии и Индонезии поглощать экспортно-ориентированное производство.
Примечание: показатели AD в этой статье являются окончательными демпинговыми маржами, а показатели CVD — окончательными ставками субсидий. Их не следует складывать и рассматривать как эффективную импортную пошлину. Применимые ставки и денежные депозиты зависят от комбинации производителя-экспортера, официальных приказов и таможенных инструкций.
Автор:
Райан Тей Цзе Ян | аналитик SMM по фотоэлектрике
+60 127179370 | ryan.tey@metal.com