Рынок стали Индонезии представляет собой две противоположные картины в зависимости от применяемого показателя. Данные со стороны производства указывают на зрелую, структурно растущую отрасль; данные по загрузке мощностей и импортозависимости свидетельствуют о секторе, находящемся под постоянным внешним давлением. В приведённом ниже анализе рассматриваются основные факторы спроса и политики, после чего оцениваются мощности, торговые потоки и краткосрочная динамика цен.
Факторы спроса: проекты, реализуемые в рамках государственной политики, по-прежнему служат опорой спроса на сталь, однако попутный ветер ослабевает
-
PSN остаётся крупнейшим фактором спроса, хотя импульс снизился
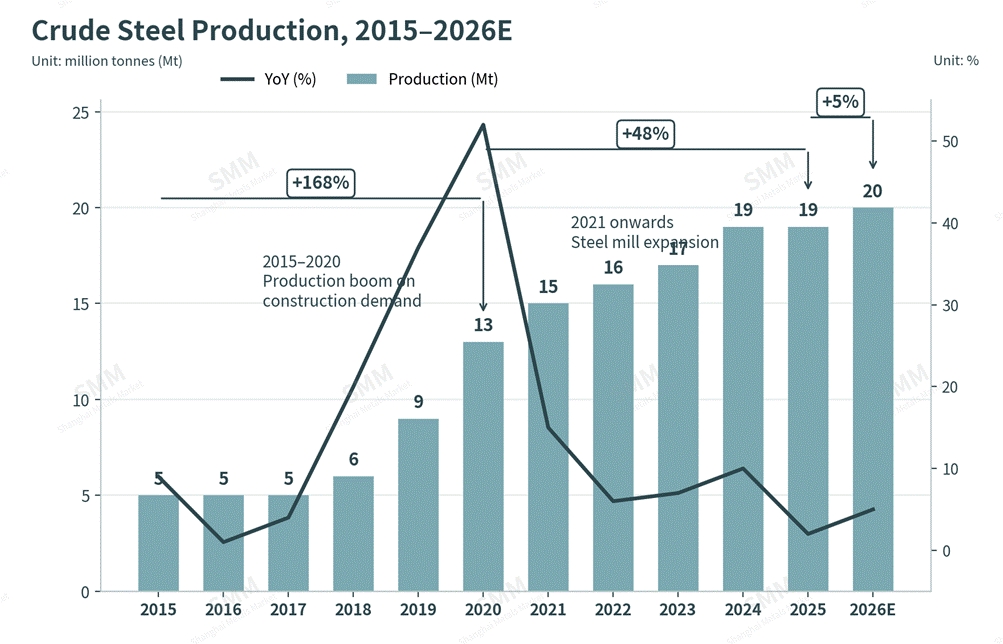
PSN по-прежнему является крупнейшим структурным фактором внутреннего спроса на сталь, хотя импульс ослаб по сравнению с пиком предыдущей администрации. При президенте Джоко Видодо около 190 национальных стратегических проектов были завершены или находились в стадии активного строительства, что обеспечило рост потребления стали на 32% в период с 2015 по 2020 год и способствовало расширению производства сырой стали на 168% за тот же период. При президенте Прабово Субианто бюджетные приоритеты сместились в сторону социальных программ, таких как инициатива бесплатного питания, что сдерживает — хотя и не устраняет — портфель PSN. На 2026 год активными остаются 219 проектов, из которых только 7 являются вновь начатыми; 74 относятся к дорогам и транспорту, включая участки 2 и 3 платной дороги Серанг–Панимбанг (строительство ведётся с 2016 года, завершение намечено на 2027 год). Более новые программы, включая проект государственных школ и инициативу красно-белых деревенских кооперативов, становятся дополнительными факторами спроса, хотя обе сталкиваются с задержками реализации и общественным контролем, а выделение средств может быть отложено до ноября.
-
Иностранные совместные предприятия продолжают менять структуру заводской базы
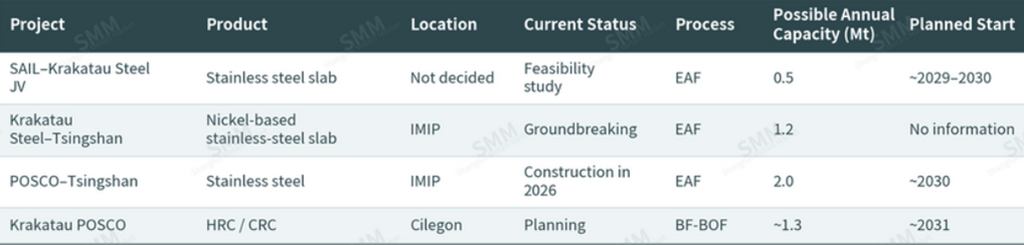
Это продолжает формировать структуру металлургической базы Индонезии, при этом капитал из Японии (Nippon Steel), Южной Кореи (POSCO), Китая (Tsingshan, Dexin) и Индии (Ispat), как правило, размещается через совместные предприятия с отечественными производителями, такими как PT Krakatau Steel и PT Gunung Raja Paksi, — например, Krakatau POSCO и Krakatau Nippon Steel Synergy. Ожидается выход на рынок дополнительных мощностей совместных предприятий по мере того, как иностранные партнёры продолжают расширять своё присутствие в Индонезии.
-
Парк доменных и кислородно-конвертерных печей на 80% делает отрасль уязвимой перед CBAM и затратами на декарбонизацию
С технической точки зрения отрасль по-прежнему сильно зависит от углеродоёмкого производства. Около 80% индонезийских металлургических заводов по-прежнему работают по маршруту доменная печь — кислородный конвертер, что является структурным недостатком, поскольку механизм пограничной углеродной корректировки ЕС начинает вытеснять высокоуглеродную сталь с этого рынка. Несмотря на национальные климатические обязательства — цель сокращения выбросов на 31,9% к 2030 году и достижение углеродной нейтральности к 2060 году — ограниченный опыт применения «зелёных» технологий и слабая политическая инфраструктура затрудняют достижение этих целей; текущие прогнозы оценивают выбросы национального сталелитейного сектора в 24,9 млн тонн CO₂ к 2030 году. Внедрение электродуговых печей по-прежнему ограничено небольшим числом операторов, таких как PT Garuda Yamato Steel, хотя Krakatau Steel, Gunung Raja Paksi и другие компании рассматривают варианты перехода на электродуговые печи, прямое восстановление железа и технологии CCS/CCUS. Капиталоёмкость перехода на электродуговые печи — примерно в 2–3 раза выше, чем у маршрута доменная печь — кислородный конвертер — означает, что такие проекты обычно осуществимы только через совместные предприятия крупных производителей, а новая волна мощностей электродуговых печей ожидается не ранее 2030 года.
-
Четыре нормативных акта определяют баланс спроса и предложения
В настоящее время баланс спроса и предложения стали в Индонезии определяют четыре нормативных акта:
-
SNI (обязательный национальный стандарт): На такие виды продукции, как арматура (SNI 2052:2024) и стальные трубы (SNI 39:2024), теперь распространяются обязательные национальные технические требования и требования безопасности. 20 мая 2026 года вступили в силу два дополнительных правила: постановление Министерства промышленности № 344/2026, устанавливающее местный стандарт на катанку, и постановление Министерства торговли № 18/2026, предусматривающее цифровую сертификацию импортируемой стали для ограничения дешёвого несоответствующего импорта. Как нетарифный барьер соблюдение требований SNI в первую очередь увеличивает административную нагрузку и сроки для импортёров, что должно постепенно поддерживать внутреннее использование в среднесрочной перспективе; на сегодняшний день эффект остаётся ограниченным из-за недавнего вступления правил в силу.
-
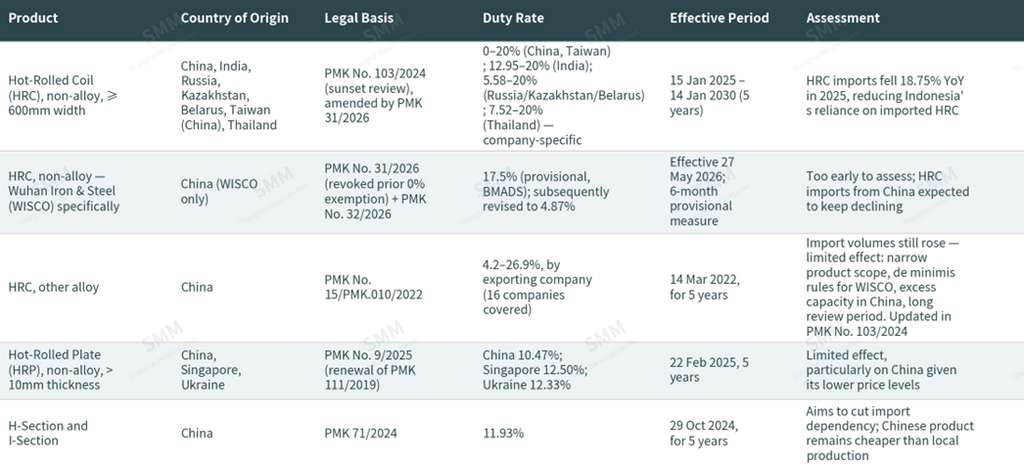
PMK № 31/2026: Этот нормативный акт обновляет PMK № 103/2024, регулирующий импорт горячекатаного рулона и связанной с ним легированной продукции. После антидемпингового расследования, подтвердившего, что Wuhan Iron and Steel Co. Ltd. нанесла материальный ущерб отечественной промышленности, была введена предварительная дополнительная пошлина в размере 17,5% от цены CIF компании WISCO, впоследствии пересмотренная до 4,87% в соответствии с PMK № 32/2026, наряду с дифференцированными ставками пошлин для других стран-экспортёров. Данная мера вступила в силу 27 мая 2026 года в качестве шестимесячной временной меры. Она действует как прямой тарифный барьер, повышая стоимость импорта с учётом выгрузки и способствуя смещению спроса в сторону отечественной продукции.
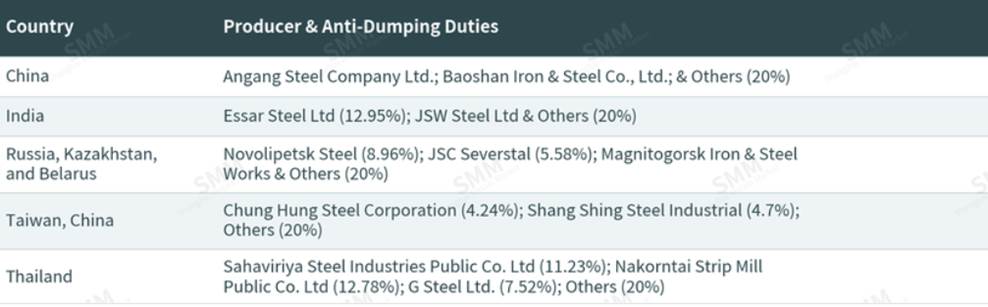 Источник: PMK № 31/2026, SMM
-
Тарифы США по разделу 232: Действуют с 12 марта 2018 года по ставке 25% на стальную продукцию, в июне 2025 года повышены до 50% на основные виды стали и алюминия, а в апреле 2026 года расширены: 50% применяется к первичной стальной продукции и 25% — к производным изделиям. Тарифы США не применяются напрямую к индонезийскому экспорту, но оказывают существенное косвенное влияние: объём импорта стали в США сократился примерно на 26% в период с января по май 2026 года, что вытеснило этот объём — в значительной части китайского происхождения — на альтернативные рынки, включая Индонезию. Чистый эффект заключается в перенаправлении китайских экспортных потоков на индонезийский рынок, а не в прямом ограничении для индонезийских производителей.
-
CBAM (Механизм пограничной углеродной корректировки): Вступивший в силу 1 января 2026 года, CBAM оценивает импорт на основе содержащегося в нём углеродного следа с привязкой к ценообразованию на углерод в системе EU ETS. Индонезия занимает 7-е место среди крупнейших поставщиков стали в Европейский союз по объёму; согласно одной из оценок, основанной на объёмах торговли 2023 года, этот механизм повысит стоимость импорта чугуна и стали в ЕС примерно на 226 млн долларов США (Nam Do и др., 2026). Министерство промышленности (Kemenperin) обозначило трёхкомпонентный ответ: ускорение внедрения низкоэмиссионных производственных технологий, переход на процессы, соответствующие нулевым чистым выбросам, и создание прозрачной и проверяемой инфраструктуры отслеживания выбросов. Однако без дополнительной фискальной или нефискальной поддержки эти меры вряд ли смогут полностью компенсировать потерю конкурентоспособности на рынке ЕС, при этом возник вторичный риск: китайская продукция, не подпадающая под CBAM, перенаправляется на открытые рынки, такие как Индонезия.
-
Антидемпинговые пошлины (более широкое применение): Помимо PMK № 31/2026, Индонезия применяет более широкий набор антидемпинговых мер в отношении продукции китайского происхождения, что в целом повышает импортные цены и сокращает объёмы импорта, одновременно перенаправляя торговые потоки в сторону стран, не являющихся объектом мер, — такая динамика в целом поддерживает экономику отечественной промышленности. Детали сведены в таблицу ниже.
Источник: SMM, GTT
Мощности достигли целевого показателя 2035 года на десятилетие раньше, однако загрузка остаётся на уровне 50–52%
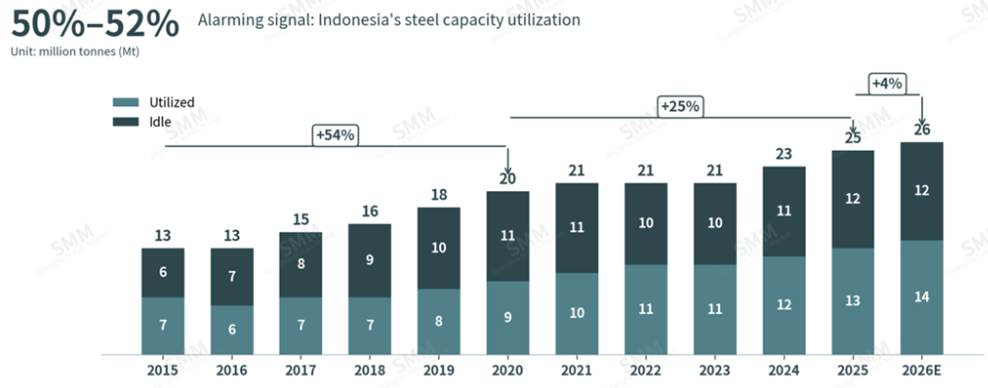
Установленные мощности сталелитейных заводов в 2025 году составили около 25 млн тонн — целевой показатель Национального генерального плана развития промышленности на 2035 год в 25 млн тонн уже достигнут на десять лет раньше срока. Такая траектория повышает риск структурного избытка мощностей при отсутствии активного управления, что негативно скажется на внутренних ценах и рентабельности заводов. Более остро стоит вопрос загрузки мощностей, которая остаётся на уровне лишь 50–52% против порога в 80%, обычно необходимого для устойчивой прибыльности. Этот разрыв объясняют три структурных фактора: устаревшее производственное оборудование, подрывающее конкурентоспособность по издержкам и выбросам (по словам заместителя министра промышленности Файсола Ризы); ассортимент продукции, сосредоточенный на менее дорогой конструкционной стали, с минимальной диверсификацией в легированные или специальные марки; и устойчивое избыточное предложение китайской продукции, которое, по словам Кимрона Маника, директора по устойчивому строительству Министерства общественных работ и жилищного строительства, продолжает сбивать внутренние цены из-за эффекта масштаба у китайских производителей и слабого внутреннего спроса в Китае.
Источник: Miani, 2025; годовой отчёт GRP; GTT, SMM
Будущие приросты мощностей по-прежнему сосредоточены вокруг двух сложившихся промышленных экосистем — Чилегона (Западная Ява) и IMIP (Индонезийский промышленный парк Моровали, Центральный Сулавеси), при этом новые проекты на основе электродуговых печей — в основном организованные как совместные предприятия из-за повышенных капитальных затрат по сравнению с доменно-конвертерным способом — планируется ввести в эксплуатацию около 2030 года.
Источник: SMM
Предложение: общий объём производства продолжает расти, но бедственное положение на уровне заводов распространяется
Производство сырой стали резко выросло в период с 2015 по 2020 год благодаря вводу в эксплуатацию крупных заводов, включая Dexin Steel (2020) и Krakatau POSCO (2014), а также расширению стана горячей прокатки №2 компании Krakatau Steel в 2019 году, наряду с ростом спроса, обусловленным PSN. В 2021–2025 годах рост замедлился из-за пандемии и меньшего объёма новых мощностей. Производство по-прежнему сосредоточено в Чилегоне (исторический центр производства углеродистой стали и западной Индонезии) и IMIP (интегрирован с производством нержавеющей стали, обслуживает восточную Индонезию), а к вторичным площадкам относится PT New Asia International в Восточной Яве по производству углеродистой стали.
Источник: StatBase, SMM
На уровне заводов результаты в 2025 году сильно различались. Krakatau Steel увеличила выпуск на 69,2% г/г после перезапуска в январе 2025 года стана горячей прокатки 1, который простаивал с мая 2023 года из-за проблем с электроснабжением. Напротив, PT Gunung Raja Paksi и PT Ispat Indo зафиксировали снижение производства г/г под постоянным давлением дешёвого импорта: GRP сообщила об убытке примерно в 36,83 млн долларов США в 2025 году, а Ispat Indo прекратила работу в августе 2025 года, решив, что импорт готовой стали выгоднее внутреннего производства — загрузка её мощностей упала всего до 40%. Krakatau Osaka Steel, также остановившая производство, стала последней жертвой импортного давления. Эта картина подчёркивает, что общий рост производства маскирует острое финансовое бедствие на уровне отдельных заводов, вызванное импортной конкуренцией.
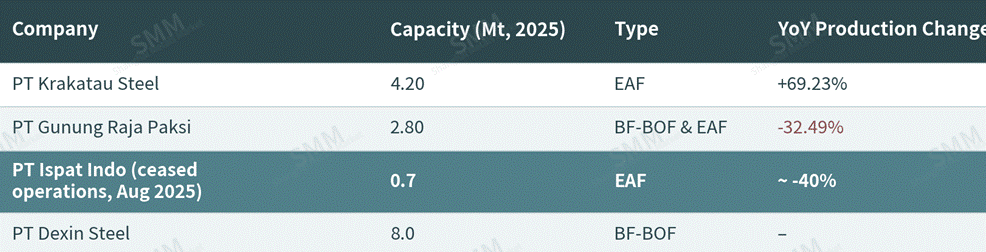
Источник: SMM
Спрос: рост потребления сильно отстаёт от производства, а импорт по-прежнему занимает более половины рынка
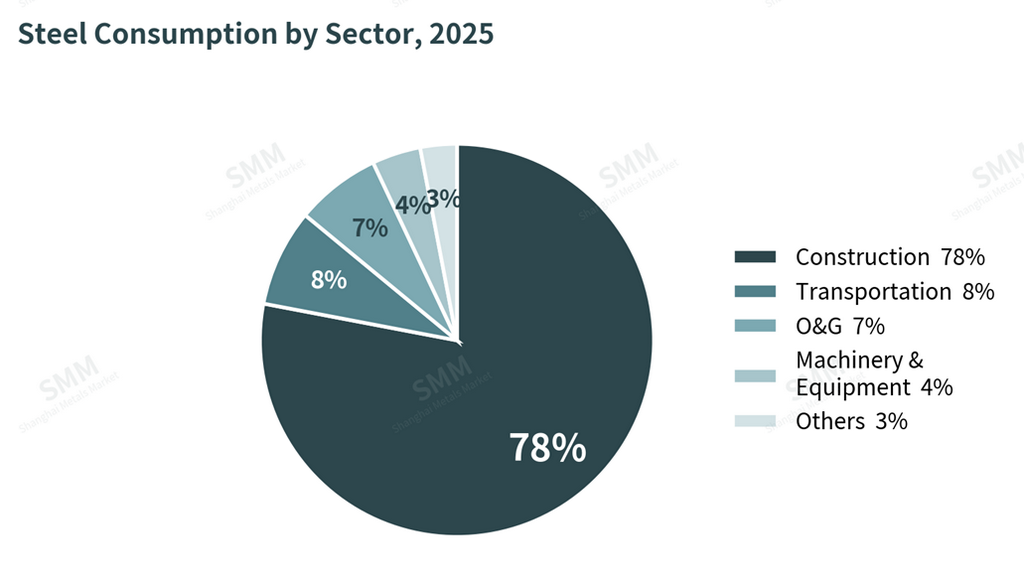
Источник: Miani, 2025; SMM
По состоянию на 2025 год на строительство приходится 78% внутреннего потребления стали, далее следует транспорт (8%), а остальное — нефтегазовый сектор, машиностроение и другие отрасли. Потребление сырой стали росло гораздо скромнее, чем общий объём производства: потребление увеличилось на 32% в 2015–2020 годах и на 29% в 2021–2026П годах, тогда как рост производства за те же периоды составил 168% и 48% соответственно, что указывает на структурное несоответствие между всё более ориентированной на предложение и экспорт производственной базой и реальным внутренним конечным спросом.
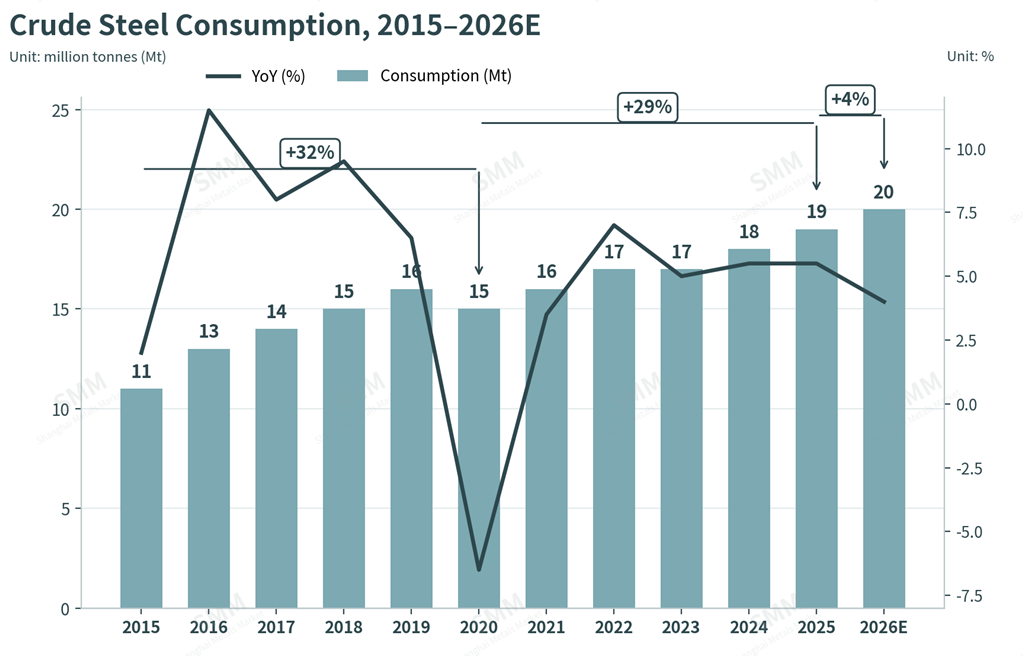
Источник: таможенные данные Индонезии, SMM
Давление на отечественные заводы усиливается сохраняющейся высокой импортозависимостью: в 2025 году импорт обеспечил 55% внутреннего потребления готовой стали, причём только на Китай пришлось 46% импортных объёмов. Этот приток дешёвой китайской продукции отражает сочетание факторов — затяжной спад на китайском рынке недвижимости, ценовые преимущества за счёт масштаба, поддержку финансирования, связанную с государством, охлаждение внутренней строительной активности в Китае и сравнительно медленную реакцию индонезийской политики. Индонезия действительно производит значительные объёмы строительной стали — двутавровые балки, двутавры и аналогичные профили на таких заводах, как Garuda Yamato Steel, — но эта продукция неконкурентоспособна по цене с импортом, а категории, конкурентоспособные по цене, например арматура, остаются низкомаржинальными товарными сортами.
Принятые к настоящему времени меры — обязательная сертификация SNI, ужесточение импортного лицензирования (lartas), целевое ценообразование на природный газ (HGBT) и нулевые пошлины на сырьевые ресурсы, такие как заготовки, — оказались запоздалыми и не смогли предотвратить закрытие таких производителей, как Krakatau Osaka Steel. В перспективе до 2026 года ожидается рост потребления нерафинированной стали, но замедляющимися темпами, что отражает сокращение инвестиций в инфраструктуру, смещение бюджетных приоритетов в сторону неинфраструктурных программ, таких как программа бесплатного питания, и неблагоприятное общественное мнение о новых инициативах, включая проекты «Красно-белый деревенский кооператив» и «Государственные школы».
Торговля: нержавеющая сталь доминирует в экспорте, заготовки — в импорте, а Китай доминирует с обеих сторон
По объёму
Объёмы экспорта и импорта исторически следовали за меняющимися приоритетами политики Индонезии: выраженный подъём в 2015–2020 годах, обусловленный строительным спросом и агрессивной политикой переработки сырья внутри страны, спад в период пандемии COVID-19 в 2020–2021 годах и возврат к трендовому росту с 2022 года. На 2026 год прогнозируется увеличение как экспортных, так и импортных объёмов, хотя и более медленными темпами в годовом исчислении. В экспорте рост поддерживается продолжающимся наращиванием производства и антидемпинговыми мерами, введёнными другими рынками — в частности, против китайской продукции, поступающей во Вьетнам, — что должно пойти на пользу индонезийским поставщикам с учётом ценовой конкурентоспособности Индонезии по сравнению с Вьетнамом. В импорте ожидается сохранение зависимости от более дешёвой китайской продукции с низкой добавленной стоимостью, хотя рост будет сдерживаться требованиями сертификации SNI и действующими антидемпинговыми мерами.
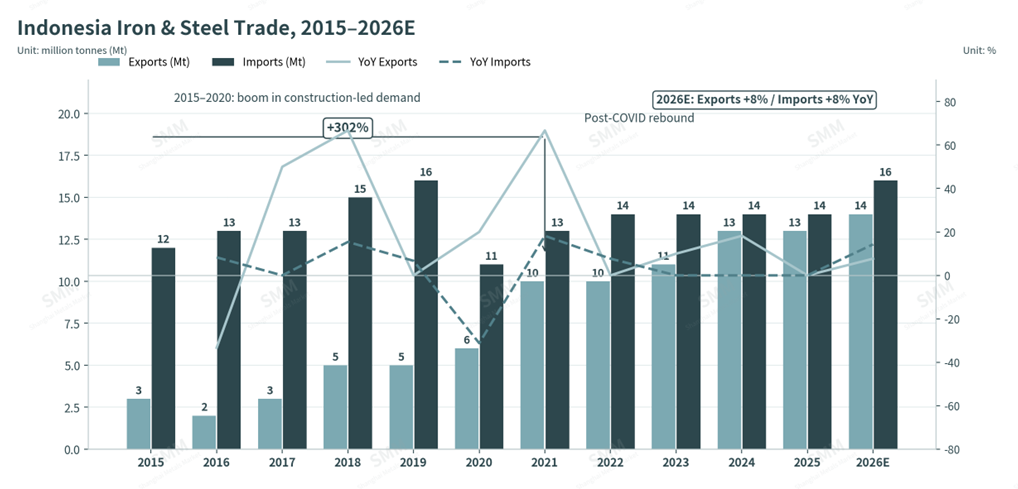
Источник: Статистическое управление Индонезии, SMM
По видам продукции
Нержавеющая сталь составляет почти половину индонезийского экспорта стали, за ней следуют заготовки и горячекатаный рулон — такая структура обусловлена запретом Индонезии на экспорт никелевой руды, который требует переработки никеля внутри страны в полуфабрикаты из нержавеющей стали перед экспортом, что позволяет использовать значительные запасы никеля в стране. В импорте доминирующей категорией остаются заготовки, что отражает сохраняющуюся зависимость от спроса в строительном секторе и ограниченную доступность лома в качестве сырья внутри страны, за ними следуют горячекатаный рулон и сталь с покрытием.
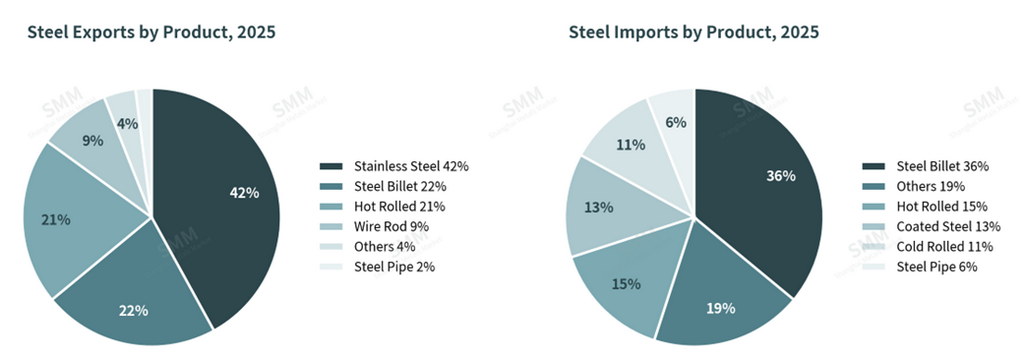
Источник: таможенные данные по Индонезии, SMM
По странам
Китай является ведущим торговым партнёром как по экспорту, так и по импорту. В экспорте значительная доля поставок в Китай приходится на китайских производителей стали, управляющих в Индонезии предприятиями по выпуску полуфабрикатов из нержавеющей стали — такая структура обусловлена запретом на экспорт никелевой руды. В импорте избыточное предложение из Китая, вызванное слабым внутренним спросом на недвижимость и переориентацией торговых потоков из-за тарифных мер США и ЕС, продолжает делать Индонезию предпочтительным рынком сбыта.
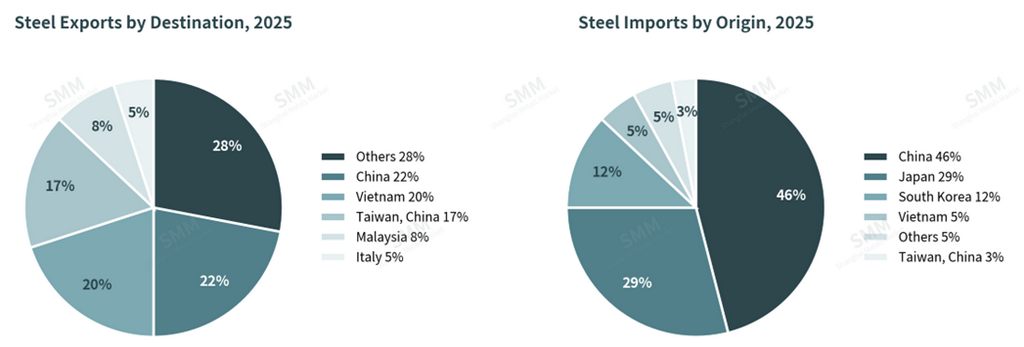
Источник: таможенные данные по Индонезии, SMM
Индонезийский горячекатаный прокат стал самым дешёвым в АСЕАН после скачка и коррекции, вызванных ситуацией на Ближнем Востоке
Региональные цены на горячекатаный прокат в Китае, Таиланде, Малайзии, Индонезии и Вьетнаме за двенадцать месяцев по август 2026 года closely следовали за динамикой китайских цен, что подчёркивает сохраняющееся влияние Китая на ценообразование в АСЕАН. Средняя цена китайского горячекатаного проката за период составила около 481 долл. США за тонну против среднего показателя по АСЕАН в 520 долл. США за тонну — разница примерно 39 долл. США за тонну.
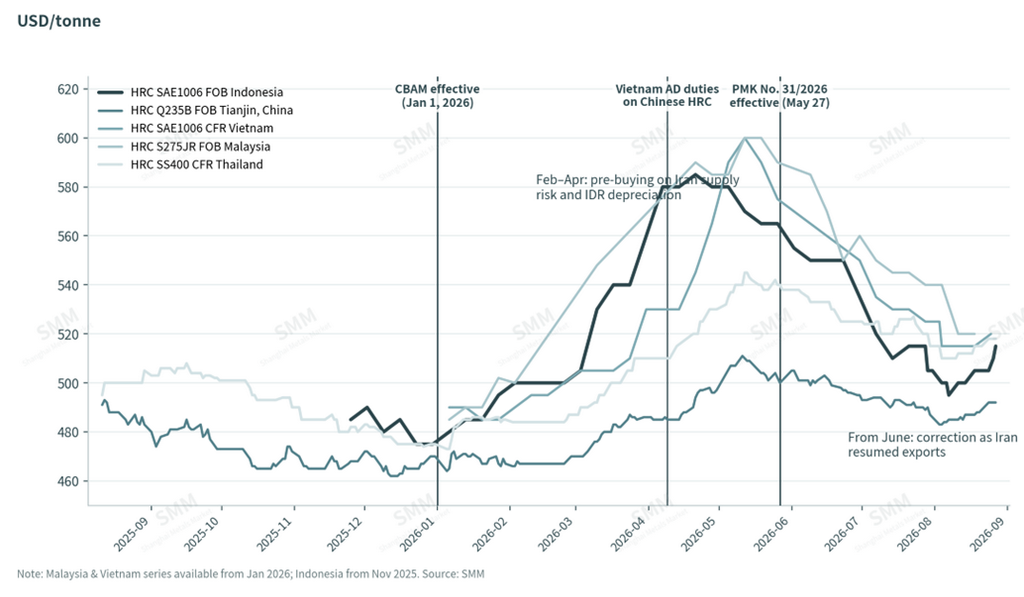
Источник: SMM
Цены в регионе резко выросли в период с февраля по апрель 2026 года на фоне эскалации напряжённости на Ближнем Востоке, учитывая роль Ирана как крупного поставщика слябов в АСЕАН (в 2025 году АСЕАН импортировала 3,9 млн т продукции чёрной металлургии с Ближнего Востока); пик цен на индонезийский горячекатаный прокат пришёлся на 21 апреля 2026 года, когда покупатели заранее закупались в условиях неопределённости поставок. Этот период также совпал с существенным ослаблением индонезийской рупии — с января по апрель 2026 года рупия ослабла к доллару США примерно на 600 индонезийских рупий, а на самом слабом уровне 2026 года — примерно на 1000 индонезийских рупий (18 336 рупий за доллар США в июле 2026 года). Цены начали корректироваться с июня, когда Иран 30 мая 2026 года отменил экспортные ограничения, а региональные запасы нормализовались. По состоянию на 27 августа 2026 года горячекатаный прокат FOB Индонезия составлял около 515 долл. США за тонну — по-прежнему самый низкий показатель среди стран АСЕАН, что говорит о том, что при отсутствии нового валютного или геополитического давления индонезийские цены остаются наиболее конкурентоспособными в АСЕАН.
Региональный баланс: Индонезия и Вьетнам лидируют в АСЕАН, но Вьетнам уходит вперёд
Сравнение производства сырой стали, экспорта и импорта в Индонезии, Вьетнаме, Таиланде и других странах АСЕАН показывает, что Индонезия и Вьетнам остаются двумя доминирующими производителями региона вплоть до 2026 года. Все три индонезийских показателя — производство, экспорт и импорт — прогнозируются положительными на 2026 год. Рост экспорта поддерживается устойчивым спросом на готовую продукцию и ограниченными возможностями китайских производителей по дальнейшему снижению цен — китайские заводы фактически начали повышать предложения — при этом экспорт в первом полугодии 2026 года вырос на 18,41% в годовом исчислении. Рост импорта, хотя и замедляется на фоне ослабления внутреннего спроса, по-прежнему поддерживается активным портфелем проектов PSN (77 проектов, запланированных к завершению в период с 2025 по 2029 год, в рамках более широкого портфеля из 219 активных проектов), с потенциальным понижательным риском, если регулирующие меры сократят объемы импорта быстрее, чем ожидается в настоящее время. Вьетнам продолжает опережать Индонезию по доле на региональном рынке, чему способствуют значительные государственные инвестиции и рост экспорта наряду со снижением импорта, связанным с высоким внутренним потреблением. Таиланд остается самым слабым из трех, ограниченным высокой импортной зависимостью, обусловленной повышенными внутренними производственными издержками. Несмотря на связанные с Ближним Востоком перебои в поставках слябов, более широкий рынок стали АСЕАН продемонстрировал заметную устойчивость в течение 2026 года.
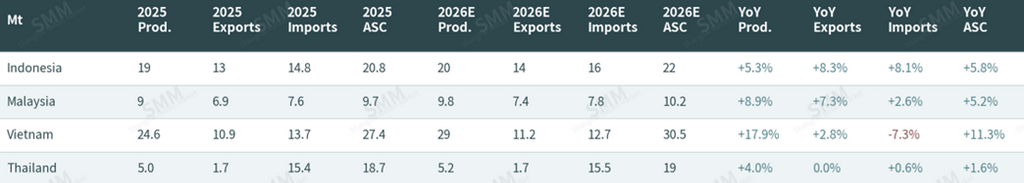
Источник: SMM
Цены укрепляются по мере прекращения китайского демпинга; нехватка воды в IMIP — ближайший риск
Внутренние цены на сталь выросли как минимум на 5 долларов США за тонну 27 августа 2026 года: катанка подорожала с 490 до 495 долларов за тонну, сляб — с 475 до 480 долларов за тонну, горячекатаный рулон — с 510 до 515 долларов за тонну, а заготовка — с 470 до 475 долларов за тонну. Рост отражает устойчивый спрос на пополнение запасов наряду с плановым техническим обслуживанием заводов. Что касается экспорта, с середины августа китайские цены перестали снижаться и теперь укрепляются на фоне более сильного внутреннего спроса в Китае, что фактически устраняет понижательное ценовое давление на индонезийскую продукцию. При условии сохранения фундаментальных факторов эта динамика способствует дальнейшему росту цен на индонезийском рынке в ближайшей перспективе.
Отдельный операционный риск возникает вокруг экосистемы IMIP (Индонезийский промышленный парк Моровали), где нехватка воды влияет как на производство, так и на логистику. Вода является критически важным ресурсом для процесса охлаждения в сталеплавильном производстве, поэтому длительная нехватка может ограничить выпуск продукции, а снижение уровня воды затрудняет швартовку судов, что создает дополнительный риск для транспортных расходов и платы за простой. Кроме того, один крупный завод запланировал плановое техническое обслуживание на сентябрь 2026 года; как рутинное мероприятие, оно не должно вызвать значительной краткосрочной волатильности, но остается переменной, за которой стоит следить из-за ее потенциального влияния на индонезийские цены.
Ключевые переменные для мониторинга: (1) темпы выделения средств по линии PSN и судьба политически спорных проектов (Красно-белый деревенский кооператив, Проект государственных школ); (2) интенсивность применения Постановления министра финансов № 31/2026 и сертификации SNI в отношении объёмов китайского импорта; (3) перенос затрат в рамках CBAM и реализация дорожной карты декарбонизации Министерства промышленности; (4) сроки и масштабы любого восстановления производства в Китае, которое остаётся доминирующим переменным фактором для цен на горячекатаный рулон в АСЕАН и загрузки индонезийских заводов; (5) доступность воды на IMIP и график технического обслуживания завода в сентябре 2026 года, оба из которых несут краткосрочные риски со стороны предложения.
Заявление об источниках данных: анализ составлен на основе раскрытий компаний, заявлений Министерства промышленности (Kemenperin) и Министерства общественных работ и жилищного строительства (PUPR), а также рыночных ценовых данных. Цифры приведены только для справки и не являются инвестиционными или торговыми рекомендациями.