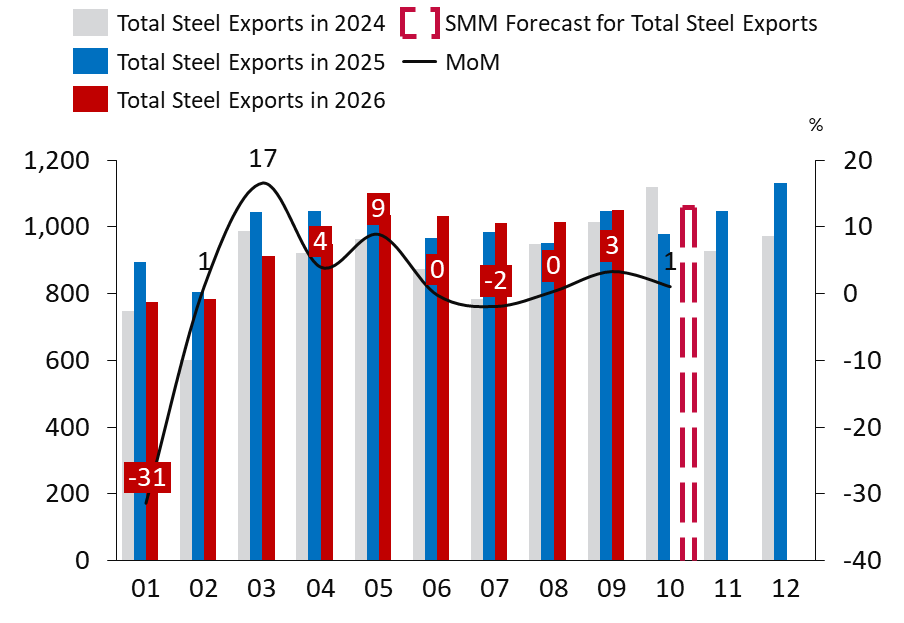
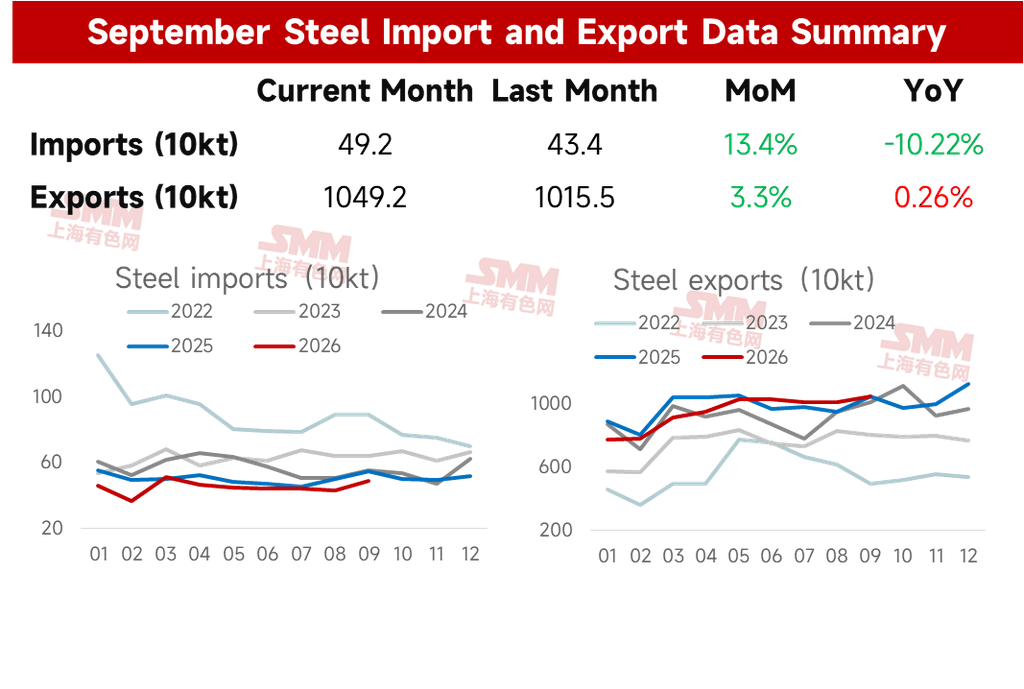
14 октября данные Главного таможенного управления показали, что в сентябре 2026 года Китай экспортировал 10,492 млн тонн стали, что на 337 тыс. тонн больше по сравнению с предыдущим месяцем, рост составил 3,3%; совокупный экспорт за январь-сентябрь достиг 85,641 млн тонн, снизившись на 2,6% в годовом исчислении.
В сентябре 2026 года Китай импортировал 492 тыс. тонн стали, что на 58 тыс. тонн больше по сравнению с предыдущим месяцем, рост составил 13,5%; совокупный импорт за январь-сентябрь достиг 4,066 млн тонн, снизившись на 10,5% в годовом исчислении.
Таблица 1 — Обзор данных по импорту и экспорту стали за январь-сентябрь
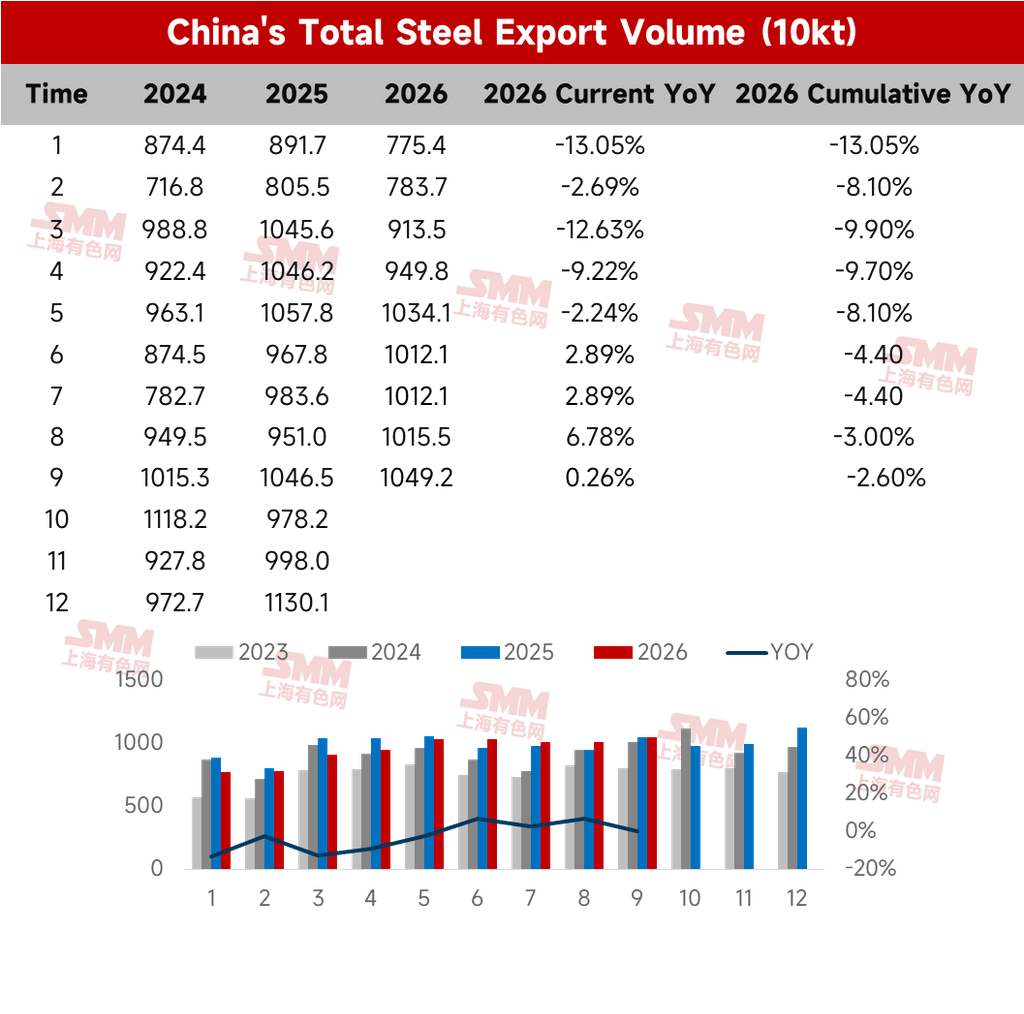
• В сентябре экспорт стали из Китая вырос по сравнению с предыдущим месяцем
Согласно сентябрьскому исследованию графика экспорта SMM, плановый объем экспорта горячекатаного проката за месяц составил 1,072 млн тонн, что на 5,63% больше фактического экспорта в августе. Данные SMM по экспортным заказам показывают, что с начала июля по август экспортные заказы на сталь восстанавливались от нижней точки. В более ранний период поэтапное обесценение юаня в сочетании с неблагоприятными условиями внутренней торговли на металлургических заводах привело к тому, что заводы снижали цены для обеспечения экспортных заказов, высвобождая часть долгосрочных экспортных заказов на сталь. Позже был высвобожден спрос на листовой и плитный прокат со стороны Пакистана и Турции, что сделало общий прием заказов относительно благоприятным. В результате экспорт стали в сентябре в целом сохранил относительно хорошие темпы роста.
Таблица 2 — Общий экспорт стали Китая
• Импорт стали в Китай в сентябре оставался низким
Что касается импорта, в сентябре импорт стали составил 492 тыс. тонн, что на 58 тыс. тонн больше по сравнению с предыдущим месяцем, рост составил 13,5%; совокупный импорт за январь-сентябрь составил 4,066 млн тонн, снизившись на 10,5% в годовом исчислении. За январь-сентябрь чистый экспорт стали достиг 81,575 млн тонн.
• Краткосрочный прогноз экспорта стали
1. Глобальный производственный PMI вырос по сравнению с предыдущим месяцем; спрос и предложение в производственном секторе резонируют
Согласно данным J.P. Morgan по глобальному PMI, в сентябре 2026 года глобальный производственный PMI составил 53, что является максимумом за 55 месяцев, при этом все пять субиндексов улучшались одновременно три месяца подряд. Это было в основном обусловлено спросом, связанным с ИИ и национальной обороной, а новые экспортные заказы также выросли до самого высокого уровня с июля 2021 года. Это окажет определенную поддержку экспорту стали из Китая, и данный раунд роста отражает резонанс между глобальным производственным спросом и предложением. В июле индекс новых экспортных заказов в производственном секторе Китая составил 50%, снизившись на 0,1 процентного пункта по сравнению с предыдущим месяцем, оставаясь в зоне расширения.
2. Производство на зарубежных металлургических заводах продолжало снижаться; сокращение предложения открывает возможности для внутреннего экспорта
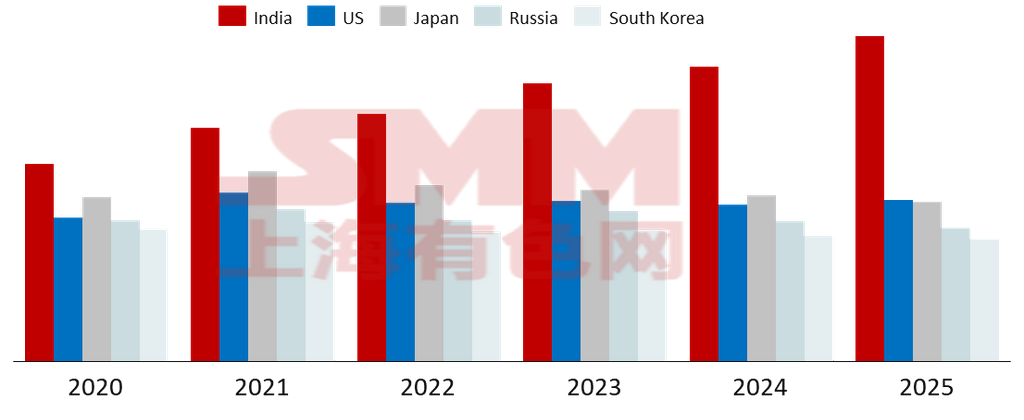
Мировое производство сырой стали в августе 2026 года составило 144,2 млн тонн, снизившись на 1,2% в годовом исчислении. Среднесуточное производство сырой стали в Китае в августе составило 2,4068 млн тонн (снижение на 3,0% к предыдущему месяцу), а совокупный объём производства за январь-август достиг 652 млн тонн, что на 3,1% меньше в годовом исчислении. Без учёта Китая производство за рубежом в августе составило около 69,6 млн тонн, увеличившись на 1,6% в годовом исчислении, что заметно ниже роста на 3,5% в июле, и снизившись на 3,7% к предыдущему месяцу, главным образом из-за перехода ЕС к отрицательной динамике в годовом исчислении и очередного ослабления в СНГ. Отрицательная динамика в ЕС была вызвана тем, что накопление запасов истощило спрос, а не неэффективностью тарифов. Чтобы избежать новых тарифов, вступивших в силу 1 июля, европейские покупатели накопили большие объёмы импортных запасов с четвёртого квартала 2025 года по второй квартал 2026 года, а в третьем квартале перешли к сокращению запасов и выжидательной позиции. В сентябре портфели заказов металлургических заводов были заполнены лишь наполовину, а летние остановки на техническое обслуживание были продлены. В Индии производство в августе составило 14,8 млн тонн, увеличившись на 4,6% в годовом исчислении и на 2,8% к предыдущему месяцу, что стало самым сильным месячным ростом среди десяти крупнейших стран-производителей стали. Годовое снижение на Ближнем Востоке сократилось с -27,6% в апреле до -4,6%, главным образом благодаря возобновлению производства в Иране и наращиванию загрузки оборудования. Россия и другие страны СНГ показали -5,6% (сама Россия -0,3%), оставаясь крупнейшим фактором снижения за пределами Китая. Вьетнам произвёл 2,7 млн тонн, увеличив производство на 36,4% в годовом исчислении, однако с запуском второй доменной печи второй очереди завода Dung Quat компании Hoa Phat в сентябре 2025 года годовой рост со следующего месяца автоматически вернётся к однозначным значениям из-за высокой базы. Снижение зарубежного производства создаст структурные возможности для отечественного экспорта.
Рисунок 1 — Мировое производство сырой стали по регионам
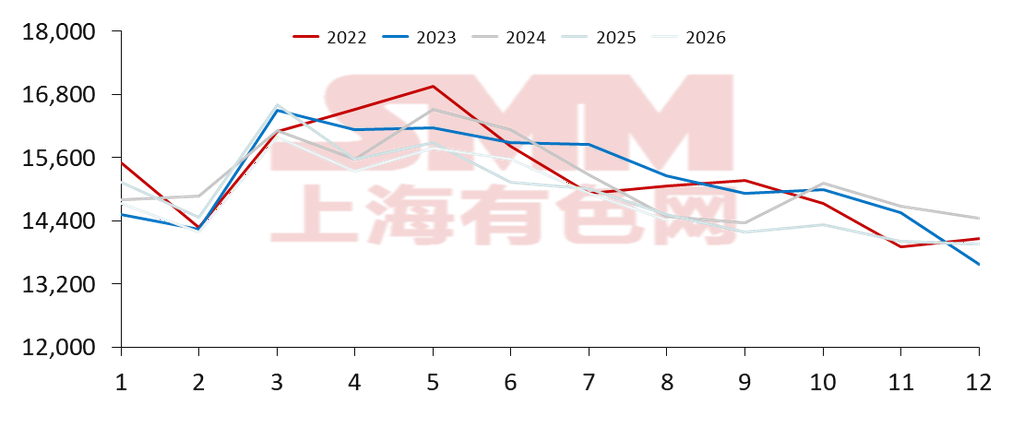
Рисунок 2 — Производство сырой стали в основных производящих регионах
3. Ценовое преимущество значительно расширилось; приём экспортных заказов улучшился
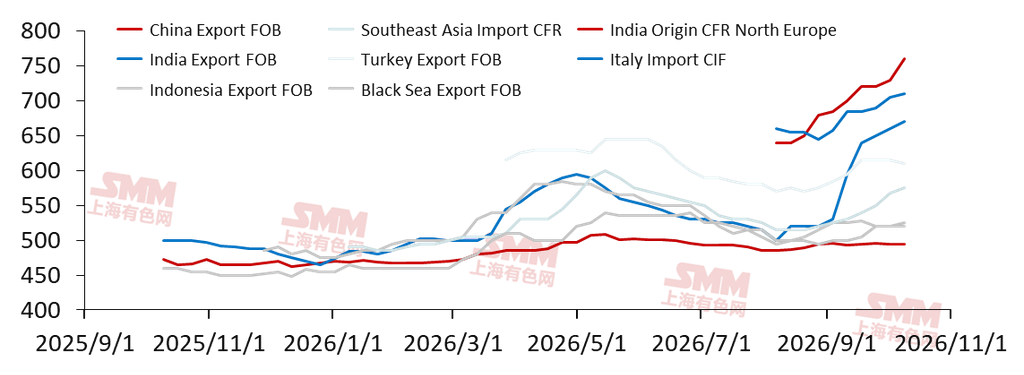
По состоянию на 2 октября 2026 года экспортные котировки горячекатаного рулона (FOB) из Индии, Турции и СНГ составляли 660, 615 и 520 долларов США за тонну соответственно, тогда как экспортная котировка горячекатаного рулона из Китая (FOB) составляла 495 долларов США за тонну. В настоящее время экспортные котировки горячекатаного рулона из Китая ниже котировок других стран на 160, 120 и 25 долларов США за тонну соответственно. Ценовое преимущество китайского стального экспорта заметно расширилось по сравнению с августом. В сентябре зарубежный спрос постепенно восстанавливался, а новые планы технического обслуживания на заводах в Индонезии и Вьетнаме способствовали явному восстановлению общих зарубежных цен. В то же время восстановление внутреннего спроса не оправдало ожиданий, поддержка со стороны сырья ослабла, а динамика цен была относительно сдержанной. Разница в ценах между китайским и зарубежными рынками расширилась, и приём экспортных заказов улучшился.
Рисунок 3 — Котировки горячекатаного рулона на основных мировых рынках
4. Сентябрьские экспортные заказы заметно улучшились; спрос как на листовой и толстолистовой прокат, так и на сортовой прокат увеличился
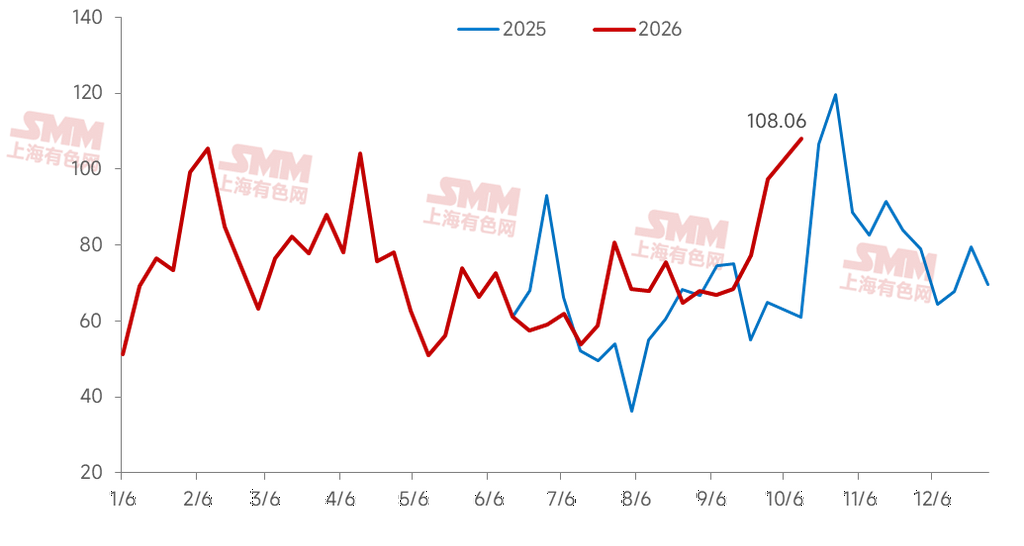
Согласно последним данным SMM по экспортным заказам металлургических заводов, плановый объем экспорта в этом месяце составил 999 тыс. тонн, что на 66 тыс. тонн меньше фактического экспорта прошлого месяца, снижение на 6,2% м/м. Откат общего объема не был повсеместным ослаблением отрасли; основное возмущение исходило от октябрьского технического обслуживания на крупном заводе в Восточном Китае, который имеет высокую долю экспорта и потянул вниз общий показатель экспорта. Судя по динамике экспортных заказов на сталь SMM, общий объем заказов в сентябре составил 3,2565 млн тонн, что на 6,60% м/м выше августовского показателя в 3,0547 млн тонн, и это третий месяц подряд роста в месячном выражении. В разрезе продукции рост наблюдался как по сортовому прокату, так и по листовому прокату и плитам, при более сбалансированной структуре: заказы на сортовой прокат составили 1,6151 млн тонн, резко увеличившись на 12,07% м/м, что компенсировало августовское снижение на -1,83%. Среди них относительно улучшились заказы на стальные заготовки: с одной стороны, предыдущая база экспортных заказов была низкой и наблюдалось восполнение зарубежного спроса; с другой стороны, своевременные закупки в океанических регионах по-прежнему оказывали поддержку, способствуя восстановлению заказов на квадратную заготовку. Заказы на листовой прокат и плиты составили 1,6413 млн тонн, продолжив незначительный рост на 1,72% м/м, сохраняя устойчивость после высокого роста +16,24% в августе. Однако из-за относительно быстрого роста котировок последующее принятие спроса было ограниченным. Тем не менее в Турции и на Ближнем Востоке по-прежнему наблюдались дополнительные своевременные закупки, причем рост спроса в Турции был в основном обусловлен дефицитом поставок из российских источников.
Рисунок 4 – Объем экспортных заказов на сталь SMM5. Рост числа антидемпинговых дел по стали в сентябре
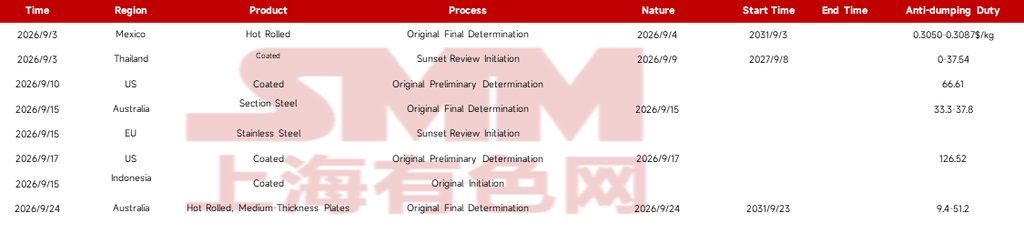
В сентябре количество новых антидемпинговых дел в Китае увеличилось, затронув горячекатаный прокат, продукцию с покрытиями, фасонный прокат, нержавеющую сталь и толстолистовой прокат. Конкретные дела и затронутые объемы приведены в таблице ниже:
Таблица 3 – Новые антидемпинговые дела в сентябре
С учетом всех факторов, благодаря росту мировой производственной активности в сентябре, который способствовал восстановлению спроса за пределами Китая, в сочетании с сильной ценовой конкурентоспособностью отечественной стали, экспортные заказы на сталь продемонстрировали значительный рост. Исходя из этого, SMM ожидает, что общий экспорт стали в октябре, вероятно, продолжит восходящую тенденцию и достигнет нового максимума за год. В улучшении экспортных заказов с августа по сентябрь значительный вклад внесли полуфабрикаты, что отражается в структуре продукции, при этом ожидается, что экспорт стальных заготовок сохранит высокие показатели.
Рисунок 4 - Экспорт стали и прогнозы, 2024-2026 гг.