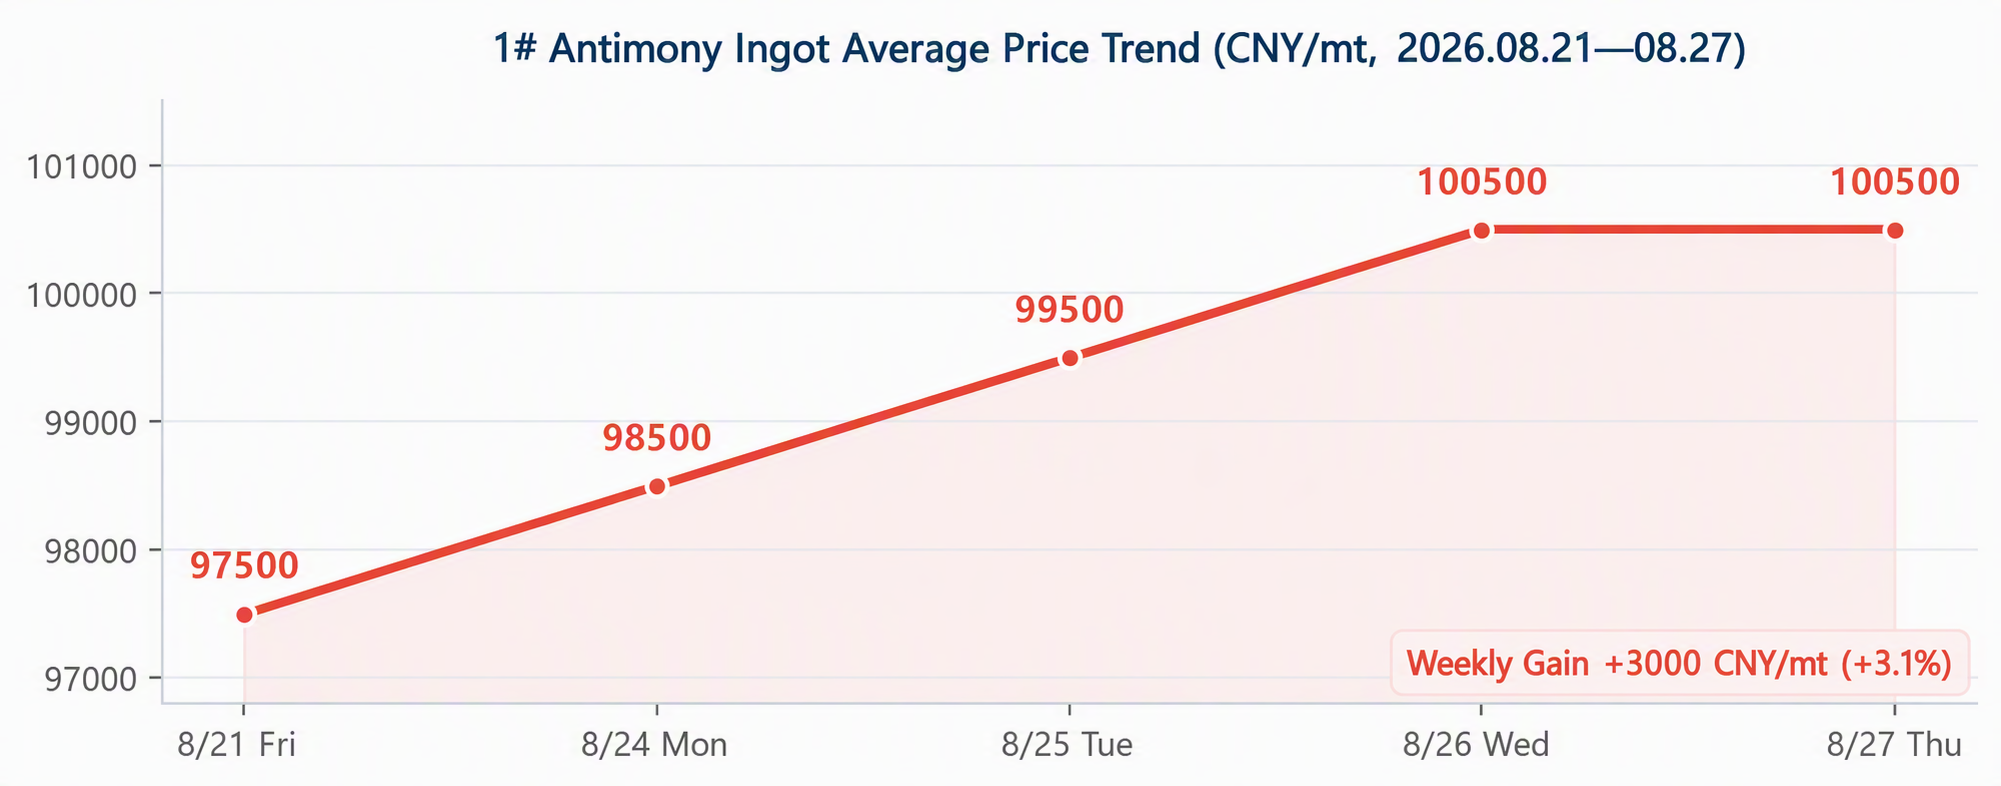
На этой неделе (24–27 августа) цены на сурьму продолжили рост: ценовой центр смещался вверх, а средняя цена слитка сурьмы 1# уверенно удерживалась выше отметки 100 000 юаней/т. По состоянию на 26 августа средняя цена слитка сурьмы 1# выросла до 100 500 юаней/т, прибавив за неделю в совокупности 3 000 юаней/т (+3,1%); 27 августа она стабилизировалась, закрепившись на высоких уровнях. По оксиду сурьмы на этой неделе наблюдался выраженный «догоняющий» рост: средняя цена триоксида сурьмы 99,8% последовательно повышалась с 86 000 юаней/т в прошлую пятницу до 90 000 юаней/т по состоянию на 26 августа, увеличившись суммарно на 4 000 юаней/т (+4,7%) и опередив слиток; прежний ценовой разрыв «сильный слиток — слабый оксид» был сокращён; 27 августа цена также стабилизировалась. «Догоняющий» рост оксида сурьмы был главным образом обусловлен переносом роста затрат на сырьё и жёсткой ценовой позицией плавильных предприятий.
С точки зрения факторов, ключевой причиной подъёма на этой неделе стало то, что плавильные предприятия на фоне давления убытков в целом удерживали цены и сдерживали продажи, а также усилились ожидания пополнения запасов downstream-сектором перед пиковым сезоном сентября–октября; однако участники рынка в целом отмечали замедление темпов пополнения запасов под жёсткий спрос и охлаждение спекулятивного капитала. С 27 августа цены стабилизировались на высоких уровнях, а рыночные настроения сместились к умеренно «бычьим».
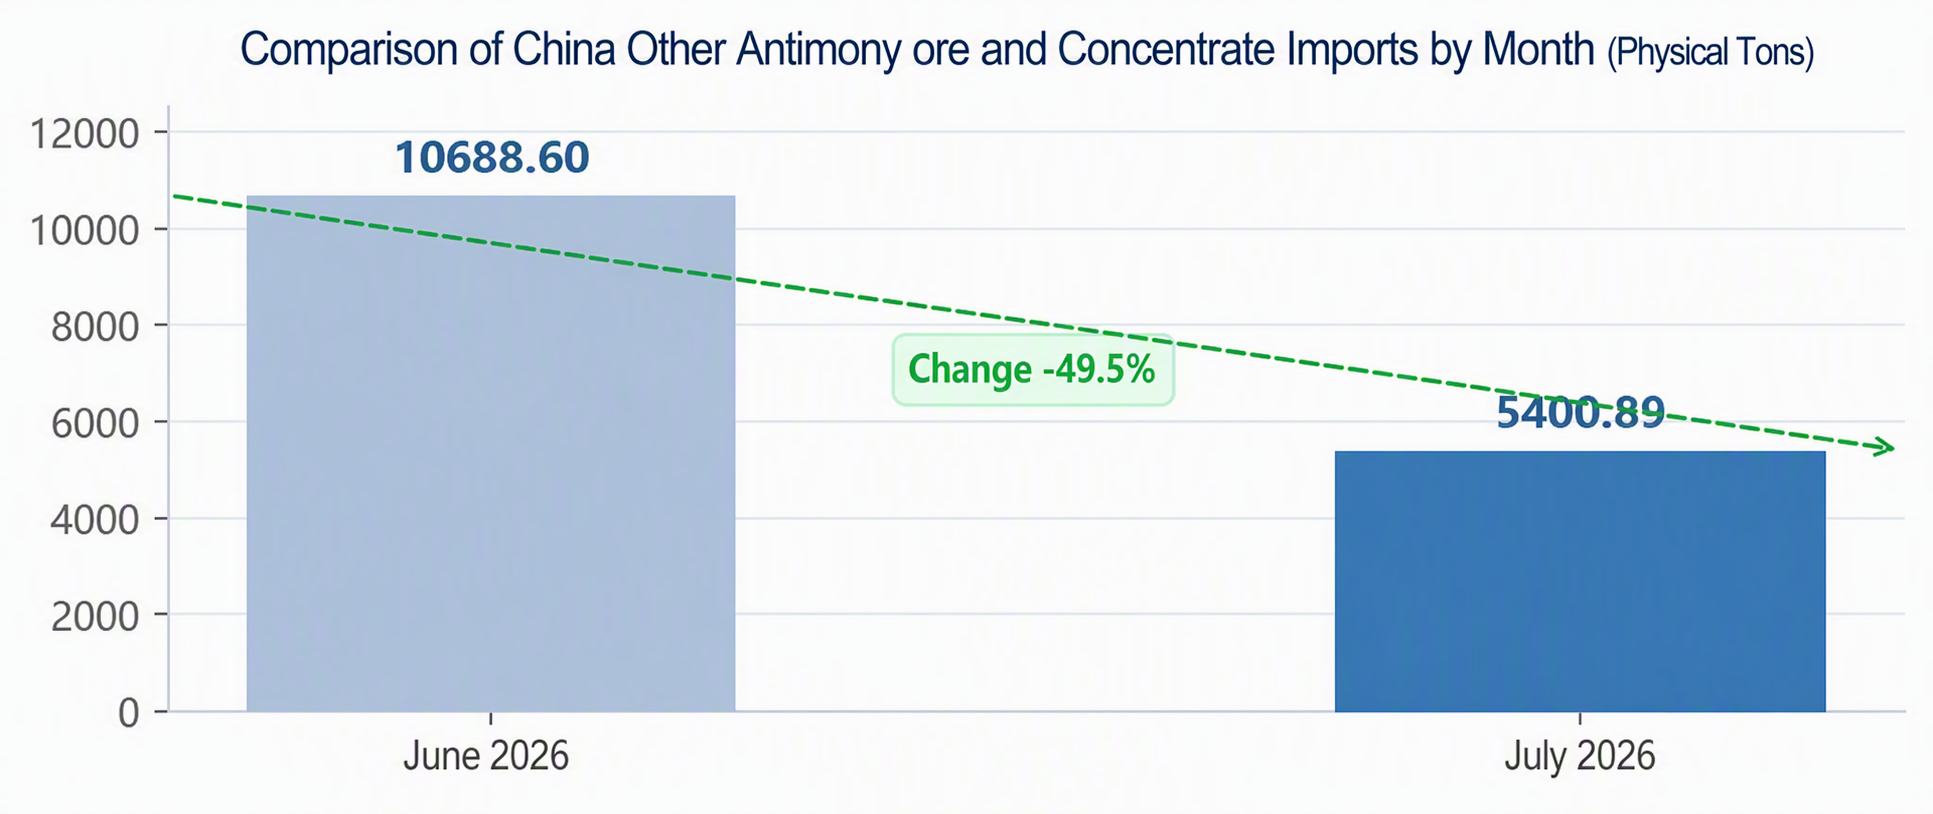
Таможенная статистика показала, что в июле 2026 года импорт Китаем прочих сурьмяных руд и концентратов составил 5 400,89 т, резко снизившись на 49,5% м/м по сравнению с 10 688,6 т в июне, достигнув минимума с начала года и прервав предыдущую серию из трёх месяцев подряд выше 10 тыс. т. Мьянма была крупнейшим источником импорта, тогда как ранее отслеживаемый «испанский фактор» по поставкам руды оказался неустойчивым. Вместе с тем совокупный импорт сурьмяной руды в I полугодии достиг 59 347,5 т в пересчёте на содержание металла, превысив итог за весь 2025 год, а накопленный импорт за январь–июль всё ещё вырос г/г; большие объёмы импортной руды ранее были конвертированы в производство сурьмяного слитка — по оценке SMM, выпуск сурьмяного слитка в Китае (включая слиток сурьмы, эквивалент сырой сурьмы, сурьмяный катод и т. п.) в июле увеличился примерно на 30% м/м, что временно сделало предложение достаточным.
В структурном разрезе в июле импорт сырой сурьмы (сурьмяных концентратов) составил 107,18 т, импорт сульфида сурьмы — 1,4 т, а импорт оксидов сурьмы — лишь 0,156 т; все показатели оставались на низких уровнях; записей об импорте необработанной сурьмы не было. В перспективе предложение руды на зарубежных рынках сократилось, а темпы поступления партий замедлились; в сочетании с остановками добычи на некоторых рудниках в Китае и ограниченным ростом производства долгосрочная напряжённость в обеспечении сырьём — сурьмяной рудой — оставалась неизменной. Со стороны затрат: с учётом горнодобывающих расходов на собственную сурьмяную руду и платы за услуги плавки и переработки издержки ряда крупных производителей постепенно приблизились к спотовым ценам, а у плавильных предприятий сформировалась согласованная готовность удерживать цены и воздерживаться от продаж — это стало ключевой опорой, позволившей ценам непрерывно расти на этой неделе. Кроме того, если будет реализован планируемый проект плавки слитков сурьмы 1# мощностью 10 тыс. т в год в Сьеркуле (Синьцзян), это может повлиять на долгосрочную конфигурацию предложения.
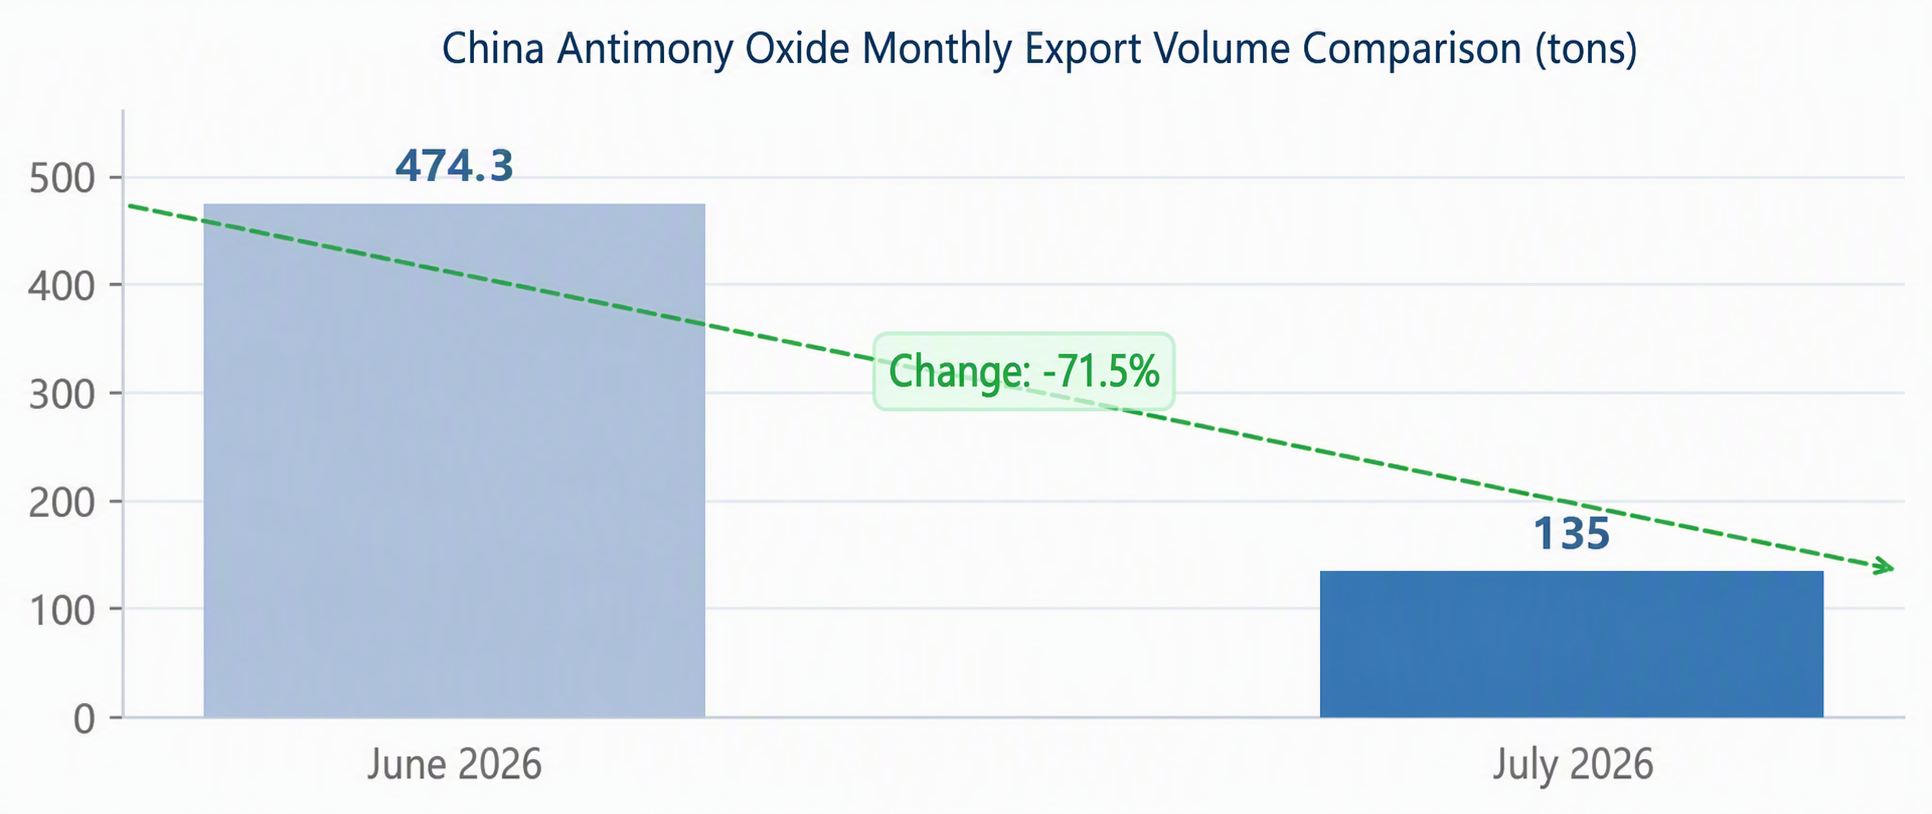
Таможенные данные показали, что в июле 2026 года экспорт оксида сурьмы из Китая составил 135 т, резко снизившись на 71,5% м/м по сравнению с 474,3 т в июне; объёмы экспорта вновь опустились в исторически низкий диапазон. По направлениям Россия стала крупнейшим рынком сбыта, на неё пришлось более 60%. При этом июльский экспорт необработанной сурьмы (сурьмяных слитков) был нулевым; экспорт слитков оставался ограниченным, а общий экспорт сурьмяной продукции из Китая продолжил сокращаться. В части политики сурьма и сурьмяная продукция по-прежнему включены в «Каталог товаров, подлежащих администрированию экспортных лицензий (2026)» и подпадают под двойное регулирование «государственная торговля + экспортный контроль товаров двойного назначения» (всего 11 предприятий госторговли по экспорту сурьмы в 2026–2027 гг., а также перечень контроля товаров двойного назначения 3C003, охватывающий позиции, связанные с сурьмой), из-за чего экспортные каналы остаются постоянно ограниченными.
|
Продукт |
Июль 2026 |
Июнь 2026 |
Изменение м/м |
|
Импорт сурьмяных руд и концентратов (т) |
5 400,89 |
10 688,6 |
-49,5% |
|
Экспорт оксида сурьмы (т) |
135 |
474,3 |
-71,5% |
|
Экспорт необработанной сурьмы (т) |
0 |
0 |
Без изменений |
|
Импорт сырой сурьмы (сурьмяных концентратов) (т) |
107,18 |
— |
Низкий уровень |
|
Импорт оксидов сурьмы (т) |
0,156 |
— |
Низкий уровень |
В целом в июле импорт и экспорт сурьмяной продукции продолжили тенденцию двойного снижения: «меньше импорта и сокращение экспорта»Резкое сокращение импорта сырья укрепило готовность плавильных предприятий удерживать цены на стороне затрат, став ключевой опорой роста цен на сурьмяные слитки на этой неделе; устойчиво слабый экспорт ранее ограничивал ценовую эластичность оксида сурьмы, однако на фоне переноса затрат на этой неделе оксид сурьмы продемонстрировал заметный догоняющий рост, и структура «сильные слитки — слабый оксид» была временно восстановлена. Если последующий месячный экспорт оксида сурьмы сможет продолжить превышать 500 т или даже достигнуть уровня 1 000 т, это существенно подтвердит ожидания восстановления экспорта и заметно снизит обеспокоенность со стороны спроса.
Конечный спрос в целом демонстрировал разнонаправленную динамику: в секторе антипиренов появились признаки умеренного улучшения, но закупки по-прежнему в основном следовали заказам, а перенос высоких цен по сделкам проходил не гладко; отрасль PV-стекла провела второй раунд сокращения производства, при этом спрос оставался посредственным — ожидания сжатия предложения были очевидны, обеспечивая ограниченную поддержку спроса на сурьму; спрос на пиросурьминат натрия был посредственным, производство сохраняло низкоуровневые колебания. Хотя запасы у производителей конечной продукции ранее уже были достаточно пополнены, с учётом ожиданий пикового сезона в сентябре–октябре накопление запасов было лишь вопросом времени; однако на фоне восходящего тренда цен сохранялись настроения выжидания у нижнего звена — стремление покупать при непрерывном росте цен и сдержанность при их снижении, темпы пополнения запасов под жёсткий спрос несколько замедлились, а спекулятивный энтузиазм также охладился.
В краткосрочной перспективе удержание цен плавильными предприятиями и сдерживание продаж при убыточности, вместе с ожиданиями накопления запасов у нижнего звена на пиковый сезон сентября–октября, оставались основной поддержкой цен. После того как средняя цена сурьмяного слитка 1# уверенно закрепилась выше 100 000 юаней/т, ожидалось, что цены на сурьму продолжат сильную консолидацию и удержание на высоких уровнях; однако с замедлением пополнения запасов под жёсткий спрос, охлаждением спекулятивного энтузиазма и слабым переносом высоких цен по сделкам наклон роста может постепенно сузиться, и нельзя исключать небольшую коррекцию перед новым набором импульса. Ключевые переменные — смогут ли реализоваться заказы нижнего звена в пиковый сезон и насколько сильным будет высвобождение спросаВ средне- и долгосрочной перспективе долгосрочный дефицит сырья — сурьмяной руды — сохранялся, экспорт сурьмяных слитков оставался ограниченным, а политика экспортного контроля продолжалась; на фоне усиления транзитных хабов в таких регионах, как Таиланд, ожидалось постепенное восстановление ценового уровня.