Малайзийская сталелитейная промышленность: избыток мощностей, перестройка торговли и медленный путь к «зеленой» стали
Малайзия не закрывает свой рынок стали — она перестраивает механизмы его работы. Вместо всеобъемлющих ограничений страна формирует более избирательную систему импорта, в которой доступ всё больше зависит от типа продукции, страны происхождения, статуса экспортёра и соответствия сертификационным требованиям. Для местных заводов это создаёт пространство для конкуренции. Для производителей труб, сервисных центров и других потребителей следующего передела это вызывает противоположные опасения: рост затрат на сырьё, меньшая гибкость при выборе поставщиков и риск того, что более строгая защита просто позволит отечественным производителям повышать цены. Понимание того, как взаимодействуют эти силы — рост производства, спрос, торговые потоки и давление в пользу декарбонизации, — является ключом к определению дальнейшего направления сталелитейной отрасли Малайзии.
Производство опережает потребление
Видимое потребление стали в Малайзии продолжает расти, поэтому спрос действительно существует. Проблема в том, что внутреннее производство растёт быстрее. В 2020–2025 годах выпуск сырой стали увеличивался в среднем примерно на 6,4% в год, тогда как потребление росло примерно на 3,7% в год. При сохранении текущих тенденций производство может достичь около 9,8 миллиона тонн в 2026 году, а потребление — лишь около 8,5 миллиона тонн.
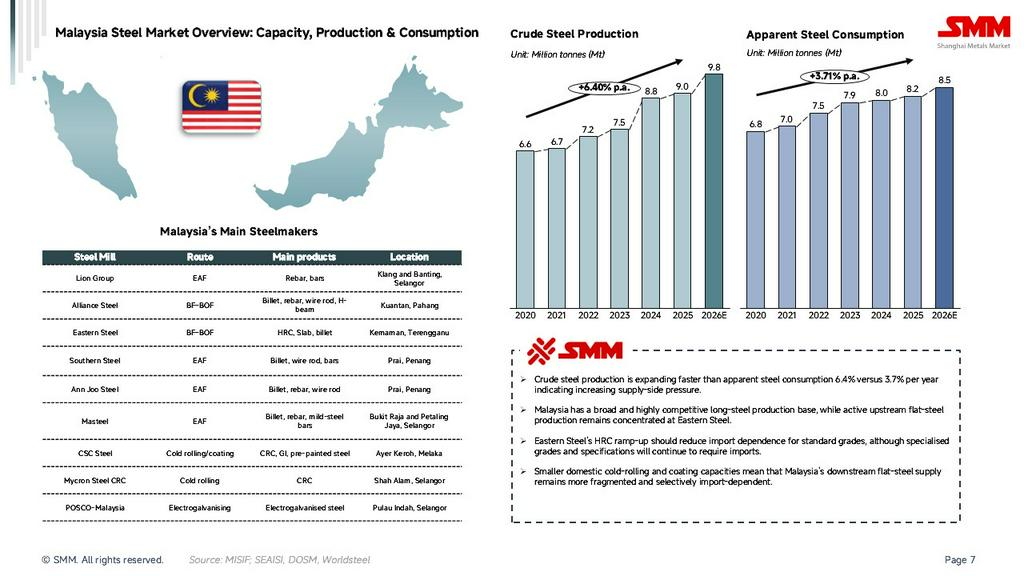


Этот разрыв не означает отсутствия спроса в Малайзии — он означает, что предложение расширяется быстрее, чем рынок способен его поглотить. В стране уже имеется широкая и высококонкурентная база по длинному прокату, сформировавшаяся вокруг таких производителей, как Lion Group, Southern Steel, Ann Joo Steel и Masteel. В сегменте плоского проката наращивание мощностей по выпуску горячекатаных рулонов на Eastern Steel должно снизить зависимость от импорта стандартных марок, однако специализированные марки и спецификации по-прежнему будут нуждаться в импорте, а мощности Малайзии по холодной прокатке и нанесению покрытий — Mycron, CSC Steel, POSCO-Malaysia — остаются сравнительно разрозненными. В результате возникает более конкурентная среда, в которой производители должны одновременно управляться с новыми внутренними мощностями, региональными поставками и постоянным давлением на цены и рентабельность.
Откуда может взяться будущий спрос
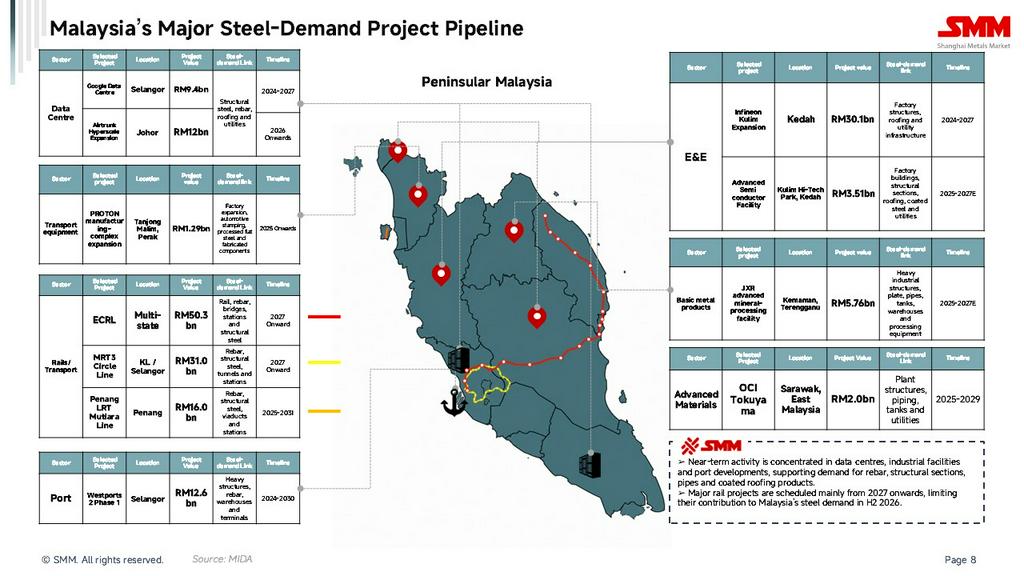
Портфель крупных проектов даёт некоторое облегчение, но неравномерное по видам продукции и срокам. В ближайшей перспективе активность сосредоточена вокруг центров обработки данных, промышленных объектов и портовых разработок — дата-центр Google в Селангоре стоимостью 9,4 млрд ринггитов, гипермасштабное расширение AirTrunk в Джохоре стоимостью 12 млрд ринггитов и первая очередь проекта Westports 2 стоимостью 12,6 млрд ринггитов — все они попадают в эту категорию, формируя относительно прямой спрос на арматуру, профили, трубы и кровельные материалы.
Инвестиции в электронику и транспортное оборудование создают дополнительный селективный спрос на плоский прокат: расширение завода Infineon's в Кулиме стоимостью RM30,1 млрд, передовое полупроводниковое предприятие стоимостью RM3,51 млрд в технопарке Кулим и расширение производственного комплекса Proton's в Танджунг Малим стоимостью RM1,29 млрд — все они требуют горячекатаного, холоднокатаного и оцинкованного проката, но какая часть этого спроса достанется местным металлургам, зависит от спецификаций продукции и требований к локализации. Более тяжелые промышленные проекты, такие как обогатительная фабрика JXR's в Кемамане стоимостью RM5,76 млрд и завод OCI Tokuyama's в Сараваке стоимостью RM2,0 млрд, формируют дополнительный спрос на толстолистовой прокат, трубы и резервуарную сталь.
Крупнейшие цифры по запланированным проектам приходятся на железнодорожный сектор: железнодорожная линия Восточного побережья стоимостью RM50,3 млрд, Кольцевая линия MRT3 стоимостью RM31,0 млрд и линия легкорельсового транспорта Mutiara в Пенанге стоимостью RM16,0 млрд. Однако основная часть этих расходов придется на 2027 год и далее, что ограничивает их вклад в спрос на сталь до второй половины 2026 года. Вывод: рост спроса в Малайзии реален, но неравномерен — он сконцентрирован в отдельных секторах и годах, а не равномерно распределен по рынку.
Торговая структура — палка о двух концах
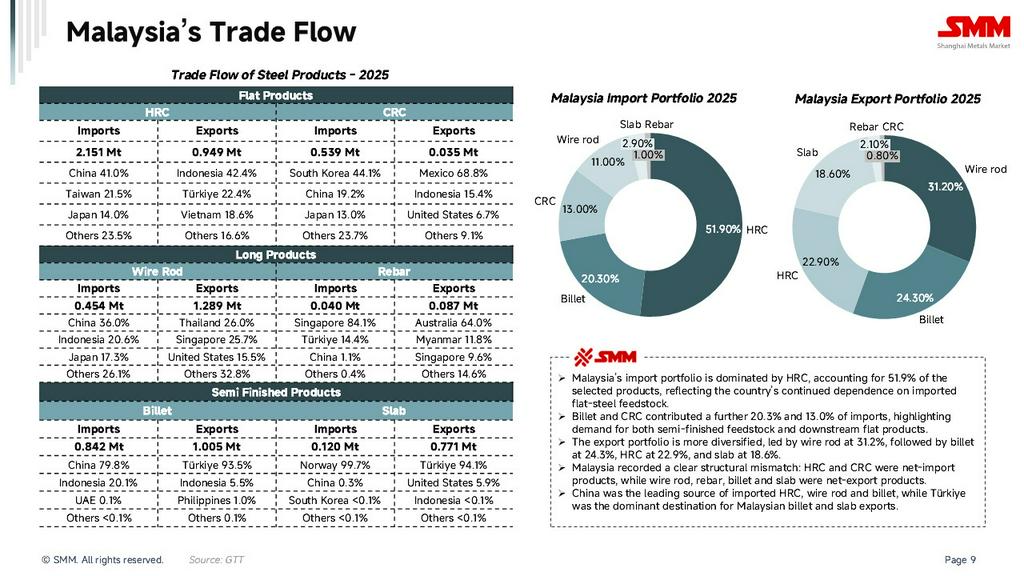
Данные о торговле Малайзии за 2025 год показывают, что дисбаланс также неодинаков по разным продуктам. Плоский прокат остается структурно зависимым от импорта: страна импортировала 2 151 тыс. тонн горячекатаного рулона (HRC) при экспорте всего 949 тыс. тонн, при этом Китай обеспечил 41% этого импорта, а за ним следуют Тайвань и Япония. Аналогичная картина и с холоднокатаным рулоном (CRC): импортировано 539 тыс. тонн (с лидерством Южной Кореи) против экспорта лишь 35 тыс. тонн.
Сортовой прокат и полуфабрикаты рассказывают противоположную историю. Малайзия экспортировала гораздо больше катанки (1 289 тыс. тонн, в основном в Таиланд и Сингапур), чем импортировала, и была явным нетто-экспортером заготовки (1 005 тыс. тонн, в основном в Турцию) и слябов (771 тыс. тонн, также преимущественно в Турцию). Торговля арматурой была сравнительно невелика в обоих направлениях, что отражает локализованность рынка строительной стали.
В целом импорт сильно смещён в сторону HRC (51,9% отслеживаемой продукции) и заготовки (20,3%), тогда как экспорт был более распределён: катанка (31,2%), заготовка (24,3%), HRC (22,9%) и слябы (18,6%). Короче говоря, Малайзия не просто испытывает нехватку стали или производит ее слишком много — она может иметь избыток мощностей в одних сегментах, оставаясь зависимой от импорта в других, и это несоответствие негативно сказывается на загрузке мощностей и марже по всей отрасли.
Почему избыток мощностей тормозит развитие «зеленой» стали
Именно проблема загрузки мощностей является ключевой причиной, почему «зеленая» сталь пока не стала первостепенным коммерческим приоритетом. В «Дорожной карте сталелитейной промышленности» Малайзии указывается, что потенциальные мощности первичного производства примерно в 2,8 раза превышают прогнозируемый внутренний спрос на 2030 год — около 40,8 миллиона тонн мощностей против 14,7 миллиона тонн спроса. Загрузка мощностей по всей производственной цепочке в 2023 году сильно различалась по видам продукции, но была значительно ниже среднемирового уровня в 96% за тот же год, причем в ряде сегментов она была еще ниже. Низкая загрузка ослабляет отдачу от существующих активов и оставляет меньше капитала для их модернизации или декарбонизации.
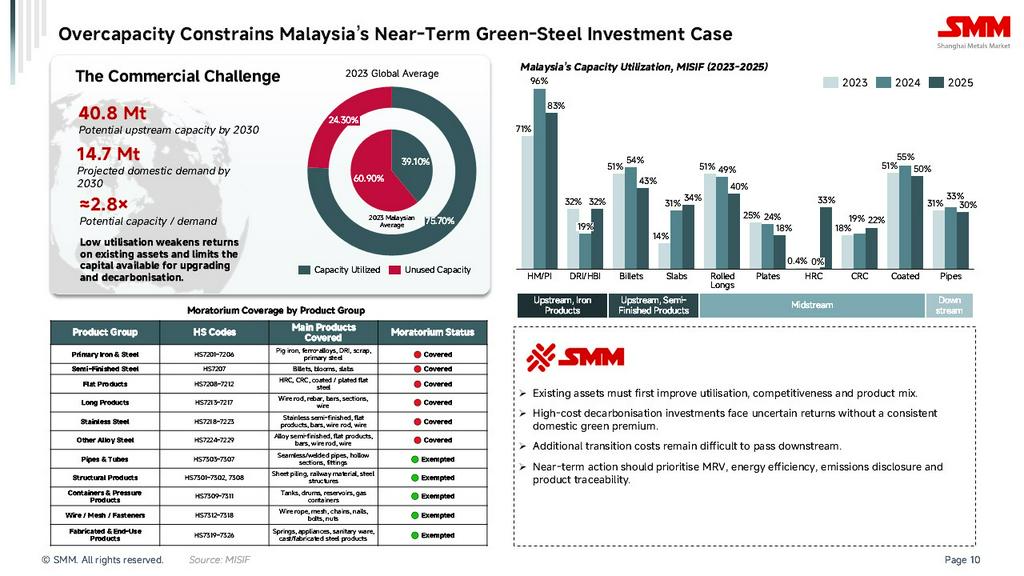
Регулирующие органы ответили введением моратория на мощности, охватывающего большинство категорий первичной и полуфабрикатной стали (HS 7201–7229 — чугун, заготовки, слябы, плоский и сортовой прокат, легированная и нержавеющая сталь), при этом освобождая нижние переделы, такие как трубы, металлоконструкции, контейнеры и готовые изделия. Это знаменует смещение акцента с наращивания выпуска на повышение загрузки мощностей, конкурентоспособности и структуры продукции.
В настоящее время ближайшим приоритетом заводов является оптимизация: повышение загрузки и улучшение структуры продукции, поскольку дорогостоящие инвестиции в декарбонизацию несут неопределенную отдачу при отсутствии стабильной внутренней «зеленой» премии, а дополнительные затраты на переход сложно переложить на следующих участников цепочки. Практические шаги на ближайшую перспективу сосредоточены на измерении, отчетности, верификации (MRV) и отслеживаемости продукции.
Шесть сил, уже продвигающих переходный процесс
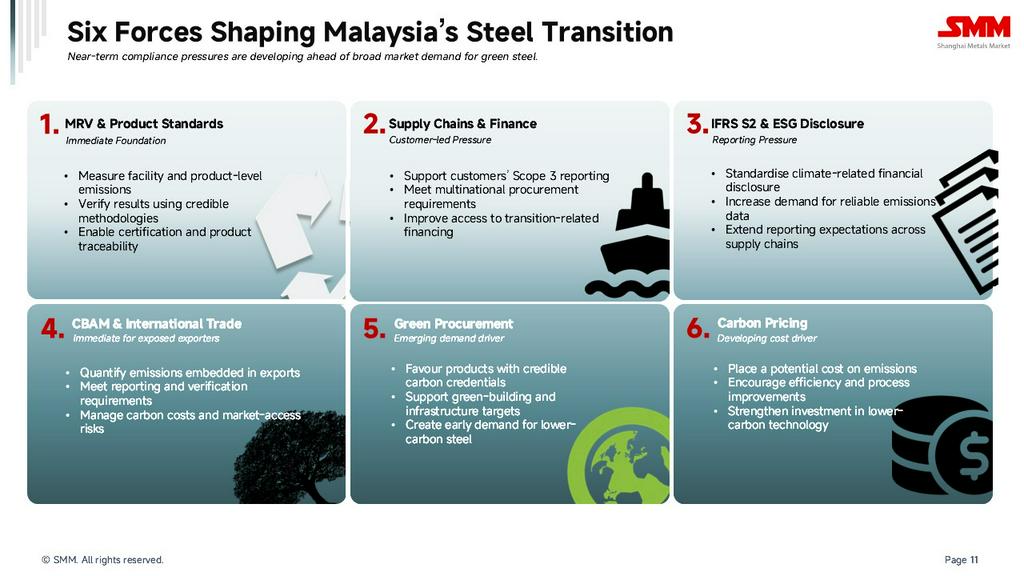
Даже без непосредственного коммерческого импульса, на малайзийские заводы сходятся шесть факторов давления, примерно в таком порядке срочности:
- MRV и стандарты на продукцию — непосредственная основа. Без последовательного измерения выбросов, верификации и отслеживаемости ни одно заявление о низкоуглеродности не будет признано клиентами.
- Давление со стороны цепочек поставок и финансового сектора — международные покупатели все чаще нуждаются в данных о выбросах поставщиков для собственной отчетности по Scope 3, а финансовые организации начинают учитывать климатические показатели при принятии решений о кредитовании и инвестировании.
- МСФО S2 и раскрытие информации в области ESG в более широком смысле — по мере того как компании совершенствуют собственную климатическую отчётность, эти ожидания распространяются вниз по их цепочкам поставок.
- CBAM и международная торговля — уже актуальны для экспортёров, ориентированных на ЕС, и сигнализируют, что воплощённые выбросы становятся частью общего доступа на рынок, а не только ценообразования.
- Зелёные закупки — новый драйвер спроса, поскольку зелёные здания, инфраструктура и международные проекты начинают отдавать предпочтение материалам с достоверными углеродными характеристиками.
- Ценообразование на углерод — всё ещё развивающийся драйвер затрат, но он напрямую усилит экономическую целесообразность повышения эффективности и низкоуглеродных технологий.
Ни одна из этих шести сил пока не является полностью зрелой, но вместе они указывают на одно и то же требование ближайшего будущего: достоверные, верифицируемые данные о выбросах углерода. Именно поэтому переход Малайзии, вероятно, начнётся с измерений и соблюдения требований, а более глубокая декарбонизация будет масштабироваться позже, по мере того как углеродные показатели начнут превращаться в преимущества в финансировании, закупках и доступе на рынки.
Более широкая картина
Сталелитейная промышленность Малайзии не испытывает недостатка в спросе и не является просто переполненной предложением — она несбалансирована: в одних продуктах наблюдается реальный рост, в других — структурные избытки мощностей, реальная зависимость от импорта плоского проката наряду с позицией нетто-экспортёра по сортовому прокату и полуфабрикатам. Именно эта сложность объясняет, почему создание достоверных данных, общих стандартов и межотраслевой координации между производителями, потребителями, политиками и финансистами важнее, чем отдельное инвестиционное решение какого-либо одного завода. Региональные форумы — включая АСЕАН-Саммит по чёрной металлургии SMM, запланированный на ноябрь в Куала-Лумпуре — становятся одной из площадок, где эта координация начинает обретать форму.
Источники данных: MISIF, SEAISI, DOSM, Worldsteel, MIDA, GTT, SMM.