Чилийская комиссия по меди (Cochilco) понизила прогноз производства меди в Чили на 2026 год до 5,27 млн тонн, что на 2,6% ниже уровня 2025 года и примерно на 30 тыс. тонн ниже прогноза в 5,3 млн тонн, опубликованного в мае этого года; при этом производство меди в 2027 году, как ожидается, восстановится до 5,55 млн тонн. Этот пересмотр в основном отражает тот факт, что восстановление добычи на чилийских медных рудниках в первом полугодии 2026 года оказалось слабее ожиданий: предприятия Codelco и крупные рудники под управлением BHP, такие как Escondida и Spence, на отдельных этапах работали слабо и оказывали давление на годовое производство.
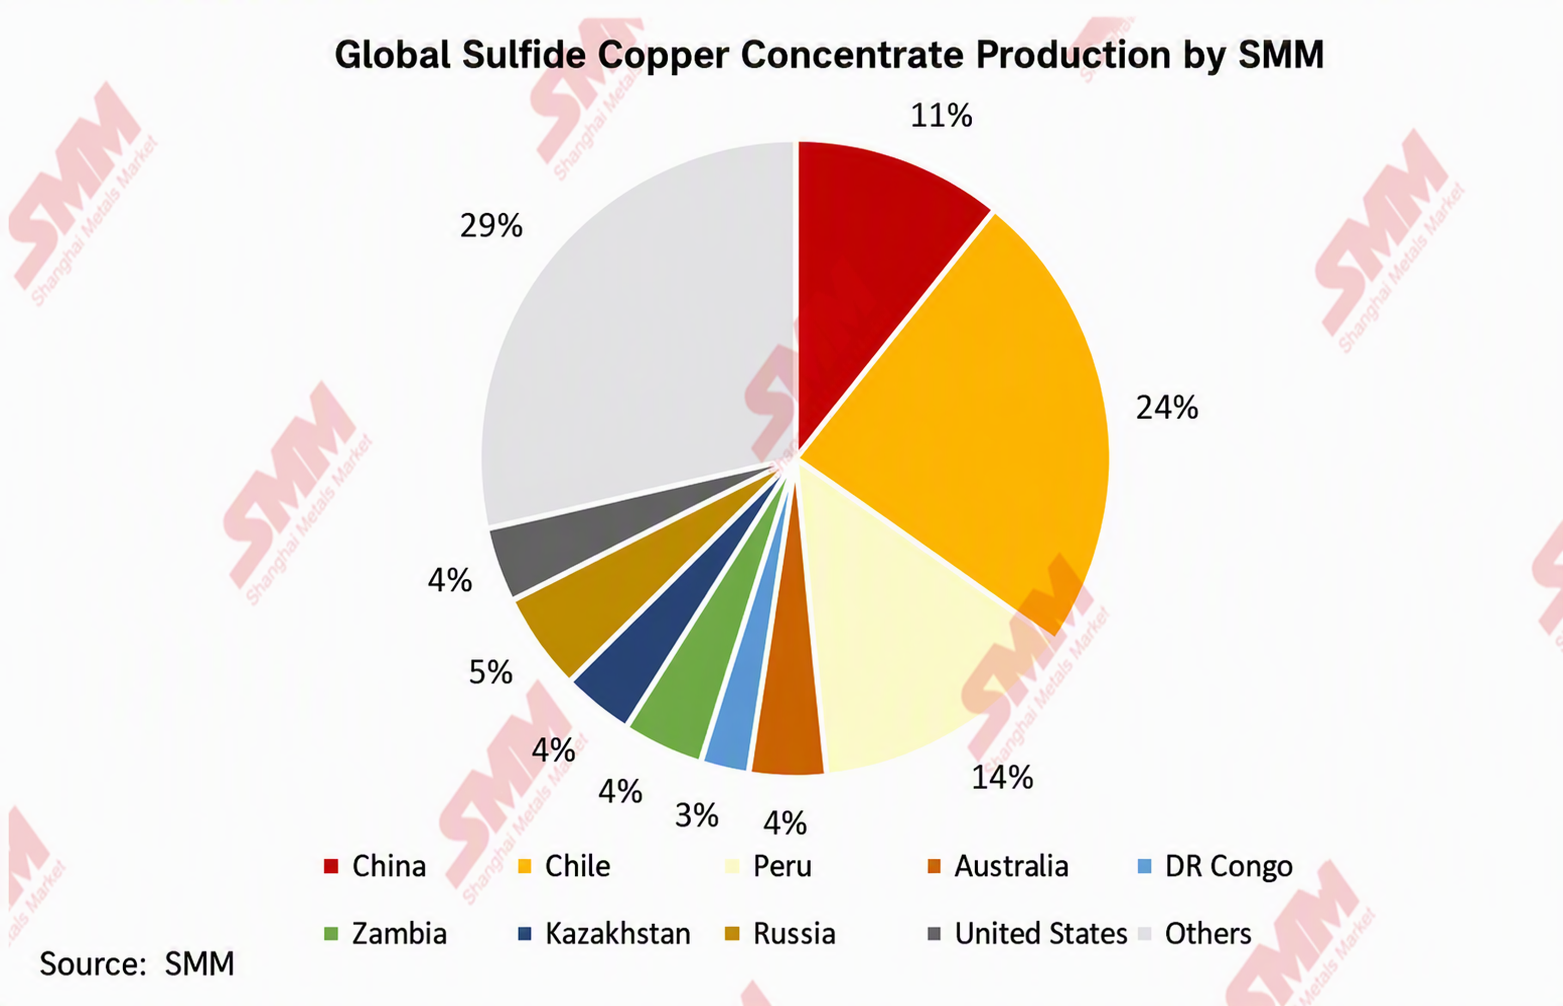
С точки зрения глобального предложения Чили остается крупнейшим в мире производителем меди. По оценкам SMM, Чили в 2026 году, как ожидается, обеспечит около 24% мирового производства сульфидного медного концентрата, сохранив первое место в мире. Будучи ключевым источником мирового предложения медного концентрата, состояние чилийских рудников не только определяет темпы реализации роста добычи на глобальном уровне, но и напрямую влияет на международный спотовый рынок медного концентрата и динамику TC.
1. Слабые результаты крупных рудников в первом полугодии; структурные факторы оказали давление на добычу
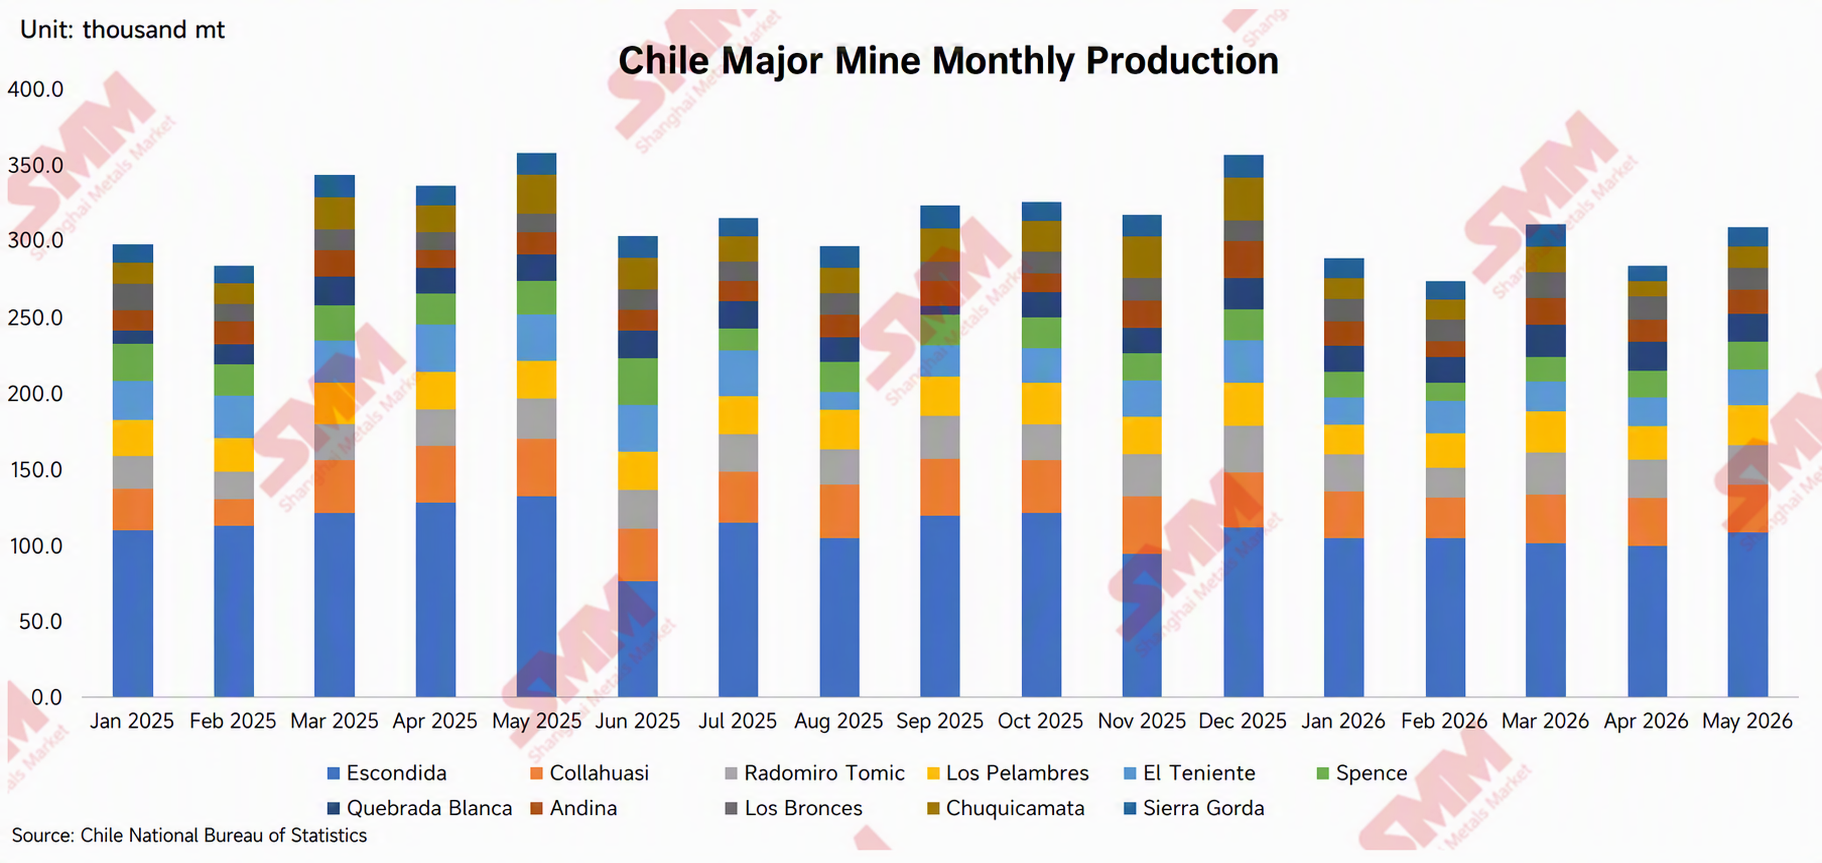
С начала 2026 года крупнейшие медные рудники Чили в целом работали заметно слабее, чем за аналогичный период прошлого года. На основных рудниках, таких как Escondida, Collahuasi, Spence, El Teniente, Los Bronces и Chuquicamata, в той или иной степени периодически снижалась добыча. Хотя на рудниках Radomiro Tomic и Quebrada Blanca в отдельные месяцы добыча росла, это не могло полностью компенсировать снижение на крупных предприятиях. В целом добыча на основных медных рудниках в январе–мае 2026 года была ниже, чем за аналогичный период 2025 года, а темпы восстановления предложения оказались медленнее, чем ранее ожидал рынок.
Стоит отметить, что этот раунд снижения добычи не был вызван масштабными остановками производства, а скорее отражал такие структурные факторы, как снижение содержания меди в руде, плановое техническое обслуживание, более медленный, чем ожидалось, ход реализации проектов по наращиванию мощностей и эксплуатационные ограничения на некоторых стареющих рудниках. В последние несколько лет для компенсации падения содержания меди в руде большинство чилийских рудников продолжали наращивать объемы добычи и переработки; однако из-за снижения содержания меди в единице руды рост объема меди, содержащейся в медных концентратах, был заметно медленнее, чем рост объемов переработки. Это стало общей чертой для медных рудников Чили с начала текущего года.
2. Экспорт медной продукции остается высоким; внешние поставки во втором полугодии еще предстоит подтвердить
Что касается экспорта, Чили остается важнейшим мировым поставщиком медных концентратов. Согласно статистике Cochilco по сыпучей медной продукции, основанной на данных чилийской таможни (включая медные концентраты, цементную медь и вторичную медь, причем основную часть составляют медные концентраты), экспорт Чили в пересчете на содержание металлической меди в 2020–2025 годах составил примерно 3,351 млн т, 3,3113 млн т, 2,9371 млн т, 3,203 млн т, 3,7355 млн т и 3,824 млн т соответственно. Из них объем экспорта в 2025 году вырос на 2,4% год к году, увеличившись второй год подряд, и достиг максимального уровня с 2020 года, примерно на 30,2% превысив временный минимум 2022 года. В целом после временного спада в 2022 году экспорт сыпучей медной продукции Чили в 2023–2025 годах стабильно восстанавливался, что указывает на сохранение высокого уровня внешних поставок страны на мировой рынок медного концентрата.
В 2026 году снижение содержания меди в исходном сырье на некоторых крупных рудниках по сравнению с предыдущим годом, а также такие факторы, как эксплуатационные ограничения, техническое обслуживание и более медленный, чем ожидалось, выход проектов на проектную мощность, привели к относительно слабому производству меди в Чили в первом полугодии. Будет ли это производственное давление в дальнейшем сказываться на экспорте медного концентрата по итогам всего года, по-прежнему зависит от восстановления добычи на основных рудниках, высвобождения складских запасов компаний и темпов отгрузки в портах во втором полугодии.
III. Импорт медного концентрата из Чили в Китай и его доля снизились одновременно
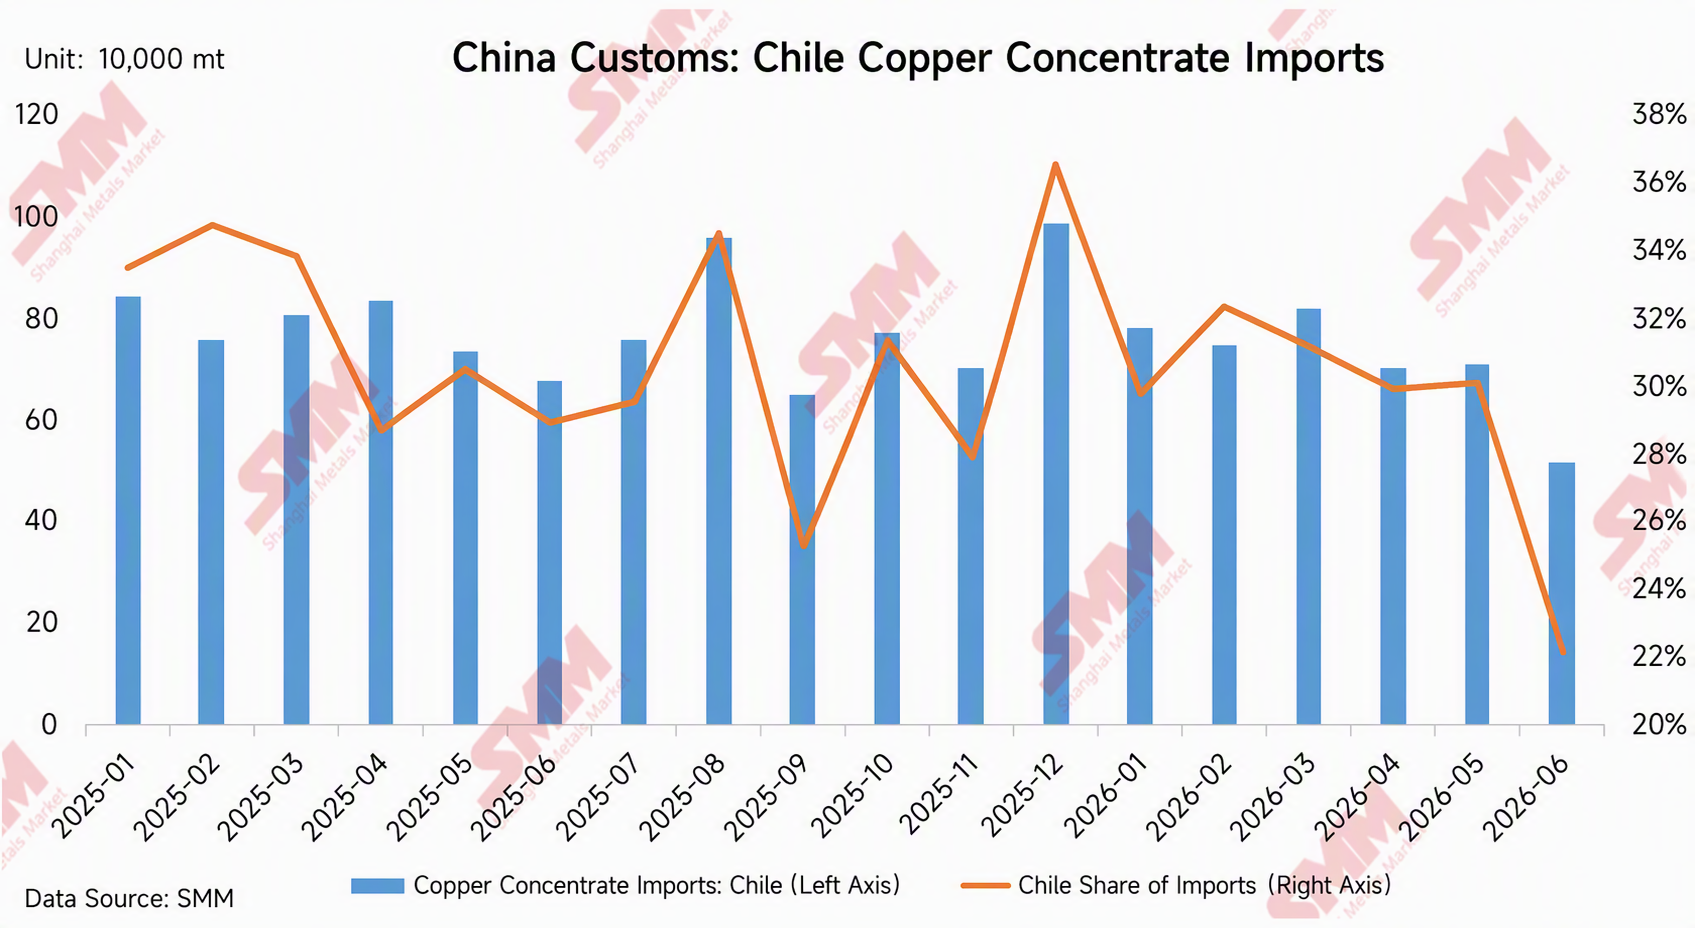
Китай является одним из важнейших потребительских рынков чилийского медного концентрата. По данным таможни Китая, в 2025 году Китай импортировал из Чили 9,4806 млн т медного концентрата по физическому весу, что составило 31,3% общего объема импорта медного концентрата Китаем в размере 30,3347 млн т; это означает, что примерно из каждых 3 т импортированного Китаем медного концентрата почти 1 т приходилась на Чили. В январе–июне 2026 года Китай импортировал из Чили 4,2808 млн т медного концентрата, что на 7,9% меньше, чем годом ранее; за тот же период общий импорт медного концентрата Китаем составил 14,6106 млн т, снизившись лишь на 0,8% год к году, а доля импорта из Чили снизилась с 31,5% в аналогичном периоде предыдущего года до 29,3%. Тем временем импорт из источников за пределами Чили вырос примерно на 244 тыс. тонн год к году, что указывает на то, что рост импорта медного концентрата в Китай все в большей степени обеспечивается другими источниками.
В помесячном выражении доля чилийского медного концентрата в импорте медного концентрата в Китай удерживалась в основном в диапазоне 30–32% с января по май 2026 года, однако в июне импорт из Чили упал до 516,8 тыс. тонн, снизившись на 27,4% месяц к месяцу и на 23,3% год к году, а доля импорта упала до 22%, самого низкого уровня с 2025 года. Снижение импорта в отдельном месяце могло быть вызвано сбоями в графике отгрузок, портовыми отгрузками и темпами прибытия, и его нельзя напрямую приравнивать к сокращению предложения с чилийских рудников в том же масштабе; тем не менее одновременное снижение накопленного за первое полугодие импорта и его доли по-прежнему указывает на то, что вклад чилийского предложения в китайский рынок в этот период ослаб. Если восстановление добычи на крупных чилийских медных рудниках во втором полугодии окажется ниже ожиданий, маржинальное влияние на закупки сырья китайскими плавильными заводами, структуру спотовых партий и тарифы на переработку медного концентрата (TC) по-прежнему будет требовать внимания.
IV. Добывающие компании пока не снижают ориентиры; восстановление добычи во втором полугодии — ключевой фактор
Однако официальное понижение национального прогноза производства меди в Чили не означает, что большинство публичных горнодобывающих компаний уже одновременно снизили свои годовые производственные ориентиры. На текущий момент крупные горнодобывающие компании, включая Antofagasta, Anglo American и Teck, сохранили годовые производственные ориентиры без изменений. Их позиция в основном основана на трех факторах:
Во-первых, годовое производство явно «смещено на второе полугодие». Многие рудники планируют во втором полугодии перейти на участки с более высоким содержанием руды; часть технического обслуживания уже завершена, а новые проекты и проекты расширения по-прежнему находятся в стадии непрерывного наращивания мощностей, поэтому компании в целом ожидают, что производство во втором полугодии будет значительно выше, чем в первом.
Во-вторых, компании обычно сохраняют определенную гибкость в своих производственных ориентирах. Даже если процент выполнения плана в первом полугодии низкий, при условии возвращения работы в нормальный режим во втором полугодии сохраняется шанс выйти на уровень в пределах годового ориентира, поэтому пока нет необходимости досрочно корректировать годовой целевой показатель.
В-третьих, национальные прогнозы производства и ориентиры публичных компаний не полностью совпадают по статистическому охвату. Прогноз Cochilco охватывает все рудники в Чили, тогда как раскрытия публичных компаний в большей степени ориентированы на производство, приходящееся на их долю, или на показатели в масштабе группы, поэтому эти данные нельзя напрямую приравнивать друг к другу.
Поэтому сейчас рынку следует сосредоточиться на том, действительно ли восстановление во втором полугодии сможет реализоваться. Если такие проекты, как El Teniente, Rajo Inca, Quebrada Blanca и Mantoverde, будут восстанавливаться по плану, а крупные рудники, такие как Escondida и Spence, перейдут на участки с более высоким содержанием руды, то по-прежнему ожидается, что годовая добыча в Чили значительно улучшится в четвертом квартале; наоборот, если восстановление содержаний не оправдает ожиданий, а операционные ограничения сохранятся, прогноз в 5,27 млн т по-прежнему подвержен риску дальнейшего пересмотра в сторону понижения. Для рынка медных концентратов на фоне ограниченного предложения со стороны новых рудников по всему миру и того, что спотовые TC остаются устойчиво глубоко в отрицательной зоне, темп восстановления поставок из Чили останется ключевой переменной, определяющей глобальный баланс спроса и предложения медных концентратов и динамику TC во втором полугодии.