Выдающееся полугодие и его причины
Valterra Platinum — один из крупнейших мировых производителей металлов платиновой группы, семейства из шести металлов: платины, палладия, родия, рутения, иридия и золота. Компания управляет пятью рудниками в Южной Африке и Зимбабве, а также закупает и перерабатывает концентрат у других производителей. За шесть месяцев до 30 июня 2026 года выручка составила 81,8 млрд рандов, что на 93% больше, а скорректированная EBITDA достигла 33,4 млрд рандов против 6,6 млрд годом ранее. Руководство назвало это четырехкратным ростом и третьей по величине промежуточной прибылью в истории компании. Лишь малая часть прироста обеспечена увеличением добычи руды. Основной вклад внесли цены, а значительная часть — высвобождение уже добытого и складированного металла.
От рудника до аффинажа: Valterra продала больше металла, чем добыла
Между добычей и продажами проходит несколько месяцев переработки. Руду дробят и измельчают в концентрат, затем плавят и лишь после этого получают готовый металл. Из-за такой задержки компания может за определенный период продать больше металла, чем добыли ее рудники, просто используя запасы, находящиеся в технологической цепочке. Именно это и произошло. У Valterra содержание металла в концентрате выросло лишь на 4%, до 1,52 млн унций, тогда как выпуск рафинированного металла увеличился на 25%, до 1,74 млн унций. Таким образом, производство рафинированного металла в 1,15 раза превысило добычу, против 0,95 годом ранее — вместо пополнения запасов на 74 тыс. унций произошло высвобождение 223 тыс. унций.
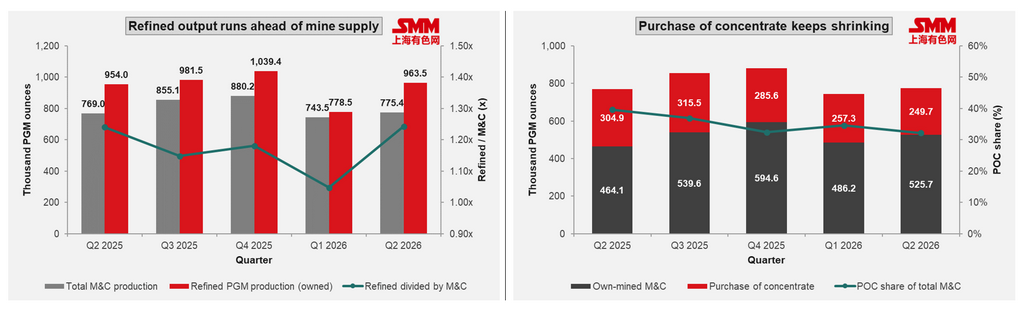
Во втором квартале этот показатель достиг 1,24. Вторая диаграмма показывает источники сырья. Собственные рудники Valterra нарастили добычу на 9%, до 1,01 млн унций, а закупки концентрата у сторонних производителей сократились на 6%, до 507,1 тыс. унций. Доля стороннего концентрата в общем объеме сырья снизилась до 33,4% с 36,8%, а во втором квартале составила всего 32,2%.
Какие рудники обеспечили рост и что еще извлекли из недр
Рудники Valterra не взаимозаменяемы, поскольку каждое месторождение содержит разный состав металлов. Mogalakwena — крупнейший по объему: за полугодие произведено 441,2 тыс. унций, включая 188,8 тыс. унций платины и 202,1 тыс. унций палладия. Amandelbult дал в сумме 274,1 тыс. унций: платины меньше, чем Mogalakwena, — 137,8 тыс. унций, зато родия более чем вдвое больше — 25,1 тыс. унций, а также больше второстепенных металлов — 47,2 тыс. унций. Это важно, потому что родий и второстепенные металлы показали в этом периоде наиболее сильную ценовую динамику. Amandelbult также добывает более богатую руду и переработал ее на 66% больше, чем годом ранее (в сравнительном периоде рудник пострадал от затопления). Mototolo выпустил 126,8 тыс. унций, Unki — 103,5 тыс. унций, Modikwa — 66,2 тыс. унций (доля Valterra — 50%).
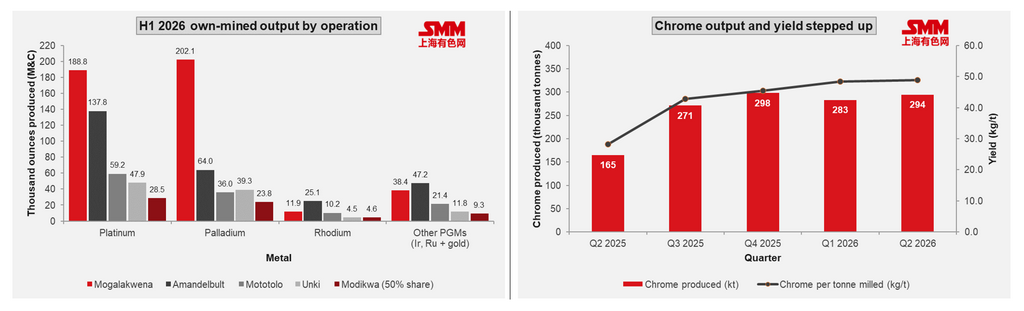
Кроме того, производство хрома выросло на 66%, до 576 тыс. тонн, а выход хрома на тонну переработанной руды составил 48,5 кг против 30,0 кг годом ранее. Хром добывается на Amandelbult, Mototolo и Modikwa, и доход от него частично компенсирует затраты на добычу.
Цены: пик в первом квартале и последующий откат
Поскольку Valterra продает сразу шесть металлов, компания сообщает среднюю цену корзины — так называемую «корзинную цену». В долларах она выросла с 1 508 долл. за унцию во втором квартале 2025 г. до пиковых 2 911 долл. в первом квартале 2026 г., а затем снизилась до 2 710 долл. во втором квартале. Средняя за полугодие составила 2 801 долл., рост на 85% — лучший полугодовой показатель компании с первой половины 2021 г. В рандах рост был меньше — 66%, до 45 993 рандов за унцию, поскольку ранд укрепился с 18,39 до 16,44 за доллар, а более сильная местная валюта снижает выручку в рандах в пересчете с долларов. Рост возглавили менее известные металлы: рутений +167%, платина +106%, родий +94%, иридий +71%, палладий +59%, золото +56%.
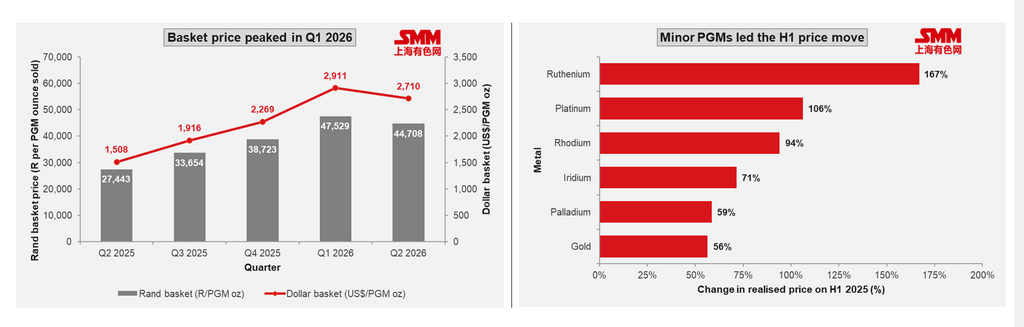
Valterra сообщает, что все эти металлы достигли пика в первом квартале, некоторые на многолетних или рекордных максимумах, а во втором квартале несколько снизились, оставаясь значительно выше уровней 2025 года.
Источники дохода: восстановление Amandelbult и рост заказов из Китая
Первая диаграмма ниже разбивает рост прибыли на 26,8 млрд рандов по операциям, и один актив выделяется особо. Amandelbult перешел от убытка в 1,1 млрд рандов к прибыли в 7,8 млрд, улучшение на 8,9 млрд рандов, или примерно треть всего прироста группы. Mogalakwena добавил 5,8 млрд, закупной концентрат и толлинг — 4,8 млрд, Mototolo — 2,6 млрд, Unki — 2,2 млрд, Modikwa — 1,2 млрд, еще 1,2 млрд пришлось на торговлю, корпоративные статьи и прочую горнодобывающую деятельность. Вторая диаграмма показывает структуру клиентов. Доля Китая в валовой выручке выросла с 6,0% до 15,1% (около 12,2 млрд рандов), тогда как Гонконг снизился с 8,1% до 3,6%, Япония — с 29,5% до 24,4%, Великобритания — с 28,5% до 26,9%.
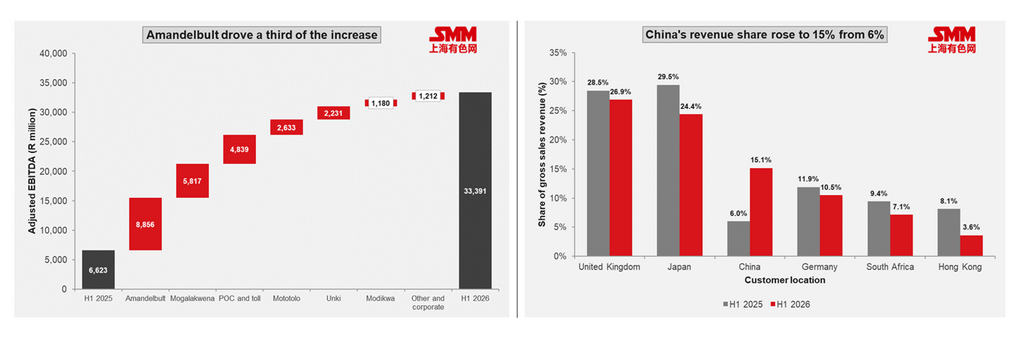
Стоит прямо оговориться: эти данные отражают местонахождение клиента, поэтому они характеризуют контрактные и торговые маршруты в той же мере, что и конечное использование металла.
Общий прогноз
Valterra сохранила производственный план на 2026 г. на уровне 3,0–3,4 млн унций и ожидает, что выпуск сместится во второе полугодие; капитальные затраты составят 17,0–18,0 млрд рандов. Затраты держались хорошо: денежные затраты на добычу унции почти не изменились — 20 677 рандов, а совокупные поддерживающие затраты в долларовом выражении снизились на 21%, до 996 долл. за унцию, хотя это улучшение отражает главным образом укрепление ранда и рост доходов от попутной продукции, а не реальное снижение издержек. Инфляция производственных затрат составила около 7,2%, из которых примерно один процентный пункт, или 0,3 млрд рандов, связан с ближневосточным конфликтом; теперь руководство ожидает удельные затраты ближе к верхней границе прогноза.
Во втором полугодии внимания заслуживают три момента. Во-первых, высвобождение металла из технологической цепочки, завышавшее показатели выпуска, не может продолжаться бесконечно. Во-вторых, закупки концентрата, согласно ориентирам, снизятся к 2028 г. до 0,8–0,9 млн унций, что сократит загрузку перерабатывающих заводов Valterra. В-третьих, прогноз исходит из курса 17,00 рандов за доллар, тогда как фактически достигнуто 16,44, поэтому дальнейшее укрепление ранда сократит выручку в рандах, даже если долларовые цены сохранятся. Годовой план Unki уже снижен до 200–220 тыс. унций из-за горно-геологических условий на более богатом участке; запланированный тоннаж не изменился, так что речь идет о снижении содержания, а не объемов.
Что касается спроса, на автомобили приходится около двух третей потребления платины, палладия и родия; ожидается, что в 2026 г. спрос снизится примерно на 3%, тогда как мировое предложение этих трех металлов из рудников, вероятно, сократится примерно на 3%. Valterra ожидает, что платина останется в дефиците, и указывает на новые источники спроса, включая искусственный интеллект и центры обработки данных, которые сегодня оцениваются в 200–400 тыс. унций в год с потенциалом пятикратного роста к 2030 г. Партнерства с Umicore в Германии, Pujing Chemicals в Китае, Sibanye-Stillwater и Johnson Matthey направлены на развитие этого промышленного спроса.