Обзор
Для горнодобывающей компании увеличение объёма производства металла кажется очевидным путём к лучшим результатам. История Implats показывает, почему всё не так просто. Объём производства важен, но не менее важны цены на разные металлы, себестоимость их добычи и надёжность всего пути — от руды под землёй до продукта, который могут купить клиенты.
Несмотря на название, Impala Platinum — это бизнес не одного металла. Металлы платиновой группы (МПГ) включают платину, палладий и родий, у которых разное применение и разные ценовые циклы. Эти металлы залегают в руде вместе, поэтому производитель не может просто выбрать, какой из них добывать, ориентируясь на текущую максимальную цену.
В этом анализе используются данные Implats за финансовые годы с 2010 по 2025, каждый из которых заканчивается 30 июня. Отслеживаются заявленные объёмы производства и средние полученные цены на платину, палладий и родий, а также отдельные рыночные ориентиры по рутению и иридию. Главный вывод: успешный бизнес в сфере МПГ требует и благоприятных рынков, и надёжной работы. Ни того, ни другого по отдельности недостаточно.
Тенденции производства и структура металлов
Первые годы показывают, как быстро disruptions могут изменить картину производства. Совокупный заявленный объём производства платины, палладия и родия составил около 3,29 миллиона унций в 2011 финансовом году (2011 ФГ). К 2014 ФГ он упал примерно до 2,05 миллиона унций. В тот год произошла пятимесячная забастовка, затронувшая платиновую отрасль Южной Африки. Спад объяснялся не просто меньшим количеством металла под землёй: он отражал сложность поддержания работы шахт и поставок готовой продукции.
Впоследствии объёмы восстановились, хотя и не по прямой линии. Пандемия принесла новые сбои в 2020 ФГ, за которыми последовало восстановление в 2021 ФГ. Однако это восстановление также включало полный год работы Impala Canada, приобретённой в декабре 2019 года. Это важно, потому что более крупная компания может отчитаться о большем объёме производства без повышения производительности своих существующих шахт.
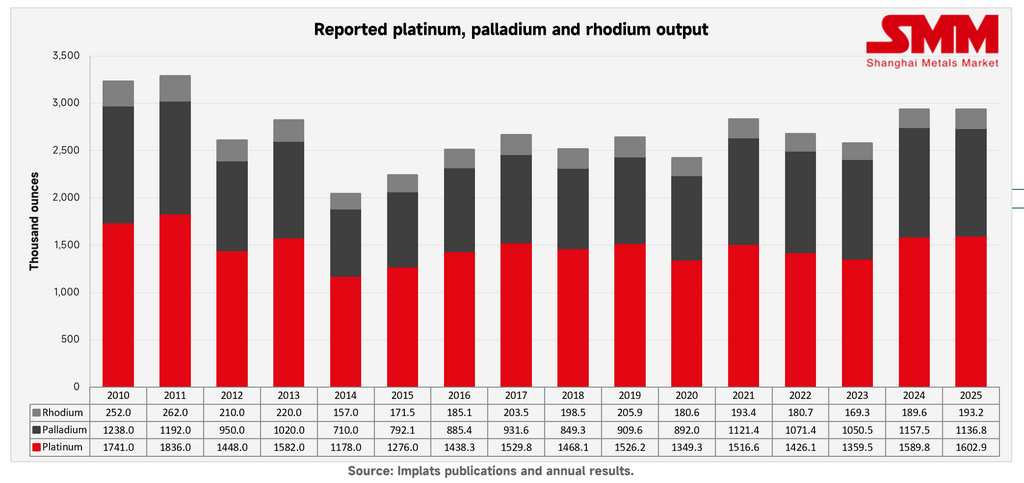
К 2025 ФГ заявленный объём производства достиг примерно 1,60 миллиона унций платины, 1,14 миллиона унций палладия и 193 200 унций родия. В сумме это составило 2,93 миллиона унций, что близко к показателю 2024 ФГ. Платина осталась крупнейшей физической составляющей, за ней следует палладий. Родий составил лишь около 6,6% от общего объёма этих трёх металлов. Эти цифры не отражают весь объём производства компании по всем заявленным металлам.
Есть две важные оговорки. Во-первых, компания со временем менялась, в том числе за счёт добавления Канады и Бафокенга. Во-вторых, исторический ряд измеряет валовой объём рафинированного выпуска, при этом товарная продукция включается в более позднюю отчётность. Он также включает материал, переработанный через Impala Refining Services, которая обрабатывает поставки от других производителей. Это не показатель добычи только на собственных рудниках. Операции в Зимбабве, включая Zimplats и Mimosa, являются частью этой более широкой цепочки «от рудника до рынка»; цифры не следует описывать как производство только в Южной Африке.
Практический вывод заключается в том, что добытый металл, рафинированный металл и проданный металл — это разные стадии. Материал может ожидать между ними. Устранение отставания в переработке может увеличить выпуск готовой продукции без эквивалентного роста добычи в том же году. И наоборот, проблема с печью может задержать продажи, даже когда добыча продолжается. Поэтому надёжная переработка, техническое обслуживание и безопасные условия труда так же важны, как и общий показатель унций.
Циклы реализованных цен
Ценовой ряд показывает гораздо более сильные колебания, чем производственный ряд. «Реализованная цена» — это средняя цена, которую получила компания, а не самая высокая рыночная котировка в течение года. В этом наборе данных эти средние значения измеряются в долларах США за тройскую унцию за финансовый год Implats.
Реализованная цена платины достигла 1691 доллара за унцию в 2011 финансовом году, упала до 827 долларов в 2019 финансовом году и восстановилась до 986 долларов в 2025 финансовом году. Это восстановление всё равно оставило её значительно ниже прежнего уровня. Палладий и родий следовали более драматичным траекториям. Палладий вырос с 376 долларов в 2010 финансовом году до 2419 долларов в 2021 финансовом году, прежде чем упасть до 986 долларов в 2025 финансовом году. Родий достиг 17 610 долларов в 2021 финансовом году, затем снизился до 4818 долларов в 2025 финансовом году. По сравнению с уровнями 2021 финансового года падение составило примерно 59% для палладия и 73% для родия. Это изменения годовых средних показателей компании, а не измерения дневных рыночных пиков.
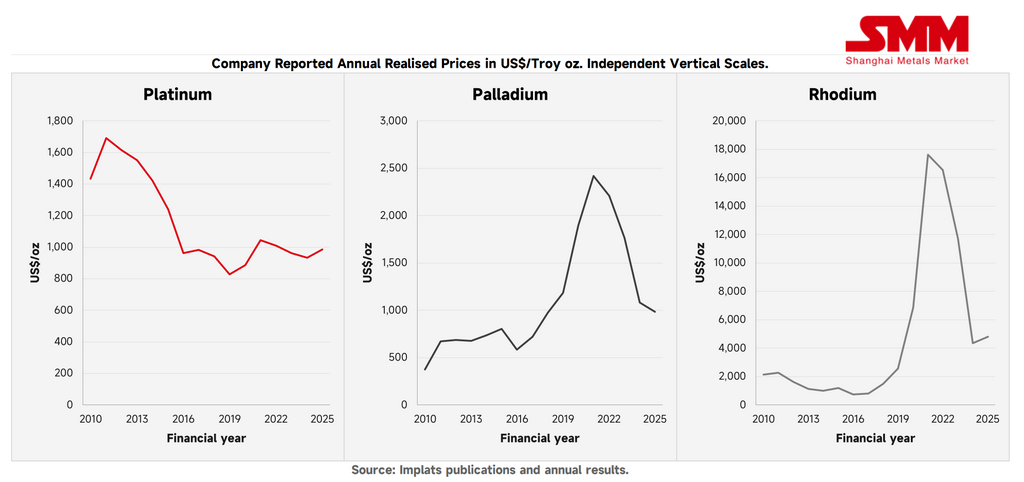
Это объясняет, почему состав металлов имеет значение. При средней цене 2021 финансового года родий стоил почти в 17 раз больше за унцию, чем платина. Поэтому относительно небольшой объём может сильно повлиять на стоимость всей корзины. В равной степени резкое падение цен может ослабить прибыль, даже когда компания продолжает производить значительные объёмы.
Высокие цены также побуждают потребителей адаптироваться. Johnson Matthey задокументировала замену части палладия платиной в автомобильных катализаторах и сокращение использования родия в стекольном производстве после предыдущего скачка цен. Бум может помочь производителю сегодня, одновременно стимулируя изменения, которые впоследствии снижают спрос на отдельные металлы.
Валютный фактор добавляет ещё один уровень сложности. В 2025 финансовом году долларовая выручка Implats на проданную унцию в пересчёте на шесть металлов выросла примерно на 3%, но эквивалентный показатель в рандах практически не изменился. Укрепление ранда нивелировало улучшение долларовых цен. Для предприятий, оплачивающих многие счета в рандах, более высокая долларовая цена не обязательно означает увеличение разрыва между выручкой и затратами.
Тем не менее используемые данные не позволяют определить прибыль простым умножением объёма производства на цену. Произведённые унции не обязательно являются проданными унциями, а валовые объёмы переработки не всегда отражают одинаковую экономическую долю. Ценовые графики показывают подверженность рынку, а не полный отчёт о прибылях и убытках.
Прочие металлы платиновой группы и ограничения
Меньшие по объёму металлы заслуживают внимания, но доказательства следует рассматривать в надлежащем контексте. Используемые данные содержат полные годовые ряды производства и реализованных цен по платине, палладию и родию. Сопоставимые общегрупповые ряды по рутению, иридию и осмию в изученной отчётности обнаружены не были. Отсутствие записи не означает нулевого производства, нулевых продаж или отсутствия коммерческого значения.
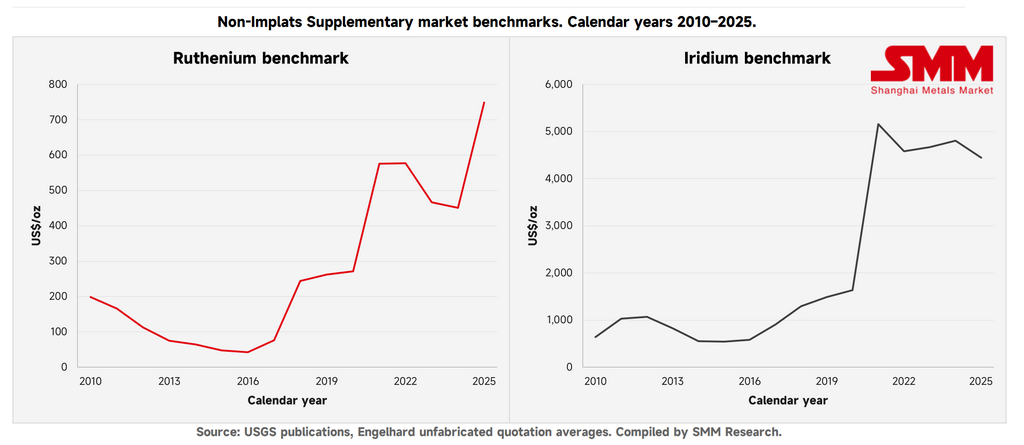
Отдельные ориентиры показывают, почему эти пробелы важны. Среднегодовая рыночная котировка рутения составляла 42 доллара за унцию в календарном 2016 году и примерно 749 долларов в календарном 2025 году. Иридий в среднем стоил около 5 158 долларов в 2021 году и 4 448 долларов в 2025 году. Их циклы явно отличались от циклов металлов с большими объёмами.
Эти металлы также выполняют иные промышленные функции. Иридий, например, используется в некоторых системах расщепления воды для производства водорода. Поэтому история его спроса выходит за рамки автомобильных катализаторов выхлопных газов.
Однако ориентировочные цены представляют собой календарные рыночные котировки, публикуемые USGS, а не цены, получаемые Implats. Без соответствующих данных об объёмах продаж компании и ценах сделок они не позволяют определить, какой вклад эти металлы внесли в выручку или денежный поток. Терминология также требует осторожности. Показатель Implats «6E» объединяет платину, палладий, родий, рутений, иридий и золото. Золото не относится к металлам платиновой группы, а осмий исключён. Поэтому итог по шести металлам нельзя рассматривать как итог по шести металлам платиновой группы, а любой необъяснённый остаток нельзя безосновательно относить к осмию.
Наконец, национальные таможенные данные измеряют торговлю, а не производство отдельной компании. Сложение добычи на рудниках, выпуска на аффинажных заводах и экспорта может привести к двойному учёту одного и того же металла. Эти границы — не технические неудобства: они определяют, какие выводы действительно могут быть подкреплены имеющимися данными.
Заключение и перспективы
Период 2010–2025 годов — это история перебоев в работе, изменений масштаба компании и совершенно разных ценовых циклов в рамках одной и той же корзины металлов. Он не подтверждает простого утверждения о том, что большее количество унций всегда даёт лучшие результаты или что восстановление цен свидетельствует об устойчивом улучшении ситуации на рудниках.
Последним обновлением являются годовые результаты Implats за 2026 финансовый год, опубликованные 3 сентября 2026 года. Выпуск рафинированных и готовых к продаже металлов вырос на 5% до 3,56 млн унций в пересчёте на 6E, а выручка в рандах на унцию 6E увеличилась на 51%. Заявленный свободный денежный поток достиг 22,0 млрд рандов. Этот контраст показывает, насколько важной была ценовая конъюнктура наряду с улучшением поставок готового металла. Эти показатели по шести металлам приводятся отдельно от исторических графиков по трём металлам, и Implats пересчитала сопоставимые данные по производству за 2025 финансовый год.
Есть основания для осторожности. Затраты на унцию, рассчитанные по скорректированной на запасы методике компании, выросли на 8%. Базовая прибыль также получила поддержку от восстановления обесценения активов после уплаты налогов на сумму 8,1 млрд рандов: это возврат ранее списанной стоимости активов, а не новые денежные поступления от продажи металла. На 2027 финансовый год Implats прогнозирует выпуск 3,30–3,50 млн унций рафинированных и готовых к продаже металлов в пересчёте на 6E с учётом перезапуска производства в Растенбурге после мер безопасности и остановки переработки, а также запланированной реконструкции печи на Zimplats. Это ориентир компании, а не гарантированный результат.
В более долгосрочной перспективе важную роль по-прежнему играют автомобильные технологии. Бензиновые, дизельные и гибридные автомобили используют катализаторы очистки выхлопных газов; полностью электрическим автомобилям они не нужны. Значение имеет структура продаваемых автомобилей, а не только их общее количество. Промышленное применение и ювелирные изделия формируют другие источники спроса, однако не следует предполагать, что все эти металлы будут следовать одной и той же будущей траектории цен.
Для Implats настоящая проверка — это то, что произойдёт, когда рыночные условия станут менее благоприятными: сможет ли компания работать безопасно, контролировать затраты, превращать незавершённое производство в денежные средства и инвестировать достаточно для поддержания будущей добычи? Более высокие цены дают передышку. Устойчивая сила достигается за счёт грамотного использования этой передышки.
Список литературы
- .
- .
- .
- .
- .
- .
- .
- .
- , , .
- .
- , .
- , , .
- , , .
- .