I. В 1-м полугодии поставки аккумуляторных элементов для систем накопления энергии достигли 486 ГВт·ч, рынок сохраняет высокую активность
В 1-м полугодии 2026 г. мировой рынок аккумуляторных элементов для систем накопления энергии продолжил стремительный рост. По данным SMM, совокупные поставки элементов с января по июнь достигли 486 ГВт·ч; в I и II кварталах они составили 223 и 263 ГВт·ч соответственно, при этом во II квартале рост к предыдущему кварталу составил около 17,9%. В месячном выражении поставки в Китае выросли с 71 ГВт·ч в январе до 86 ГВт·ч в июне, при этом среднемесячный объем поставок неуклонно увеличивался.
По структуре применения основным направлением поставок элементов оставались генерация и сетевое хозяйство, а также коммерческие и промышленные системы накопления энергии (C&I), на которые пришлось 87,5% от общего объема поставок в 1-м полугодии; поставки элементов для бытовых систем накопления составили около 12,5%.
В целом спрос на аккумуляторные элементы для накопления энергии в 1-м полугодии 2026 г. по-прежнему определялся генерацией и сетевым хозяйством, а также коммерческими и промышленными системами (C&I), тогда как бытовые системы служили важным дополнением. Концентрация структуры применения на сценариях утилитарного хранения энергии не только способствовала росту масштабов поставок элементов, но и ускорила продуктовую итерацию в отрасли в направлении большей емкости, высокой плотности энергии и снижения совокупной стоимости жизненного цикла.
По мере быстрого расширения рынка конкурентная среда среди производителей аккумуляторных элементов для накопления энергии становилась все более четкой. Согласно опросу SMM о статусе поставок этих предприятий, ведущие игроки удерживали значительную долю рынка благодаря клиентской базе, масштабному производству и стабильным поставкам, в то время как некоторые компании улучшили свои позиции за счет запуска новых производственных линий, наращивания объемов продукции и расширения клиентской базы.
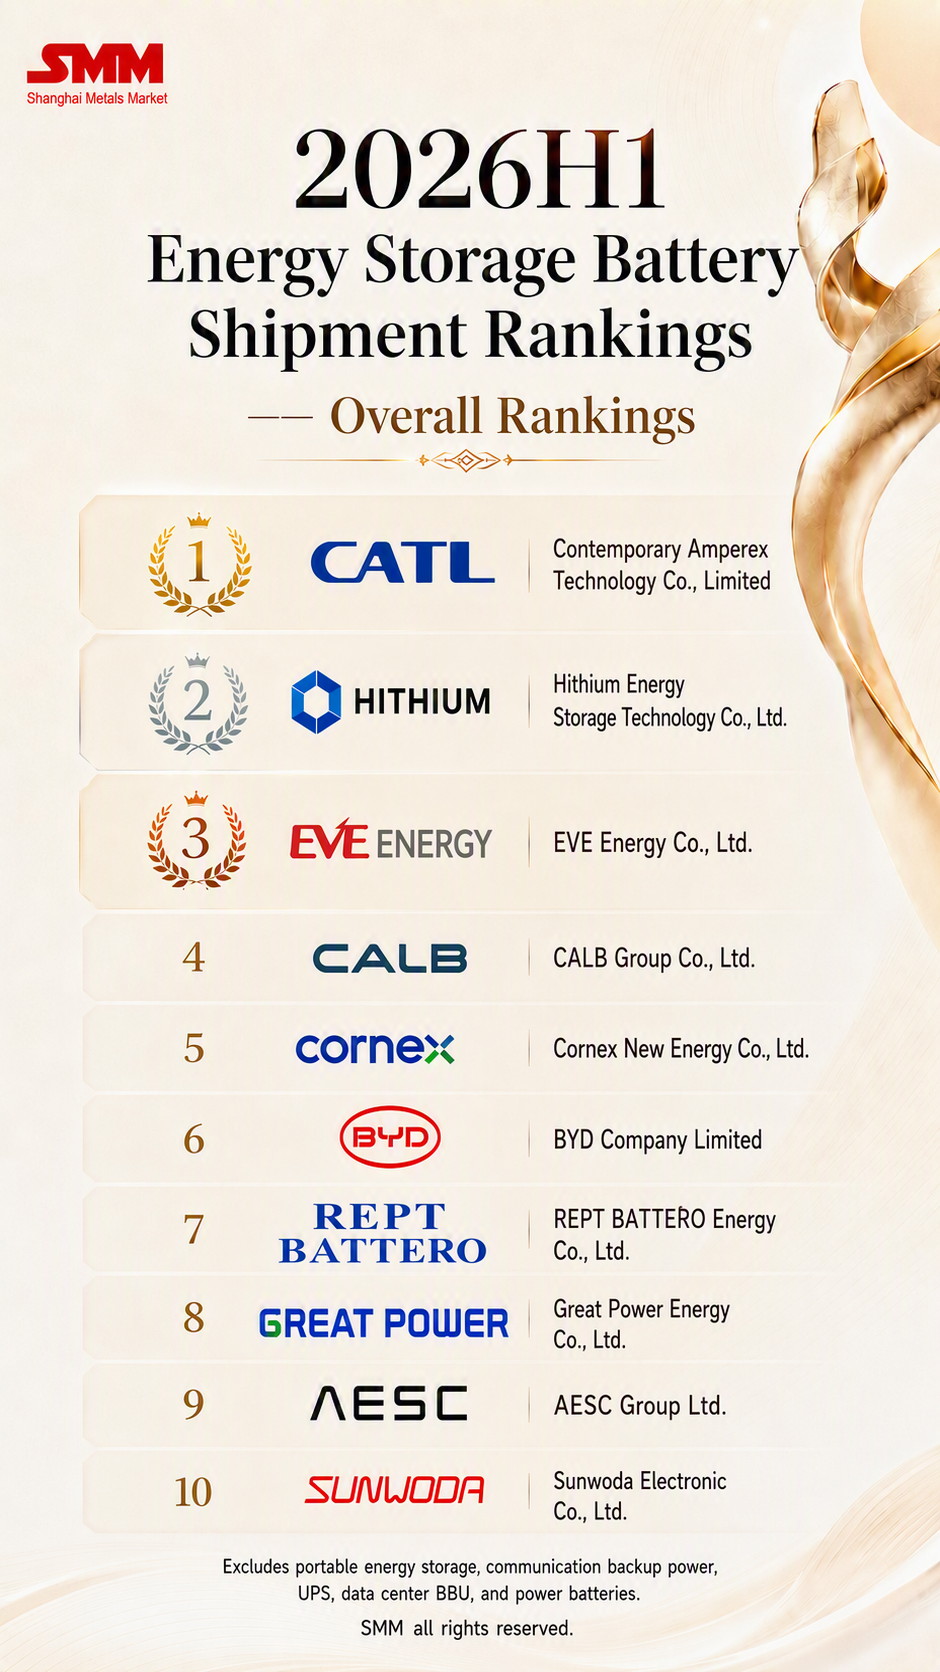
В общем рейтинге поставок аккумуляторных элементов для накопления энергии за 1-е полугодие 2026 г. CATL, Hithium и EVE заняли первые три места, на четвертом месте расположилась CALB. CORNEX New Energy значительно улучшила позиции, поднявшись на пятое место, а Great Power Energy поднялась на восьмое место, что сделало их заметными предприятиями в общем рейтинге. В целом группа лидеров оставалась стабильной, а некоторые компании среднего звена ускоряли рост масштабов поставок и укрепляли рыночные позиции.
Поскольку на генерацию и сетевое хозяйство, а также на коммерческие и промышленные системы накопления (C&I) приходилось более 80% поставок элементов, ландшафт предприятий в этом подсегменте оказывал сильное влияние на общий рейтинг. Крупные объемы заказов с высокими требованиями к однородности элементов, циклическому ресурсу, совместимости с системой и возможностям массовых поставок делают этот сегмент рынком, где конкуренция среди производителей элементов для накопления энергии наиболее концентрирована.
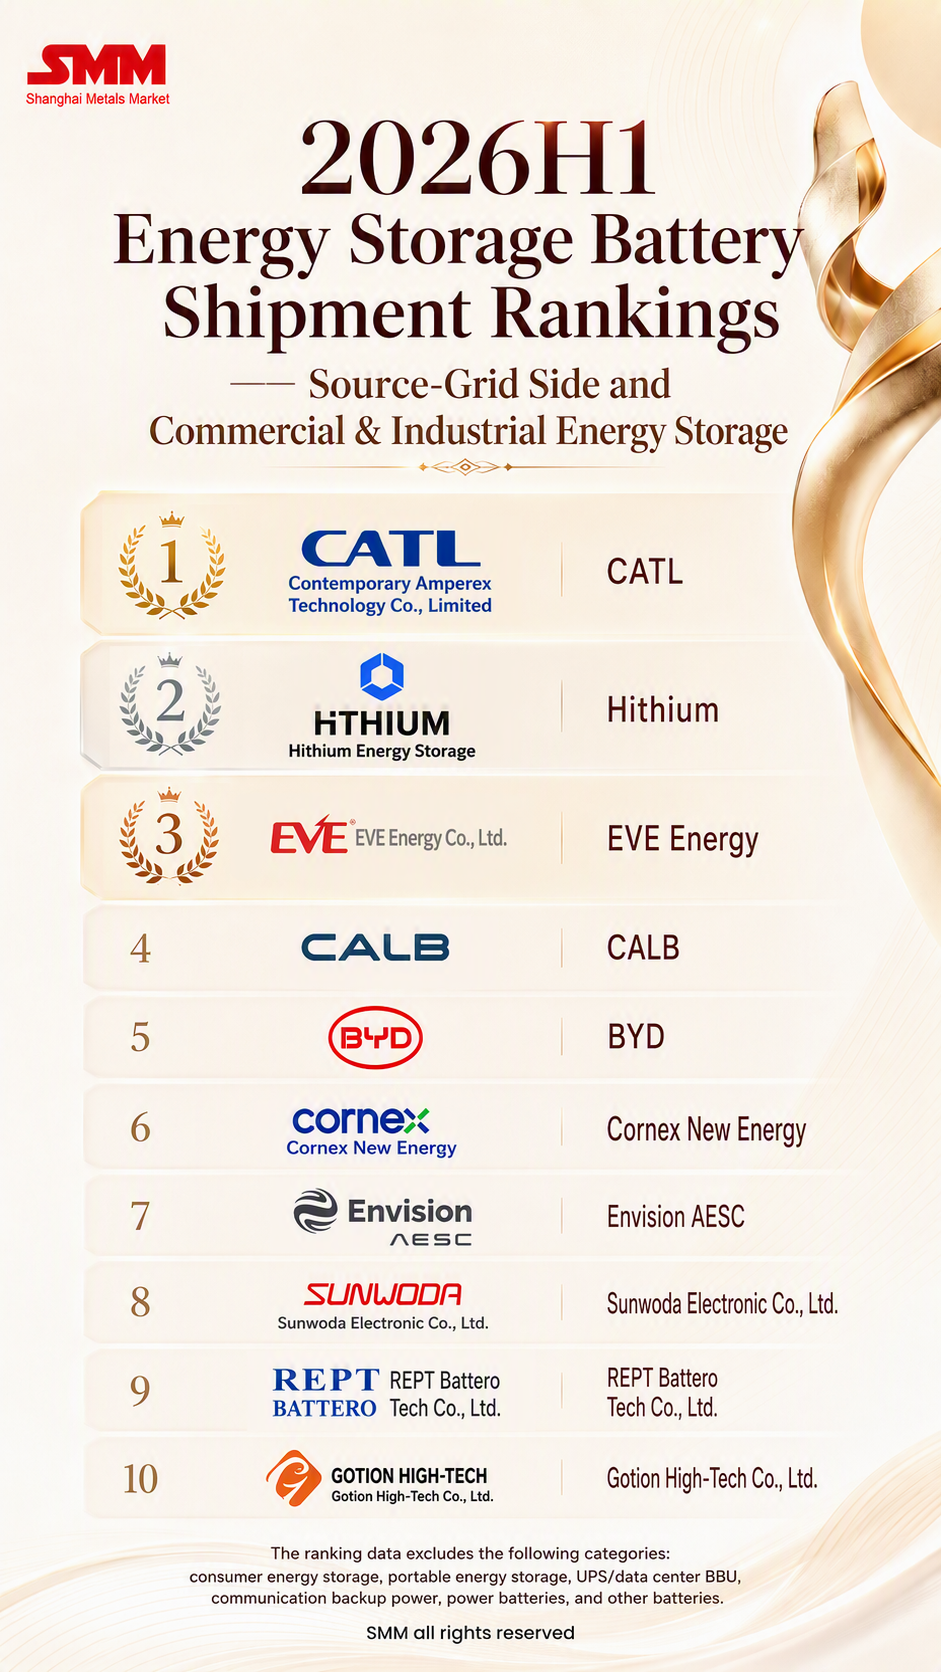
На рынке генерации и сетевых накопителей, а также коммерческих и промышленных (C&I) накопителей энергии, CATL, Hithium и EVE заняли первые три места, CALB и BYD — четвёртое и пятое соответственно. CORNEX New Energy поднялась на шестое место, а Sunwoda — на восьмое, что отражает дальнейшее расширение масштабов поставок и клиентского охвата этих двух компаний в сегменте крупномасштабных и C&I накопителей. Конкурентное преимущество на этом рынке в первую очередь основано на получении крупных заказов, надёжности продукции, системной совместимости и способности к непрерывным поставкам.
По сравнению с рынком генерации и сетевых/коммерческо-промышленных накопителей, структура клиентов в сегменте бытовых систем хранения энергии (ESS) более разрозненна: в разных регионах различаются требования к характеристикам продукции, системам сертификации и каналам обслуживания. Конкурентоспособность предприятий в большей степени проявляется в таких аспектах, как совместимость продукции, охват клиентов за пределами Китая и способность к быстрому реагированию.
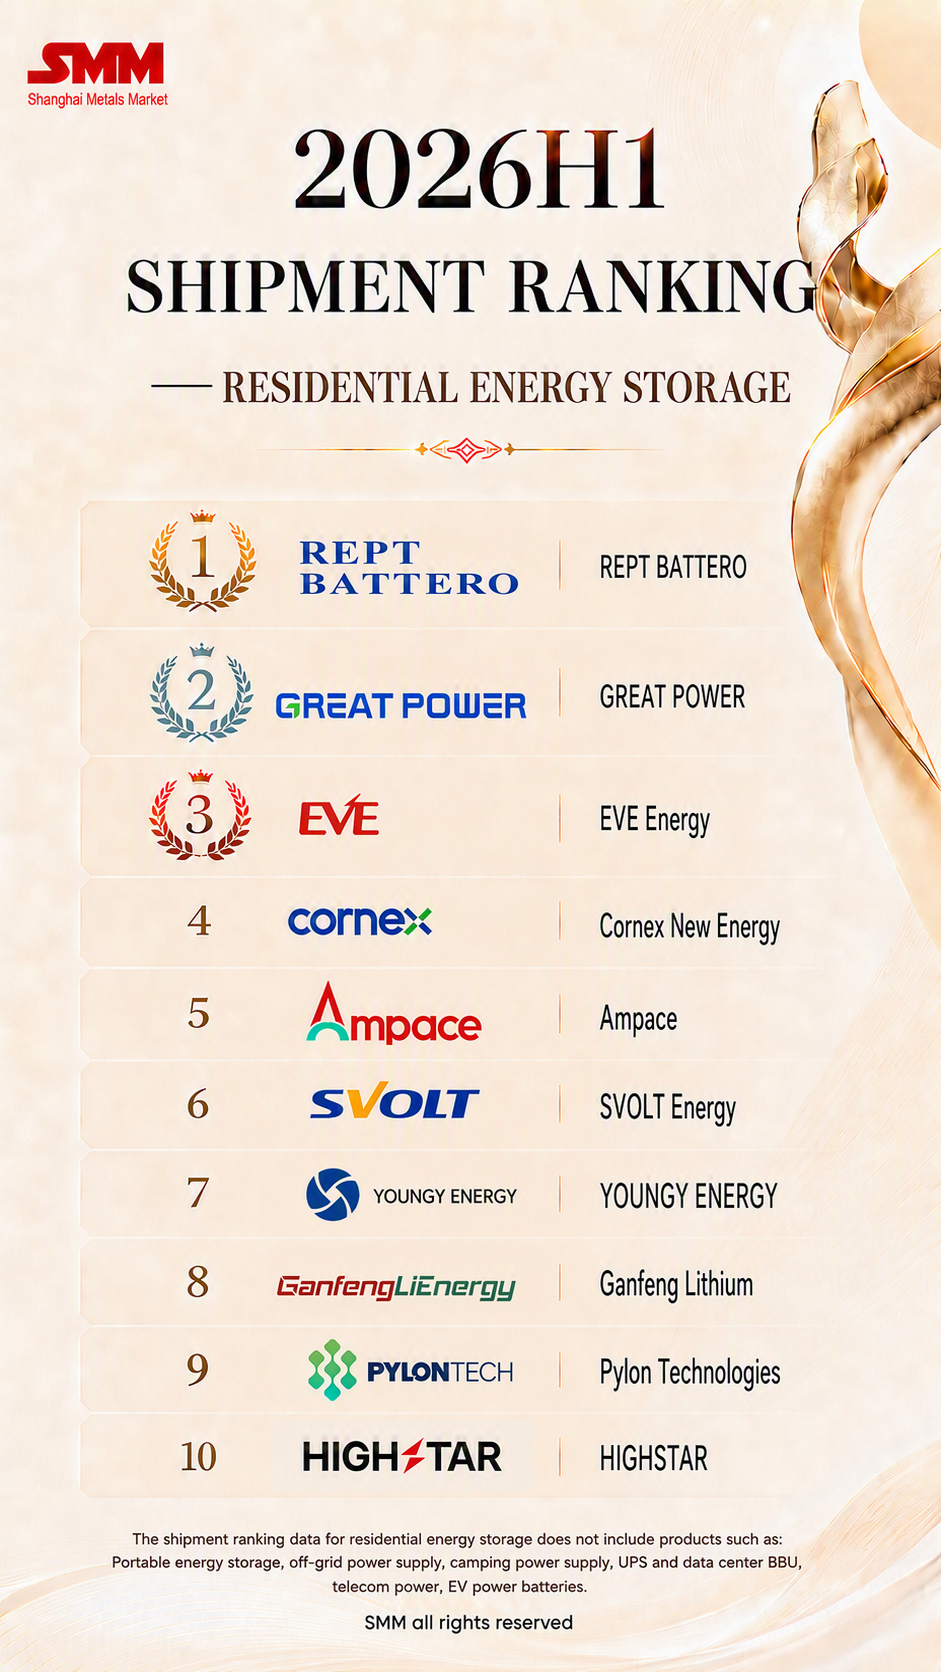
На рынке бытовых ESS компании REPT Battero, Great Power Energy и EVE заняли первые три места. REPT Battero лидирует, Great Power Energy поднялась на второе место, показав относительно высокие результаты по поставкам ячеек для бытовых накопителей. CORNEX New Energy, Ampace, SVOLT Energy Technology, Rongjie Energy, Ganfeng LiEnergy, Pylontech и Highstar вошли в десятку лидеров, демонстрируя диверсифицированный состав участников рынка.
Рассматривая все три рейтинга, текущий рынок ячеек для накопителей энергии характеризуется «сохранением лидерства ведущими игроками, улучшением позиций некоторых компаний и расхождением преимуществ по суб-сценариям». По мере смещения рынка от расширения масштабов к конкуренции в области продуктов и возможностей поставок, привлечение клиентов, структура продукции, стабильность производства и кросс-сценарное присутствие станут важными факторами, влияющими на рыночные позиции предприятий.
II. Поставки крупных ячеек ёмкостью свыше 500 А·ч составили примерно 42 ГВт·ч, переход на увеличенные ячейки вступает в стадию масштабированных поставок
Помимо роста объёмов поставок, модернизация ёмкости продукции стала одним из наиболее заметных структурных изменений на рынке ячеек для накопителей энергии в первом полугодии 2026 г. По данным SMM, поставки крупноформатных ячеек для накопителей энергии ёмкостью свыше 500 А·ч за полугодие составили около 42 ГВт·ч, что соответствует 8,6% от общего объёма поставок таких ячеек. По мере завершения приёмки соответствующих продуктов заказчиками, крупноформатные ячейки выше 500 А·ч перешли от ранних стадий анонсирования и верификации к фазе масштабированных поставок.
Масштаб поставок в 42 ГВт·ч свидетельствует о том, что аккумуляторные ячейки большой ёмкости уже сформировали предварительную основу для индустриализации, однако текущий уровень проникновения на рынок всё ещё составляет менее 10% и пока не изменил доминирующего положения ячеек 314 А·ч. В краткосрочной перспективе рынок сохранит параллельное сосуществование «масштабных поставок продукции 314 А·ч и ускоренного проникновения продукции 500 А·ч и выше».
С точки зрения системы, ценность крупноформатных ячеек ёмкостью выше 500 А·ч не сводится лишь к увеличению ёмкости единичного элемента. По мере роста ёмкости одной ячейки при той же общей мощности системы требуется меньше самих элементов, соединителей и блоков управления, что упрощает конструкцию модулей (PACK) и системы в целом и способствует снижению затрат на компоненты, сборку и последующую эксплуатацию. При этом ячейки нового поколения большой ёмкости, как правило, одновременно оптимизируют химический состав, конструктивные решения и системы терморегулирования, повышая циклический ресурс и полезный отпуск электроэнергии за полный срок службы; сокращение неактивных компонентов в системе также увеличивает коэффициент использования объёма и общую энергетическую плотность. Благодаря совместному улучшению стоимости интеграции, циклической долговечности и энергоплотности ячейки большой ёмкости позволяют ещё больше снизить полную стоимость одного кВт·ч на протяжении жизненного цикла и создают продуктовую основу для будущих систем длительного хранения энергии.
Однако наращивание ёмкости отдельной ячейки не всегда прямо означает улучшение общих характеристик. Дальнейший рост поставок крупноформатных ячеек выше 500 А·ч по-прежнему зависит от однородности продукции, циклической стойкости, безопасности, приспособленности систем охлаждения к тепловым режимам и стабильности массового производства. Фокус будущей рыночной конкуренции будет постепенно смещаться с параметров ёмкости на надёжность изделий и экономику полного жизненного цикла.
III. Расширение производства ячеек выше 500 А·ч сталкивается с многочисленными ограничениями; эффективное предложение требует синергии заказов и производственных возможностей
В первом полугодии 2026 года многие производители аккумуляторных ячеек ускорили развёртывание продуктов большой ёмкости (более 500 А·ч), однако некоторые производственные линии в процессе строительства, отладки и наращивания объёмов столкнулись с проблемами стабильности техпроцесса, выхода годной продукции и контроля качества, из-за чего фактические темпы расширения не оправдали ожиданий. Это свидетельствует о том, что линия по выпуску крупных ячеек не способна обеспечить стабильный уровень поставок сразу после ввода мощностей; от установки оборудования до массовых отгрузок всё ещё требуется длительный этап отладки и валидации у заказчика.
Поддержка заказов также является важным фактором, влияющим на наращивание производства крупноформатных ячеек. Некоторые предприятия имеют относительно ограниченный портфель заказов на продукцию ёмкостью свыше 500 А·ч, производственные линии не обеспечены непрерывными и стабильными задачами, что неблагоприятно для оптимизации технологических параметров, повышения выхода годной продукции и накопления данных о качестве. Если масштаб заказов не соответствует темпу работы линий, даже при развёрнутых мощностях предприятиям трудно быстро сформировать стабильное эффективное предложение.
В то же время продукция большой ёмкости требует более глубокого взаимодействия между производителями ячеек и системными интеграторами на стороне потребителей. Габариты ячеек, способы терморегулирования, конструктивное исполнение, стратегии управления и ёмкость систем нуждаются в повторной адаптации, а циклы валидации у заказчика и внедрения заказов относительно длительны. Поэтому возможность масштабных поставок крупноформатных ячеек свыше 500 А·ч зависит не только от скорости строительства линий, но и от производственного выхода, контроля качества, определённости заказов, а также способности к совместной разработке и координации поставок с конечными заказчиками.
С этой точки зрения фокус конкуренции в индустрии аккумуляторных ячеек для накопления энергии смещается от плановых масштабов мощностей к способности обеспечивать эффективное предложение. Получение заказов, зрелость производственных линий, выход годной продукции, характеристики изделий, контроль издержек и взаимодействие с клиентами будут совместно определять, смогут ли предприятия стабильно конвертировать мощности по крупноформатным ячейкам в реальные отгрузки.
IV. Ожидается, что во втором полугодии 2026 года рынок аккумуляторных ячеек для накопления энергии продолжит высокий рост; налоговая политика может подстегнуть авансирование спроса и темпы поставок
При прогнозе на второе полугодие 2026 года, на фоне продолжающегося высвобождения спроса на накопление энергии в Китае и за рубежом, мировые поставки ячеек для накопления, как ожидается, сохранят сравнительно быстрый рост, причём генерация и сетевая сторона, а также коммерческое и промышленное хранение останутся основными источниками спроса. По мере того как большее число крупноформатных ячеек свыше 500 А·ч завершит валидацию у заказчиков и выйдет на серийные поставки, масштаб отгрузок и доля рынка продукции большой ёмкости, вероятно, дополнительно возрастут, а обновление структуры продуктов останется важной магистральной линией рынка во втором полугодии.
Одновременно корректировки налоговой политики могут оказать значительное влияние на поэтапный темп отгрузок. Начиная с 1 сентября 2026 года на литий-ионные аккумуляторы будет введён потребительский налог по ставке 2%; возврат НДС при экспорте аккумуляторной продукции был снижен до 6% в апреле, а с 1 января 2027 года будет отменён. В условиях ожиданий роста налоговой нагрузки и экспортных издержек часть производителей ячеек и заказчиков могут перенести на более ранние сроки подтверждение заказов, выборку товара, таможенное оформление и организацию экспортных поставок, тем самым оказав определённую поддержку отгрузкам в третьем квартале и начале четвёртого квартала.
В целом, во втором полугодии 2026 года рынок аккумуляторных элементов для хранения энергии продолжит стремительный рост, однако темпы рыночных операций могут подвергнуться совместному влиянию корректировок налоговой политики и модернизации структуры продукции. Конкуренция в отрасли будет всё больше смещаться от простого расширения масштабов к комплексному состязанию по надёжности продукции, стабильности производства, клиентскому сотрудничеству и способности к непрерывным поставкам. Смогут ли предприятия воспользоваться окном политики, стабильно выполнять текущие заказы и способствовать формированию непрерывных поставок крупноформатных элементов ёмкостью свыше 500 А·ч, станет важными переменными, влияющими на результаты деятельности предприятий и рыночную ситуацию во втором полугодии.
Приложение: Методология SMM для рейтинга поставок аккумуляторных элементов для хранения энергии за первое полугодие 2026 года: https://imgqn.smm.cn/production/expert/attachment/xGBNp20260806144327.pdf
Отдел исследований SMM в области новой энергетики
Ван Цун 021-51666838
Ма Жуй 021-51595780
Фэн Дишэн 021-51666714
Люй Яньлинь 021-20707875
Чжан Хаохань 021-51666752
Ван Цзыхань 021-51666914
Ван Цзе 021-51595902
Сюй Ян 021-51666760
Чэнь Болинь 021-51666836
Ян Лэ 021-51595898
Ли Иша 021-51666730
Хуан Чэньцун 021-51595860