[SMM Анализ] Расшифровка таможенных данных Китая по сере и серной кислоте за 1-е полугодие 2026 года: изменение объемов, источников и динамики

Опубликовано: Jul 20, 2026 19:03
В центре внимания — таможенные данные за первое полугодие 2026 года: обвал импорта серы с перетасовкой поставщиков; экспорт кислоты рушится под запретом. Три графика раскрывают сдвиги в объёмах, источниках и динамике.

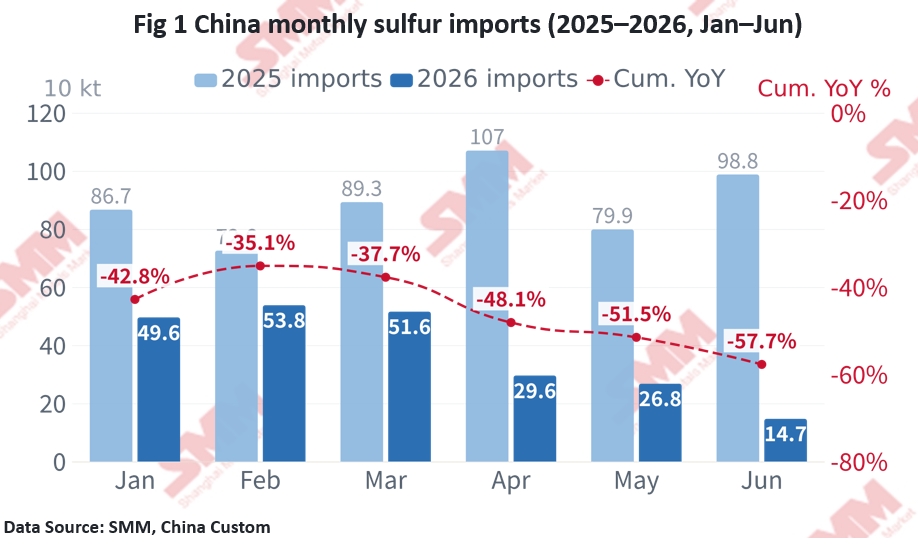
I. Китай: ежемесячный импорт серы (2025–2026, янв.–июнь)

    В первом полугодии 2026 г. импорт серы в Китай ускорил сокращение. Совокупный импорт за январь–июнь составил ~2,26 млн т, снизившись на 57,7% с ~5,34 млн т годом ранее; среднемесячный показатель упал с ~0,80 млн т в 2025 г. до ~0,38 млн т.

    В месячном разрезе январь–март держались около 0,50 млн т (0,50 / 0,54 / 0,52 млн т); с апреля наступил резкий обвал — 0,30 млн т в апреле, 0,27 в мае, и лишь 0,147 млн т в июне (–85,1% г/г), меньше пятой части уровня предыдущего года.

    Импорт за весь 2025 год составил ~9,61 млн т (среднемесячный ~0,80 млн т), и июньские 0,147 млн т — многолетний минимум. Если геополитический конфликт и запрет экспорта из Казахстана сохранятся, импорт во втором полугодии может еще ослабнуть — по итогам 2026 года ожидается лишь ~40% от уровня 2025 года.
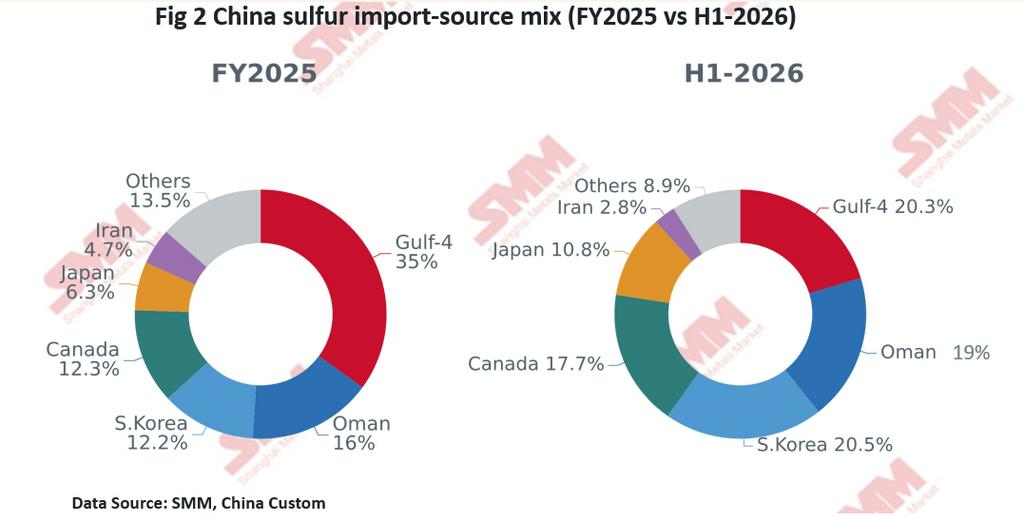
II. Структура источников импорта серы в Китай (2025 ф.г. против 1П 2026)

    Структура источников импорта серы в Китай коренным образом изменилась в первой половине 2026 года. В 2025 году совокупный импорт составил ~9,61 млн т, с высокой концентрацией на Ближнем Востоке — Саудовская Аравия, ОАЭ, Катар и Кувейт вместе ~35% (Оман еще ~16%); на находящийся под санкциями Иран приходилось лишь ~4,7%, поставки эпизодические.

    В 1П 2026 года доля четверки стран Залива сократилась вдвое до ~20%. Южная Корея вышла на 1-е место с ~0,46 млн т (20,5%), Оман ~0,43 млн т (19,0%) и Канада ~0,40 млн т (17,7%) — вместе ~58% — став основными альтернативными поставщиками, за ними вплотную Япония (10,8%). Примечательно, что Иран напрямую отгрузил ~62 тыс. т в апреле (через Хайнань) — первый крупный прямой заход с начала конфликта, что свидетельствует о прохождении части грузов через пролив.

    За этим стоит двойной шок: закрытие Ормузского пролива и запрет экспорта из Казахстана. Сокращение доли Ближнего Востока вдвое пассивно снижает геополитические риски Китая, однако стабильность, цена и долговечность альтернативных источников пока не определены.
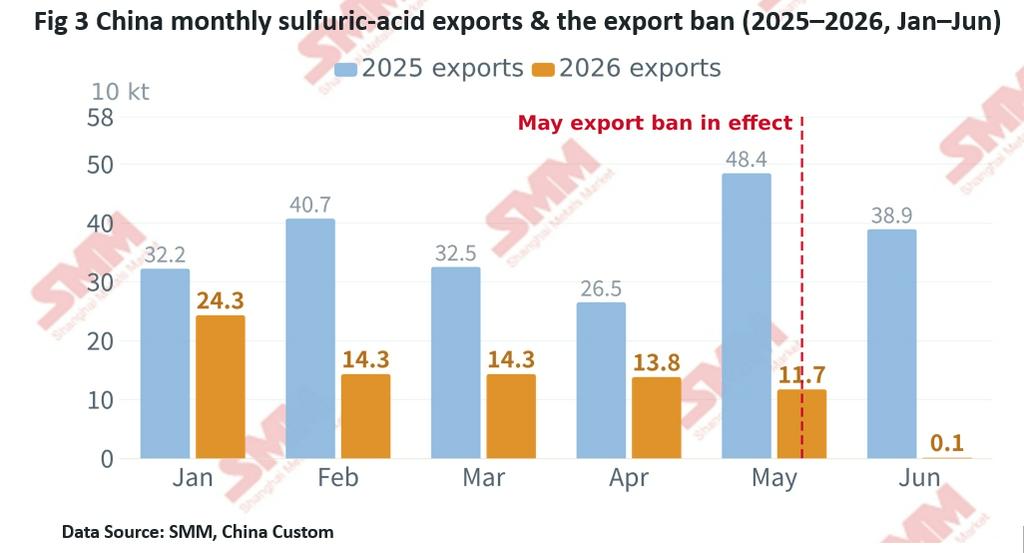
III. Ежемесячный экспорт серной кислоты из Китая и запрет на экспорт (2025–2026, янв.–июнь)

    Экспорт серной кислоты из Китая демонстрирует постепенное снижение, а затем в июне обвал до нуля. Совокупный экспорт в I полугодии 2026 г. составил ~0,78 млн т, что на 64,2% ниже по сравнению с ~2,19 млн т годом ранее.

    В 2026 году экспорт ослабевал месяц за месяцем: 0,24 млн т в январе, снизившись до 0,11–0,14 млн т за февраль–май, затем рухнув до ~980 т (0,001 млн т) в июне — −99,7% г/г, ~−99% м/м, поскольку вступили в силу экспортные ограничения/сокращение квот, и кислота "осталась внутри страны".

    По сравнению с 2025 годом (полный год ~4,65 млн т, в среднем ~0,39 млн т/мес., пик 0,525 млн т в декабре) в I полугодии 2026 г. было только ~36% от уровня предыдущего года, а июнь (0,001 млн т) составил менее 0,3% от июня 2025 г. (0,389 млн т).

    Изменились и направления: в 2025 году лидировали Чили (32,4%), Индонезия (14,7%), Марокко/Саудовская Аравия (~12% каждая); в I полугодии 2026 г. Индонезия (HPAL-никель) вышла на 1-е место (28,0%), Чили упала до 18,4%, Саудовская Аравия/Индия ~13% каждая. Покупатели, сильно зависящие от китайской кислоты (например, Чили, где ~пятая часть производства меди использует кислоту), испытывают прямое давление в цепочке поставок, что меняет глобальную торговлю кислотой.
IV. Основной вывод:

  1.     Импорт серы: обвальное падение объема, перераспределение источников — импорт в I полугодии 2026 г. ~2,26 млн т (−57,7% г/г; июнь −85%); доля четырех стран Персидского залива сократилась вдвое (~35% → ~20%), их заменили Южная Корея/Оман/Канада (~58% вместе).
  2.     Экспорт кислоты: запрет до нуля — экспорт в I полугодии 2026 г. ~0,78 млн т (−64% г/г); в июне только ~980 т (−99,7% г/г), обвальный выход; Индонезия становится основным направлением.
  3.     Общая логика: Геополитический конфликт + экспортный контроль вместе — Китай переходит от «глобального центра серы» к «самозащитному сокращению».

Заявление об источниках данных: За исключением общедоступной информации, все остальные данные обрабатываются SMM на основе общедоступной информации, рыночного общения и с опорой на внутреннюю базу данных и модели SMM. Они приведены только для справки и не являются рекомендациями для принятия решений.

По любым вопросам или для получения дополнительной информации, пожалуйста, свяжитесь: lemonzhao@smm.cn
Для получения дополнительной информации о доступе к нашим исследовательским отчётам обращайтесь:service.en@smm.cn
Связанные новости
[Еженедельный обзор SMM по марганцевой руде] Предпраздничное пополнение запасов не оправдало ожиданий, спотовые цены на марганцевую руду в целом снизились
1 час назад
[Еженедельный обзор SMM по марганцевой руде] Предпраздничное пополнение запасов не оправдало ожиданий, спотовые цены на марганцевую руду в целом снизились
Читать далее
[Еженедельный обзор SMM по марганцевой руде] Предпраздничное пополнение запасов не оправдало ожиданий, спотовые цены на марганцевую руду в целом снизились
[Еженедельный обзор SMM по марганцевой руде] Предпраздничное пополнение запасов не оправдало ожиданий, спотовые цены на марганцевую руду в целом снизились
21 сентября новости: Северные порты: 46% австралийская кусковая руда по 40,3–40,8 юаня/мт, без изменений за неделю; южноафриканский полукарбонат по 33,5–33,8 юаня/мт, снижение за неделю; габонская по 39,1–39,3 юаня/мт, снижение за неделю; южноафриканская высокожелезистая по 28,8–29,3 юаня/мт, без изменений за неделю; южноафриканская среднежелезистая по 35,2–35,5 юаня/мт, снижение за неделю. Южные порты: 46% австралийская кусковая руда по 42,7–43,2 юаня/мт, без изменений за неделю; южноафриканский полукарбонат по 36–36,5 юаня/мт, снижение за неделю; габонская по 40,3–40,8 юаня/мт, без изменений за неделю; южноафриканская высокожелезистая по 29,3–29,8 юаня/мт, снижение за неделю; южноафриканская среднежелезистая по 37,1–37,6 юаня/мт, рост за неделю. Активность запросов на рынке марганцевой руды остаётся вялой, предпраздничное пополнение запасов и традиционный пиковый сезон не оправдали ожиданий, а спотовые цены в портах как на севере, так и на юге Китая в целом снижаются.
1 час назад
Китай намерен к 2030 году снизить энергопотребление электромобилей до 11,5 кВт·ч/100 км, сообщает план Министерства промышленности и информатизации
1 час назад
Китай намерен к 2030 году снизить энергопотребление электромобилей до 11,5 кВт·ч/100 км, сообщает план Министерства промышленности и информатизации
Читать далее
Китай намерен к 2030 году снизить энергопотребление электромобилей до 11,5 кВт·ч/100 км, сообщает план Министерства промышленности и информатизации
[Министерство промышленности и информатизации и восемь других ведомств: к 2030 году средний расход энергии электромобилей составит около 11,5 кВт·ч на 100 км] Министерство промышленности и информатизации и восемь других ведомств опубликовали План развития отрасли интеллектуальных подключённых транспортных средств на новые источники энергии на 15-ю пятилетку. План предусматривает, что к 2030 году уровень ключевых технологий будет значительно повышен. Средний расход топлива легковых автомобилей достигнет 3,3 литра на 100 км, а средний расход энергии электромобилей составит около 11,5 кВт·ч на 100 км. Высокоавтоматизированное вождение будет реализовано на автомагистралях, городских скоростных дорогах и некоторых городских улицах.
1 час назад
Государственная электросетевая корпорация Китая совершенствует услуги в сфере новой энергетики, накопления энергии и энергоэффективности для поддержки целей нулевого уровня выбросов углерода
1 час назад
Государственная электросетевая корпорация Китая совершенствует услуги в сфере новой энергетики, накопления энергии и энергоэффективности для поддержки целей нулевого уровня выбросов углерода
Читать далее
Государственная электросетевая корпорация Китая совершенствует услуги в сфере новой энергетики, накопления энергии и энергоэффективности для поддержки целей нулевого уровня выбросов углерода
[Государственная электросетевая корпорация: предоставление справедливых и эффективных услуг по подключению к сети для новых субъектов и форм бизнеса, таких как новая энергетика, новые накопители энергии и системы «генерация-сеть-нагрузка-накопление»] Государственная электросетевая корпорация Китая опубликовала ряд мер по созданию современной деловой среды в электроэнергетике и содействию высококачественному экономическому и социальному развитию. Среди них упоминается активное обслуживание предприятий в области энергосбережения, сокращения выбросов углерода и повышения эффективности. Корпорация будет углублять услуги «электроснабжение + энергоэффективность», всесторонне продвигать «Помощник предприятия по электроэнергии», доводить счета за энергоэффективность до 100% зарегистрированных клиентов высокого напряжения на платформе «Онлайн-госсеть», а также предоставлять бесплатную диагностику энергосбережения и консультационные услуги по зелёной электроэнергии и зелёным сертификатам. Она будет активно поддерживать строительство парков с нулевым выбросом углерода и помогать экспортно-ориентированным предприятиям в низкоуглеродном развитии посредством прямых подключений зелёной электроэнергии и замещения возобновляемой энергией.
1 час назад