
Анализ закупок перрената аммония

Опубликовано: May 28, 2026 18:49 (GMT+8)
В период с декабря 2025 по май 2026 года Институт исследования металлов Китайской академии наук завершил закупку 2 800 кг перрената аммония в условиях концентрированного предложения со стороны поставщиков и почти 90%-ного роста цен за полгода. Дефицит рыночного предложения был обусловлен накоплением запасов производителями и устойчивым спросом со стороны институтов и предприятий, что поддерживало восходящую динамику цен.

I. Общий обзор

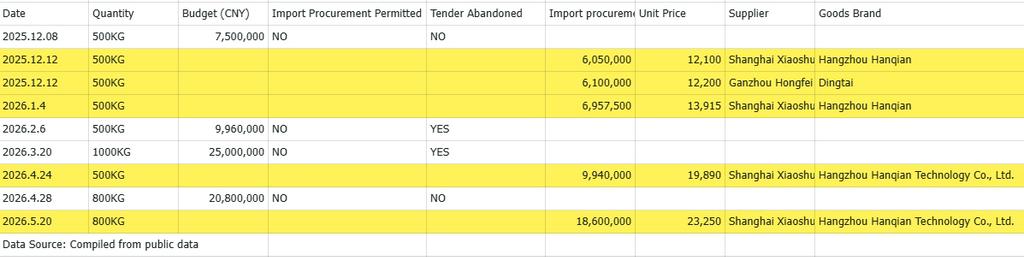
За статистический период с 8 декабря 2025 года по 20 мая 2026 года Институт исследования металлов Китайской академии наук провёл в общей сложности 10 закупочных партий. Из них 5 партий были успешно разыграны и переведены на этап исполнения поставок; по 2 партиям торги признаны несостоявшимися. Ещё по 2 партиям зафиксированы бюджеты, однако итоговые данные о сделках отсутствуют — они остаются в статусе ожидания или незавершёнными.

II. Ключевые этапы закупок и детали поставок

Общий вес поставленных товаров по завершённым закупкам за указанный период составил около 2 800 кг. Подробная информация о сделках по каждой партии приведена ниже:

12 декабря 2025 г. (2 партии). Завершены две отдельные закупки, каждая объёмом 500 кг. Цена за единицу составила 12 100 юаней/кг (общая стоимость: 6,05 млн юаней) и 12 200 юаней/кг (общая стоимость: 6,10 млн юаней) соответственно.

4 января 2026 г. Закупка объёмом 500 кг завершена по цене 13 915 юаней/кг, общая стоимость — 6,9575 млн юаней.

24 апреля 2026 г. Закупка объёмом 500 кг завершена по цене 19 890 юаней/кг, общая стоимость — 9,94 млн юаней.

20 мая 2026 г. Крупная закупка объёмом 800 кг осуществлена по цене 23 250 юаней/кг, общая стоимость — 18,6 млн юаней.
III. Анализ основных тенденций

Высокая концентрация поставщиков

Данные о сделках показывают, что компания Shanghai Xiaoshudian Chemical Technology Co., Ltd. занимает доминирующее положение в цепочке поставок. Этот поставщик получил подавляющее большинство контрактов по всем 5 публично раскрытым успешным партиям. Кроме того, частота сотрудничества и объём закупок на одну партию увеличивались со временем: объём одной партии вырос с 500 кг до 800 кг.

Ступенчатый рост закупочных цен

Цена за единицу товара демонстрировала выраженную ступенчатую восходящую тенденцию. Средняя цена составляла 12 150 юаней/кг в декабре 2025 г., выросла до 13 915 юаней/кг в январе 2026 г. и 19 890 юаней/кг в апреле 2026 г., а затем достигла 23 250 юаней/кг в мае 2026 г. За шесть месяцев закупочная цена сырья выросла почти на 90%, практически удвоившись, что свидетельствует о нарастающем ценовом давлении в секторе сырьевых материалов.

Согласно статистике SMM, внутреннее производство перрената аммония в Китае в 2025 году составило около 24 000 кг, тогда как потребление металлического рения — около 15 000 кг, что эквивалентно 21 000 кг перрената аммония. Формально на рынке сохранялся профицит предложения. Тем не менее фактические данные о поставках свидетельствуют о том, что часть производителей придерживала запасы, в результате чего реальное предложение на рынке было значительно ниже показателя производства в 24 000 кг.

В целом крупные институциональные покупатели наращивали запасы и продолжали истощать оборотные складские остатки. В сочетании с новыми тендерными потребностями, объявленными Sinopec, разрыв между спросом и предложением высокочистого перрената аммония сокращается. Цены, вероятно, останутся устойчивыми с тенденцией к росту, а доступный товар будет всё больше концентрироваться у ключевых поставщиков и крупных конечных потребителей.


Заявление об источниках данных: За исключением общедоступной информации, все остальные данные обрабатываются SMM на основе общедоступной информации, рыночного общения и с опорой на внутреннюю базу данных и модели SMM. Они приведены только для справки и не являются рекомендациями для принятия решений.

По любым вопросам или для получения дополнительной информации, пожалуйста, свяжитесь: lemonzhao@smm.cn
Для получения дополнительной информации о доступе к нашим исследовательским отчётам обращайтесь:service.en@smm.cn
Связанные новости
Ослабление ценовой поддержки кремния; цены на DMC немного снизились [Еженедельный обзор SMM по кремнию]
10 часов назад
Ослабление ценовой поддержки кремния; цены на DMC немного снизились [Еженедельный обзор SMM по кремнию]
Читать далее
Ослабление ценовой поддержки кремния; цены на DMC немного снизились [Еженедельный обзор SMM по кремнию]
[Еженедельный обзор SMM по силиконам: поддержка затрат на силиконы ослабевает, цены на DMC незначительно снижаются] На этой неделе общие затраты на силиконы снизились, и совокупные производственные издержки в отрасли соответственно уменьшились. По состоянию на 22 октября средняя цена металлического кремния марки #421 для производства силиконов в Восточном Китае составила 9 750 юаней за тонну, оставшись в основном стабильной; средняя цена сделок по металлическому кремнию #421 в Восточном Китае составила 9 550 юаней за тонну, снизившись на 0,52% по сравнению с прошлой неделей, при этом цены на металлический кремний на этой неделе демонстрировали понижательную динамику. Тем временем рыночные цены на метанол снизились, что привело к соответствующему уменьшению затрат на метилхлорид. На этой неделе средняя рыночная цена метилхлорида составила 3 450 юаней за тонну, снизившись на 6,76% по сравнению с прошлой неделей.
10 часов назад
【Flash | Потоки молибдена в Южной Корее расходятся: импорт концентрата упал на 26%】
11 часов назад
【Flash | Потоки молибдена в Южной Корее расходятся: импорт концентрата упал на 26%】
Читать далее
【Flash | Потоки молибдена в Южной Корее расходятся: импорт концентрата упал на 26%】
В сентябре 2026 года Южная Корея импортировала 2 707,3 тонны обожжённых и прочих молибденовых концентратов, что на 25,9% меньше в годовом исчислении, согласно расчётам SMM на основе таможенных данных. Импорт обожжённых концентратов сократился на 28,8% до 1 740,0 тонны, включая 500,0 тонны из Чили против 1 410,7 тонны годом ранее. Экспорт обожжённых концентратов вырос на 6,5% до 516,6 тонны, в основном в Японию, Индию и Вьетнам. Экспорт ферромолибдена снизился на 29,2% до 1 121,1 тонны, при этом поставки в Китай упали с 580,0 до 70,5 тонны. Импорт оксидов и гидроксидов молибдена вырос на 311,0% к предыдущему месяцу до 97,2 тонны, хотя объёмы за январь–сентябрь сократились на 39,2% в годовом исчислении. Национальные таможенные потоки не позволяют оценить пропускную способность порта Пусан или складские запасы на месте.
11 часов назад
Обзор SMM: стагнация в сегменте производства поликремния сохраняется, цены на модули продолжают снижаться
11 часов назад
Обзор SMM: стагнация в сегменте производства поликремния сохраняется, цены на модули продолжают снижаться
Читать далее
Обзор SMM: стагнация в сегменте производства поликремния сохраняется, цены на модули продолжают снижаться
[Еженедельный обзор SMM: Верхние сегменты фотоэлектрической отрасли сохраняют стабильность в противостоянии, цены на модули продолжают снижаться] На этой неделе рыночные цены на солнечные элементы в целом оставались стабильными, котировки всех типоразмеров не изменились по сравнению с прошлой неделей. Предложение сохранялось на низком уровне, запасы продолжали сокращаться. На рынке сохранялся баланс между поддержкой со стороны себестоимости и расхождением спроса, противостояние между верхними и нижними звеньями цепочки продолжалось. Ожидается, что в краткосрочной перспективе цены останутся стабильными. Что касается цен, все типоразмеры держались устойчиво. Диапазон цен на 183 оставался на уровне 0,29–0,301 юаня/Вт. Диапазон цен на 210R держался на уровне 0,305–0,314 юаня/Вт, по-прежнему в основном ориентирован на экспорт на рынки за пределами Китая. Ожидается, что экспортное окно продлится до начала ноября, при этом поставки в приоритетном порядке направляются на экспортные заказы. Доступное внутреннее предложение ограничено, что не даёт оснований для корректировки цен. Диапазон цен на 210N держался на уровне 0,295–0,3 юаня/Вт, стабилизировавшись после прошлого повышения. Хотя производители пластин намерены удерживать цены, недавнее продолжающееся снижение цен на серебро нивелировало поддержку со стороны себестоимости, ограничивая потенциал роста цен. На данном этапе нижестоящие покупатели пополняют запасы по мере необходимости, а переговоры по фактическим заказам зафиксировались в стабильном противостоянии. В краткосрочной перспективе противостояние между верхними и нижними звеньями может сохраниться до начала ноября, и цены на все типоразмеры, как ожидается, останутся стабильными или будут двигаться в боковом диапазоне.
11 часов назад
