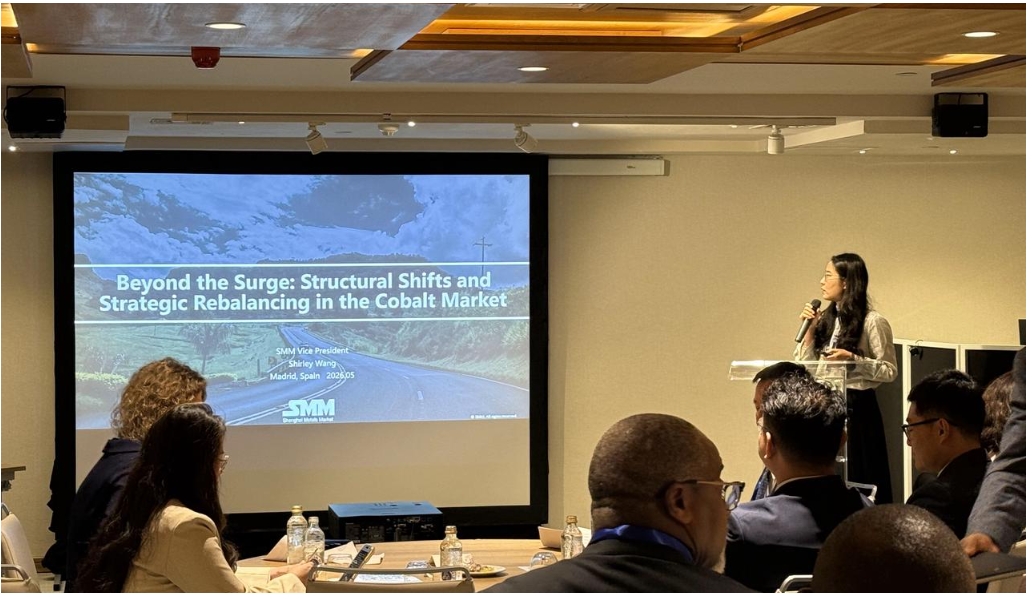
12 мая 2026 года вице-президент SMM Ширли Ван приняла участие в ежегодной конференции Cobalt Institute, проходившей в Мадриде, Испания. На этой конференции SMM и Cobalt Institute совместно провели подфорум под названием «Ландшафт ESG в Китае — практические выводы для цепочки создания стоимости кобальта». Ширли выступила с программным докладом на пленарном заседании о текущем состоянии и перспективах китайского рынка кобальта, поделившись аналитикой по структуре спроса и предложения, а также ценовым тенденциям на рынке кобальта в Китае, с системным анализом по трём направлениям: изменения в структуре предложения, прогноз производства и конечный спрос.
Как член Cobalt Institute, компания SMM неизменно стремится к сотрудничеству с международными организациями кобальтовой отрасли, предприятиями и разработчиками стандартов для построения более эффективной и комплексной цепочки создания стоимости и системы рыночной информации в кобальтовой отрасли. Являясь одним из крупнейших в Китае поставщиков информационных услуг в сфере цветных металлов, SMM в полной мере использует свои глобальные преимущества для создания комплексной информационной системы с центром в Китае, охватывающей добычу сырья (ДРК + Индонезия), промежуточную переработку, производство аккумуляторных материалов и торговлю, производство ячеек и аккумуляторов, а также конечное применение в сфере новой энергетики и потребительской электроники. SMM участвует в конференции Cobalt Institute и выступает с программными докладами три года подряд.
I. Анализ предложения на рынке
1.1 Общее предложение в Китае и изменения в структуре сырья
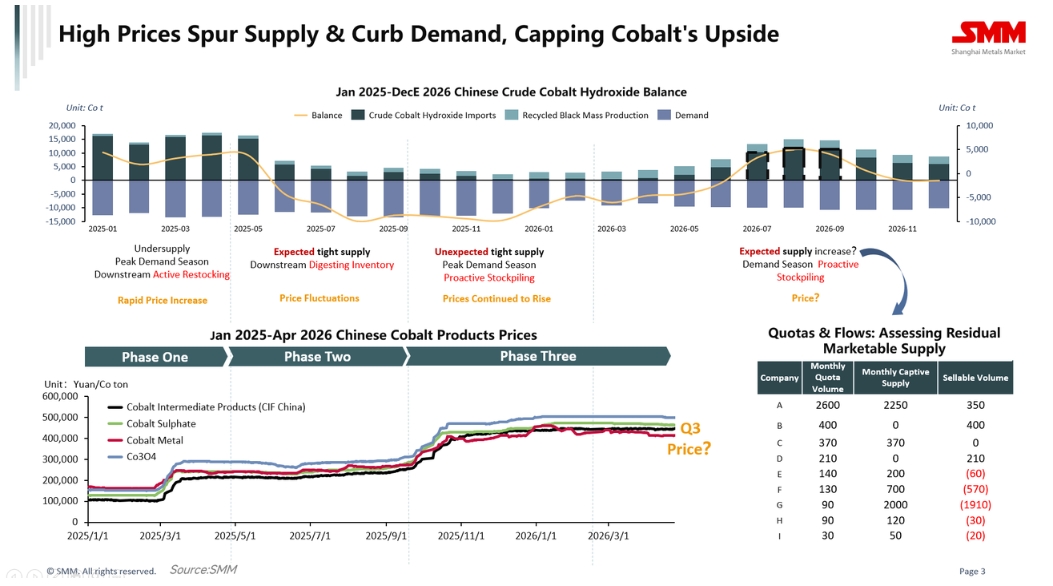
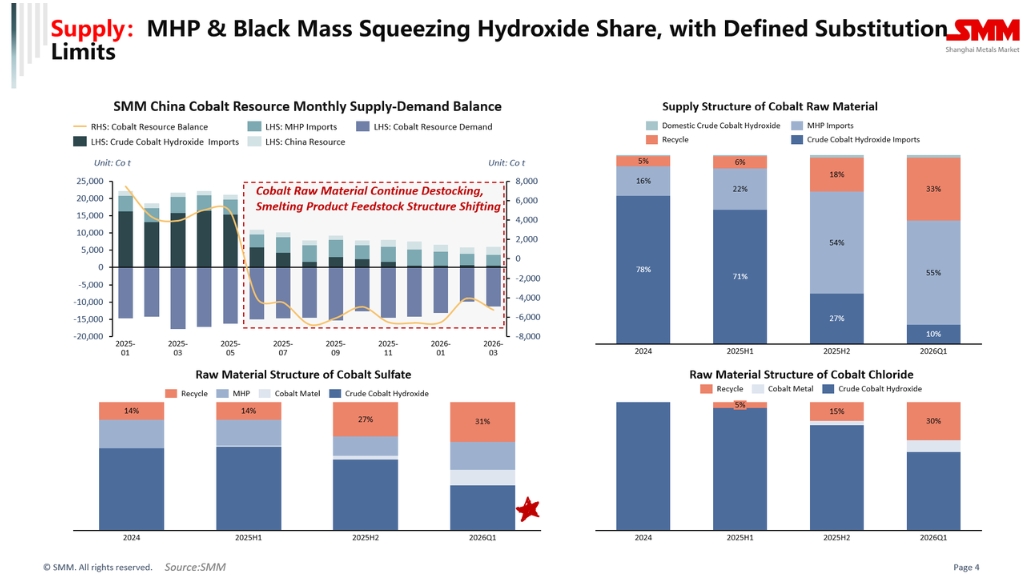
Начиная со II квартала прошлого года, эффективное предложение неочищенного гидроксида кобальта значительно сократилось. В краткосрочной перспективе MHP, чёрная масса и другие виды сырья вытесняют гидроксид кобальта с рынка — тенденция, заслуживающая пристального внимания.
Что касается структуры сырья для кобальтовой продукции, в I квартале текущего года гидроксид кобальта составлял лишь около 10% в сырьевой структуре, импорт MHP вырос до более чем 15%, а вторичное сырьё увеличилось до более чем 30%. В частности, в сырьевом составе сульфата кобальта доля вторичного сырья значительно возросла, при этом промежуточные кобальтовые продукты снизились до менее 40%, а чёрная масса с высоким содержанием кобальта достигла 30%. Этот структурный сдвиг отражает глубокую перестройку, происходящую в системе поставок кобальтового сырья в Китае.
1.2 Прогноз производства
Производство вторичных кобальтовых продуктов в Китае составило около 24 000 т в 2025 году и, как ожидается, приблизится к 30 000 т в 2026 году, сохраняя тенденцию к постепенному росту в средне- и долгосрочной перспективе.
Что касается поставок MHP, производство в этом месяце было ограничено дефицитом серы, однако в долгосрочной перспективе поставки кобальта из источников MHP, как ожидается, продолжат расти.
II. Анализ конечного спроса
2.1 Рынок NEV
Доля тернарных материалов на рынке продолжала сокращаться под давлением LFP, а общий рост оставался ограниченным. При этом под влиянием высоких цен на кобальт и дефицита предложения потребление кобальта на тонну прекурсора снизилось. В I квартале текущего года средневзвешенное потребление кобальта на тонну прекурсора упало ниже 0,06 т в пересчёте на металл. Тем не менее общий спрос на кобальт со стороны рынка NEV продолжал расти, но темпы роста оказались ниже ранее ожидавшихся.
2.2 Рынок продукции 3C
Рынок продукции 3C также испытывал значительное давление. С конца прошлого года резкий рост цен на чипы привёл к удорожанию продукции 3C. Кроме того, для снижения затрат некоторые предприятия сократили использование кобальта в катодных материалах путём подмешивания NCM, и ожидается, что спрос на кобальт в сегменте 3C в этом году снизится. Однако в средне- и долгосрочной перспективе спрос на кобальт со стороны продукции 3C по-прежнему имеет потенциал для роста.
III. Ценовые тенденции и прогноз
Что касается динамики цен на кобальт, теоретические расчёты показывают, что во II–III кварталах 2026 года концентрированное поступление в порты ранее задержанных промежуточных продуктов кобальта приведёт к временному переходу баланса спроса и предложения кобальтового сырья в состояние накопления запасов, что окажет понижательное давление на цены. Однако ввиду ограничений, связанных с уровнем запасов и темпами рыночных продаж, объём доступных на рынке промежуточных продуктов кобальта ограничен, что обеспечивает сильную поддержку ценам на кобальт. Ожидается, что в ближайшие месяцы цены немного вырастут, однако существует явный потолок роста.
Она также отметила, что уровень запасов сырья, поставки других видов сырья (таких как MHP, рафинированный кобальт и т. д.), а также темпы отгрузки промежуточных продуктов кобальта являются основными факторами неопределённости, влияющими на динамику цен.