2 ноября южнокорейская исследовательская компания SNE Research опубликовала свежие данные по установленной мощности, согласно которым за первые три квартала 2026 года мировой объём установленной мощности силовых батарей достиг 994,5 ГВт·ч, что на 19,7% больше по сравнению с 830,7 ГВт·ч за аналогичный период прошлого года.
Только в сентябре установленная мощность составила 145,1 ГВт·ч, установив месячный рекорд и увеличившись на 15,8% в годовом исчислении. На фоне продолжающегося расширения мирового рынка конкурентная ситуация в отрасли силовых батарей резко расходится: китайские производители батарей продолжают наращивать позиции, тогда как японские и южнокорейские гиганты collectively испытывают давление.
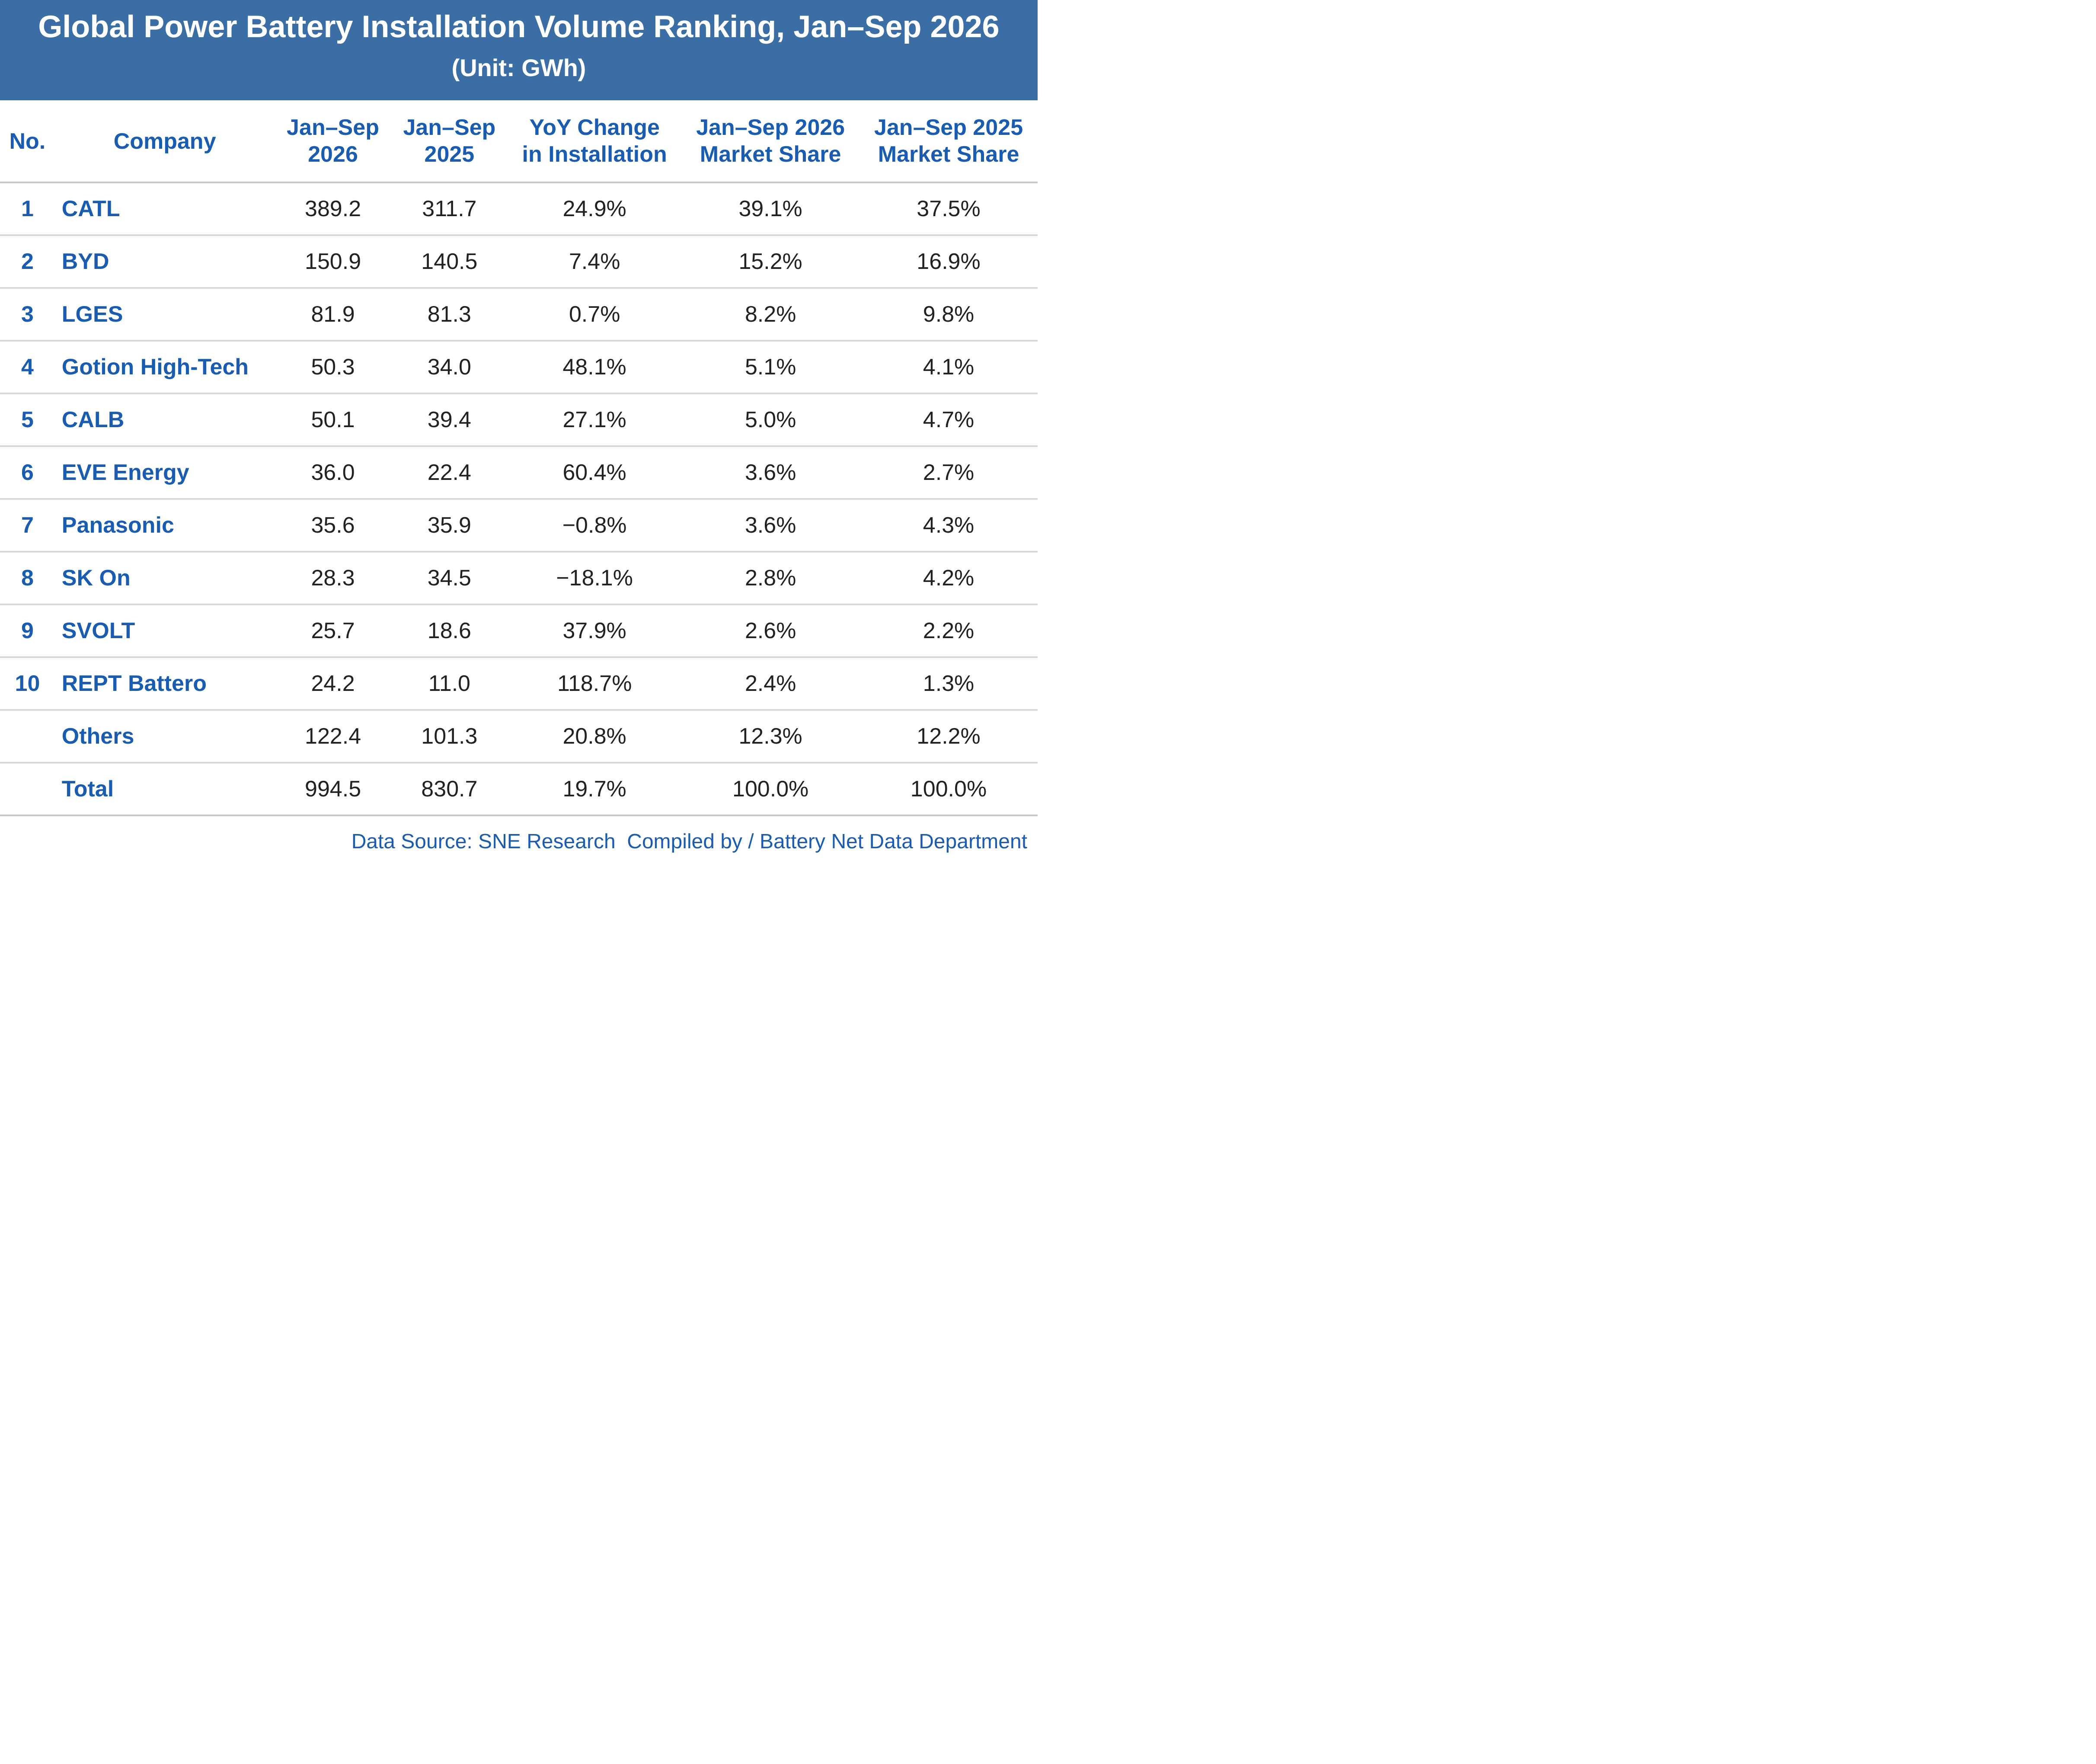
По динамике установленной мощности в годовом исчислении среди десяти крупнейших мировых компаний по установке силовых батарей за первые три квартала 2026 года SK On и Panasonic показали снижение на 18,1% и 0,8% соответственно, тогда как остальные восемь компаний продемонстрировали рост. REPT Battero сохранила трёхзначный рост на уровне 118,7% за первые три квартала, став единственной компанией в десятке, чей темп роста превысил двукратный.
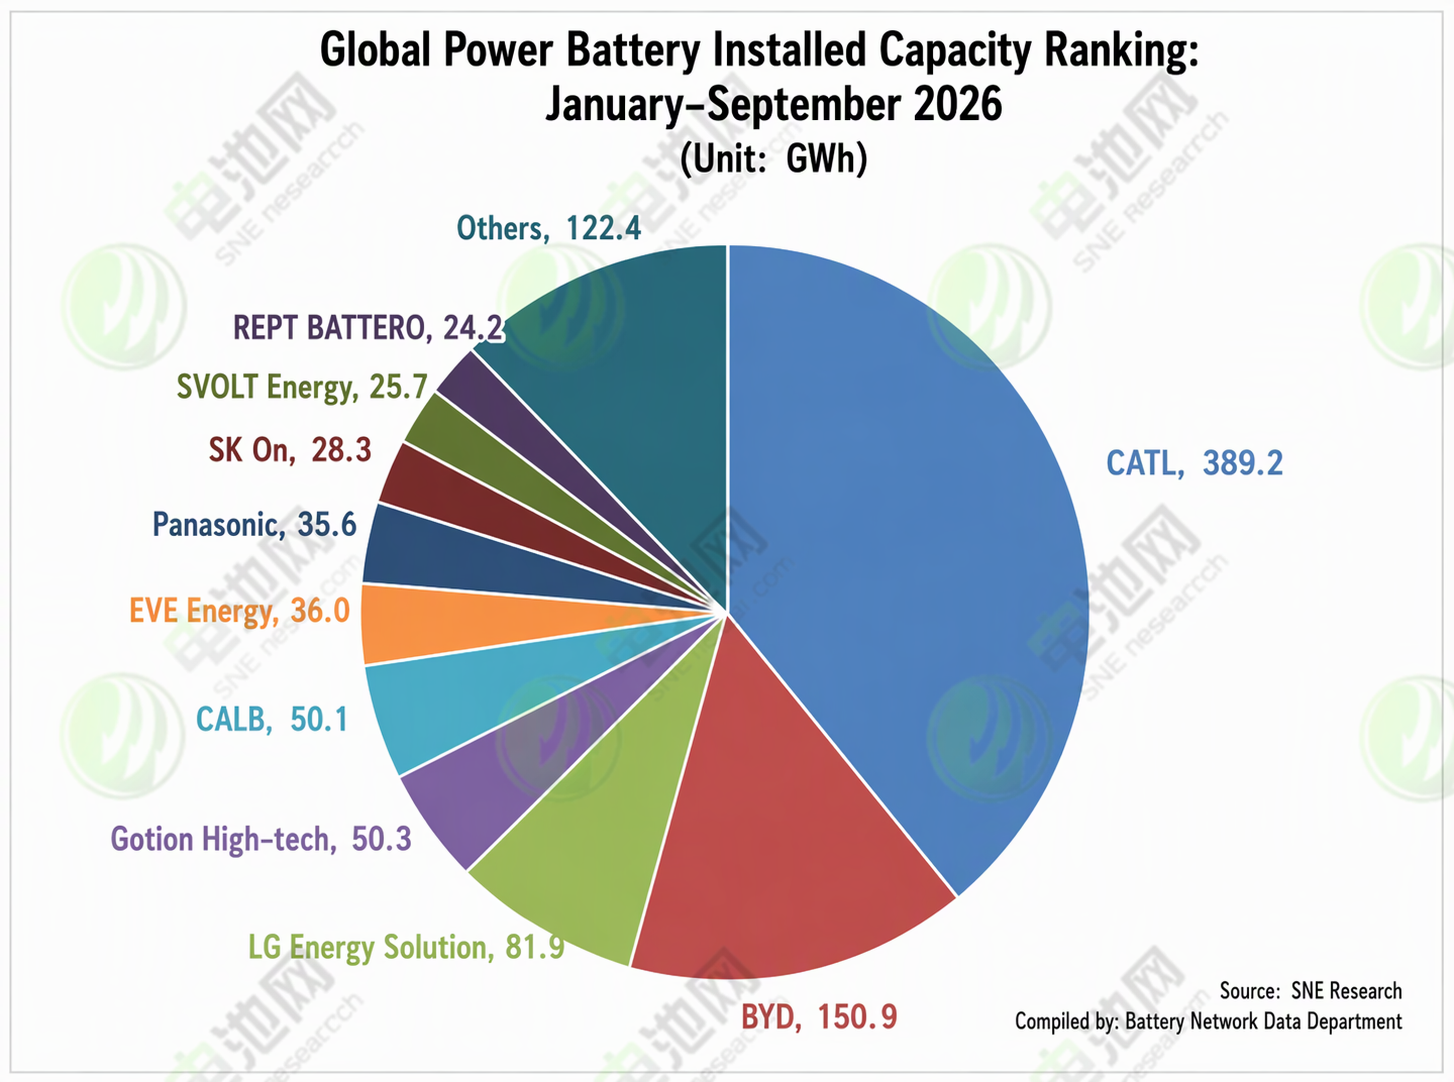
По доле рынка по сравнению с аналогичным периодом 2025 года среди десяти крупнейших мировых компаний по установке силовых батарей за первые три квартала 2026 года CATL, Gotion High-tech, CALB, EVE, SVOLT и REPT Battero показали положительную динамику в годовом исчислении, тогда как BYD, LG Energy Solution, Panasonic и SK On продемонстрировали снижение в разной степени.
По изменению позиций в рейтинге по сравнению с январём-августом 2026 года среди десяти крупнейших мировых компаний по установке силовых батарей за первые три квартала Gotion High-tech и CALB поменялись местами, как и EVE с Panasonic, заняв с 4-го по 7-е места; позиции остальных шести производителей батарей не изменились.
По сравнению с аналогичным периодом прошлого года среди десяти крупнейших мировых компаний по установке силовых батарей за первые три квартала 2026 года, помимо неизменной первой тройки — по-прежнему CATL, BYD и LG Energy Solution, — у остальных компаний произошли заметные изменения:
Благодаря двойному импульсу со стороны рынков электромобилей и накопителей энергии некоторые китайские компании продемонстрировали выдающийся взрывной рост. REPT Battero и EVE возглавили рейтинг по темпам роста, поднявшись на три позиции каждая: Gotion High-tech поднялась с 7-го места в прошлом году на 4-е, а EVE — с 9-го на 6-е.
CALB и Panasonic опустились на одну позицию каждая — на 5-е и 7-е места соответственно; SK On опустилась с 5-го на 8-е место; SVOLT поднялась на одну позицию с 10-го на 9-е место.
Кроме того, по сравнению с аналогичным периодом прошлого года REPT Battero впервые вошла в список, заняв 10-е место, а занявшая 11-е место Sunwoda зафиксировала установленную мощность 23 ГВт·ч, при этом разрыв между ними составил 1,2 ГВт·ч. Samsung SDI, ранее занимавшая 8-е место, выбыла из первой десятки.
С точки зрения конкурентной ситуациимировой рынок силовых аккумуляторов в целом продолжает расширяться, однако конкуренция между компаниями всё больше расходится, при этом китайские производители аккумуляторов показывают особенно высокие результаты.
Что касается китайских компаний, среди десяти крупнейших мировых производителей силовых аккумуляторов по установленной мощности за первые три квартала 2026 года семь китайских компаний (CATL, BYD, Gotion High-tech, CALB, EVE, SVOLT и REPT Battero) в совокупности заняли 73% рынка, что на 3,6 процентного пункта выше, чем годом ранее.
В частности, будучи бесспорным лидером мировой индустрии силовых аккумуляторов, CATL сохранила сильные позиции в первые три квартала 2026 года: её доля рынка достигла 39,1%, увеличившись на 1,6 процентного пункта в годовом исчислении, что позволило удержать первое место в мире с установленной мощностью 389,2 ГВт·ч, рост на 24,9% в годовом исчислении.
Доля рынка BYD снизилась до 15,2%, однако компания прочно удерживала второе место с установленной мощностью 150,9 ГВт·ч, рост на 7,4% в годовом исчислении. Вместе с CATL эти две компании заняли более 54% мирового рынка, ещё больше укрепив переговорные позиции китайской индустрии силовых аккумуляторов в глобальной цепочке поставок.
Gotion High-tech заняла 4-е место с установленной мощностью 50,3 ГВт·ч, рост на 48,1% в годовом исчислении, при доле рынка 5,1%.
CALB заняла 5-е место с установленной мощностью 50,1 ГВт·ч, рост на 27,1% в годовом исчислении, при доле рынка 5,0%.
EVE заняла 6-е место с установленной мощностью 36,0 ГВт·ч, рост на 60,4% в годовом исчислении, при доле рынка 3,6%.
SVOLT заняла 9-е место с установленной мощностью 25,7 ГВт·ч, рост на 37,9% в годовом исчислении, при доле рынка 2,6%.
REPT Battero заняла 10-е место с установленной мощностью 24,2 ГВт·ч, рост на 118,7% в годовом исчислении, став самой быстрорастущей «тёмной лошадкой» списка с долей рынка 2,4%.
В отличие от большинства китайских компаний, сохранявших двузначный или даже трёхзначный взрывной рост, ведущие японские и южнокорейские производители аккумуляторов продемонстрировали заметно слабые рыночные результаты в первые три квартала 2026 года. Столкнувшись с узкими местами роста в сегменте силовых аккумуляторов, японские и южнокорейские компании вынуждены искать вторую кривую роста.
Что касается южнокорейских компаний, Samsung SDI выбыла из первой десятки, а две оставшиеся корейские аккумуляторные компании — LG Energy Solution и SK On — зафиксировали суммарные установки в объёме 110,2 ГВт·ч, при этом их глобальная доля рынка сократилась с 14% за аналогичный период прошлого года до 11%.
Среди них LG Energy Solution заняла 3-е место с установками 81,9 ГВт·ч, однако её рост в годовом исчислении составил лишь 0,7%. Компания продолжает поставлять продукцию крупным автопроизводителям, включая Tesla, General Motors, Hyundai Motor Group и Volkswagen, но рост её рынка резко замедлился. LG Energy Solution начала агрессивно расширяться на рынке накопителей энергии. В Северной Америке в дополнение к более чем 50 ГВт·ч мощностей, запланированных к концу этого года, она добавляет новую призматическую линию, чтобы к концу следующего года обеспечить мощность ESS свыше 70 ГВт·ч. В Европе её завод в Польше в прошлом году перевёл часть линий по производству электромобильных аккумуляторов на выпуск ESS.
SK On заняла 8-е место с установками всего 28,3 ГВт·ч, что на 18,1% меньше в годовом исчислении, а её доля рынка ещё больше снизилась до 2,8%. SK On активно осваивает растущие рынки за пределами силовых аккумуляторов: часть её завода в Джорджии переведена на линию LFP для ESS, и компания заключила партнёрство с американской компанией в сфере ESS для строительства завода мощностью 9 ГВт·ч.
У японской Panasonicустановки сократились на 0,8% в годовом исчислении до 35,6 ГВт·ч, компания опустилась на одну позицию до 7-го места, а её доля рынка также снизилась на 0,7 процентного пункта — с 4,3% до 3,6%. Поскольку клиентская база Panasonic сосредоточена в основном на Tesla, а продажи в Северной Америке определяют её результаты, компания разрабатывает планы по стабилизации производства на заводе в Канзасе и переводит часть линий по выпуску силовых аккумуляторов на производство батарей для центров обработки данных ИИ.
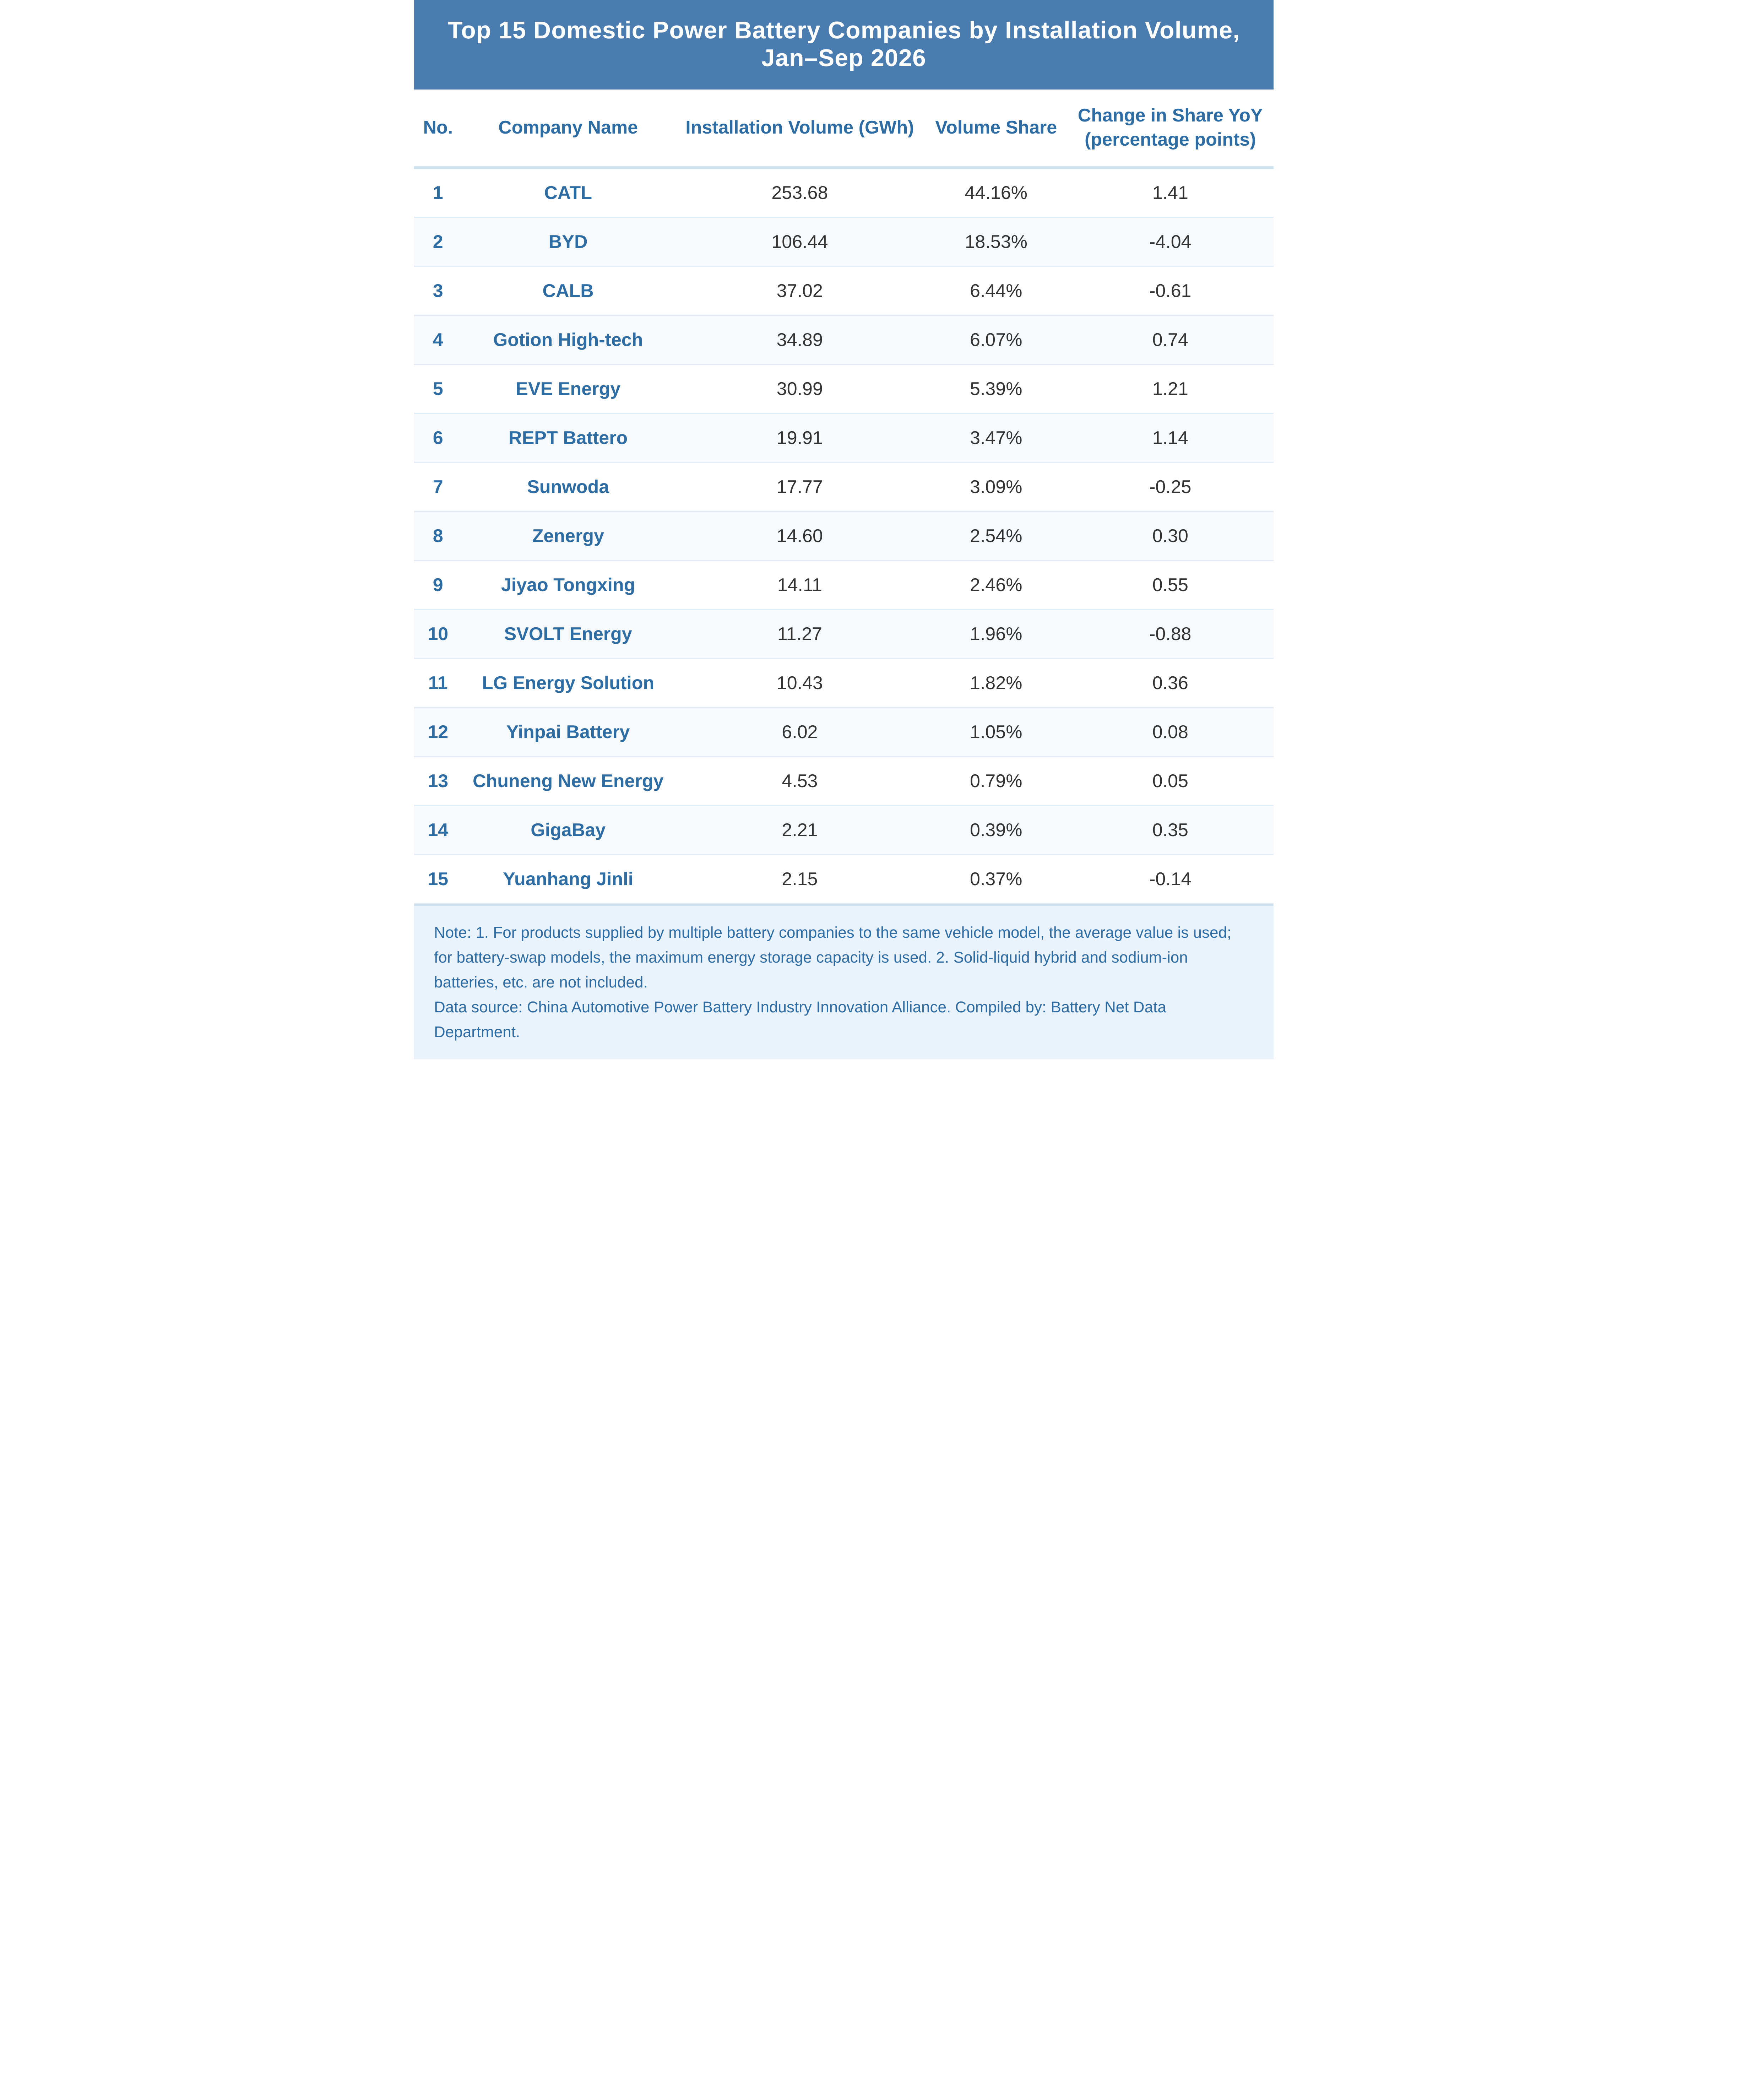
Вернёмся к внутреннему рынку. Данные Китайского инновационного альянса автомобильной силовой аккумуляторной промышленности показывают, что за первые три квартала 2026 года совокупные установки силовых аккумуляторов в Китае достигли 576,3 ГВт·ч, увеличившись на 16,7% в годовом исчислении. В общей сложности 41 компания по производству силовых аккумуляторов на китайском рынке NEV обеспечила установку аккумуляторов, что на девять компаний меньше, чем за аналогичный период прошлого года. Первые 2, первые 5 и первые 10 компаний по производству силовых аккумуляторов зафиксировали установки в объёме 360,1 ГВт·ч, 463,0 ГВт·ч и 540,7 ГВт·ч соответственно, что составляет 62,5%, 80,3% и 93,8% от общего объёма установок, при этом доля первой десятки снизилась на 0,5 процентного пункта по сравнению с аналогичным периодом прошлого года.
Во внутреннем рейтинге по сравнению с аналогичным периодом 2025 года первая пятёрка компаний за первые три квартала этого года — CATL, BYD, CALB, Gotion High-tech и EVE — не изменила своих позиций; REPT Battero поднялась с 8-го на 6-е место; Sunwoda опустилась на одну позицию до 7-го места; Zenergy поднялась на одну позицию до 8-го места; Jiyue Tongxing поднялась на одну позицию до 9-го места; SVOLT опустилась с 7-го на 10-е место; LG Energy Solution, Yinpai Battery и CORNEX New Energy заняли с 11-го по 13-е места без изменений; Yuanhang Genlead осталась на 15-м месте; а Juwan Technology заменила DFD, став новым участником на 14-м месте.