I. Общий обзор ключевого рынка
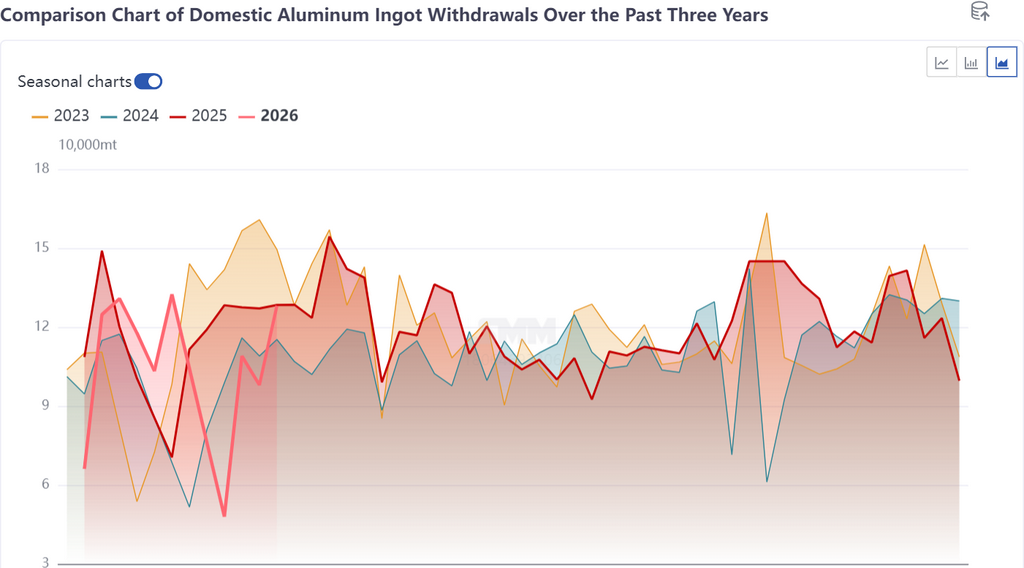
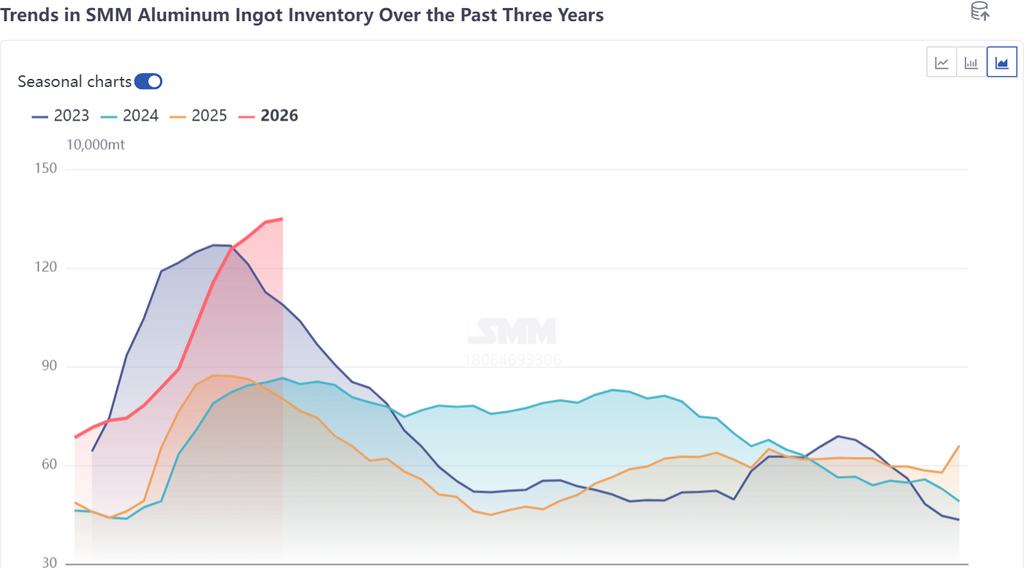
Во второй половине марта региональная дифференциация на китайском рынке алюминия стала особенно заметной: расхождение между динамикой запасов и спотовыми ценовыми спредами в Восточном и Южном Китае усилилось. С одной стороны, общенациональное послепраздничное накопление запасов алюминия постепенно приближалось к завершению, давление запасов в Восточном Китае продолжало ослабевать, эффективность обращения стабильно улучшалась, а темпы накопления запасов заметно замедлились, что повысило ожидания рынка относительно переломного момента по запасам в конце марта. С другой стороны, запасы алюминиевых слитков в Южном Китае неожиданно продемонстрировали аномальный рост вопреки тренду, нарушив прежнюю рыночную динамику замедления сокращения запасов и синхронного ослабления регионального давления по всему рынку. На фоне различий в спросе и предложении, а также в структуре поставок между двумя регионами ценовой спред на алюминиевые слитки между Гуандуном и Шанхаем вновь расширился, вернувшись почти к трёхзначному диапазону, а региональная дивергенция стала ключевой особенностью текущего спотового рынка алюминия.
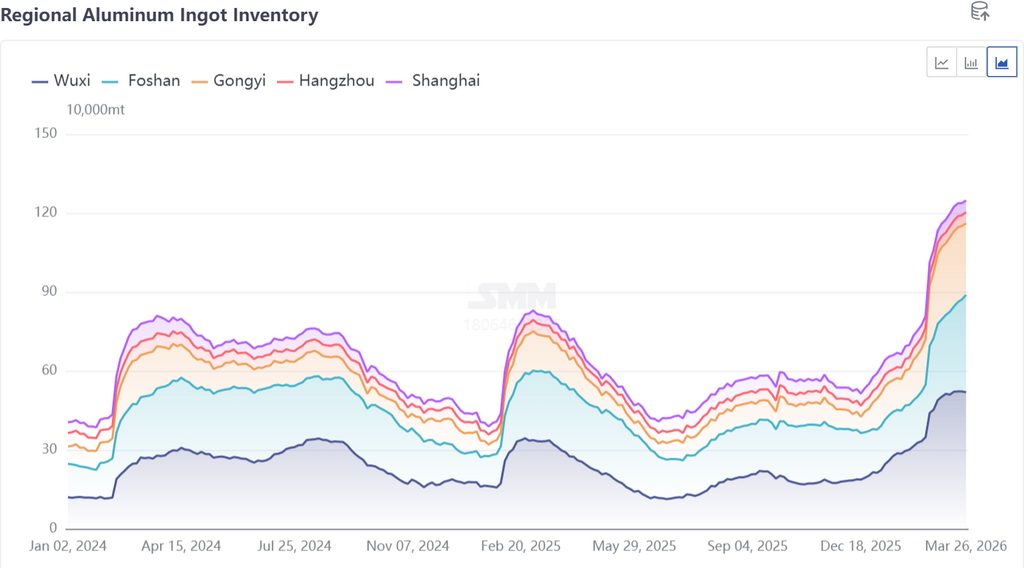
Согласно данным мониторинга спотового рынка SMM, по состоянию на четверг этой недели алюминиевые слитки в Южном Китае торговались с дисконтом 180 юаней за тонну к контракту SHFE aluminum 2604. Хотя по сравнению с прошлым четвергом дисконт за неделю сузился на 5 юаней за тонну, спотовый ценовой спред между двумя регионами оставался на высоком уровне. Спотовые цены в Восточном Китае продемонстрировали значительно большую устойчивость, чем в Южном Китае, что подчеркнуло расширение регионального ценового разрыва: текущий спред между Гуандуном и Шанхаем увеличился до -90 юаней за тонну. Между тем совокупные запасы алюминиевых слитков в основных регионах потребления Китая составили 1,349 млн тонн, увеличившись за неделю лишь на 10 тыс. тонн, тогда как недельный объём отгрузок со складов резко вырос на 30 тыс. тонн, до 128 100 тонн. По всему рынку складские отгрузки восстановились, а темпы накопления запасов замедлились, однако Южный Китай выделялся на общем фоне: запасы там выросли вопреки тренду до 370 тыс. тонн, превысив ожидаемый пик на 20 тыс. тонн и став главным фокусом рынка.
II. Основные причины аномального накопления запасов алюминиевых слитков в Южном Китае
Нынешний аномальный и противотрендовый рост запасов алюминиевых слитков в Южном Китае не был вызван резким ослаблением спроса со стороны downstream-отраслей. Скорее, это стало поэтапным результатом концентрации поставок из нескольких источников на складах, пассивной корректировки темпов вывоза грузов и прибытия в порт внешних партий. Конкретные причины можно свести к трём пунктам:
1. Концентрированные отгрузки из Юго-Западного Китая и массовое поступление заводских запасов на склады
Во второй половине марта в Юньнани и Гуанси — ключевых алюминиевых регионах Китая — часть алюминиевых заводов начала централизованно отгружать запасы с территории предприятий. Грузы, ранее накопленные на заводских площадках, крупными партиями перевозились на склады в потребительских центрах Южного Китая. Сам Южный Китай является ключевым регионом потребления алюминиевых слитков. На фоне притока грузов из соседних производственных регионов и концентрированных отгрузок из районов производства за короткое время на рынок Южного Китая поступил большой объём товара, значительно превысивший текущие темпы поглощения на местном спотовом рынке алюминия, что напрямую привело к росту социальных запасов. Это и стало непосредственной причиной аномальной динамики запасов в Южном Китае.
2. Высокие тарифы на автоперевозки и отложенный вывоз грузов по долгосрочным контрактам привели к пассивному размещению на складах
Сразу после праздников по случаю Китайского Нового года ставки автоперевозок в Китае оставались высокими. По соображениям затрат покупатели по долгосрочным контрактам с самовывозом с заводов сознательно откладывали сроки вывоза, ожидая снижения тарифов и удешевления логистики. Однако во второй половине марта, по мере приближения даты расчётов по долгосрочным контрактам, заметного снижения ставок так и не произошло. Чтобы избежать штрафов за задержку грузов на заводских складах, покупатели были вынуждены массово забирать товар с предприятий. Грузы, вывезенные за короткий период, не могли быть своевременно поглощены и реализованы конечными потребителями downstream-сектора. Большая часть партий, не вошедших в оборот, была вынужденно размещена на местных складах Южного Китая, что ещё больше усилило давление на запасы.
3. Концентрированное прибытие в порт морских партий «Русала» и перевод грузов из бондовых складов на обычные склады
В тот же период морские партии «Русала» массово прибыли в порт, после чего соответствующие грузы были переведены с бондовых складов на склады в Южном Китае для хранения. Недавно добавленные внешние поставки дополнительно пополнили оборотные запасы на рынке Южного Китая. Концентрированное поступление этой части импортных грузов в сочетании с двойным воздействием массовых отгрузок из внутренних производственных регионов и задержек с выборкой грузов по долгосрочным контрактам вызвало тройной резонанс предложения, что привело к резкому росту запасов алюминиевых слитков в Южном Китае за короткий период и сформировало аномальную тенденцию накопления запасов, противоположную общенациональному рынку.
III. Недавняя торговая динамика на спотовом рынке Южного Китая
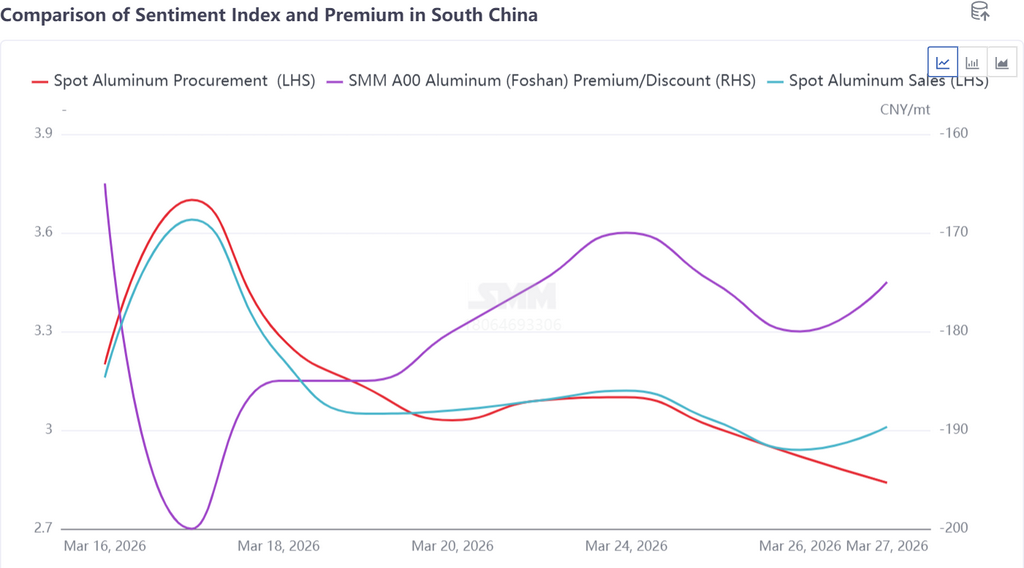
На этой неделе общий настрой торгов на спотовом рынке Южного Китая стабилизировался и не перешел в широкий спад, несмотря на резкий рост запасов. Поставщики демонстрировали сильное стремление удерживать цены и неохотно продавали по низким ценам; переработчики нижнего звена активно закупали и пополняли запасы при снижении цен, а спрос на срочные потребности поддерживал спотовые сделки. Однако под влиянием резкого накопления запасов в течение недели и достаточного объема оборотного предложения трейдеры при закупках добивались более низких цен, а объем сделок с поставкой по контрактам был относительно ограниченным. Хотя спотовые скидки немного сузились, они оставались на высоком уровне. Спотовым ценам было трудно расти, а ценовой разрыв с рынком Восточного Китая продолжал расширяться.
IV. Логика расширения ценового спреда Гуандун—Шанхай и ключевые моменты для дальнейшего наблюдения
Ценовой спред Гуандун—Шанхай вновь расширился примерно до трехзначного уровня, главным образом из-за расхождения в структуре спроса и предложения и давления запасов в двух регионах. В Восточном Китае на промышленную экструзию приходится высокая доля спроса, при устойчивой поддержке со стороны спроса в секторах новой энергетики и фотоэлектрической отрасли. Более быстрое возобновление работы downstream-предприятий привело к росту объемов выборки, продолжило сокращать зависшие складские запасы, постепенно ослабило давление запасов и сохранило относительную устойчивость спотовых цен. В Южном Китае, напротив, потребление в основном определяется строительной экструзией, где темпы возобновления работ были более медленными. В сочетании с краткосрочной концентрацией поступлений грузов на склады давление запасов резко усилилось, спотовые цены оказались под давлением и ослабли, а ценовой разрыв между двумя регионами соответственно расширился.
С точки зрения региональных потоков запасов, зависшие складские запасы в Восточном Китае резко сократились примерно до 20 тыс. т. Хотя ранее накопившиеся грузы в Гунъи и Фошане несколько сократились, это пассивное наращивание запасов на юге Китая вновь привело к росту складских запасов, и в краткосрочной перспективе, вероятно, сохранится региональная дивергенция. В дальнейшем следует внимательно следить за темпами разгрузки запасов на юге Китая, динамикой ставок автоперевозок, темпами поступления импортных грузов и фактической силой высвобождения спроса в пик сезона у downstream-отраслей. По мере постепенного поглощения грузов, поступивших в результате этой концентрированной отправки на склады, давление запасов на юге Китая, как ожидается, ослабнет, а ценовой спред между Гуандуном и Шанхаем должен вернуться в разумный диапазон по мере восстановления регионального баланса спроса и предложения.
В целом этот необычный рост запасов на юге Китая был вызван поэтапной и структурной концентрацией поступления грузов на склады, а не разворотом спроса на более широком рынке. Общая тенденция остается неизменной: общенациональное накопление запасов алюминия близится к завершению, и точка перегиба по запасам по-прежнему ожидается в конце марта или в начале — середине апреля. В дальнейшем следует по-прежнему внимательно следить за предельными изменениями в региональной дивергенции спроса и предложения.