Цены на вольфрам в Европе стремительно растут вслед за китайским рынком, угроза дальнейшего скачка из-за производственного простоя перед праздниками

Опубликовано: Dec 12, 2025 14:30 (GMT+8)
Источник: SMM
По данным SMM на 12 декабря, средняя цена европейского APT CIF (Роттердам) составила $850 за метрическую тонну, увеличившись на $50 за неделю, тогда как ферровольфрам подорожал до $104,5 за кг. После скачка цен в Китае серьезная нехватка сырья и предрождественские остановки производства практически парализовали европейскую торговлю. Трейдеры ожидают, что котировки APT превысят $1000 за метрическую тонну, что уже принято некоторыми покупателями. В Китае истощение квот на добычу и сокращение производства подняли внутренние цены на APT до 555 000 юаней за тонну. Экспортный контроль и длительные процедуры одобрения ограничивают вывоз, ужесточая внутреннее предложение. При сохраняющихся структурном дефиците в Европе и высоком спросе цены, вероятно, продолжат рост.

12 декабря цена аммониевого паратунгстата (APT) на условиях CIF (порт Роттердам) составляет 830–870 долларов США за метрическую тонну (mtu), в среднем 850 долларов США/mtu, что на 50 долларов США/mtu выше, чем на прошлой неделе. Цена ферровольфрама (склад Роттердама) составляет 101–106 долларов США за кг W, в среднем 104,5 доллара США/кг W, что на 6 долларов США/кг W выше, чем на прошлой неделе.

Европейский рынок вольфрама следует за ростом в Китае; дефицит предложения может поднять котировки APT до отметки в тысячу долларов
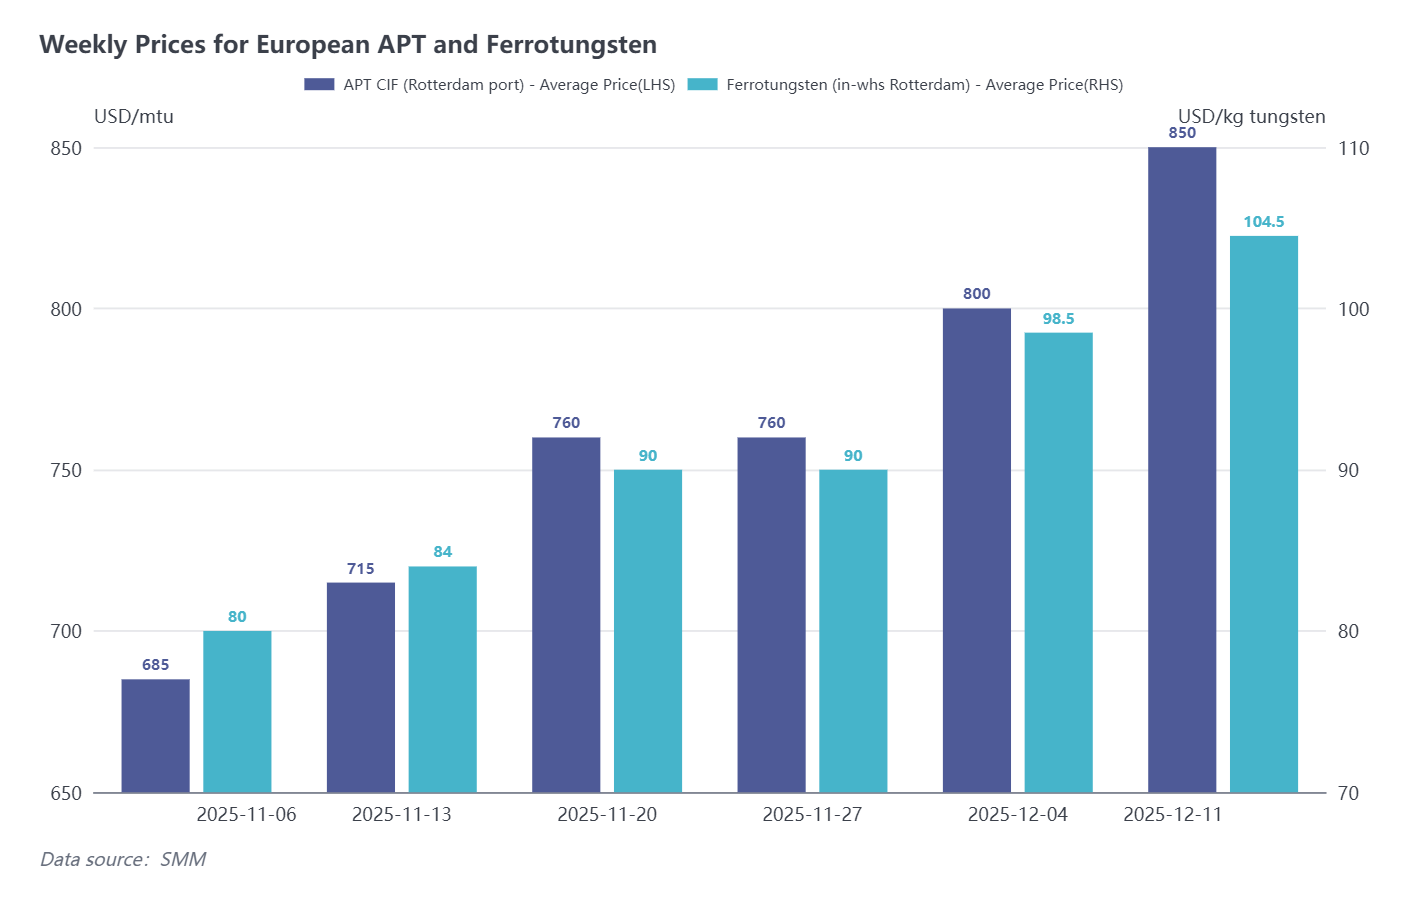
На этой неделе цены на европейском рынке продолжили рост, следуя восходящему тренду на китайском рынке вольфрама. По данным исследования SMM, последние котировки концентрата вольфрама на условиях CIF в Европе выросли до 700–720 долларов США/mtu. Что касается APT, из-за ограниченного внутреннего производства в Европе и дефицита спотовых поставок, реально доступный материал крайне ограничен. Последняя цена сделки по-прежнему составляет 805 долларов США/mtu. Однако под давлением роста цен на руду и поддержки спроса со стороны downstream, котировки APT поднялись до 835–870 долларов США/mtu.

Европейские трейдеры заявили: «Поскольку китайский рынок быстро растет, европейский рынок неизбежно последует за ним, и цены в Европе будут выше, чем в Китае, потому что нам не хватает сырья, а предложение очень ограничено. Ожидается, что европейские котировки APT вскоре достигнут 1000 долларов США/mtu, и наши конечные потребители готовы платить такую цену.»

В настоящее время производство европейских плавильных заводов в основном relies на переработке лома вольфрама, а также на небольших количествах концентрата вольфрама, поступающего из местных источников, Африки и Австралии. Приближаясь к Рождеству, большинство производителей планируют остановить производство раньше на следующей неделе по сравнению с предыдущими годами, precisely из-за нехватки сырья. Это также означает, что торговля на европейском рынке в значительной степени застопорится на следующей неделе, и цены могут продолжить движение вверх вслед за китайским рынком.

Внутренний дефицит в сочетании с политическими барьерами оставляет мало стимулов для экспорта APT
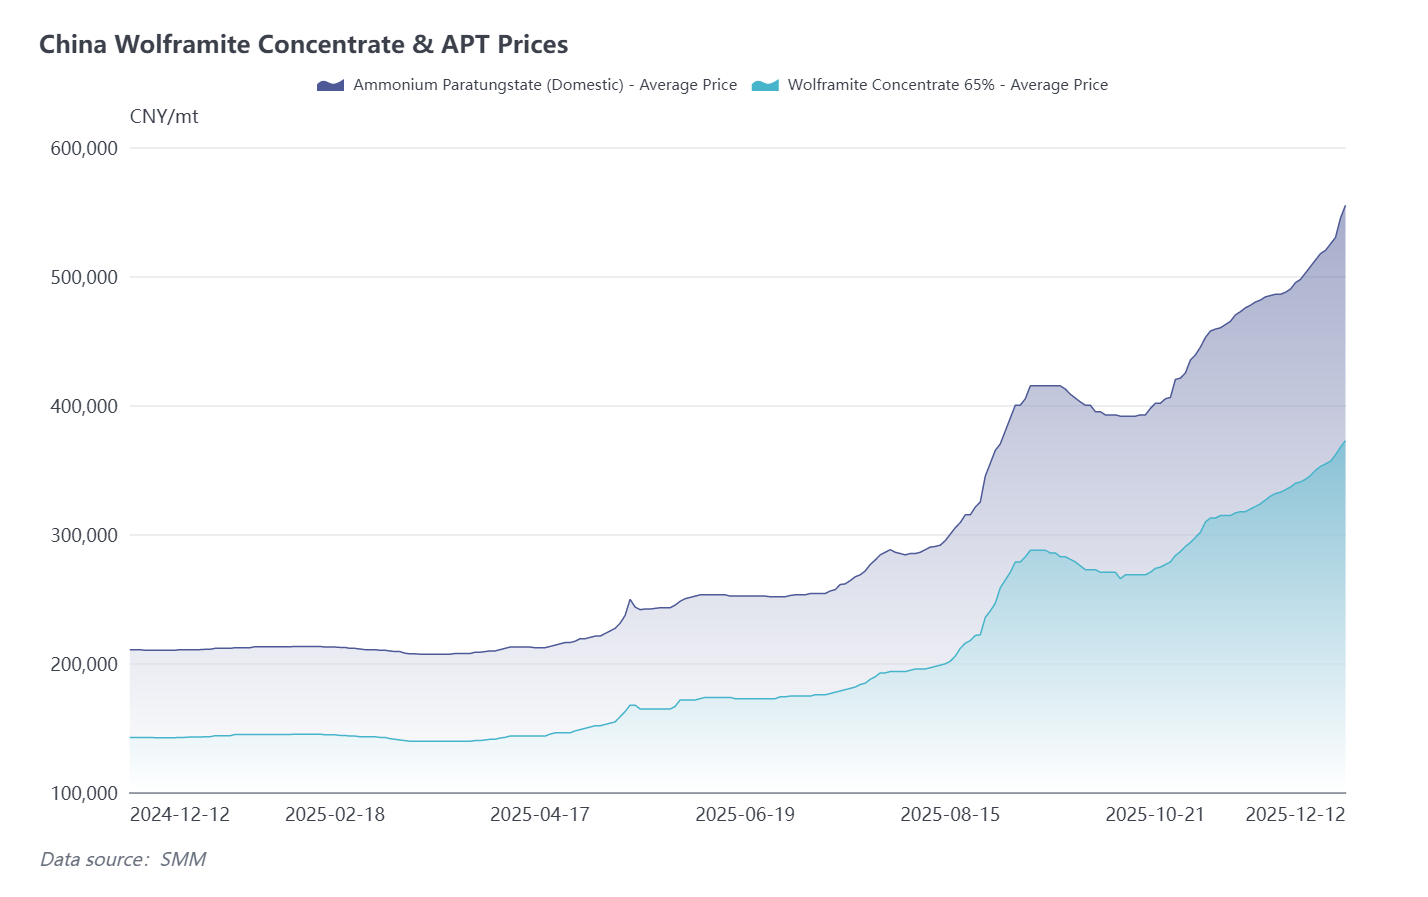
Судя по текущей ситуации на китайском рынке вольфрама, внутреннее предложение концентрата вольфрама и APT остается постоянно ограниченным, квоты на добычу рудников в основном исчерпаны. Некоторые производители APT уже остановили производство в этом месяце, усугубляя давление на предложение и провоцируя волну ажиотажного спроса на downstream рынках. На сегодняшний день данные SMM показывают, что внутренние цены на APT достигли 555 000 юаней/тонну (примерно 887 долл. США/мту).

По информации SMM, в связи с экспортным контролем Китая над вольфрамовыми продуктами, трейдеры должны получить соответствующие лицензии и пройти строгую процедуру декларирования перед экспортом APT и оксида вольфрама. Экспорт европейским конечным потребителям, от подачи декларации до завершения отгрузки, занимает почти четыре месяца. Это также основная причина, по которой данные таможни за октябрь показали нулевой экспорт APT.

В текущей ситуации китайские цены на вольфрам быстро растут, в то время как на европейском рынке значительный разрыв с внутренними ценами ещё не сформировался. Поэтому местные трейдеры предпочитают продавать APT на внутреннем рынке, а не нести более длительные временные затраты на экспортные процедуры. Что касается экспортируемой продукции, такой как порошок вольфрама, её экспортные цены будут следовать тенденциям внутреннего рынка Китая и могут превышать внутренние уровни из-за дефицита поставок, логистики и compliance-расходов.

Перспективы на будущее

Ключевой проблемой европейского рынка вольфрама остаётся нехватка сырья, что напрямую ведёт к постоянному дефициту продуктов переработки, таких как APT и ферровольфрам.В настоящее время лишь некоторые производители вольфрамового порошка поддерживают производство за счёт стабильных источников поставок. Однако спрос со стороны потребителей остаётся высоким, значительно опережая предложение. В этих условиях общая активность на европейском рынке вольфрама снижается, а дисбаланс между острым дефицитом и устойчивым спросом усугубляется. Ожидается, что цены продолжат рост.
Заявление об источниках данных: За исключением общедоступной информации, все остальные данные обрабатываются SMM на основе общедоступной информации, рыночного общения и с опорой на внутреннюю базу данных и модели SMM. Они приведены только для справки и не являются рекомендациями для принятия решений.

По любым вопросам или для получения дополнительной информации, пожалуйста, свяжитесь: lemonzhao@smm.cn
Для получения дополнительной информации о доступе к нашим исследовательским отчётам обращайтесь:service.en@smm.cn
Связанные новости
Конечный спрос ослабевает, цены на вольфрам отступают почти на 70% от исторических максимумов; какие переменные будут влиять на направление рынка впереди? [Комментарий SMM]
6 часов назад
Конечный спрос ослабевает, цены на вольфрам отступают почти на 70% от исторических максимумов; какие переменные будут влиять на направление рынка впереди? [Комментарий SMM]
Читать далее
Конечный спрос ослабевает, цены на вольфрам отступают почти на 70% от исторических максимумов; какие переменные будут влиять на направление рынка впереди? [Комментарий SMM]
6 часов назад
【Flash | Оползень на Эль-Теньенте унёс жизни двух рабочих; влияние на добычу не подтверждено】
14 часов назад
【Flash | Оползень на Эль-Теньенте унёс жизни двух рабочих; влияние на добычу не подтверждено】
Читать далее
【Flash | Оползень на Эль-Теньенте унёс жизни двух рабочих; влияние на добычу не подтверждено】
Оползень обрушился на карьерную зону рудника Эль-Теньенте компании Codelco 11 октября, в результате чего погибли двое рабочих-подрядчиков. Работы в пострадавшей зоне уже были приостановлены из-за неблагоприятных погодных условий. По данным Cochilco, в первом полугодии 2026 года Эль-Теньенте произвёл 1483,1 тонны молибдена, что на 34,9% меньше, чем 2277,2 тонны годом ранее. Codelco не сообщила, были ли затронуты подземная добыча, обогатительные фабрики или контур извлечения молибдена, и не оценила дополнительные потери производства. Поэтому SMM на данном этапе не снижает свой прогноз по молибдену и будет следить за подачей руды, транспортировкой и работой обогатительной фабрики.
14 часов назад
【Flash | Геологическая служба США пересмотрела в сторону понижения данные по добыче молибдена в США за первое полугодие】
16 часов назад
【Flash | Геологическая служба США пересмотрела в сторону понижения данные по добыче молибдена в США за первое полугодие】
Читать далее
【Flash | Геологическая служба США пересмотрела в сторону понижения данные по добыче молибдена в США за первое полугодие】
Геологическая служба США пересмотрела данные по производству молибденового концентрата в США за апрель–июнь 2026 года с 3 470, 3 650 и 3 510 тонн до 3 420, 3 610 и 3 480 тонн соответственно, сократив суммарный показатель за три месяца на 120 тонн. На основе пересмотренных месячных данных SMM оценивает выпуск за первое полугодие примерно в 20 900 тонн против 21 100 тонн, сообщённых ранее. Часть отображаемой разницы в 200 тонн объясняется округлением данных Геологической службой США. Тем не менее выпуск за первое полугодие остался примерно на 4% выше в годовом исчислении.
16 часов назад

