SMM, 12 октября:
12 октября средняя цена вольфрамитовых концентратов (≥65%) закрылась на уровне 337 000 юаней за стандартную тонну (в пересчёте на 65% WO3). По сравнению с рекордным максимумом в 1 050 500 юаней за стандартную тонну, установленным 12 марта, цена за семь месяцев откатилась почти на 70%, снизившись на 67,92%; даже по сравнению с 453 500 юаней за стандартную тонну на 5 января в начале года разрыв остаётся значительным. Оглядываясь на траекторию вольфрамового рынка в этом году, слабый конечный спрос был силой, которую нельзя игнорировать в этом раунде снижения цен. Забегая вперёд, множество факторов, включая структуру спроса и предложения, поддержку издержек и макроэкономическую среду, продолжат определять направление цен на вольфрам.
Вольфрамитовые концентраты упали почти на 68% за семь месяцев; АПТ и вольфрамовый порошок также заметно откатились
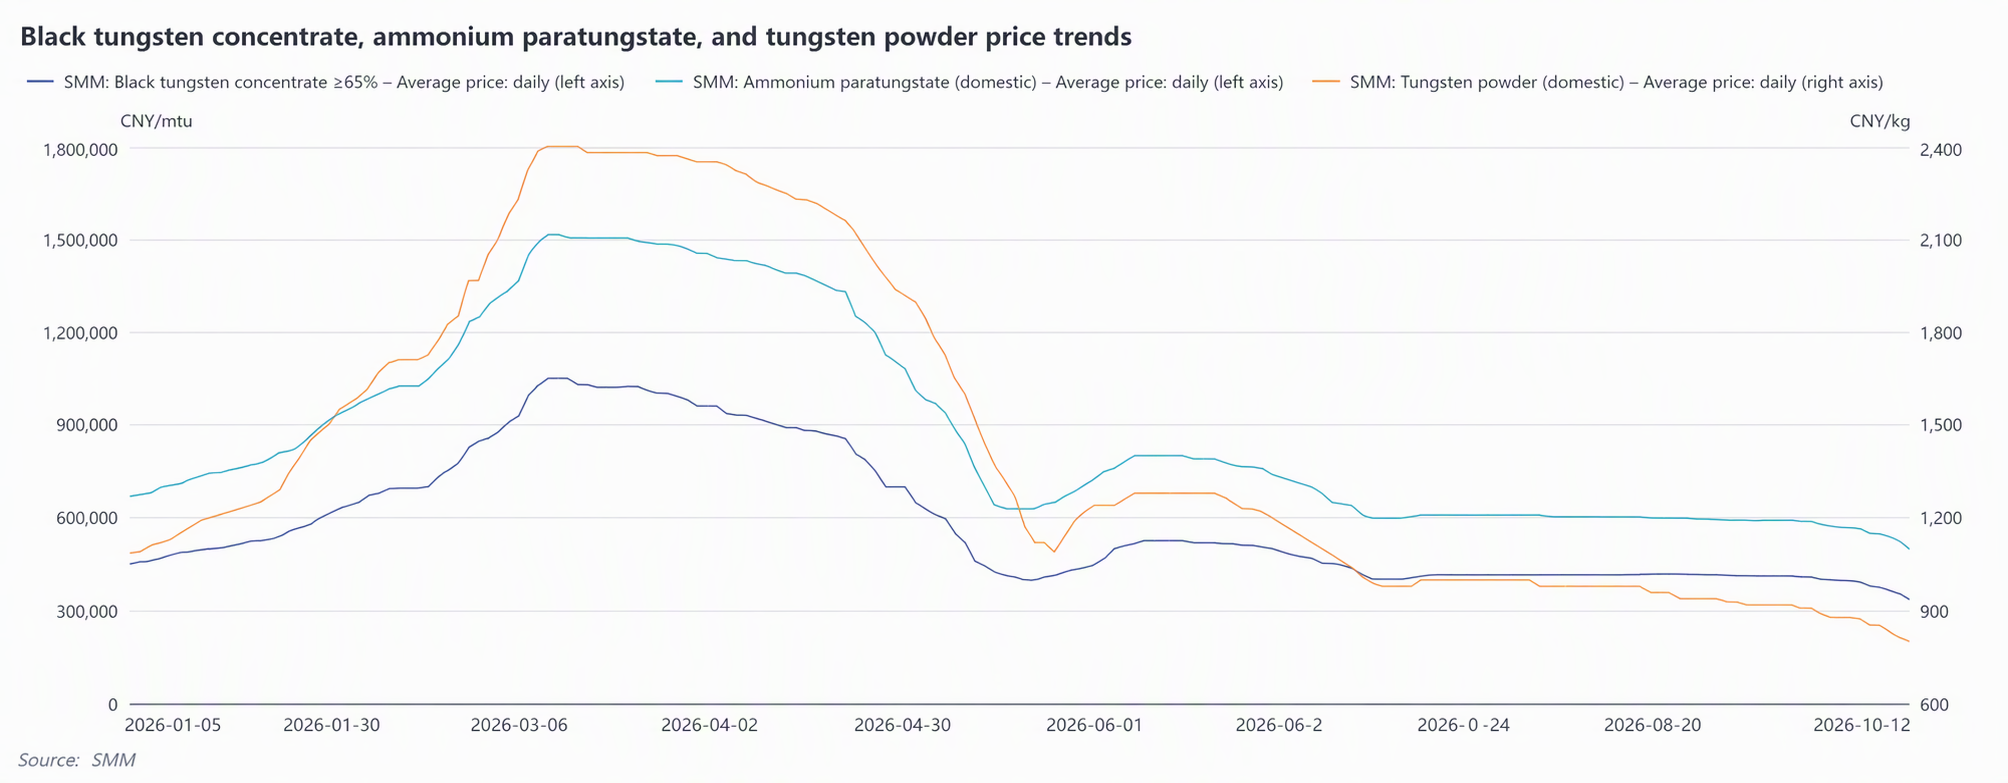
Обзор исторических ценовых тенденций по всей цепочке вольфрамовой промышленности показывает, что, во-первых, после того как средняя цена вольфрамитовых концентратов (≥65%) достигла рекордного максимума 12 марта, несмотря на периодическую стабилизацию и отскоки, общий тренд оставался нисходящим. По состоянию на 12 октября средняя цена откатилась с рекордного максимума в 1 050 500 юаней за стандартную тонну до 337 000 юаней за стандартную тонну, снизившись на 67,92% за семь месяцев.
Что касается динамики цен на АПТ: рекордная средняя цена АПТ (внутренний рынок), установленная 12 марта, составляла 1 515 000 юаней за тонну, а по сравнению со средней ценой 500 000 юаней за тонну 12 октября средняя цена упала на 67% за семь месяцев.
Обзор динамики цен на вольфрамовый порошок показывает: рекордная средняя цена вольфрамового порошка (внутренний рынок), установленная 12 марта, составляла 2 400 юаней за кг, а по сравнению со средней ценой 805 юаней за кг 12 октября средняя цена упала на 66,46% за семь месяцев.
Прогноз рынка
В настоящее время вольфрамовый рынок находится в несбалансированной структуре «ограниченное предложение, слабый спрос». Со стороны предложения, хотя поставки вольфрамового сырья в целом ограничены, остановки на техническое обслуживание на некоторых плавильных предприятиях привели к накоплению запасов сырья; запасы на стадии плавки остаются высокими, а при относительно достаточных квотах на добычу в четвёртом квартале у некоторых предприятий есть потребность сократить запасы и вернуть средства. Эти переплетающиеся факторы в совокупности оказывают давление на цены на вольфрам.
В перспективе внимания заслуживают изменения в следующих направлениях:
Во‑первых, сможет ли спрос развернуться. По мере дальнейшего смещения ценового центра на вольфрам вниз ключевой переменной, определяющей направление цен, станет то, сможет ли откат цен стимулировать готовность downstream‑сегмента к пополнению запасов и привести к восстановлению спроса на вольфрам.
Во‑вторых, заказы на твёрдые сплавы в IV квартале. IV квартал традиционно является небольшим пиковым сезоном спроса в отрасли твёрдых сплавов, а фактические объёмы заказов могут служить ключевым индикатором для оценки силы downstream‑спроса и определения момента, когда цены на вольфрам могут стабилизироваться.
В‑третьих, предельные изменения на экспортном направлении. По мере отката цен на вольфрам в Китае ценовой разрыв между китайским и зарубежными рынками расширяется, что делает китайскую вольфрамовую продукцию более привлекательной по цене. Ожидается рост экспортной активности в IV квартале, особенно с учётом того, что предрождественское накопление запасов зарубежными вольфрамовыми компаниями может стать каналом поглощения внутренних запасов.
Рекомендуем к прочтению: