Перспективы китайского рынка губчатого титана: рост экспорта и конкурентная среда [анализ SMM]

Опубликовано: Jul 04, 2025 09:39 (GMT+8)
Источник: SMM
[Анализ SMM: Прогноз по китайскому рынку губчатого титана: рост экспорта и конкурентная среда] В 2025 году рынок губчатого титана претерпит значительные изменения. Китай доминирует на стороне предложения, обеспечивая 68% мировых производственных мощностей, а экспорт в первой половине года вырос на 78% по сравнению с аналогичным периодом прошлого года. На текущем рынке наблюдается четкая дифференциация: японские компании продолжают монополизировать высококачественный рынок, в то время как китайские компании занимают средний и нижний сегменты рынка благодаря своей ценовой конкурентоспособности. Европейский рынок характеризуется строгими требованиями к качеству продукции, но разрозненными заказами, рынок США ограничен тарифной политикой, а рынок Юго-Восточной Азии сталкивается с интенсивной ценовой конкуренцией. Отрасль сталкивается с множеством вызовов, включая технологическое лидерство Японии, предстоящее введение углеродных тарифов в Европе и продолжающееся расширение внутренних производственных мощностей.

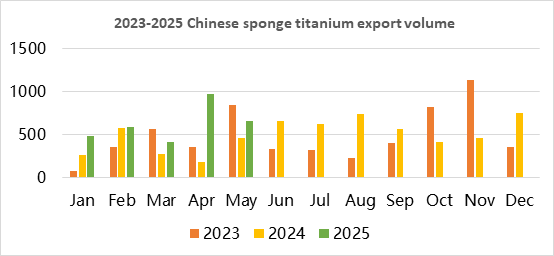
С 2025 года цена на губчатый титан продемонстрировала значительный рост, в первую очередь благодаря успешному осуществлению ранее принятых мер по сокращению производства и ликвидации запасов. Эту тенденцию дополнительно поддерживают внутренний спрос и заказы химической промышленности, а также рост заказов из-за рубежа. Таможенные данные показывают, что экспорт китайского губчатого титана в первой половине 2025 года достиг 3140 тонн, что составляет значительный годовой прирост в 78%, отражая быстрое расширение спроса на рынке за рубежом.

Под влиянием национальных реформ на стороне предложения и политики в области охраны окружающей среды полуобработанные методы производства и устаревшие производственные мощности постепенно выходят из рынка, в то время как ведущие компании ускоряют свой переход к полномасштабному производству, что приводит к непрерывному росту концентрации китайской отрасли губчатого титана. Стоит отметить, что существуют значительные различия в ценах на губчатый титан различных марок между предприятиями. Это в основном связано с дифференциацией заказов на нижестоящие титановые материалы: предприятия с более высокими ценами в основном ориентированы на рынок высококачественного губчатого титана, в то время как предприятия с более низкими ценами сосредоточены на поставках на рынок среднего и низкого уровня. Эта дифференцированная ценовая стратегия также является конкурентным преимуществом китайского губчатого титана на международном рынке.
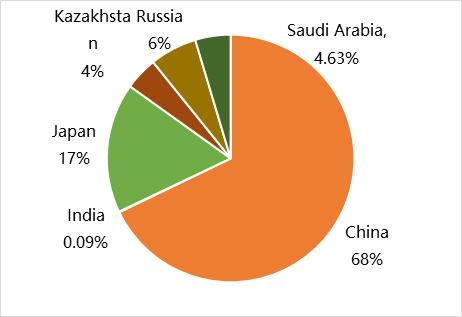
По доле в мировом производстве Китай занимает 68% от общего мирового производства губчатого титана, твердо сохраняя свое лидерство в мире. Однако отзывы с экспортных рынков показывают, что Япония остается значительным конкурентом на азиатском рынке, при этом ее отрасль губчатого титана доминируется компаниями Dongbang Titanium Industry и Osaka Titanium Industry Technology, которые специализируются на рынке заказов высокого уровня. Сообщается, что компания Dongbang Titanium Industry недавно продолжила расширять свои производственные мощности, еще больше укрепив лидерство Японии в мировом секторе высококачественного губчатого титана. В отличие от этого, Китай все еще отстает по передовым технологиям производства губчатого титана. Российский рынок губчатого титана переживает значительный спад. Из-за российско-украинского конфликта страна потеряла большое количество международных заказов, что привело к серьезному избыточному предложению губчатого титана и титановых слитков. В настоящее время эти накопленные запасы в основном поступают на китайский рынок через торговые каналы, но процесс поглощения идет медленно.

По словам отечественных производителей, европейские заказчики обычно предпочитают титановую губку 0-го класса, но каждый заказ имеет разные требования к продукции, что затрудняет установление единого стандарта. Кроме того, существуют значительные различия в цене, условиях оплаты и сроках поставки, хотя общие требования к качеству являются строгими. Европейская цепочка поставок сильно фрагментирована, имеется ограниченная внутренняя производственная мощность по плавке и значительные различия в спросе среди производителей. В отличие от этого, американская цепочка поставок является более полной, но экспортные трудности значительны из-за тарифных барьеров. Юго-Восточноазиатские заказчики в основном покупают титановую губку более низкого класса, например, 2-го класса, но они оказывают значительное давление на снижение цен, что приводит к относительно ограниченной экспортной прибыли.

Глядя в будущее на перспективы экспорта китайской титановой губки, ожидается, что гражданский химический сектор станет важной областью роста. На фоне постоянного увеличения внутренних производственных мощностей расширение зарубежных рынков станет важным каналом для поглощения избыточных мощностей. В будущем потребуется создать более всеобъемлющий механизм экспорта для содействия здоровому развитию рынка. SMM продолжит следить и своевременно обновлять динамику цен на зарубежных рынках титановой губки.
Заявление об источниках данных: За исключением общедоступной информации, все остальные данные обрабатываются SMM на основе общедоступной информации, рыночного общения и с опорой на внутреннюю базу данных и модели SMM. Они приведены только для справки и не являются рекомендациями для принятия решений.

По любым вопросам или для получения дополнительной информации, пожалуйста, свяжитесь: lemonzhao@smm.cn
Для получения дополнительной информации о доступе к нашим исследовательским отчётам обращайтесь:service.en@smm.cn
Связанные новости
Титановый рынок: неделя в застое, расхождение в производственной цепочке продолжается [Еженедельный обзор SMM по титану]
13 часов назад
Титановый рынок: неделя в застое, расхождение в производственной цепочке продолжается [Еженедельный обзор SMM по титану]
Читать далее
Титановый рынок: неделя в застое, расхождение в производственной цепочке продолжается [Еженедельный обзор SMM по титану]
[SMM Еженедельный обзор рынка титана: На этой неделе рынок титана консолидировался на слабой ноте, расхождение в производственной цепочке сохраняется] На этой неделе рынок титана в целом консолидировался на слабой ноте. Титановые концентраты были в достаточном предложении: внутренний рост в сочетании с высокими импортными запасами, дешёвые партии оказывали давление на рынок, а покупатели вниз по цепочке настаивали на снижении цен, в результате чего цены на руду оставались под давлением. Диоксид титана держался стабильно: улучшение заказов в сентябре стимулировало возобновление производства, однако «октябрьский пиковый сезон» не состоялся — новых заказов было мало, сделки шли вяло, а поддержка со стороны сырья была ограниченной. Титановый шлак консолидировался на слабой ноте: убытки сохранялись, загрузка мощностей оставалась на низком уровне, закупки вниз по цепочке велись по мере необходимости, а сокращение предложения находило нижнюю границу, но не могло подняться. Титановая губка оставалась в застое: ввод новых мощностей в сочетании с возобновлением производства после техобслуживания создавал значительное давление предложения, при этом покупатели вниз по цепочке настаивали на снижении цен, а сделки были редкими. Изделия из титана демонстрировали расхождение между холодным и горячим сегментами: гражданский сегмент был вялым на фоне жёсткой ценовой конкуренции, тогда как заказы в аэрокосмической и военной отраслях были полными, но давали ограниченный импульс. В целом конечный спрос не полностью восстановился, в краткосрочной перспективе ожидается расхождение и слабая консолидация, при этом внимание уделяется пополнению запасов после праздников и рационализации низкорентабельных мощностей.
13 часов назад
Нигерийский штат Ондо подписал соглашение на $362 млн о строительстве первого в Западной Африке интегрированного титанового завода
15 часов назад
Нигерийский штат Ондо подписал соглашение на $362 млн о строительстве первого в Западной Африке интегрированного титанового завода
Читать далее
Нигерийский штат Ондо подписал соглашение на $362 млн о строительстве первого в Западной Африке интегрированного титанового завода
【SMM Титановый экспресс】12 октября правительство штата Ондо, Нигерия, подписало соглашение на сумму 362 миллиона долларов с компанией PyVee Limited о строительстве завода по переработке титана в районе местного самоуправления Иладже, реализуемого на основе государственно-частного партнёрства. Позиционируемый как первый в Западной Африке завод по переработке титана с полностью интегрированной цепочкой создания стоимости, проект будет реализован в два этапа: первый этап предусматривает инвестиции в размере около 12 миллионов долларов для строительства коммерческого пилотного завода, который, как ожидается, начнёт работу примерно через 21 месяц после подписания; второй этап включает строительство полномасштабного комплекса по переработке титана. Правительство штата участвует, обменивая землю на долю в капитале, и ожидается, что проект будет приносить штату Ондо ежегодную экономическую выгоду в размере более 300 миллиардов найр. С реализацией проекта ожидается рост участия Нигерии в мировой индустрии переработки титана.
15 часов назад
ЕС предоставляет стратегический статус проекту Verde Magnesium с целью ежегодного производства 90 000 тонн к 2036 году
15 часов назад
ЕС предоставляет стратегический статус проекту Verde Magnesium с целью ежегодного производства 90 000 тонн к 2036 году
Читать далее
ЕС предоставляет стратегический статус проекту Verde Magnesium с целью ежегодного производства 90 000 тонн к 2036 году
【SMM Титан Вспышка】13 октября Европейская комиссия присвоила стратегический статус проекта по ключевым сырьевым материалам перерабатывающему звену проекта Verde Magnesium Industries в Румынии. Вместе с ранее одобренным горнодобывающим звеном этот проект стал единственным в Европе, получившим стратегический статус CRMA по всей цепочке создания стоимости первичного магния. Его поэтапная производственная дорожная карта показывает, что годовой целевой объём производства установлен на уровне 360 тонн в 2028 году, с увеличением до 30 000 тонн в 2031 году и дальнейшим расширением до 90 000 тонн в 2036 году. С установлением стратегического статуса по всей цепочке ожидается ускорение создания локальных мощностей по поставке первичного магния в Европе.
15 часов назад