[Запасы строительных материалов SMM] Дальнейшее сокращение производства черной стали, снижение как заводских, так и социальных запасов

Опубликовано: Mar 13, 2025 18:21 (GMT+8)
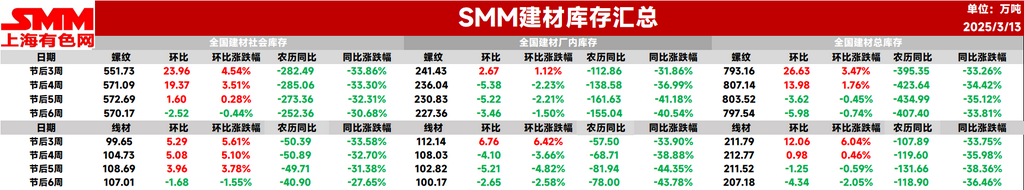
[Запасы строительных материалов SMM: дальнейшее сокращение производства черновой стали, снижение как заводских, так и социальных запасов] На этой неделе общий запас арматуры составил 7,975,400 тонн, снизившись на 59,800 тонн по сравнению с прошлой неделей, что составляет уменьшение на 0.74% (предыдущее значение: -0.45%). В годовом исчислении он уменьшился на 4.074 миллиона тонн по сравнению с аналогичным периодом прошлого года по лунному календарю, что составляет снижение на 33.81% (предыдущее значение: -35.12%).

На этой неделе общий запас арматуры по стране продолжил незначительно снижаться, при этом социальные запасы перешли от роста к снижению. Общий запас арматуры уменьшился на 0,74% по сравнению с прошлой неделей, а общий запас катанки снизился на 2,05%. В течение недели цены на строительную сталь колебались с тенденцией к снижению, активность торговли на рынке оставалась низкой. Однако новости о сокращении производства привели к небольшому росту, стимулируя спекулятивный спрос на рынке. Между тем, конечный спрос продолжал восстанавливаться, что привело к небольшому снижению общего запаса строительной стали на этой неделе.

На этой неделе общий запас арматуры составил 7,9754 млн тонн, снизившись на 59,800 тонн по сравнению с прошлой неделей, что составляет снижение на 0,74% (предыдущее значение: -0,45%). По сравнению с аналогичным периодом прошлого года по лунному календарю он уменьшился на 4,074 млн тонн, что составляет снижение на 33,81% в годовом исчислении (предыдущее значение: -35,12%).

Таблица 1: Обзор запасов арматуры
Источник: SMM

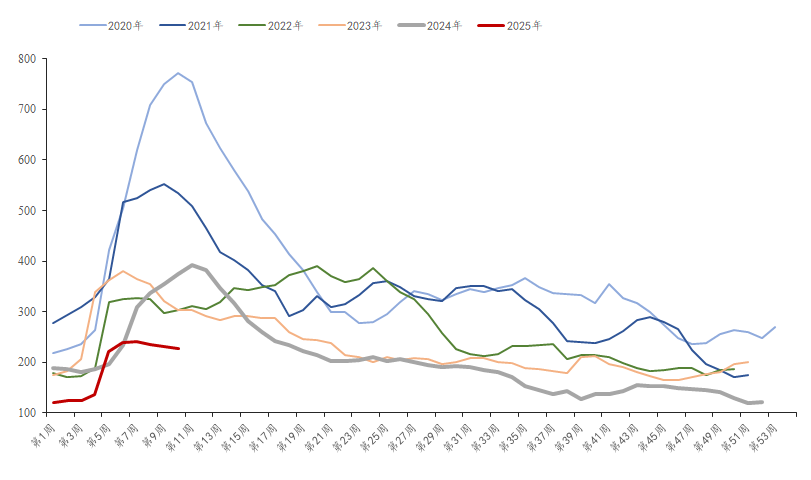
 На этой неделе запасы арматуры на заводах составили 2,2736 млн тонн, снизившись на 34,600 тонн по сравнению с прошлой неделей, что составляет снижение на 1,5% (предыдущее значение: -2,21%). По сравнению с аналогичным периодом прошлого года по лунному календарю они уменьшились на 1,5504 млн тонн, что составляет снижение на 40,54% в годовом исчислении (предыдущее значение: -41,18%). Прямые поставки с металлургических заводов оставались относительно стабильными. Однако спотовые цены ослабли в течение недели, что привело к сокращению пополнения запасов агентами, в то время как производство немного увеличилось. В результате снижение запасов на заводах сократилось по сравнению с прошлой неделей.

График-1: Тренды запасов арматуры на заводах, 2019-2024
Источник: SMM

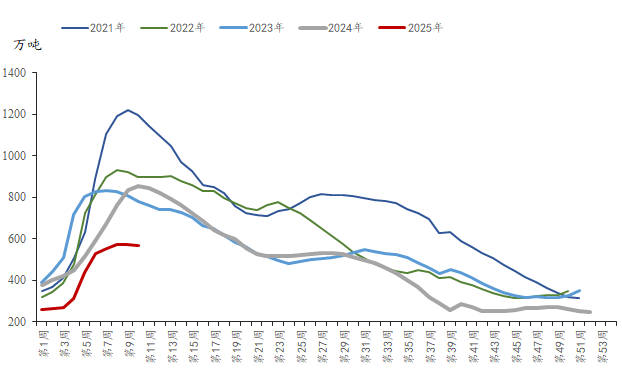
 На этой неделе социальные запасы арматуры составили 5,7017 млн тонн, снизившись на 25,200 тонн по сравнению с прошлой неделей, что составляет снижение на 0,44% (предыдущее значение: +0,28%). По сравнению с аналогичным периодом прошлого года они уменьшились на 2,5236 млн тонн, что составляет снижение на 30,68% в годовом исчислении (предыдущее значение: -32,31%). С ускоренным восстановлением спроса в северных регионах спотовые запасы на рынке перешли от роста к снижению, что стало поворотным моментом в социальных запасах на этой неделе.

График-2: Тренды социальных запасов арматуры, 2019-2024
Источник: SMM

В перспективе металлургические заводы с доменными печами в настоящее время сохраняют определенную прибыльность, и некоторые доменные печи в северо-западном Китае планируют возобновить производство в середине месяца после технического обслуживания. Уровень использования мощностей электропечей восстановился до 40,6%, но их уровень работы остается ограниченным из-за прибыльности, что затрудняет дальнейший рост. Ожидается, что производство строительной стали немного увеличится. Со стороны спроса, с ускоренным восстановлением в северных регионах, интенсивность спроса продолжает улучшаться. Хотя Две сессии не принесли существенных выгод, сокращение добычи угля и контроль производства стали повышают рыночные настроения. Между тем, рост предложения остается ограниченным. Ожидается, что запасы строительной стали продолжат сокращаться на следующей неделе с увеличением темпов сокращения.

Заявление об источниках данных: За исключением общедоступной информации, все остальные данные обрабатываются SMM на основе общедоступной информации, рыночного общения и с опорой на внутреннюю базу данных и модели SMM. Они приведены только для справки и не являются рекомендациями для принятия решений.

По любым вопросам или для получения дополнительной информации, пожалуйста, свяжитесь: lemonzhao@smm.cn
Для получения дополнительной информации о доступе к нашим исследовательским отчётам обращайтесь:service.en@smm.cn
Связанные новости
[Уголь будет обеспечивать электроэнергией Индию до 2035-36 годов — стимул для сталелитейной промышленности и сектора индукционных печей]
44 минут назад
[Уголь будет обеспечивать электроэнергией Индию до 2035-36 годов — стимул для сталелитейной промышленности и сектора индукционных печей]
Читать далее
[Уголь будет обеспечивать электроэнергией Индию до 2035-36 годов — стимул для сталелитейной промышленности и сектора индукционных печей]
[Уголь будет обеспечивать электроэнергией Индию до 2035-36 годов — стимул для сталелитейной промышленности и сектора индукционных печей]
Министерство энергетики Индии подтвердило, что уголь будет обеспечивать почти половину электроэнергии страны вплоть до 2035–2036 годов, поскольку растущий спрос на электроэнергию и ограниченность круглосуточного предложения возобновляемой энергии означают, что тепловая энергетика остаётся необходимой. Для этого Индия планирует увеличить мощность угольной генерации с примерно 224 ГВт сегодня до порядка 315 ГВт к 2035–2036 годам, что является хорошей новостью для сталелитейного сектора и производителей индукционных печей, поскольку это означает более стабильное и надёжное электроснабжение для непрерывной работы печей и роста производства в ближайшее десятилетие.
44 минут назад
[SMM Steel] Европейский горячекатаный прокат: дефицит предложения не приводит к росту цен
1 час назад
[SMM Steel] Европейский горячекатаный прокат: дефицит предложения не приводит к росту цен
Читать далее
[SMM Steel] Европейский горячекатаный прокат: дефицит предложения не приводит к росту цен
[SMM Steel] Европейский горячекатаный прокат: дефицит предложения не приводит к росту цен
[Европа] Поскольку работа металлургических заводов неоднократно прерывалась, внутреннее предложение в Европейском союзе периодически испытывало дефицит. На этой неделе было зафиксировано три перебоя в производстве в Нидерландах, Германии и Италии; в частности, ArcelorMittal Eisenhüttenstadt объявила о временной частичной остановке доменной печи 5A. Несмотря на эти бычьи факторы со стороны предложения, покупательский интерес остаётся слабым, в результате чего цены на горячекатаный рулон (HRC) демонстрируют лишь незначительный рост и в целом торгуются в узком диапазоне. В Северной Европе, обременённые высокими запасами, заводы котировали базовую цену с доставкой 760 евро за тонну DDP (~866 долларов США за тонну) покупателям, которые в настоящее время не решаются бронировать большие объёмы; для заказов, достигающих 5 000 тонн, базовые цены с доставкой потенциально могут быть снижены до 730 евро за тонну DDP (~832 доллара США за тонну). Трейдеры сообщили, что большинство заключённых сделок в настоящее время находятся в диапазоне 740–760 евро за тонну EXW (~844–866 долларов США за тонну). Внутренний итальянский рынок остаётся вялым, где основная проблема заключается в том, что заводы с трудом переносят издержки на downstream-сектора, пытаясь при этом обеспечить достаточные объёмы продаж.
1 час назад
[SMM Steel] Морские узкие места стимулируют сухопутные маршруты: иранская заготовка и горячекатаный рулон получают пограничные премии, а сляб переориентируется на внутренний рынок
1 час назад
[SMM Steel] Морские узкие места стимулируют сухопутные маршруты: иранская заготовка и горячекатаный рулон получают пограничные премии, а сляб переориентируется на внутренний рынок
Читать далее
[SMM Steel] Морские узкие места стимулируют сухопутные маршруты: иранская заготовка и горячекатаный рулон получают пограничные премии, а сляб переориентируется на внутренний рынок
[SMM Steel] Морские узкие места стимулируют сухопутные маршруты: иранская заготовка и горячекатаный рулон получают пограничные премии, а сляб переориентируется на внутренний рынок
[Иран] Иранский экспорт стали продемонстрировал явное структурное расхождение: «ограниченная морская логистика против оживлённой сухопутной приграничной торговли». Нарушение поставок из черноморских портов России и Украины перенаправило закупочный интерес западноазиатских покупателей на иранский материал. Иранские поставщики недавно заключили сделки как минимум на 15 000 тонн квадратной заготовки по 420–430 долл. США за тонну FCA на иранских пограничных переходах, в основном для транзита через Ирак в Сирию и Иорданию; несмотря на заторы на границе, увеличивающие транспортные расходы, покупатели охотно платили премию за оперативную отгрузку. В отличие от этого, морской экспорт был серьёзно затруднён из-за действий ВМС США, нехватки судов и повышенных страховых премий, что парализовало ликвидность по массовым отгрузкам (фрахт до Сохара, Оман, составлял 18–25 долл. США за тонну). Поскольку крупные заводы были полностью законтрактованы до конца ноября, спотовая ликвидность на море оставалась низкой и ограничивалась небольшими партиями заготовки, проданными на соседние рынки Персидского залива по 410–415 долл. США за тонну FOB. Примечательно, что экспорт слябов полностью остановился, так как заводы целиком переключились на внутренний спрос. В сегменте плоского проката горячекатаный рулон стабильно отгружался через пограничный переход Шаламче в Ирак по 540–560 долл. США за тонну FCA; тем временем на каспийском маршруте отсутствие доступного тоннажа не позволило заключить сделки по российскому материалу, и импортная активность оставалась практически замороженной.
1 час назад